能开什么票、按多少税率开,完全取决于你的公司资质和业务模式,一般纳税人提供劳务派遣服务,既可以按6%全额开票,也可以选择差额征税按5%征收率开票;小规模纳税人则通常按3%(现行政策减按1%)征收率开票。
劳务公司开票前必须搞懂的资质门槛
很多老板觉得开票就是点几下电脑的事,实际上劳务公司开票的第一步不是找发票,而是确认你有没有资格,行业共识认为,劳务公司开票涉及的核心资质包括《劳务派遣经营许可证》和《人力资源服务许可证》,没有这两个证,你连签订合法劳务合同的资格都没有,更别提开票了。
你的公司属于哪种纳税人身份
开票税率不是你想选哪个就选哪个,税务局看的是你的纳税人身份。
- 一般纳税人:年应税销售额超过500万元,或者会计核算健全、能提供准确税务资料的企业,开票税率适用6%(现代服务)或9%(建筑服务)等。
- 小规模纳税人:年应税销售额500万元及以下,开票征收率通常为3%,近年来有阶段性减按1%征收的优惠政策。
举个例子,如果你是一家新注册的劳务公司,年收入还没到500万,那你就是小规模纳税人,这时候你给客户开票,票面上显示的征收率是3%或者1%,不是6%。
开票品目怎么选?这决定了你的票面内容
劳务公司开票最容易犯的错就是品目选错,品目选错,客户拿回去没法抵扣,轻则退票重开,重则影响合作关系。
- 人力资源服务:适用于提供招聘、培训、人事代理等服务的公司
- 劳务派遣服务:适用于派遣员工到用工单位提供服务的模式
- 建筑劳务分包:适用于建筑行业劳务分包业务,品目通常选“建筑服务-劳务费”
选品目的时候记住一个原则:你签什么合同,就开什么品目,合同写的是劳务派遣,票面就开劳务派遣服务费;合同写的是人力资源外包,票面就开人力资源服务费。
劳务公司开票税率是多少?全额和差额怎么选
这是劳务公司开票的核心问题,也是财务人员最头疼的部分,劳务公司开票税率是多少,不是一句话能说清的,因为有两种计税方式。
全额计税:简单直接但税负较高
一般纳税人提供劳务派遣服务,可以选择以取得的全部价款和价外费用为销售额,按照一般计税方法计算缴纳增值税,税率为6%。
比如你公司一个月收到客户100万服务费,其中包含派遣员工的工资80万、社保10万、你的服务费10万,全额计税就是按100万为基数,计算销项税额=100万÷(1+6%)×6%≈5.66万。
这种方式的优点是操作简单,开票时不需要复杂的计算,缺点是税负成本高,因为工资和社保部分你并没有实际增值。
差额计税:税负更低但开票有讲究
差额征税是劳务派遣公司最常用的方式,根据财税〔2016〕47号文件,一般纳税人可以选择差额纳税,以取得的全部价款和价外费用,扣除代用工单位支付给劳务派遣员工的工资、福利和为其办理社会保险及住房公积金后的余额为销售额,按照简易计税方法依5%的征收率计算缴纳增值税。
开票时,差额部分可以开具专用发票,扣除部分只能开具普通发票。 这一点非常关键,很多新手财务在这里出错。
| 计税方式 | 适用对象 | 税率/征收率 | 开票方式 | 税负特点 |
|---|---|---|---|---|
| 全额计税 | 一般纳税人 | 6% | 全额开专票 | 税负高,但客户可全额抵扣 |
| 差额计税 | 一般纳税人 | 5% | 差额开专票+扣除部分开普票 | 税负低,但客户抵扣受限 |
| 小规模全额 | 小规模纳税人 | 3%(现行减按1%) | 全额开票 | 税负低,适合小规模 |
| 小规模差额 | 小规模纳税人 | 5%(征收率) | 差额开专票+扣除部分开普票 | 灵活选择 |
建筑劳务分包怎么开票?这是一个高频问题
建筑劳务分包和普通劳务派遣是两码事,建筑劳务公司提供的是建筑服务,适用9%的税率(一般纳税人),也可以选择简易计税按3%征收率,很多包工头问“劳务公司开票几个点”,其实要看你做的是建筑劳务还是人力资源服务。
建筑劳务分包选择简易计税需要满足条件:清包工方式、甲供工程或建筑工程老项目,满足条件后,你可以在项目所在地预缴税款,然后在机构所在地申报开票。
劳务公司开票实操流程:从合同到票面的完整路径
很多财务人员问“劳务公司怎么开票”,实际上流程并不复杂,但每一步都有细节。
第一步:核对合同与业务真实性
开票之前,先确认合同是否签订,服务是否已经实际发生,税务系统现在对发票的监控越来越严格,合同、资金流、发票三流不匹配是稽查重点。
你需要核对的信息包括:
- 客户公司全称和纳税人识别号是否准确
- 合同金额与开票金额是否一致和品目是否匹配
- 收款账户是否与合同签订方一致
第二步:在开票系统中选择正确的商品编码
登录增值税发票开票软件,在商品编码中选择正确的税收分类编码,劳务派遣服务的编码是3070401,人力资源服务的编码是3070402,建筑服务的编码是30501。
选择编码时注意,不要随意使用“现代服务-其他”这种模糊编码,因为税务系统对编码的匹配度有自动比对功能,编码选错会导致发票无法正常抵扣。
第三步:填写发票信息并核对
在发票填开界面,逐项填写购买方信息、销售方信息、商品名称、数量、单价、金额、税率等,差额征税的,需要在备注栏注明“差额征税”字样和扣除额。
常见问题包括:
- 备注栏未注明“差额征税”导致发票无效
- 数量填写错误,劳务派遣服务数量应填写实际派遣人数
- 金额和税额计算错误,含税价和不含税价搞混
第四步:复核后开具并交付客户
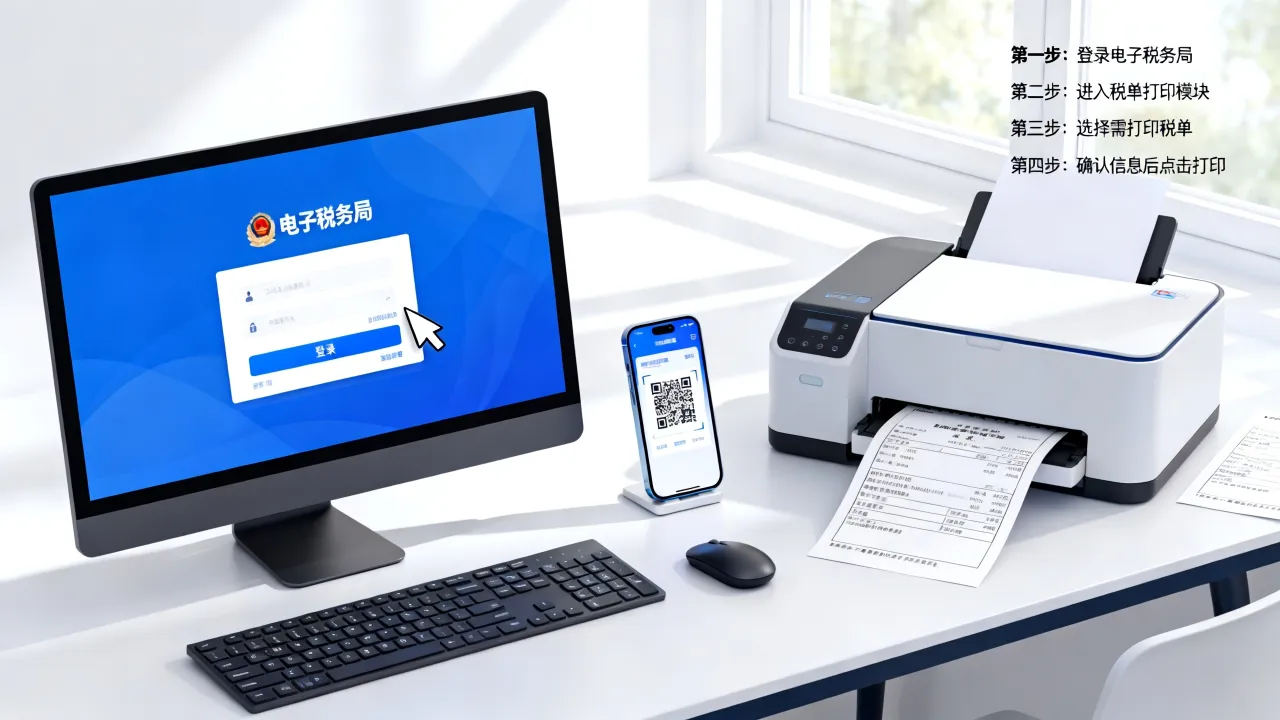
开票完成后,打印发票并加盖发票专用章,电子发票需要发送给客户的电子邮箱或手机号,建议在交付客户前,自己先核对一遍票面信息,避免因小错误导致退票。
劳务公司开票的常见风险与规避方法
劳务公司开票过程中,最怕的不是开错票,而是被税务认定为虚开发票或者违规开票。
虚开发票的红线不能碰
虚开发票是指为他人开具与实际经营业务情况不符的发票,劳务公司最容易踩的坑是:客户要求你把服务费开成“劳务费”,实际上你提供的是咨询或技术服务,这种品目不符的情况,一旦被查实,轻则补税罚款,重则涉嫌刑事犯罪。
业内专家指出,劳务公司开票必须坚持“三流一致”原则,即合同流、资金流、发票流必须指向同一方,不要为了帮朋友走账而开票,也不要接受客户的要求开“人情票”。
选择差额征税的劳务公司,必须保存好以下凭证以备核查:
- 与用工单位签订的劳务派遣合同
- 支付给派遣员工的工资银行流水
- 为员工缴纳社保和公积金的凭证
- 派遣员工的身份信息和考勤记录
这些材料缺一不可,很多公司只保存工资表,没有银行流水,税务检查时无法证明实际支出了这些费用,最终被要求补税加滞纳金。
跨区域经营的预缴税款问题
如果你的劳务公司注册地和项目所在地不在同一个城市,通常需要在项目所在地预缴增值税,预缴的比例是3%左右,然后在注册地申报时扣除已预缴的部分。
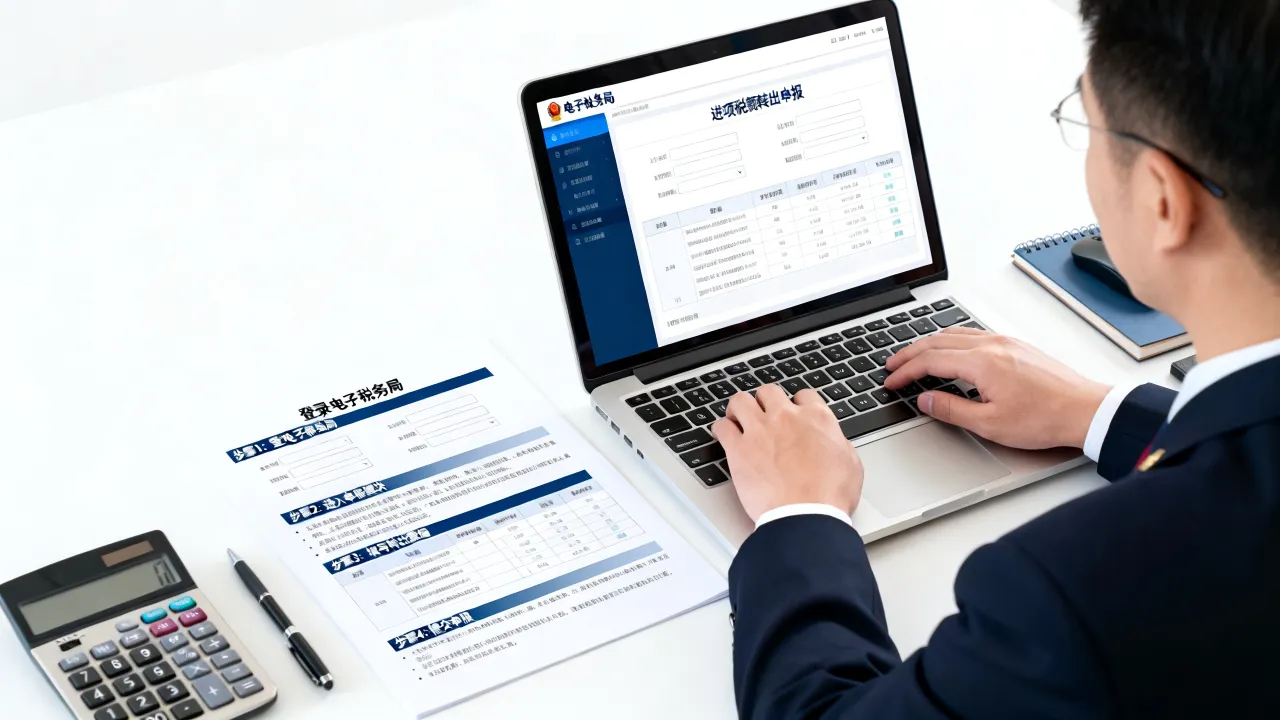
具体操作路径是:在电子税务局申请跨区域涉税事项报告,然后在项目所在地税务机关预缴税款,最后回到注册地申报,很多人忽略了这个流程,导致被项目所在地税务机关罚款。
劳务公司开票常见问题解答
劳务公司开票几个点?客户总是问这个问题
劳务公司开票几个点不能一概而论,如果你是增值税小规模纳税人,按现行政策减按1%征收率开具增值税普通发票或专用发票,如果你是一般纳税人,选择全额计税按6%开票,选择差额计税按5%征收率开票,建筑劳务分包的一般纳税人可以选择简易计税按3%征收率开票。
劳务派遣专用发票和普通发票有什么区别?
差额征税时,扣除部分(工资、社保、公积金)只能开具增值税普通发票,这部分客户不能抵扣进项税,差额部分(你的服务费)可以开具增值税专用发票,客户可以按5%抵扣进项税,全额计税时,全部金额都可以开具专用发票,客户可以按6%抵扣。
劳务公司给客户开票,备注栏要不要写东西?
差额征税的发票,备注栏必须注明“差额征税”字样和差额扣除额,建筑服务发票,备注栏需要注明建筑服务发生地县(市、区)名称及项目名称,不按规定填写备注栏的发票,客户可能无法正常抵扣,你也会面临税务风险。
劳务公司开票的核心逻辑就是:选对计税方式、开对品目、填对备注栏,只要这三步不出错,你的开票工作就成功了一大半,差额征税虽然税负低,但开票流程复杂,凭证要求高;全额计税虽然简单,但税负成本高,建议根据你的客户需求和自身财务能力,选择最合适的开票模式。