项目在哪儿干活,税就在哪儿预缴;公司注册在哪儿,年终就在哪儿清算。这句话适用于全国绝大多数建筑企业,无论你做总包、分包还是劳务清包,都绕不开增值税、企业所得税和附加税这三座大山,搞清楚这三大税种的运行规则,你就掌握了建筑企业缴税的全部密码。
建筑企业到底要交哪些税
建筑企业的税种清单比外行人想象得厚,但真正影响利润的就四五个,作为建筑企业的老板或财务,你得先把税种框架搭起来,才知道钱往哪儿花。
增值税:建筑企业最大的税种
一般纳税人适用9%的税率,小规模纳税人适用3%的征收率,部分时段享受减按1%的优惠,增值税直接跟项目合同挂钩,签了多少工程款,就要按对应税率计算销项税额,但注意,建筑企业可以扣除分包款后再计算税款,这是行业特有的规则。
企业所得税:挣了钱才交的税
法定税率是25%,但小型微利企业的实际税负远低于这个数,建筑行业是典型的“高收入低利润”行业——材料成本、人工成本、机械租赁费层层叠加,账面利润往往薄得可怜,企业所得税按年计算、分月或分季预缴,年终汇算清缴,多退少补。
附加税费与印花税
城建税按市区7%、县城镇5%、其他地区1%三档征收,教育费附加3%,地方教育附加2%,这些附加税费跟着增值税走,印花税按建筑合同金额的万分之三缴纳,虽然税率低,但合同金额大,积少成多也别忘了。
建筑企业异地施工预缴增值税怎么算
这是建筑企业财务人员问得最多的问题,项目在A市,公司在B市,税到底交给谁?答案很明确:先预缴,后清算。
预缴率与计算公式
一般计税方法下,预征率为2%,计算公式为:
预缴税款=(全部价款+价外费用-支付的分包款)÷(1+9%)×2%
简易计税方法下,预征率为3%,计算公式为:
预缴税款=(全部价款+价外费用-支付的分包款)÷(1+3%)×3%
这里的核心要点是分包款可以差额扣除,你从总包手里接活,又分包出去一部分,预缴时只需按扣除分包后的金额计算,但分包款必须取得合法有效凭证,不然这笔扣除就打了水漂。
预缴操作四步走
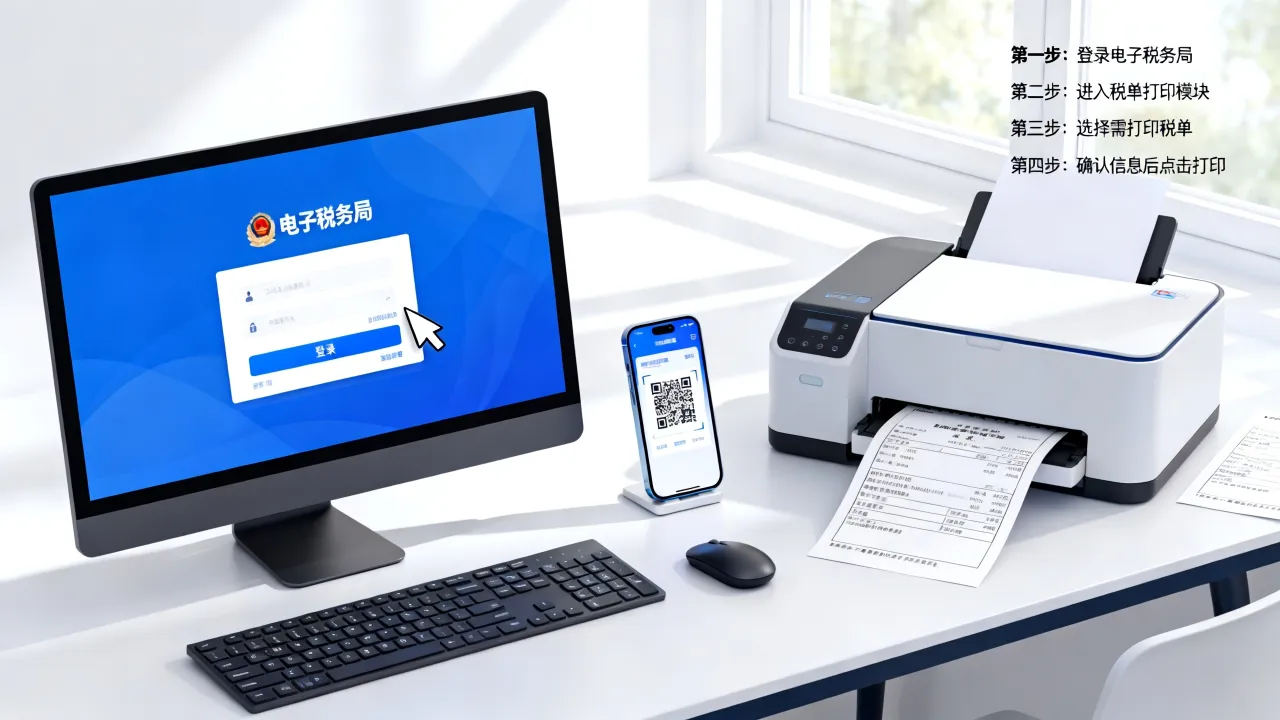
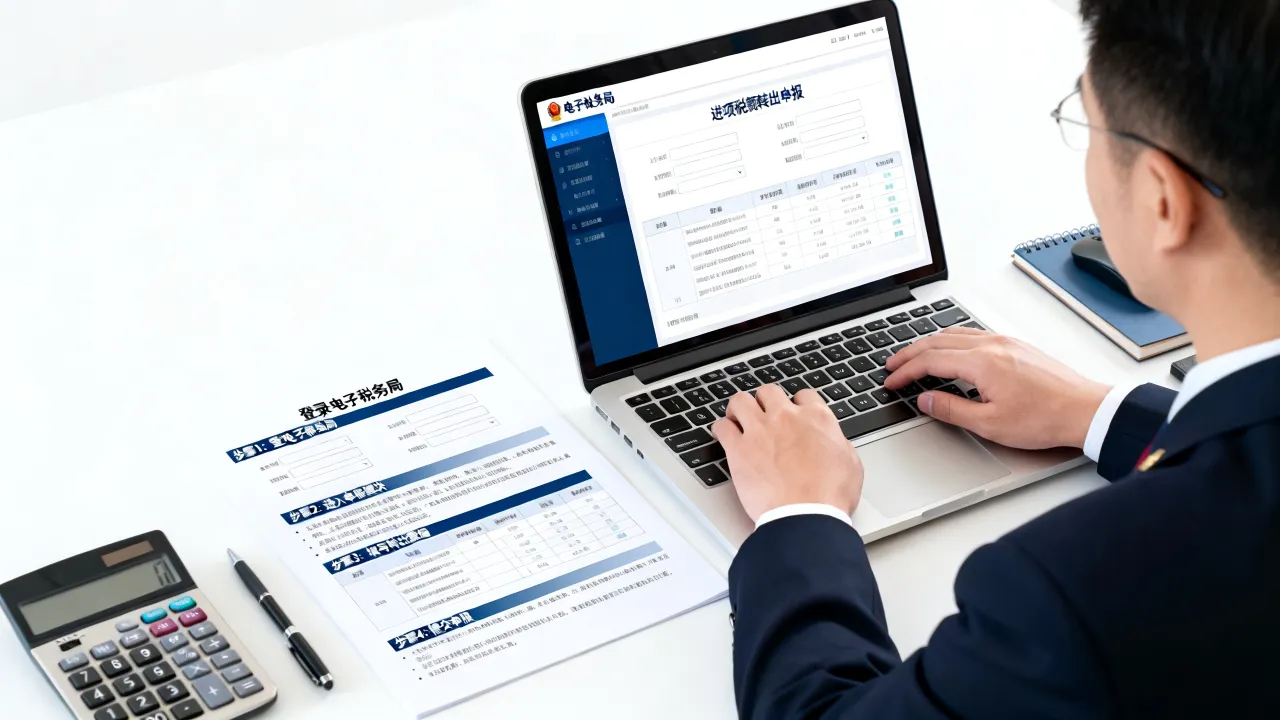
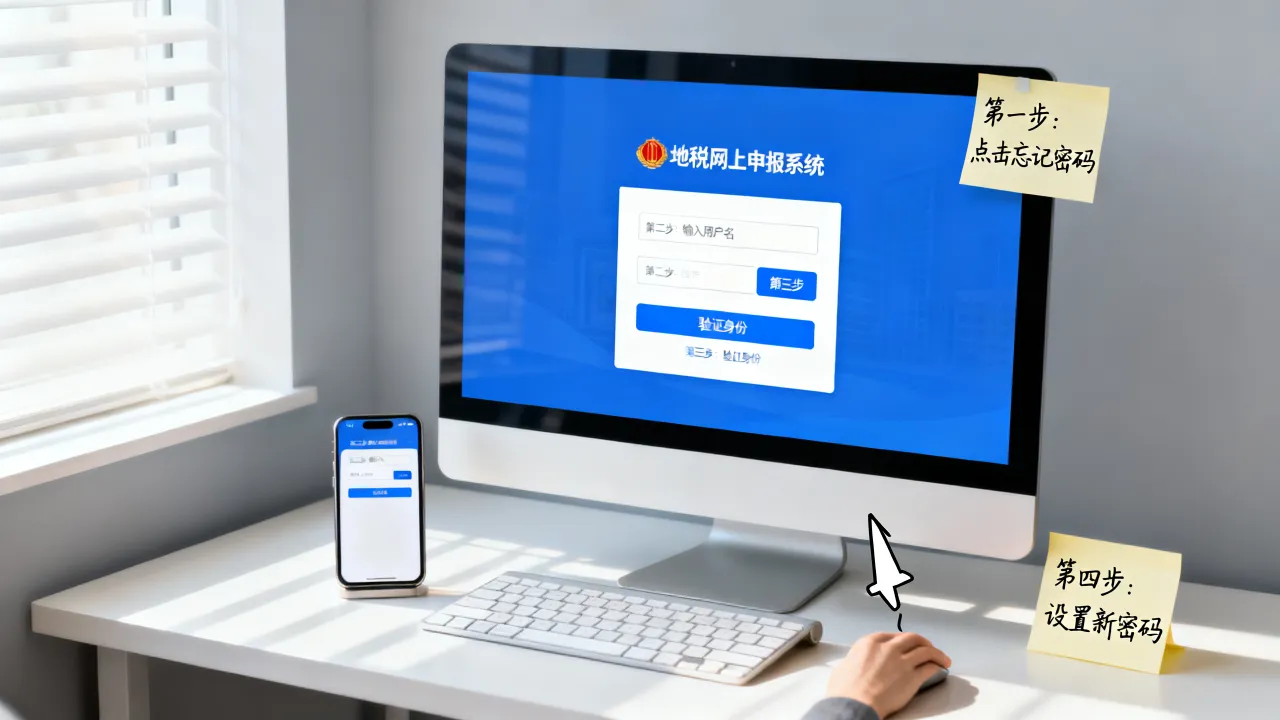
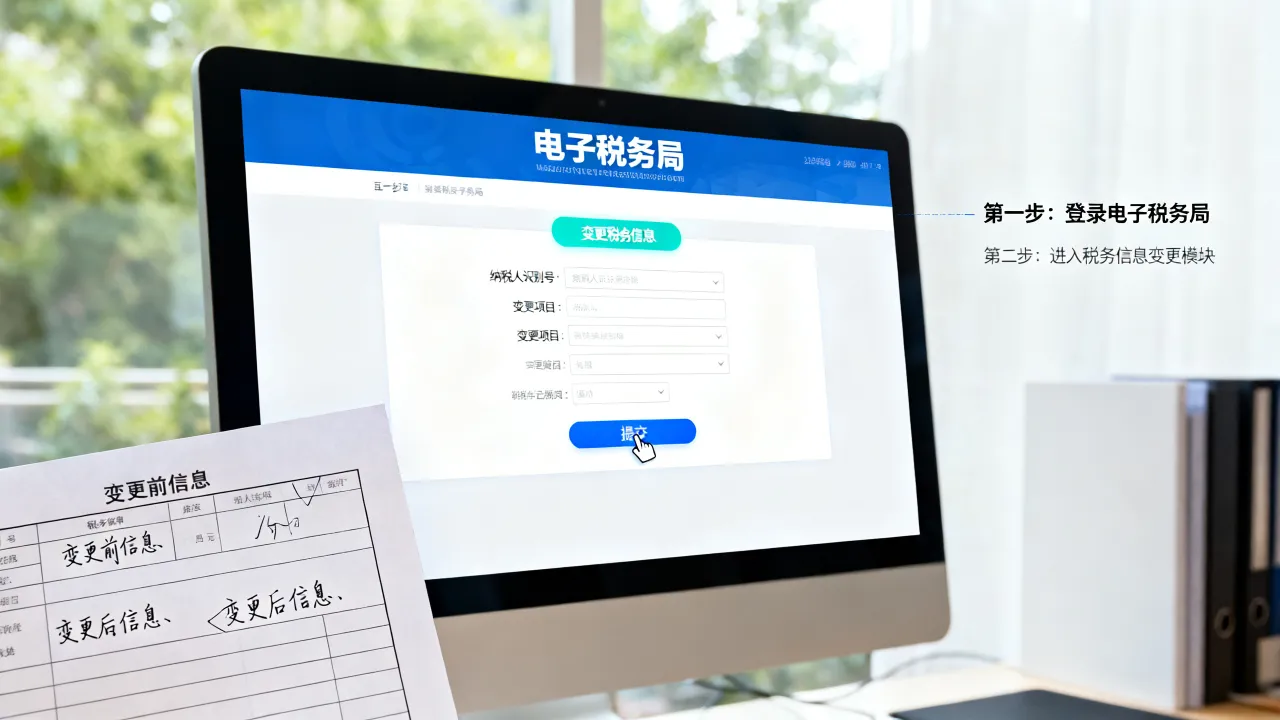
第一步:登录机构所在地电子税务局,开具跨区域涉税事项报告表,有效期为合同工期。
第二步:到项目所在地的税务局办理报验登记,现在多数省份支持线上办理,登录项目地电子税务局就能搞定。
第三步:按合同约定的收款节点或实际收款日期,在项目地预缴增值税及附加税费。
第四步:回到机构所在地申报增值税时,把已预缴的税款填进申报表抵减栏目,避免重复缴税。
| 计税方式 | 适用主体 | 预征率 | 申报税率 |
|---|---|---|---|
| 一般计税 | 一般纳税人 | 2% | 9% |
| 简易计税 | 小规模纳税人及部分一般纳税人 | 3% | 3% |
建筑公司企业所得税税负率多少合适
很多老板看到同行晒税负率就焦虑,其实这个数没有统一标准,行业共识认为,建筑企业所得税税负率在5%至3%之间属于常见区间,低于这个区间,可能被税务重点关注;高于这个区间,说明项目利润确实不错。
影响税负率的核心因素
一是项目类型,清包工、甲供材项目利润薄,税负率自然低;反之,技术含量高的专业分包利润空间大,税负率也水涨船高。
二是成本结构,人工成本占比较高的劳务项目,很难取得足够的增值税进项发票,利润虚高,税负率被强行拉高。
三是核算方式,挂靠项目多、财务核算不清晰的企业,成本费用归集混乱,税负率容易失真。
用同行对标代替焦虑
判断自己的税负率是否正常,最靠谱的方法是找同区域、同体量、同业务模式的企业对比,比如北京建筑企业做市政总包的,跟做住宅装修的劳务公司,税负率能差出一倍都不止,北京朝阳区的科技型建筑企业和延庆区的传统土建公司,面临的税务环境截然不同,与其盯着一个虚无的数字,不如把账做清楚,让每一笔成本都有发票支撑。
小型建筑企业一年交多少税
这个问题没法给出精确数字,因为小型建筑企业的体量差异太大,但可以给你一套计算框架,自己往里套数据就行:
一年要交的税 ≈ 增值税(销项-进项) + 附加税(增值税×10%左右) + 企业所得税(利润×实际税负率) + 印花税(合同金额×0.03%)
小规模纳税人的税收优惠
多数情况下,小规模纳税人月销售额在10万元以下的,免征增值税,这意味着很多小型装修队、清包工队伍只要控制好开票节奏,一年的增值税负担能压到很低,但注意,一旦年应税销售额超过500万元,就会被强制转为一般纳税人,税率从3%跳到9%,计算方式完全不同。
建筑劳务公司简易计税怎么申报
建筑劳务公司如果选择简易计税,需要在税务系统里先做增值税一般纳税人简易计税方法备案,然后在申报时选择“简易计税方法计税”栏目。
具体操作路径:进入电子税务局增值税申报模块,在附列资料(一)的“简易计税方法计税”栏次,填写销售额和税额,注意,一旦选择简易计税,36个月内不能变更为一般计税方法,清包工方式提供的建筑服务,甲供材工程,以及建筑工程老项目,都可以选择简易计税,这是政策留给建筑企业的合法选择权。
建筑企业如何做好税务规划
税务规划不是少交税,而是不交冤枉税,建筑企业最大的税务漏洞,往往出在发票管理和合同签订这两个环节。
进项抵扣是增值税的命门
一般纳税人一定要盯紧进项发票,买钢材、租塔吊、出差住宿,能开专票的坚决不要普票,业内专家指出,建筑企业进项抵扣率每提高一个百分点,项目利润就能改善不少,具体操作上:采购时在合同中明确约定“开具增值税专用发票”;付款时核对发票抬头、税号、金额无误;入账时及时勾选认证进项发票,别拖到申报期最后一天才手忙脚乱。
合同与发票要三流一致
合同流、资金流、发票流必须对应,很多建筑企业被稽查,不是税率算错了,而是合同签得随意、发票开得错乱,甲方要求开9%的专票,但实际业务属于简易计税范围,硬开就构成虚开发票,再比如,把材料款直接打给个人,却让对方公司开票,这就是典型的票货分离,签合同之前先问财务,这笔业务适用哪种计税方式,开票走什么科目,别等事后再补手续。
建筑企业缴税常见问题与税务处理要点
建筑企业异地施工忘记预缴增值税会面临什么后果?
税务机关会追缴未预缴的税款,并按日加收万分之五的滞纳金,因为机构所在地申报时无法抵减这部分应预缴税款,相当于重复担税,情况严重的,会影响企业纳税信用等级,导致后续发票领用受限,补缴时要主动去项目所在地税务局说明情况,配合提供施工合同、收款凭证等资料。
建筑企业挂靠项目由谁承担纳税义务?
以被挂靠方名义对外经营,被挂靠方是法律上的纳税主体,实际施工人收取的管理费,要并入被挂靠方的所得缴纳企业所得税,挂靠协议内部约定的税款承担方式,只在民事层面有效,对抗不了税务机关的征管认定,实务中,挂靠项目引发的税务风险基本由被挂靠方先承担,再依据内部协议向实际施工人追偿。
建筑企业收到工程预收款时应该怎么处理税务?
增值税纳税义务在收到预收款时已经发生,需要先按预征率预缴税款,企业所得税方面,按照完工进度确认收入,不是一次性全额计入当期,如果收到的预收款对应的工程尚未开工,也要先做无票申报预缴,待实际发生成本后再冲减,建筑企业财务务必建立预收款台账,逐笔记录收款时间、预缴时间、申报抵减情况,防止漏缴或重复缴。