把全年收入合并计算,减去6万元基本减除费用、专项扣除和专项附加扣除,对照适用税率算出全年应纳税额,再减去当年已预缴的税款,差额多退少补。这个流程听起来直接,但实际操作中,绝大多数人卡在数据核对和报表选择这两步,尤其首次填报的用户,很容易把收入类型和扣除项填串行,本文按实务操作顺序,从准备工作到最终申报,把每一步拆开讲清楚。
填报前必须备齐的材料清单
不要直接打开申报系统就填,先花十分钟把材料备齐,效率能提升不少,很多填报错误都源于数据口径不一致。收入凭证类
- **工资薪金**:个税APP中“收入纳税明细”查询结果,以此为准核对 - **劳务报酬**:支付方发放记录、平台结算单或代开发票复印件 - **稿酬所得**:出版社或杂志社发放通知及扣税凭证 - **特许权使用费**:授权合同中的金额条款及付款凭据这些材料解决的是“收入到底算多少”的问题,行业共识认为,工资薪金按“到手前”的应发数计算,劳务报酬不足4000元减除800元,超过4000元减除20%费用后计入,稿酬在此基础上再减按70%计入。
扣除信息类
专项附加扣除是减税大头,填报前核对六个项目的有效性: - 子女教育:满3岁至博士阶段均可,每月2000元 - 继续教育:学历(学位)教育每月400元,职业资格证书取得当年3600元 - 大病医疗:医保目录内自付超15000元的部分,年度内据实扣除 - 住房贷款利息:首套房贷合同还在执行期内,每月1000元 - 住房租金:工作城市无自有住房,按城市等级对应1500元、1100元、800元标准 - 赡养老人:独生子女每月3000元,非独生子女分摊,单方不超过1500元这里容易混淆的是住房贷款利息和住房租金不能同时享受,系统会自动拦截,但填报前先自查一遍,减少返工。
申报表主表与附表的选择逻辑
打开申报界面,会出现《个人所得税年度自行纳税申报表(A表)》或简易申报表,选哪个表,取决于收入类型组合的复杂程度。单一工资薪金收入用户
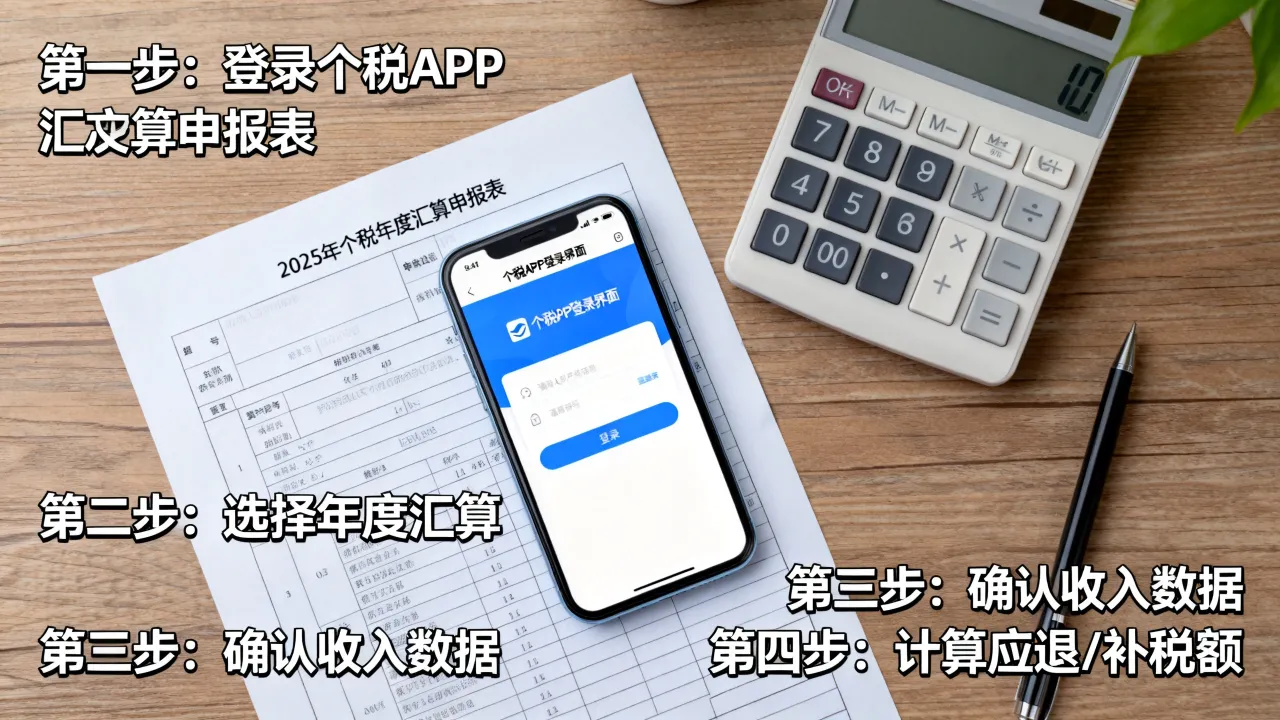
这种情况直接使用简易申报或A表,系统自动带出已预填的工资和扣除数据,核对后确认即可,操作路径为:个税APP首页,点击“2026年度综合所得年度汇算”,进入“简易申报”流程,整个填报过程平均耗时约5分钟。多收入类型且涉及减免税用户
劳务报酬、稿酬加上工资同时存在,且可能涉及公益捐赠扣除或残疾人减免优惠,必须走A表完整版,手动切换收入类型逐项核对,此时附表适用的场景是: - 《个人所得税减免税事项报告表》:填写残疾、孤老、烈属减免税额 - 《捐赠扣除明细表》:有公益慈善捐赠凭据时使用选错表的后果主要体现在扣除项填列位置出错,比如把劳务报酬收入填进工资栏,系统无法自动归集,导致多缴税款,2023年度汇算税务部门公布的数据显示,申报环节错误中相当一部分属于表间逻辑不清。
分步骤实操:从数据核对到提交申报
下面按实际申报顺序拆解,每一步对应系统界面的操作路径。第一步:核对全年综合所得收入
在个税APP进入“收入纳税明细查询”,选择2026年度,逐月核对“申报税额合计”,重点检查: - 有无从未任职单位冒用的工资记录,发现即点“申诉”,先不要直接删除,否则影响收入归集 - 年终奖计税方式选择:系统弹出“全年一次性奖金计税方式”时,分别测算“单独计税”和“并入综合所得”的结果,选低税额方案保存 - 劳务报酬笔数是否齐全,尤其上半年零星接单且单笔收入较高的记录这个环节是汇算清缴填报最耗时的地方,多数情况下需要核对十几条乃至几十条明细记录,据税务部门公布的征管观察数据,信息冒用引发的申诉量在年度汇算期会明显上升,提前核对可规避后续补税风险。
第二步:确认减除费用与专项扣除
基本减除费用6万元系统默认勾选,专项扣除即三险一金,从社保缴纳数据自动同步,逐项核对单位和个人缴存比例,若发现基数低于实际工资,需联系扣缴义务人更正报表后再办理汇算。这一步存在三种常见操作差异:
- 全年更换过工作单位的用户,新旧单位专项扣除数据存在重叠或断档,按全年累计数手工修正
- 灵活就业人员自行缴纳的养老保险和医疗保险,填写凭证序号后,扣除限额为缴费基数的8%和2%
- 企业年金、职业年金个人缴费部分,限额为计税基数的4%
第三步:补填专项附加扣除
如果预扣预缴阶段未及时申报,可在汇算时一次性补充填报,操作路径:申报界面选择“专项附加扣除填报”,按项目分别填写起止时间、证明编号。关键操作细节:
- 租房扣除需要填写租赁合同编号和出租方信息,换过城市的按实际居住月份分段填报,不同城市的标准不同,系统按填写的租赁起止自动计算
- 大病医疗扣除,在“国家医保服务平台”APP选择“个人所得税大病医疗专项附加扣除”功能生成年度可扣除金额,直接填入编码,无需手工计算比例
- 赡养老人当月新增满60岁的父母,从年满当月开始计算扣除月份
第四步:税款计算与提交
所有数据确认后,系统自动计算应纳税额、已缴税额、应退或应补税额,此环节注意: - 应退税额低于1元的,系统不作退税处理,可在下一年度汇算时累计扣除 - 应补税额不超过400元的,可免予办理年度汇算,直接享受豁免 - 涉及退税的,提前绑定一类银行储蓄卡,且确认卡状态是激活状态、未挂失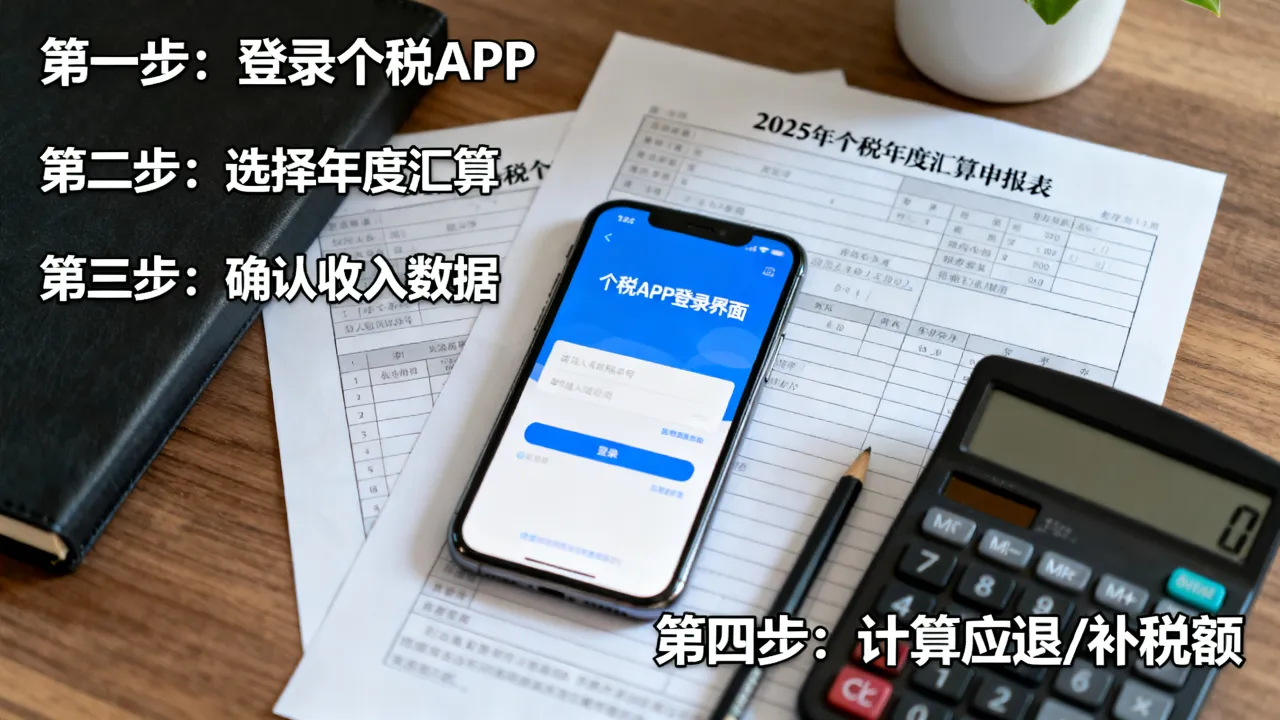
高发错误场景与规避方法
以下三种情况最容易导致申报数据异常,或在后续税务核查中被要求补充说明。劳务报酬与工资薪金混填
同一月份从同一公司既取得工资又取得劳务报酬,税务系统会自动归类,但个人手动填报时容易把劳务报酬填进工资栏,分辨标准是劳动合同关系及考勤管理归属,全日制用工即为工资,独立承揽业务即为劳务报酬,误填会造成收入重复计税或扣除比例计算错误。全年一次性奖金重复计税
选择“单独计税”的年终奖,系统默认按全年一次性奖金政策计算,应税金额在36000元以内适用3%税率,但若同时在两家公司领取过年终奖,即便金额再小,也只能选择其中一笔单独计税,另一笔需要并入综合所得,否则申报会被拦截,系统推荐模式中,智能计税功能会对比两种方案自动选择,用户可手动切换比对。专项附加扣除填报时间错位
子女教育跨年升学阶段(例如2026年6月小学毕业9月升初中),需在升学当年填写两条记录分别落位在暑假前后,否则扣除月度中断,住房贷款利息转为住房租金的切换月份以实际交房入住为节点,提前或推后填报均会造成扣除金额偏差,影响补退税计算结果。汇算清缴退税多久能到账
这属于高频咨询问题,直接给出判断标准:| 退税类型 | 到账时间 | 说明 |
|---|---|---|
| 简易申报退税 | 申请提交后5个工作日左右 | 数据简单、无风险提示的正常情况 |
| 标准申报退税 | 约10-15个工作日 | 涉及多收入类型或补充证明材料需人工审核 |
| 需要补正材料的退税 | 材料补充完成后重新计算时间 | 如上传的租房合同模糊、信息填错 |
系统弹出“税务审核中”状态时无需反复刷新,审核完成会有短信和APP消息推送,若超过20个工作日仍未收到退税,可拨打12366热线或前往办税服务厅查询拦截原因,常见问题集中在银行卡状态异常或收入明细有异议未处理完。
汇算清缴填报误区汇总
免除补税义务的边界
补税额≤400元确实可以免于汇算清缴,但这句话存在两个前提:纳税人没有从两处以上取得综合所得,且没有因扣缴义务人未扣缴税款而需要补税,若一个纳税年度内更换过工作,或存在未纳入预扣的稿费和劳务报酬,即使补税额不足400元,也应据实申报,避免影响次年退税额度计算。已预缴税款不等于最终税负
不少纳税人认为单位每月扣过税就“结清”了,忽略了预扣预缴计算与实际综合税率的差异,年内收入波动较大的人,例如旺季月份收入高,预缴按高边际税率扣缴,若全年收入均衡核算适用税率低于预缴阶段适用税率,就会形成退税,相反,年内多笔劳务报酬且单次扣除费用比例高的情况下,汇算时可能产生补税差额,这是正常机制而非“重复收税”。专项附加扣除不是“填了就有”
扣除适用的是“纳税人实际发生且符合条件的支出”原则,预填报数据与个人实际不符时,需要以实际事实为准,比如子女教育中“寒暑假期间是否继续享受”,若教育阶段正常连续,假期扣除不中断,但毕业后的同一年度未再入学,则从毕业时间次月起停止扣除,系统无法自动判断升学衔接,个人应对照学籍信息调整扣除月份。汇算清缴常见问题解答
能放弃退税吗?
可以,申报提交后产生退税金额,选择“暂不申请退税”即可,该期限没有硬性截止日期,财政预算年度内均可发起,但超过三年未申请退款的,税务系统会自动清理,视为放弃该笔退税。已提交申报后发现漏填了继续教育扣除怎么办?
在申报记录中发起“更正申报”,补充填写继续教育信息后重新计税,系统自动覆盖原申报记录,更正前确认该年度内未申请过退税或退税流程尚未完成即可,若退税已到账,更正后会产生补税差额,需自行补缴相应金额,系统会生成补税缴款码和支付路径。个体户经营所得汇算清缴时间节点是什么?
经营所得汇算清缴截止日期为次年3月31日前,早于综合所得汇算清缴的6月30日截止时间,针对查账征收的个体工商户、个人独资企业和合伙企业自然人合伙人,填写《个人所得税经营所得纳税申报表(B表)》,年度内从两处以上取得经营所得的,还需汇总申报填写C表,这一申报路径与工资薪金汇算清缴相互独立,无法在同一系统中合并操作。汇算清缴不复杂,复杂的是理解每笔数据的来处,把收入明细和扣除项核对清楚,绝大多数人都能通过系统预填数据直接完成申报,不必过度担忧填报难度,真正需要认真对待的是自身信息与实际不符的部分,宁可多花几分钟逐项确认,也好过申报后频繁发起更正。