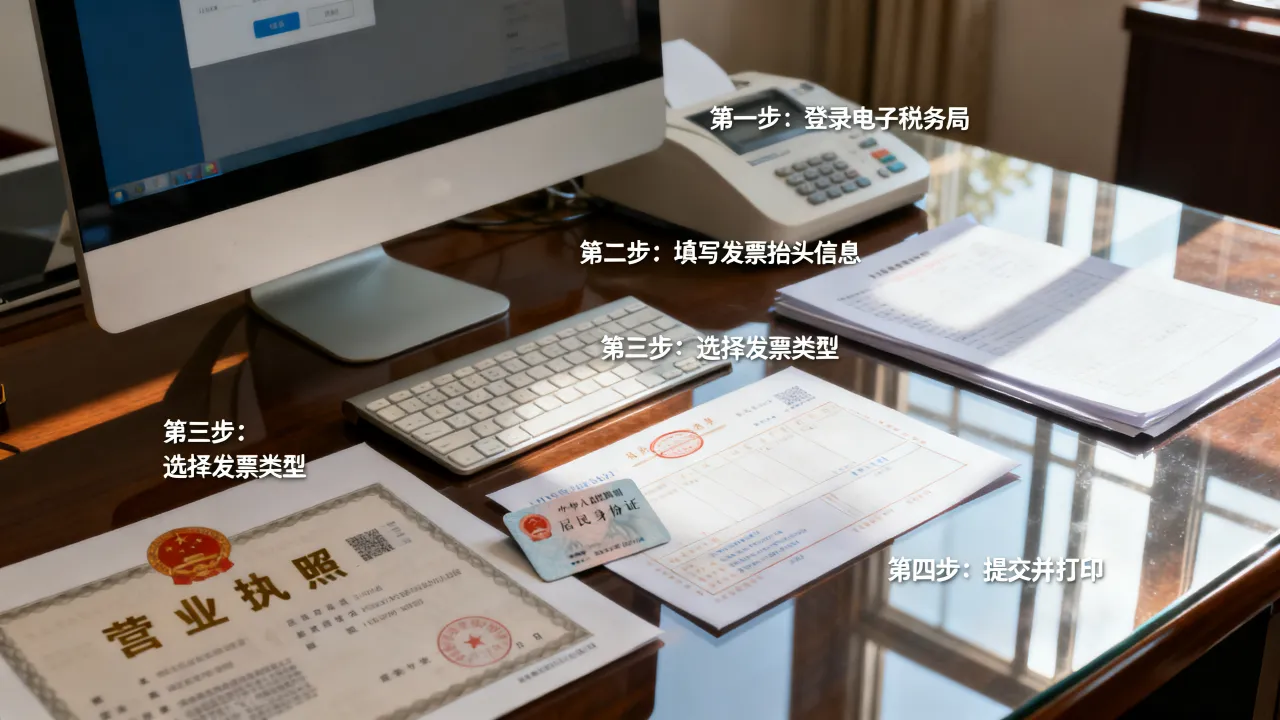
红字发票冲红的核心操作是在发票管理系统中发起红字确认单或信息表,经审核通过后开具一张金额为负数的红字发票,用来抵减原蓝字发票的销售额和税额。整个流程围绕“填开信息—提交申请—审核通过—生成红票”四步走,看似绕弯,实际是为税务系统的数据比对留出校验时间,下面把从申请条件到具体操作的完整路径拆开讲透。
红字发票冲红第一步:先判断是否满足开具条件
不是所有发票都能随便冲红,税务系统对红字发票的开具有一套硬性前置规则,满足以下任一情形,才可以发起冲红流程:
- 销货退回:货物已经退回,原蓝字发票尚未收回,或者购买方已经做了退货入库处理
- 开票有误:品名、金额、税率、购买方税号填错,且发票已经跨月或已认证
- 销售折让:因质量问题给购买方减免部分货款,需要按折让金额冲减原发票
- 服务中止:服务合同中途解除,已开票部分需要冲减
有一种情况不需要走冲红流程:当月的普通发票开错,且发票尚未交付给购买方,直接在开票系统里作废就行,比冲红省事得多,但增值税专用发票一旦跨月或者购买方已经认证抵扣,不能作废,必须走红字冲回流程,这里引出一个高频问题:红字发票跨月怎么冲红?流程完全一致,只是信息表的填报入口会多一个“原因选择”步骤,选“开票有误”时系统会要求注明蓝字发票代码和号码。
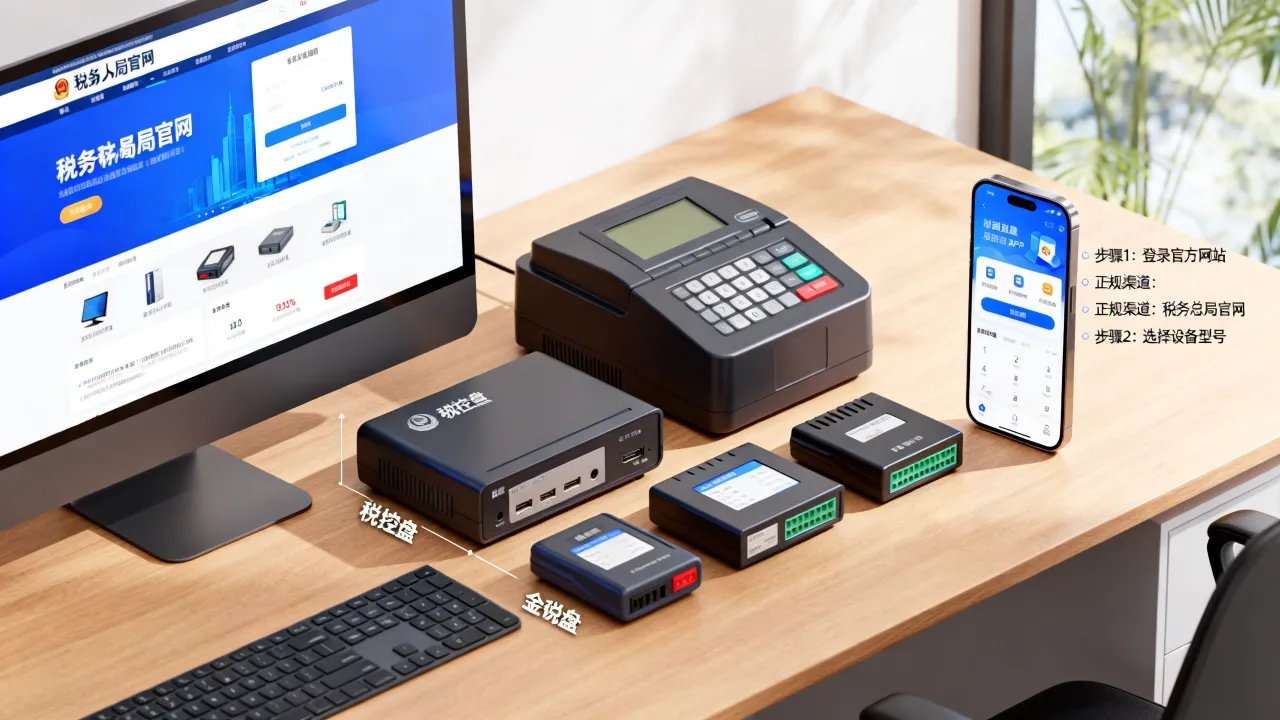
红字发票冲红第二步:分清数电票和税控盘发票的操作差异
2026年全面数字化电子发票推行后,两套系统并行存在,操作方法有明显区别,行业共识认为,数电票的冲红流程比传统税控盘简化了大约两个审核环节。
数电票冲红操作路径
数电票的冲红在电子税务局网页端完成,全程无盘操作:
- 登录电子税务局,进入【我要办税】→【开票业务】→【红字发票开具】
- 在“红字发票确认信息录入”界面,选择“导入”或“查询”找到原蓝字发票
- 系统自动带出原发票信息,核对无误后填报冲红原因(销货退回/开票有误/销售折让)
- 提交后进入“红字发票确认信息处理”环节,若原发票未被抵扣,购买方无需确认,直接通过
- 点击【去开票】生成红字数电票,系统自动关联原蓝字发票号码
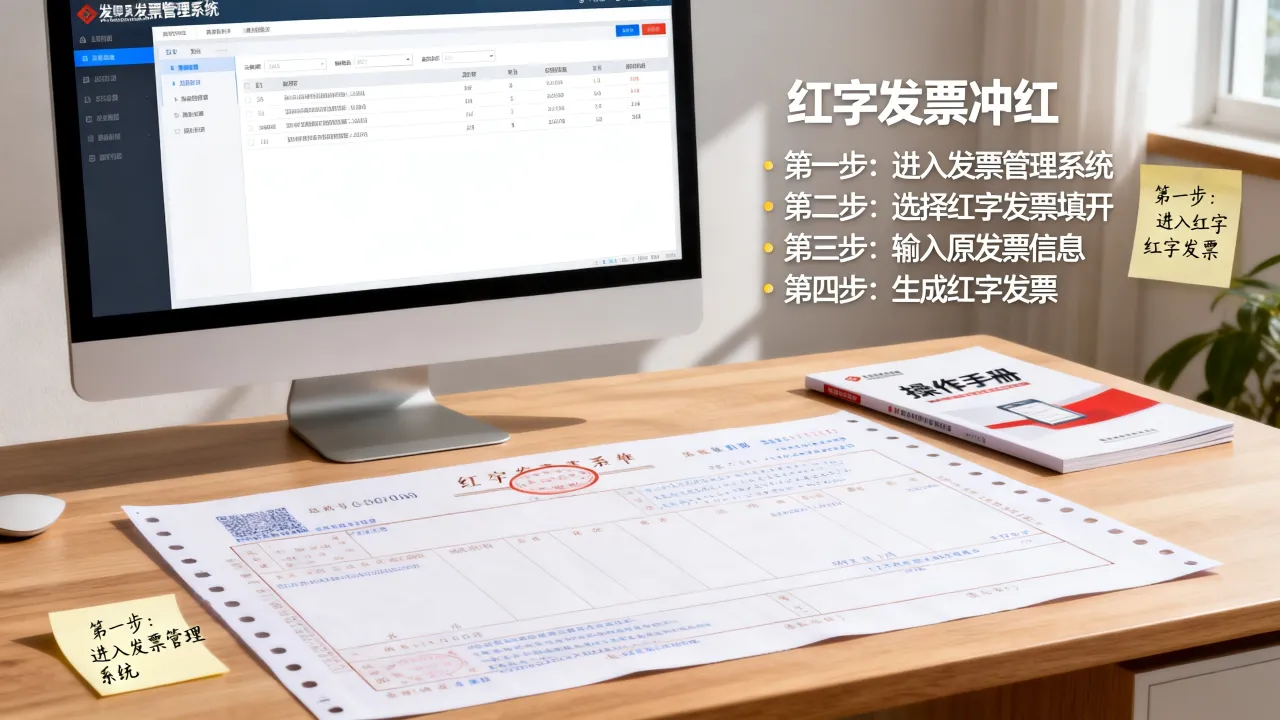
这里有一个关键细节:数电票开红字,不需要手工录入发票代码和号码,系统通过“关联原票号”机制自动绑定,提交红字确认单后,若双方均未确认,系统会在72小时后自动通过,若购买方已做用途确认或抵扣,则需购买方在“税务数字账户”中确认红字信息,这个环节不能跳过。
税控盘开票系统冲红操作路径
使用传统税务UKey或税控盘的纳税人,操作路径如下:
- 进入开票软件,点击【发票管理】→【红字发票管理】
- 专用发票选择【增值税专用发票红字信息表填开】,普票选择【增值税普通发票红字填开】
- 专用发票需选择申请方式:“购买方申请”或“销售方申请”
- 信息表提交后等待税务机关系统审核,通常1-2个工作日内完成
- 审核通过后在【红字发票信息表查询】模块下载信息表编号
- 进入【发票填开】界面,选择“导入信息表”或“直接开具负数发票”,输入对应信息表编号
- 确认负数字段全部带出,打印红字发票
两种方式差异对比
| 对比项 | 数电票 | 税控盘开票 |
|---|---|---|
| 操作平台 | 电子税务局网页端 | 本地开票软件 |
| 申请与开具 | 一步式关联 | 分两步(申请信息表→开红票) |
| 购买方确认 | 未抵扣直接通过 | 需下载信息表后自行导入 |
| 操作时效 | 最快当日完成 | 审核通常1-2个工作日 |
红字发票冲红第三步:购买方和销售方谁发起申请
这个环节最容易混淆,直接决定流程能不能走下去,判断依据就一条:发票是否已经认证或用途确认。
若购买方尚未做用途确认(即未勾选抵扣),销售方拥有冲红发起权,销售方在系统中提交红字信息表或红字确认单后,无需购买方二次确认,流程直接进入审核,多数情况下,当月开错、次月发现需冲红的情形,都走这个通道。
若购买方已经完成认证抵扣,发起权转移到购买方手中,此时需要购买方在增值税发票综合服务平台中填写红字信息表,上传后系统自动同步至销售方开票系统,销售方看到信息表编号后,凭此开具红字发票,这里注意:购买方发起申请时,必须选择“购买方申请—已抵扣”选项,并填写蓝字发票的代码和号码。
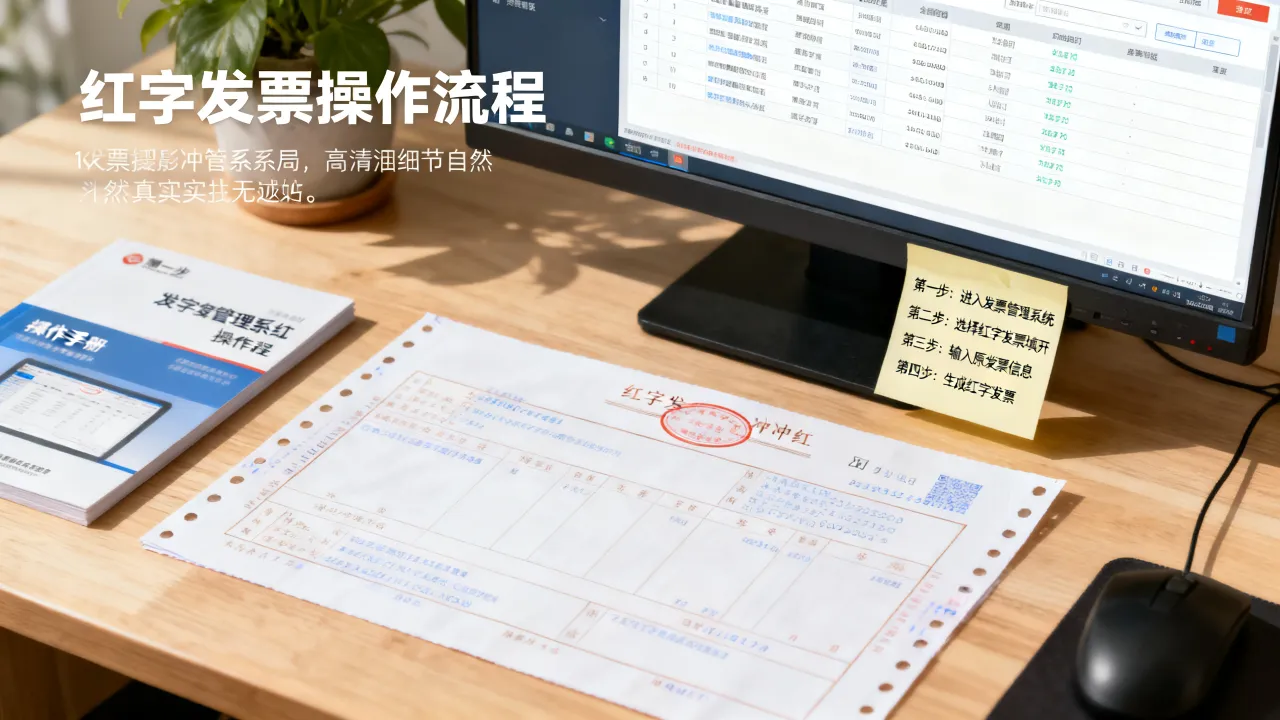
还有一种特殊情况:部分冲红(销售折让),此时只能由销售方发起,填写折让金额和对应税额,系统生成的红字发票金额为折让金额而非原发票全额。
红字发票冲红第四步:信息表填写常见错误排查
信息表填错比蓝字发票开错更麻烦,因为系统校验严格,任何一项不匹配都会打回,整理几个高频错误场景:
- 金额填写不一致:红字发票金额必须等于原蓝字发票剩余金额,例如原发票金额10000元,已经冲红3000元,再冲红时必须填7000元,不能填10000元。
- 蓝字发票号码或代码输入错误:信息表与蓝字发票的代码、号码必须严格对应,错一位数字即校验失败。
- 申请方选择颠倒:购买方已抵扣情况下,销售方擅自发起冲红会被系统拦截。
- 冲红原因勾选错误:销货退回和开票有误在税务处理上合规性不同,按实际业务类型选择,不能随意套用。
遇到信息表审核不通过,登录电子税务局【红字发票信息表查询】模块查看“不予审核通过原因”字段,系统会给出具体的错误描述,按提示修改后重新提交,上海地区的纳税人若在数电票操作中有个性化问题,可拨打12366并按“6”键转数电票专线咨询,但这个电话经常排队,建议优先查看国家税务总局公告中的操作指引。
红字发票冲红第五步:作废与冲红的选择
很多新手分不清“作废”和“冲红”,这里给出一个明确的决策清单:
- 当月发现开错且发票未交付:直接作废,收回所有联次加盖“作废”印章
- 当月发现开错但发票已交付:收回原发票后作废,同时需购买方在发票系统确认未认证
- 跨月发现开错:必须冲红,不可作废
- 购买方已认证抵扣:只能冲红,且购买方发起申请
- 部分退货或折让:只能冲红,按折让金额开负数发票
作废和冲红的税务后果也有区别,作废发票意味着原发票彻底作废,不占用开票额度;冲红则会在申报表中体现为销项负数,系统会留痕,据税务系统运行数据显示,频繁冲红的企业会被纳入开票异常监控名单,触发风险提示,业内专家指出,正常经营企业每月冲红比例控制在开票总量的低个位数百分比是比较健康的水平。
红字发票冲红后的账务与申报处理
开完红字发票不等于事情结束,后续处理如果漏做,申报时会出现比对异常。
账务处理要点
红字发票的账务处理是原分录的红字冲销:
- 借:应收账款(红字),贷:主营业务收入(红字),贷:应交税费—应交增值税(销项税额)(红字)
- 若已结转成本,需同时做成本转回分录
- 若属于销售折让,仅冲减收入部分,不动成本
增值税申报表填写
开具红字发票当期,在增值税纳税申报表附列资料一中,系统会自动读取红字发票数据,填入“本期发生额”的负数栏次,无需手工填报,但务必核对系统自动生成的数据与红字发票汇总金额一致,这里提醒一点:红字发票的税率必须与原蓝字发票相同,例如原发票是13%税率,红字发票也必须是13%,不能因为当前政策调整而改用新税率。
红字发票常见问题解答
Q1:红字发票怎么开?需要什么资料?
在开票系统或电子税务局中找到对应蓝字发票,提交冲红申请即可,所需的资料主要是原蓝字发票的代码和号码,若购买方已抵扣,还需要对方配合在系统中做红字确认,全程无纸化操作,不需要递交纸质材料到税务局。
Q2:红字发票信息表填错怎么办?
信息表填错分两种处理方式:若信息表尚未审核通过,直接在“红字发票信息表查询”中作废该信息表并重新填开;若审核已通过,但尚未开具红字发票,可联系主管税务机关运维处理撤销信息表;若红字发票已经开出,则不能作废信息表,只能再开一张红字冲红这张红字发票,也就是俗称的“红冲红”,实践中操作繁琐建议尽量避免。
Q3:红字发票跨年还能冲红吗?
可以,红字发票不受年度限制,跨年冲红是正常业务,根据税法规定,发生销售退回或折让时可以随时开具红字发票,不受时限约束,但需要注意,跨年冲红涉及以前年度损益调整的,需要通过“以前年度损益调整”科目核算,并在企业所得税汇算清缴申报时如实填入相应栏次。