股权转让的个人所得税,通俗说就是“卖股权赚了钱,得先交一笔20%的收益税”,这笔钱由转让方掏,但实务中多数由受让方代扣代缴。
搞清楚这笔税怎么算、什么时候交、怎么申报,比纠结“能不能避税”更有用,下面按照交易场景拆开讲,你对照自己的情况找对应段落就行。
股权转让个税到底怎么算?先记牢这一个公式
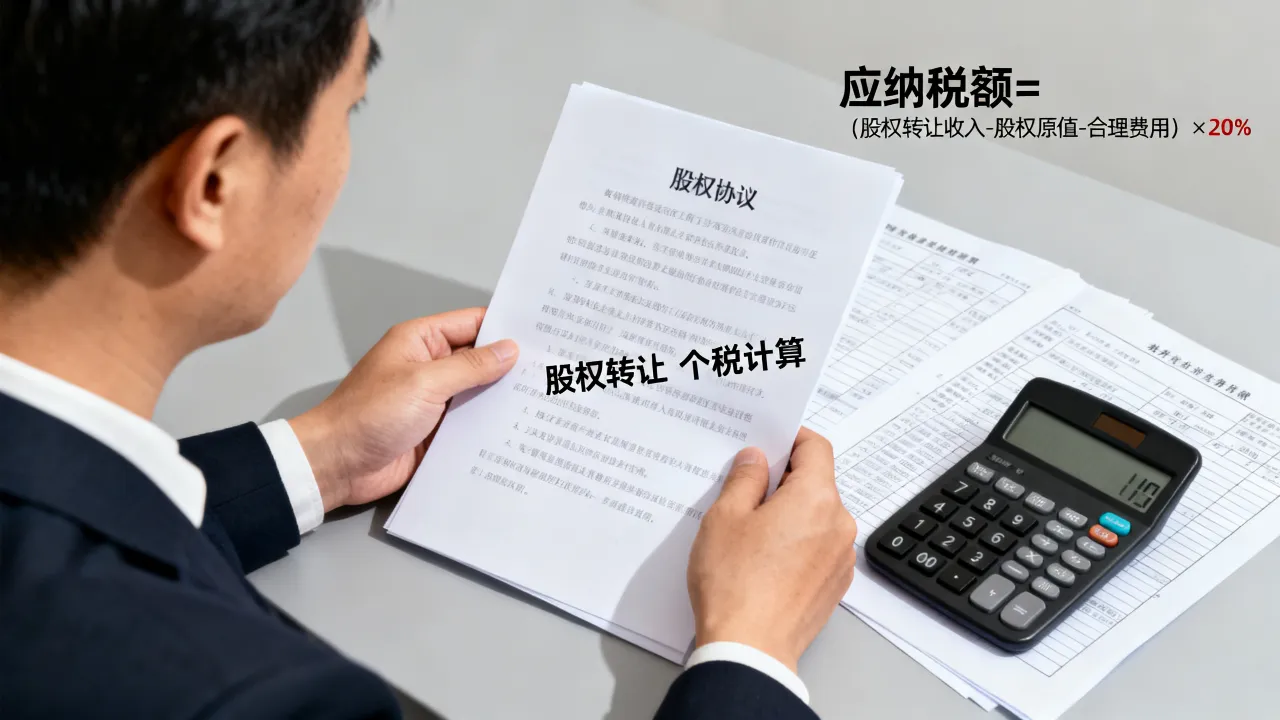
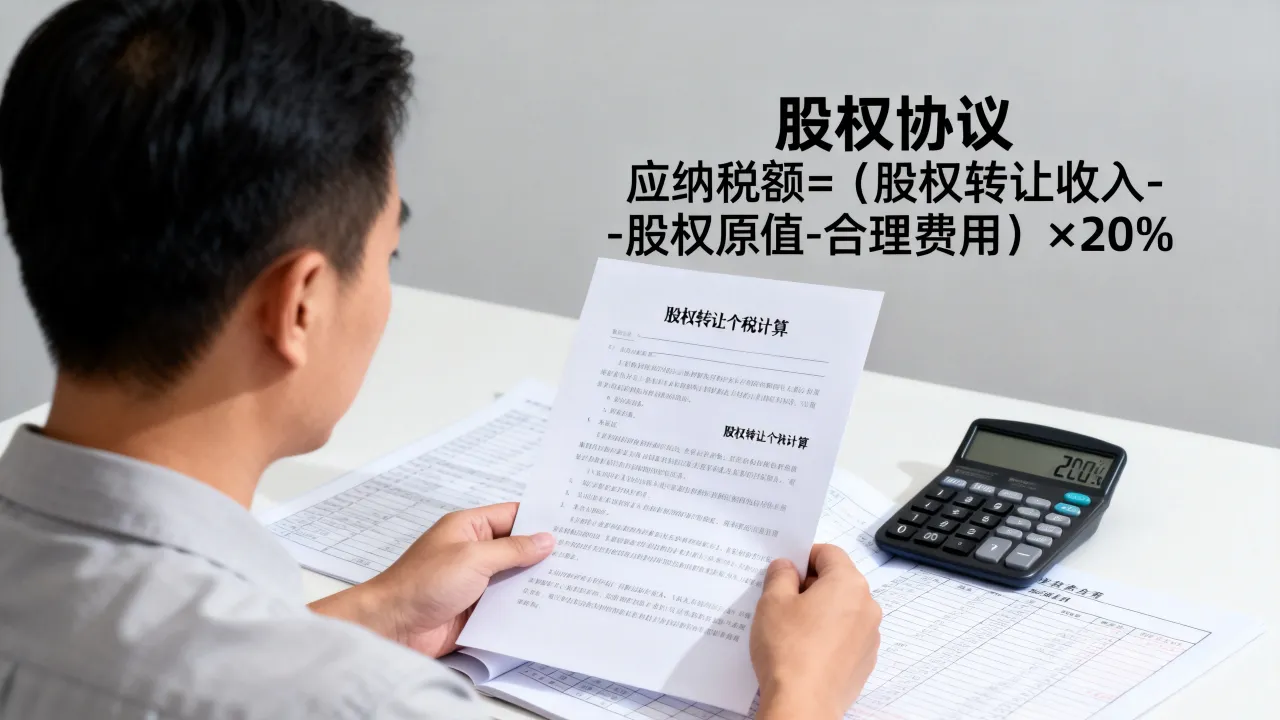
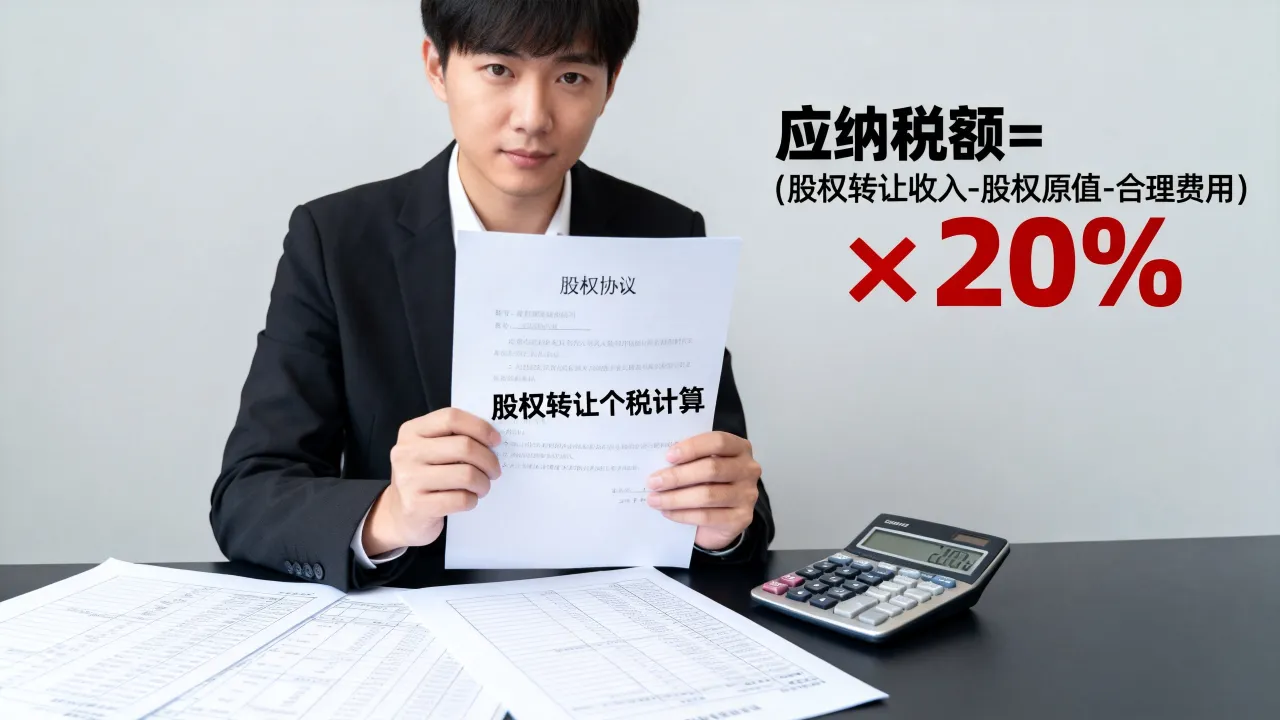
行业内的通用算法是:应纳税额 =(股权转让收入 – 股权原值 – 合理费用)× 20%,这个公式里三个变量,每一项都藏着容易被忽视的细节。
收入不是“合同写多少就是多少”
这里说的“收入”,指转让方因转让股权而取得的全部经济利益,包括现金、实物、有价证券等,行业共识认为,税务机关在核定收入时会遵循“公允价值”原则。
如果交易价格明显偏低,且无正当理由,税务局不会参考合同金额,实务中常见的正当理由有两个:
- 国家政策调整或企业注销清算导致的被动转让
- 三代以内直系亲属之间的继承或赠与
除这两种情形外,其他低价转让几乎都会被“重新核定”,所谓重新核定,常见方式是:参考企业账面净资产、评估公司出具的评估值、或者同行业可比公司的市盈率。
股权原值:不是简单“当时花了多少钱”
这里的“原值”,指取得股权时的实际付出,但不同取得方式,计算口径差别很大。
- 现金出资取得:按实际支付的出资款计算
- 未实际出资或出资不实:按实际到位资金计算,溢价部分无法计入原值
- 继承或赠与取得:按继承或赠与时的公允价值确定
- 资本公积转增注册资本:转增部分视同分配,需先缴税再确认原值
很多人误以为“我当初认缴了100万就是原值100万”,这是误解,认缴不等于实缴,若没有实际打款记录,原值很可能按0计算。
合理费用:能扣除的项目真的有限
合理费用指与股权转让直接相关的税费,主要包括转让时缴纳的印花税、中介服务费、资产评估费,注意,个人借款、公司债务、未来对赌条款相关的潜在支出,均不属于合理费用。
举个例子:你以100万买入某公司股权,现以300万卖出,支付中介费5万、印花税0.15万,应纳税所得额 = 300 – 100 – 5.15 = 194.85万,个税 = 194.85万 × 20% = 38.97万。
不同场景下的个税差异:别找错计算口径
股权转让不是只有“个人卖给个人”这一种形态,接触最多的三个场景,分别有对应的规则细节。
个人转让给个人(最常见的熟人交易)
这类股权交易多发生在朋友、前同事、合伙人之间,核心争议点集中在“股权转让平价转让税务局认可吗”,如果公司净资产为正数,平价转让几乎不可能通过审核。
公司账面上有100万未分配利润,你持有40%股权,净资产份额就是40万,这种情况下,你以0元或1元转让,税务局大概率会参照净资产份额核定收入,按40万计算个税。
解决思路有两种:先分红再转让(先缴纳分红个税,再转让时降低净资产),或通过资产评估压低净资产份额。
企业回购个人股权(对赌失败或离职退出)
公司用账面资金回购股东股权,在法律上完全允许,税务上的处理逻辑是:公司将回购款支付给个人,个人按“财产转让所得”缴纳20%个税,公司作为扣缴义务人。
实务提示:如果回购价格高于当初出资额,差额部分全额计税,如果回购价格等于出资额,且公司净资产没有增长,通常不会产生个税。
股权代持还原(名义股东转给实际股东)
这种情形近年相当一部分地区税务执行口径已明确:若代持关系成立,还原过程不征收个税,但需要提交真实、完整的代持证据链,仅凭一纸代持协议,大多数情况下不被税务机关认可,缺少“实际出资流水”“分红走账记录”“股东间往来邮件”等佐证材料,很容易被认定为“名为代持、实为转让”。
申报流程与缴税时间:最容易忽略的实操环节
签订股权转让协议后,不是说“钱到账了再申报”,个人股权转让个税的纳税义务发生时间为股权转让协议签订生效的当天,如果受让方已支付部分款项,或股权已办理工商变更登记,同样视为纳税义务发生。
先去税务局,再去市场监管局
现在多数城市的执行口径是“先完税,后变更”,个人转让非上市公司股权,操作路径如下:
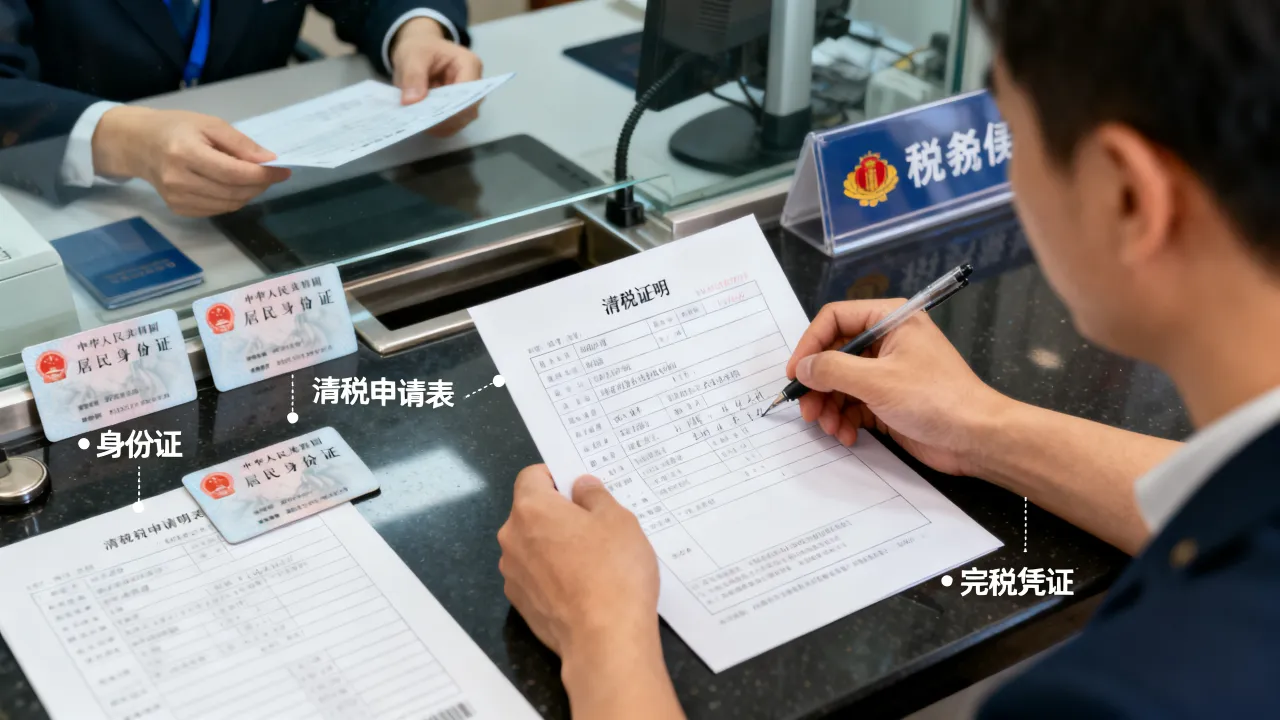
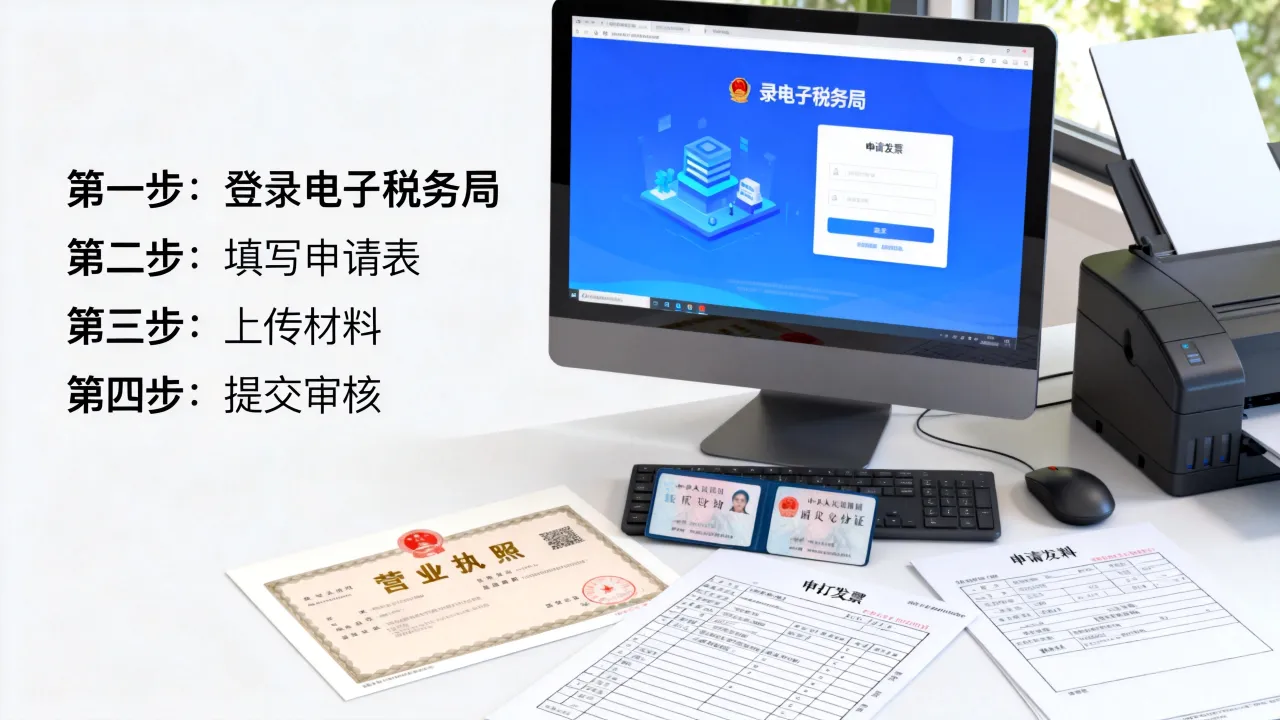
- 受让方或转让方携带股权转让协议、公司章程、财务报表、双方身份证明,到被投资企业所在地主管税务机关办理申报
- 税务机关审核转让价格是否公允,出具《个人股权转让完税证明》或《个人股权转让涉税事项调查表》
- 凭完税材料到市场监管局办理股东变更登记
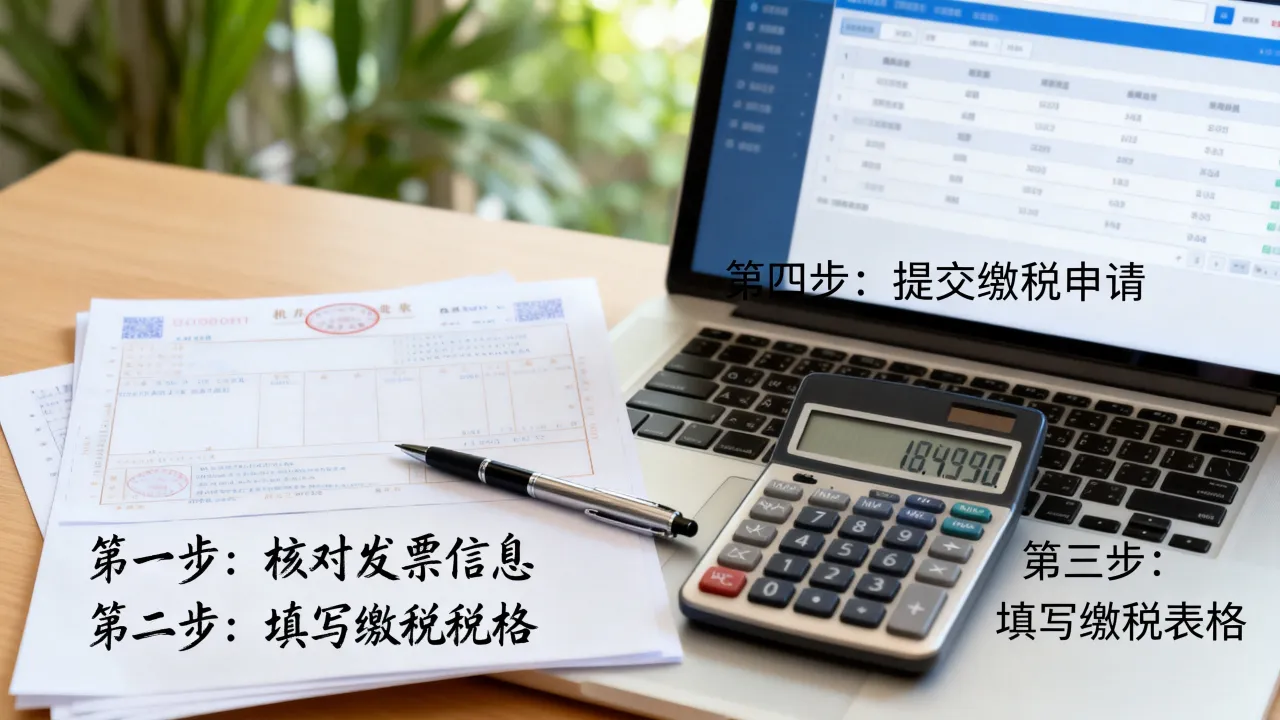
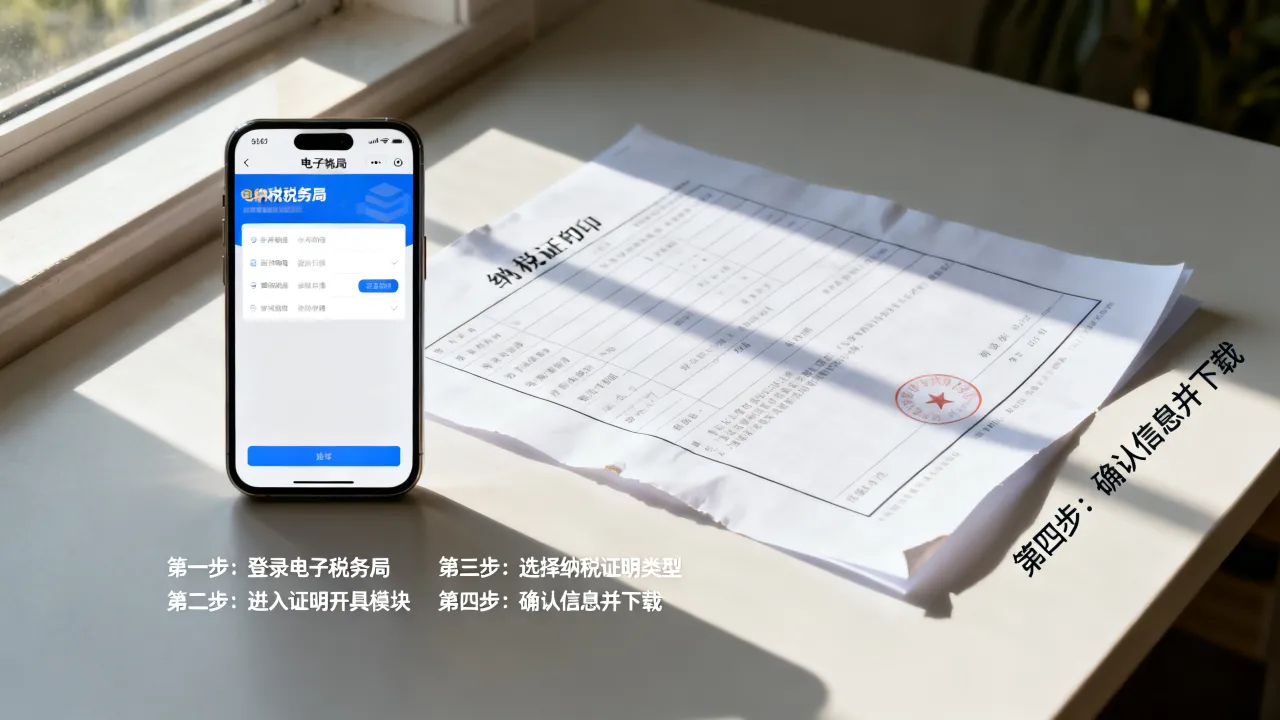
目前全国多地已打通“一网通办”系统,申报流程网上就能提交,登录自然人电子税务局(网页版或手机App),进入“股权转让”模块,填写《个人所得税自行纳税申报表(A表)》,系统会自动校验净资产、注册资本等信息。
转让方不缴税,受让方有什么风险?
实务中经常出现“转让方不肯交,受让方怕节外生枝”的情况,从征管角度看,受让方作为支付方,负有代扣代缴义务,若受让方未扣缴个税,且转让方也未自行申报,后续税务机关追缴税款时,双方都可能面临滞纳金和罚款。
比较稳妥的操作:在股权转让协议中明确约定“个税由受让方代扣代缴”,并在支付转让款时直接扣除个税部分,这样受让方把钱打出去,税也同步缴了,后续没有隐患。
股权转让税收筹划的三个方向(合法边界内)
如果你觉得税负偏高,先别急着找“阴阳合同”,2026年税务征管系统已实现与工商、银行信息互通,用低价合同来做低税负的空间越来越小,合规的方向主要是这三种。
利用“正当理由”完成低价转让
前面提到三代以内直系亲属之间可低价转让,这是政策明文认可的路径,父母将股权低价转给子女,属于继承和赠与的延伸,税务机关普遍接受。
但配偶之间、兄弟姐妹之间、姻亲之间,各地执行有差异,部分省市口径较宽松,部分则严格要求“直系亲属”限定为父母、子女、祖父母、外祖父母、孙子女、外孙子女,操作前务必查清被投资企业所在地税务执行口径。
先减资,再转让
如果公司有大量未分配利润,直接转让股权时,这部分利润对应的净资产会被计入核定收入,操作上可以考虑先做减资退出,拿回部分出资款和利润,再转让剩余股权,减资退出的利润分配部分适用20%股息红利税率,与转让收入适用同一税率,但效果在于压缩了净资产基数,降低了转让环节的核定金额。
运用区域性税收优惠政策(需严谨对待)
某些地区对个人股权转让产生的个税提供地方财政返还,例如按实缴个税的一定比例给予财政奖励,这类政策不属于免税,属于地方财政奖补,稳定性不高,选择这一路径时,重点审查该政策是否有正式红头文件、执行年限、兑付保障机制。
数据对比:自然人直接转让 vs 持股平台转让
2025年新《公司法》实施后,通过有限合伙企业或有限责任公司作为持股平台间接持股的企业数量明显增加,两种持股结构下的个税处理差异较大,先用表格做一个直观对比:
| 对比项目 | 自然人直接持股 | 有限合伙持股平台 |
|---|---|---|
| 转让环节税率 | 20%(财产转让所得) | 合伙人为自然人的,按经营所得5%-35%超额累进或财产转让所得20%(视当地口径) |
| 股息红利分配 | 20%(股息红利所得) | 多数地区按20% |
| 纳税时点 | 股权转让协议生效日 | 合伙企业实际分配日或年度汇算清缴日 |
| 工商变更流程 | 需办理股东变更 | 只需变更有限合伙份额 |
| 地方奖补适用性 | 较难 | 较易,但政策稳定性需要评估 |
从税负结构来看,自然人直接持股的转让环节税负相对简单、确定性高,持股平台在股息分配节奏、地方区域选择上有操作空间,但涉及经营所得的累进税率,需要测算具体规模。
Q&A:股权转让个税高频疑问
股权转让平价转让税务局认可吗?公司账面是亏损的,可以平价转吗?
公司账面亏损或净资产为负时,平价转让的合理性更高,税务机关核定时,净资产为负意味着股权对应的资产价值趋近于0,平价转让通常被认可,但若公司名下持有房产、土地或大额未入账的无形资产,账面亏损不能真实反映股权价值,税务局可能要求重新评估。
亲属之间零元转让股权,需要交个税吗?
配偶、父母、子女、祖父母、外祖父母、孙子女、外孙子女之间的零元转让,属于有正当理由的低价转让,无需缴纳个税,操作时需准备亲属关系证明(户口本、出生医学证明等)及股权转让协议,其他亲属如兄弟姐妹之间的零元转让,各地执行口径不一,建议提前咨询被投资企业所在地税务机关。
公司代扣了个税,但没给个人完税凭证,怎么查?
扣缴义务人代扣个人所得税后,个人可登录自然人电子税务局网页端,进入“特色应用”或“纳税记录开具”模块,查询并下载本人的个人所得税完税记录,若代扣信息未同步,可联系扣缴义务人确认申报状态,或拨打主管税务机关对外公开的咨询电话核实,实务中,因扣缴义务人申报延迟或漏报导致完税记录缺失的情况并不少见,发现后应要求扣缴义务人及时更正申报。