交易性质、纳税人身份、申报动作,只要你的合同或账簿属于政策列明的免税清单,或者在申报前完成了特定备案,税款就能直接归零。很多财务朋友把减免想复杂了,以为要审批要等待,实际上多数情况下,减免是“申报即享受”,系统里勾对代码就行,这篇文章把2026年还能用的减免路子捋清楚,也把容易踩的坑指出来。
印花税减免政策怎么用到自己身上
印花税税目就那么十几个,但减免条款散落在不同文件里,行业共识是:减免逻辑分两种,一种是“对事不对人”,比如农产品购销合同天生免税;另一种是“对人不对事”,比如小微企业在特定金额内享受减半,搞混了,申报时就会选错减免性质代码,导致税务局打电话来问询。
小微企业印花税减免怎么申报
如果你是小型微利企业,2026年继续享受印花税减半征收的优惠,这个政策原本有执行期限,但财政部和税务总局近年已多次延续,业内专家指出,该优惠大概率会作为长期制度保留,申报路径如下:
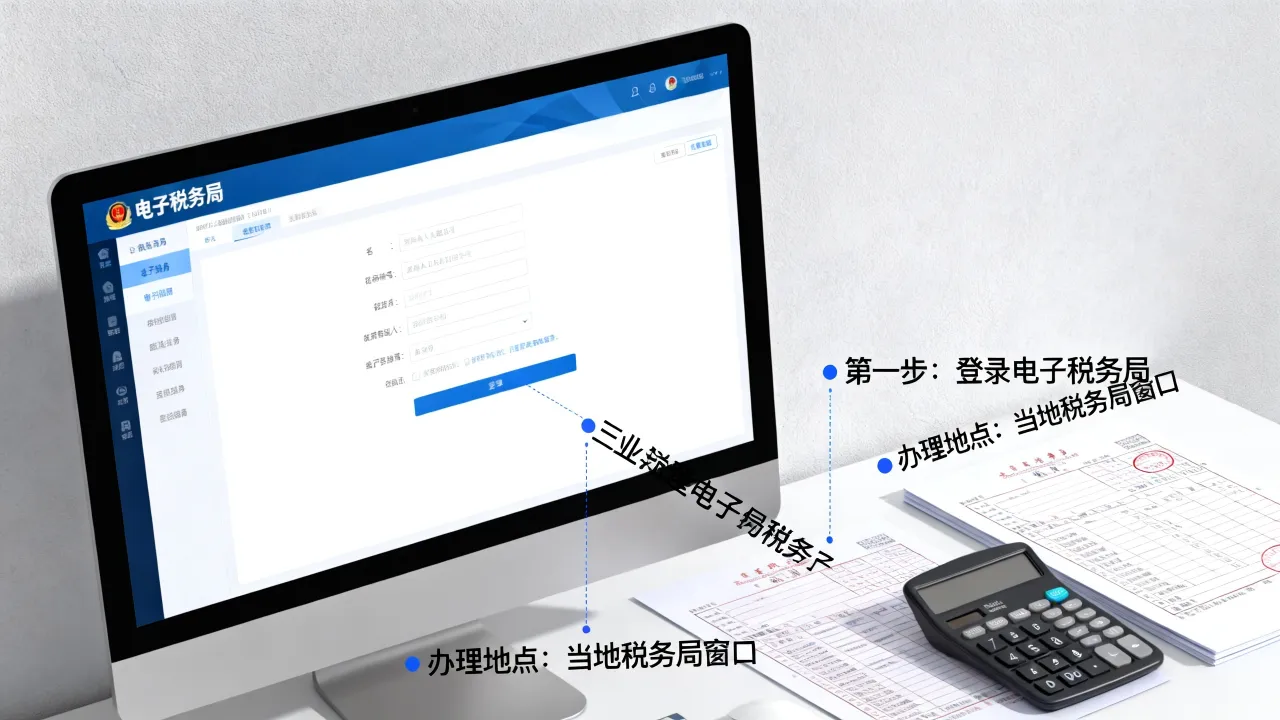
- 登录电子税务局,进入“财产和行为税合并纳税申报”模块
- 先完成税源信息采集,在“减免性质代码”栏选择“小微企业普惠性减免”
- 系统会自动计算减半后的税款,无需人工填写减免金额
- 如果系统未自动带出,检查是否已完成企业所得税小型微利企业备案
这里有个常见盲区:印花税减半只针对实收资本(股本)和资本公积合计金额,以及应税合同和产权转移书据,账簿上的其他项目不适用。“正常经营的小企业,每年能省下几百到几千块不等,看合同量,但千万别为了省税把合同拆成两份,那是偷税,不是筹划。”
增值税小规模纳税人比小微企业多一档优惠
增值税小规模纳税人在2026年依然享受印花税减半征收,和小微企业优惠不
哪些合同自带免税属性
印花税法里明确列了法定免税凭证,这部分不需要额外备案,申报时选“01119999”类代码就行,按实务经验,最常用的是这几项:
- 个人买卖住房的产权转移书据
- 个人与电商平台签订的电子订单(非实物商品交易除外)
- 与农民专业合作社签订的农产品购销合同
- 金融机构与小型微型企业签订的借款合同
- 技术开发合同(仅限研发活动,技术服务不沾边)
“上一次被人问懵的场景:技术开发合同必须经科技行政主管部门认定登记后才免税,很多人拿着技术转让合同来申报,以为免税,结果被要求补税,所以别只看合同名字,要看实质条款和登记状态。”
房屋买卖印花税谁来交,能免吗
住宅交易里,买卖双方都不用交印花税,这是2008年以来的暂免政策,2026年依然有效,但非住宅(商铺、写字楼、车位)交易,印花税照收,税率万分之五,买卖双方各交各的,别被中介一句“房子都没税”带偏,那说的是住宅。
房屋买卖印花税减免条件和标准
住宅免印花税的条件只有一个:用途是居住,房本上写着“住宅性质”就够格。
- 买方:免印花税,也免契税外的其他持有环节税
- 卖方:免印花税,但增值税、个税、土地增值税另算
商铺和车位买卖,印花税怎么算?合同金额乘以万分之五,买卖双方各自承担,举例:一套200万的商铺,卖方交印花税1000元,买方也交1000元,合计2000元,这笔钱在过户时随契税一起刷掉,别漏预算。
继承和赠与场景的印花税差异
法定继承人继承房产免印花税,但直系亲属间赠与房产,赠与人和受赠人都要交印花税,注意:赠与的计税依据是房产评估价,不是市场成交价,实操中,不少人把“赠与免税”记成“零成本过户”,结果在税务局窗口补缴了印花税和契税才办成,来回耽误时间,家族房产转移走继承最省税,走赠与大概率不划算。
印花税减免申报实操,手把手算清楚
申报减免的核心动作是“选对减免性质代码”,代码选错,后面全部白搭,以下路径基于税务总局金税四期系统的通用流程。
第一步:判断合同是否在减免清单内
对照印花税法附件《印花税税目税率表》,先确认你的业务凭证属于哪一目,然后去财政部官网查“印花税优惠政策事项清单”,一年更新好几次,以发文日期为准,查不到的合同,默认要交税,别存侥幸心理。
第二步:电子税务局申报操作细节
用户群体依次为企业财务、个体户店主、个人房屋买卖双方,分角色说:
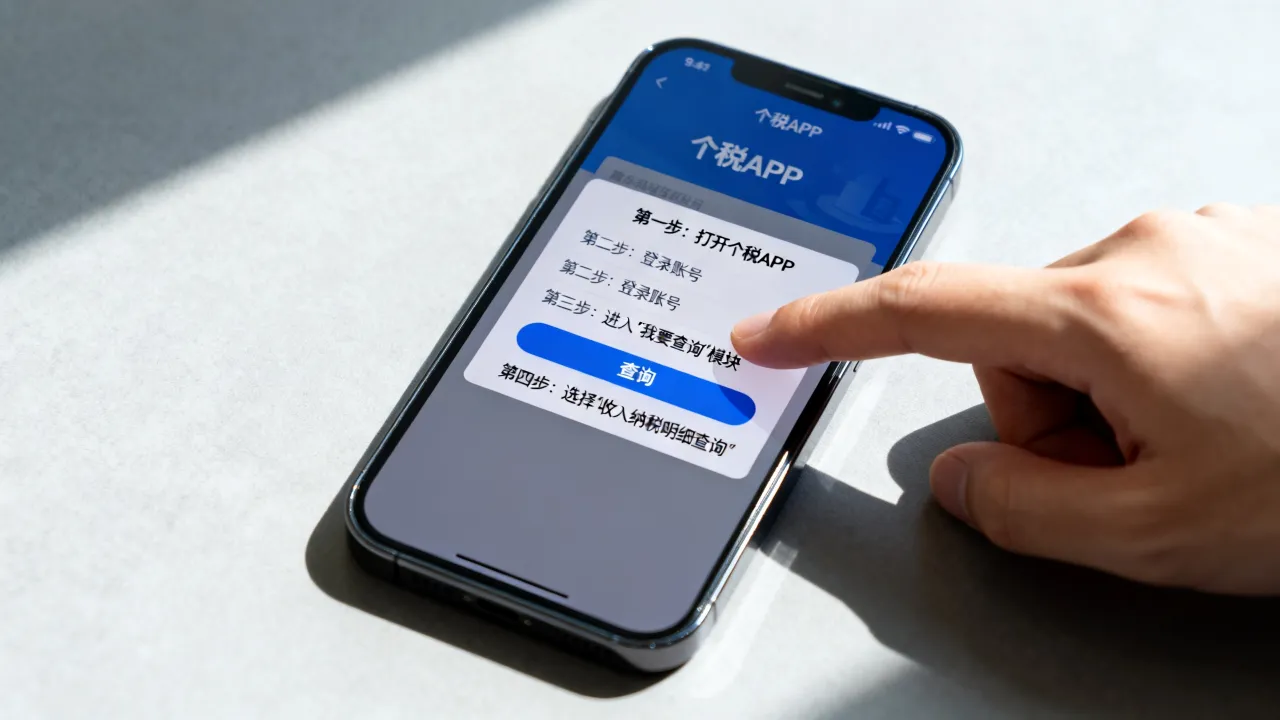
企业财务: 进入“财产和行为税合并纳税申报”,点“税源采集”,新增一条税源信息,合同编号、签订日期、计税金额逐项填好,然后在减免性质代码里选对应的政策条框,印花税的计税金额是含税还是不含税?有争议,税法规定按合同列明的金额,未单独列明增值税税额的,按含税金额计税,所以签合同时,最好把增值税额单独列一行,能合理降低印花税计税基数。
个体户店主: 多数省份已实现“一键零申报”,如果你的合同全部免税,申报页面会直接显示应纳税额为零,但零申报不等于不申报,系统记录的申报次数比税额更重要,连续未申报,会触发“未按期申报”的违法违章记录,即使最后税额为零,也可能罚款,统计数据显示,这类非主观漏报在基层税务机关的日常管理案例中占有一定比例。
个人买房: 住宅过户时,税务窗口会直接免掉印花税,不需要额外申请,非住宅过户,直接按合同金额缴税,也没有“减免”环节。
第三步:备查资料要留多久
减免申报后,相关凭证(合同原件、认定文件、身份证明)要留存备查,行业共识是保存5年,和账簿保存期限一致,电子合同同样有效,打印件加盖公章即可,国税总局的征管规范只要求“留存备查”,没有指定格式,但建议按年度归档,别等抽查时翻箱倒柜找不着。
印花税减免常见疑问快答
问题1:印花税减免政策2026年有变化吗?
印花税法2022年7月1日施行至今,整体框架稳定,两次延续的小型微利企业减半政策,按往年节奏大概率继续执行,但官方文件没出台前,申报时以电子税务局自动带出的优惠为准,空想政策变化没意义,系统显示什么,就按什么报。
问题2:电子合同交印花税吗,能减免吗?
电子合同属于“书面合同”,需要交印花税,没有额外减免,但个人与电商平台订立的电子订单免税,这是为了支持网络零售设立的专项优惠,企业之间通过电子邮件、OA系统签的采购合同,不适用这条,按正常税率交。
问题3:免印花税的合同还需要申报吗?
需要,纳税申报是法定义务,免税只是免税额,不免申报动作,不申报,系统会显示“未申报”,记录在案,实务中,有企业连续三个申报期未申报,被税务局列为风险纳税人,虽然最终补报后税款为零,但解锁风险要写情况说明、提供合同副本,来来回回折腾了半个月,每季度申报期结束后,顺便检查一下当季合同台账,把免税合同的申报补上,省得日后麻烦。