新设企业在筹建期间发生的费用,会计处理统一计入“管理费用——开办费”科目,税务处理上则可以选择在开始经营之日的当年一次性扣除或作为长期待摊费用分三年摊销。很多创业者拿到第一张发票时都会愣住——房租、装修、注册费、刻章费,一堆杂七杂八的票据不知道该往哪个科目里塞,别急,这篇文章把开办费的核算讲透,从科目选择到税务申报,一步不落。
开办费计入什么科目
开办费的定义范围,行业内共识是:企业从批准筹建之日起,到正式开始生产经营(包括试生产、试营业)之日的期间内发生的各类费用,简单说,公司拿到营业执照后、开始卖货或接单之前花的钱,基本都算。
会计准则下的科目归属
财政部《企业会计准则——应用指南》明确过口径,筹建期间发生的费用,不再走“长期待摊费用”的老路,而是直接计入“管理费用——开办费”科目,这套规则适用的是执行《企业会计准则》的企业,多数规模以上公司、上市公司都在这条线上。
但小企业要另看一套规则,执行《小企业会计准则》的企业,开办费的处理相对灵活,可以一次性计入“管理费用——开办费”,也可以先归集到“长期待摊费用——开办费”,再在开始经营之日后分期摊销,行业共识认为,小企业为了简化核算,多数情况下会直接计入管理费用,省去摊销环节的麻烦。
筹建期间和经营期间的判断标准
很多会计容易在这个时间点上犯迷糊。“开始生产经营之日”到底怎么界定?业内专家指出,要按实际业务状态判断,标准有两个,满足其一即可:
- 取得第一笔主营业务收入
- 正式对外营业,比如餐馆开始接待客人、工厂开始投料生产
举个例子,某贸易公司注册后先租了办公室、购置了办公家具,这期间花的钱全部算开办费,三个月后签下第一单销售合同并开了第一张发票,从开票之日起,之后发生的房租工资就属于正常经营费用,不能再往开办费里归集了。
新公司开办费怎么做账
实操层面,账务处理的分录其实很直观,筹建期间每发生一笔费用,正常记账即可。
费用发生时
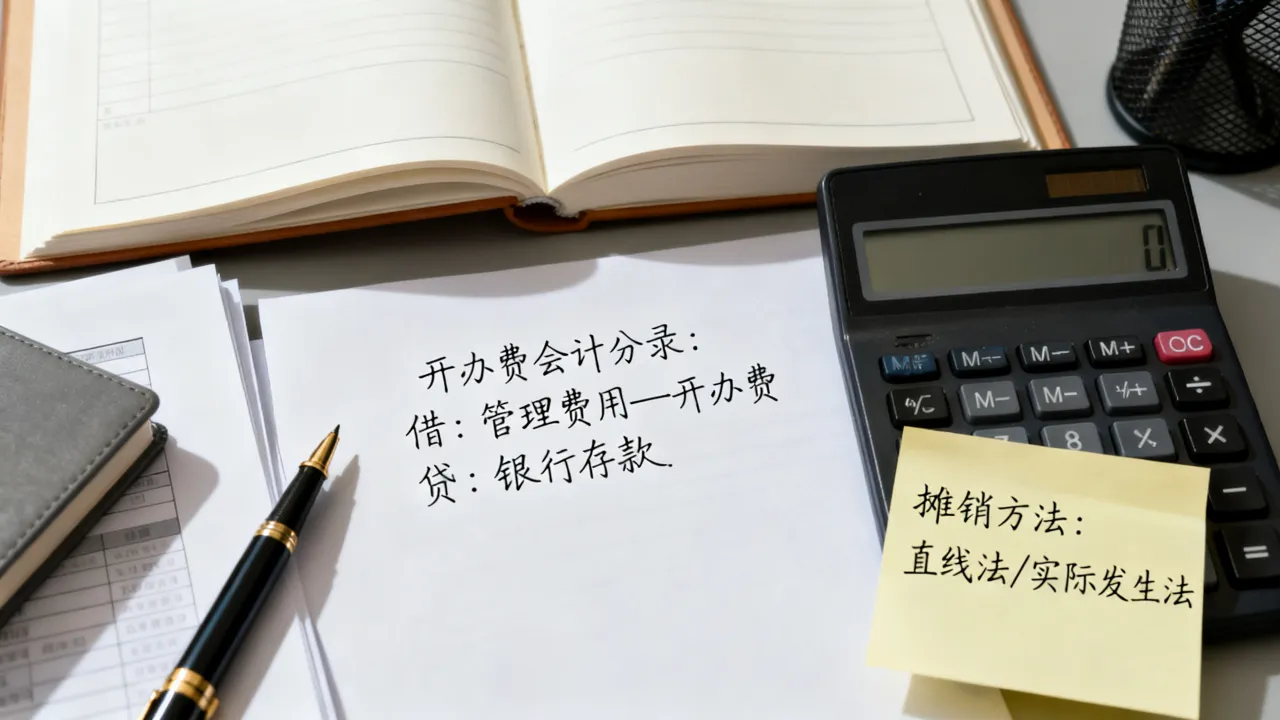
借:管理费用——开办费 贷:银行存款/库存现金/应付账款
这里有个细节值得注意:如果筹建期间设置了独立的账套,费用先在“管理费用——开办费”归集,等到开业当月,需要做一笔结转:
借:本年利润 贷:管理费用——开办费
这样处理,开办费在利润表上就直接体现了,不需要摊销,也不会沉淀在资产负债表里变成“资产”。
账务处理的三种常见情形
现金报销。 老板垫钱买了办公桌、绿植、饮水机,凭发票报销时直接做上述分录即可。
筹建期发工资。 筹建期间聘用临时人员或核心团队提前到岗,工资薪金照常计入开办费,分录照旧,只是贷方对应“应付职工薪酬”。
筹建期利息收入。 需要注意的是,筹建期间银行账户里如有资金产生了利息收入,可以冲减开办费,但实务操作中金额通常不大,直接做如下处理:
借:银行存款 贷:管理费用——开办费(红字或蓝字冲减均可)
开办费包含哪些内容
常见的开办费明细,按业务场景罗列如下:
- 注册登记类:工商注册费、刻章费、银行开户费、税务登记费
- 场地类:装修费、租金、物业费、水电暖费
- 人员类:筹建人员工资、社保、差旅费
- 办公类:办公用品、家具设备、印刷费
- 其他类:律师费、会计师咨询费、广告宣传费、业务招待费
需要特别提醒的是,以下支出不属于开办费核算范围:
- 取得固定资产、无形资产、投资性房地产的支出——这些要单独确认资产
- 为取得土地使用权支付的出让金
- 投资者投入的资本及筹资活动产生的手续费、利息
- 筹建期间因违反法律法规被罚款、罚没的款项
开办费怎么税前扣除
税务处理是开办费核算的另一条主线,处理不当容易给企业留下隐患,企业所得税法的口径,行业共识是遵循《国家税务总局关于企业所得税若干税务事项衔接问题的通知》(国税函〔2009〕98号)的相关规定精神。
两种税前扣除方式
企业在开始经营之日的当年,可以选择以下任意一种方式处理开办费:
- 一次性扣除:将全部开办费在开始经营之日的当年计入费用,一次性在企业所得税税前扣除
- 分期摊销:作为长期待摊费用,在不短于3年的期限内摊销扣除
选择一次性扣除的好处是前期亏损额增大,可以尽早弥补亏损,尤其是初创期前几年盈利预期不明的企业,一次性扣除更划算,选择三年摊销则适合预计前期盈利较好的企业,可以平滑各年度利润,避免某一年利润波动过大。
筹建期亏损的弥补年限问题
这里有一个容易踩坑的政策细节,按照企业所得税法规定,亏损弥补年限最长不得超过5年(高新技术企业和科技型中小企业为10年),但开办费一次性扣除后形成的亏损,弥补起算年度是从开始经营之日的当年算起,实际操作中,部分税务机关对筹建期形成的亏损是否计入弥补期限存在不同看法,稳妥的做法是,在年度汇算清缴时主动与主管税务机关沟通,确认筹建期亏损的弥补方式。
发票合规要求
筹建期费用发票也是税务稽查的重点关注区域,需要满足以下基本要求:
- 发票抬头必须与公司全称一致,不能使用个人名称或简称
- 发票日期应在筹建期间内,开业后的发票不能作为开办费入账
- 大额支出(如装修费、设备购置)必须有合同、付款凭证、验收记录作为佐证
- 定额发票需附带销货清单或消费明细
开办费核算的常见错误与改进建议
实务中,开办费核算出错的地方挺集中,对照自查,可以帮企业少走弯路。
高频错误清单
- 混淆资本性支出与收益性支出:把装修费、设备购置费等本应资本化的支出全部计入开办费,导致资产账面价值缺失,后续折旧无从谈起
- 筹建期时间界定不清:把签署租房合同之前发生的费用也纳入开办费,或者把开业后的费用继续归入开办费
- 科目使用不规范:部分会计仍在使用“递延资产——开办费”或“长期待摊费用——开办费”科目,与新准则口径不一致
- 票据管理混乱:筹建期发票不齐全,待摊费用等凭证缺失,导致汇算清缴时无法税前扣除
实操改进建议
筹建期的账务管理,建议按以下步骤梳理:
- 开设独立的筹建期费用台账,按费用类别分类登记,做到每一笔支出对应一张发票和一份合同
- 确定“开始生产经营之日”时,用书面文件(如第一笔销售合同、开业通知等)留存证据,避免事后争议
- 在开业当年进行企业所得税汇算清缴时,用附表形式详细列示开办费明细,方便税务机关核查
- 所有开办费支出尽量通过对公账户支付,减少现金交易,增强凭证链的完整性
一个小型贸易公司的开办费核算实例
假设某贸易公司2026年1月注册,3月1日取得第一笔销售收入,筹建期间发生费用如下:
| 费用项目 | 金额(元) | 处理方式 |
|---|---|---|
| 工商注册及刻章费 | 1,200 | 计入管理费用——开办费 |
| 办公室半年租金 | 36,000 | 计入管理费用——开办费(租金跨期需按月分摊) |
| 办公家具购置 | 18,000 | 计入固定资产,折旧年限5年,不纳入开办费 |
| 装修费 | 25,000 | 计入管理费用——开办费(金额较小,一次性处理) |
| 筹建期人员工资 | 21,000 | 计入管理费用——开办费 |
| 差旅费 | 3,200 | 计入管理费用——开办费 |
开业后,开办费合计86,400元(不含家具购置),企业选择一次性税前扣除,会计分录为:开业当月将开办费结转本年利润,汇算清缴时做纳税调减处理,这样处理,开业当年账面亏损增加86,400元,若企业符合弥补条件,该亏损可在后续5年内用税前利润弥补,相应减少企业所得税负担。
开办费核算的Q&A
公司注册前发生的费用能计入开办费吗
可以,公司筹备期间发生的费用,只要与设立公司直接相关,且取得合法有效凭证,均可在公司成立后补入账,常见做法是由发起人或股东垫付,公司成立后凭发票等凭证报销入账,但需要注意,注册前费用若发生在公司名称核准之前,发票抬头可能无法使用公司名称,这类发票在税务处理上存在一定风险,建议预先以“拟设立公司名称(筹)”为发票抬头开具,或在注册完成后由销货方重开发票。
开办费摊销年限是几年
执行《小企业会计准则》的企业,开办费可按三年摊销;一次扣除和三年摊销的选择标准之一,是看企业前期盈利预期,如果企业预计前两年利润有限,选择一次性扣除可以将亏损向后结转,最大限度利用亏损弥补政策,若预计开业首年即有可观利润,选择三年摊销可以平衡税负,具体选择宜结合企业盈利预测和现金流状况综合判断,并无统一标准。
筹建期间取得专用发票能抵扣吗
一般纳税人在筹建期间取得增值税专用发票,只要用于可抵扣项目(如办公用品、装修材料、设备购置),进项税额可以正常抵扣,但用于集体福利、个人消费等不可抵扣项目,进项税额需转出,实际操作中,建议筹建期间就将费用支出区分为可抵扣和不可抵扣两类,分别核算,避免日后进项转出的麻烦,需要注意的是,小规模纳税人在筹建期间取得的专用发票不能抵扣进项,价税合计全额计入开办费。