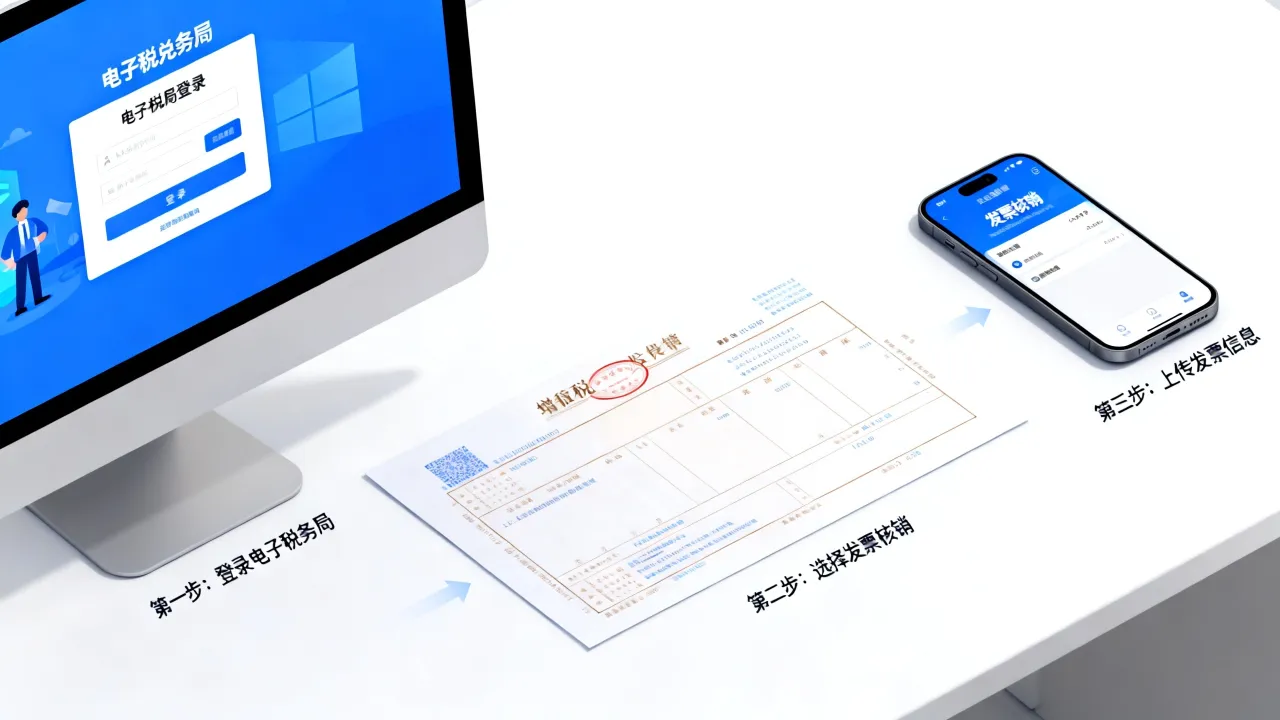
增值税发票核销,就是登录增值税发票综合服务平台或电子税务局完成发票用途确认,全程网上操作,几分钟就能办完,不用跑税务大厅。这一步在税务系统里叫“抵扣勾选”或“用途确认”,直接决定了这张发票能不能抵扣进项税额或办理退税,不少会计第一次听到“核销”这个说法会犯嘀咕,下面按实际操作路径拆开讲。
增值税发票怎么核销:先分清三个概念
税务系统里其实没有一个按钮叫“核销发票”,行业共识认为,大家口中的核销,实际对应三个动作:勾选认证、用途确认、入账确认。
- 勾选认证:适用于增值税专用发票,在增值税发票综合服务平台勾选并完成签名确认。
- 用途确认:适用于全电发票(数电票),在电子税务局税务数字账户里提交确认。
- 入账确认:适用于普通发票,走财务入账归档流程,不涉及抵扣。
需要留意的是,作废和红冲跟核销不是一回事,作废是开票方发现开错后把原发票作废,红冲是通过红字发票冲减错误收入,核销是收票方对发票用途的确认,发生环节完全不同,别放在一起理解。
增值税发票勾选认证步骤:登录到确认全流程
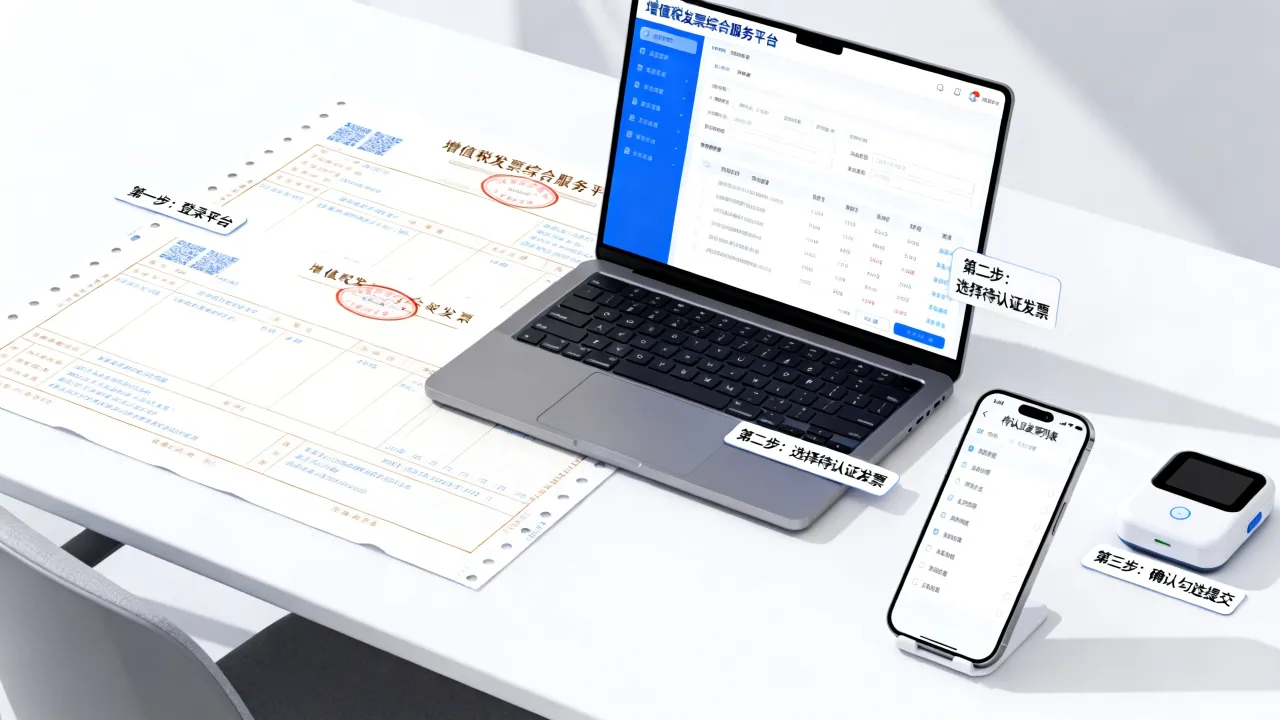
税控设备模式下,增值税专用发票的勾选认证都在增值税发票综合服务平台操作(据国家税务总局相关公告,这是纳税人发票用途确认的官方指定渠道),具体路径如下。
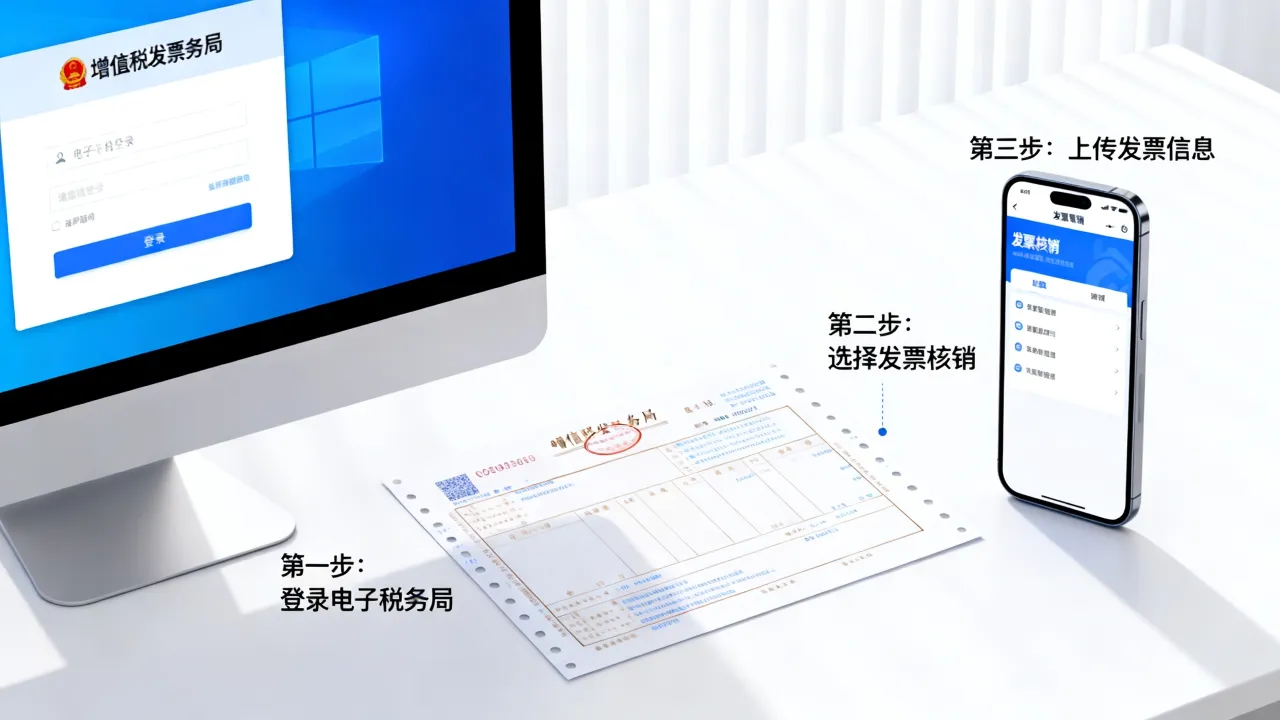
第一步:登录平台并选择所属期
打开浏览器,进入所在省市的电子税务局,从“我要办税—发票使用—增值税发票综合服务平台”点进去;也可以直接访问平台网址,插入税控盘或税务UKey,输入证书密码登录,登录后先核对左上角的“所属期”,确认当前显示的是你要做抵扣的申报期间,如果不对,手动切换到正确属期。
第二步:批量勾选并提交统计
在“抵扣勾选—发票抵扣勾选”菜单中,系统会显示当期收到的全部进项发票,可按开票日期、销售方名称或发票号码筛选,找到目标发票后勾选,票量较大的企业,用“批量勾选”下载Excel模板,填好发票清单再上传,比逐张点击高效得多。
勾选结束后回到抵扣勾选页面,点击“申请统计”,系统自动汇总当期勾选结果,统计完成后,务必核对统计表里的发票份数、金额、税额与账面记录是否吻合,这一步能拦住大部分月底对账时才发现的数据差异。
第三步:确认签名,才算核销完成
点击“确认”按钮后,系统会再次要求插入税控设备并输入证书密码,完成数字签名后发票用途正式锁定,签名后再刷新查看发票状态,显示“已确认”即核销成功,很多新手在这步以为点完统计就结束了,其实少了签名确认,申报系统依然取不到进项数据。
电子税务局核销发票流程:全电发票和税控发票的差异
全面数字化电子发票推广后,越来越多的企业收到的是数电票,这类发票的核销路径与传统专票略有差别。
全电发票的用途确认入口
登录电子税务局后,从“我要办税—税务数字账户—发票用途确认”进入,系统自动带出本期收到的数电票,勾选需要确认的发票,选择用途(抵扣、不抵扣或出口退税),点击“提交”即完成,全电发票不需要税控设备,也不需要安装驱动,用企业身份登录后直接操作,从各地推行节奏看,未来数电票的用途确认会逐步替代综合服务平台的勾选流程,但目前两种方式在过渡期内并行存在。
普通发票与专用发票的核销差异
普通发票不能抵扣进项税,所以不走“勾选认证”环节,一般情形下,企业取得普通发票后,在财务系统入账即可,涉及农产品收购、旅客运输服务等特殊可抵扣项目时,须按税法要求单独计算进项,具体操作以电子税务局业务办理指引为准。
核销时发票状态异常怎么处理
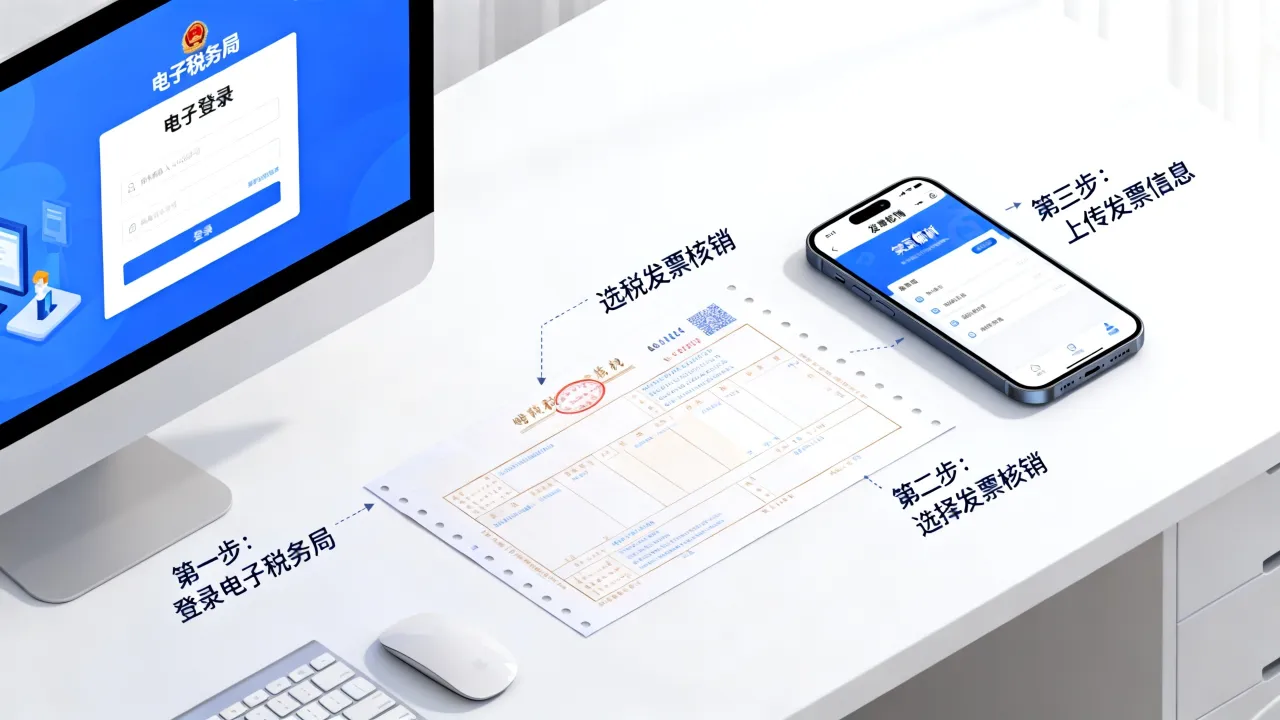
操作平台偶尔会碰到发票勾选不了的情况,先别急着去税务大厅排队,按以下顺序排查。
已作废或已红冲发票无法勾选
发票状态显示“已作废”或“已红冲”,说明对方已经处理掉这张发票,它不可能进入你的抵扣池,此时应联系销售方重新开具合法发票,而不是试图绕过系统,开错票的纠正成本,远小于强行抵扣带来的风险。
跨属期误操作:先撤销统计再重新勾选
在申报期内误勾或选错属期,还有补救空间,路径是:进入综合服务平台“抵扣勾选—统计确认”页面,点击“撤销统计”,系统退回未统计状态,此时可修改勾选清单,重新申请统计并确认签名,这里有一个关键节点:一旦当期申报表已提交,再想改动就非常被动,只能走更正申报流程,耗时耗力,所以每次确认签名前多看一眼属期,比事后补救划算得多。
增值税发票核销常见时间节点与误区
核销不是随时能反悔的操作,时间节点必须卡准。
专票勾选确认应在次月申报期结束前完成,收到3月开具的发票,4月申报期开始后先在综合服务平台勾选并确认,再申报增值税,申报表里的进项税额才能与勾选结果自动同步,如果等到申报表填完才想起没勾选,进项数据拉不出来,当期就得先交税,后面再做进项转回处理,平白增加工作量。
业内专家指出,逾期未确认的发票原则上无法继续抵扣,除非属于国家税务总局规定的客观原因情形,比如真实交易已发生但因系统故障、突发公共卫生事件等导致未能及时勾选,可申请逾期抵扣流程,但这类申请材料要求较高,通过难度也不小。
- 误区一:以为核销等于发票盖章,盖章是开票方的动作,收票方不需要在发票上做任何物理标记。
- 误区二:以为所有发票都要勾选认证,普通发票不走该流程,强行走流程反而会制造账表差异。
- 误区三:以为确认后随时能撤回,签名确认后的发票,在申报前只有一次撤销机会,申报完成后基本锁定。
关于增值税发票核销的高频疑问
Q1:增值税发票核销和作废区别在哪?
两者发生在不同环节,操作主体也不同,作废是开票方在发票开具当月内对错误发票作无效处理,需要收回全联次并注明“作废”字样,核销是收票方在收到发票后确认其用途,决定是否用于抵扣或退税,换句直白的话,作废是“票还没生效”,核销是“票拿来用了”。
Q2:发票勾选确认后还能修改吗?
分阶段处理,申报期开始后,统计确认阶段可以撤销统计并重新勾选;但一旦当期申报表完成提交,勾选结果已经和申报数据绑定,不支持直接修改,需要通过补充申报或更正申报处理,涉及退税的用途确认,错误修改会更加复杂,实际操作中,确认前的核对比确认后的补救省力得多。
Q3:收到发票超过两个多月还没核销,有影响吗?
增值税专用发票自开具之日起360天内(据国家税务总局现行规定)可勾选确认,超过两个月仍在有效期内,理论上照常操作即可,但要关注当期进项数据会一并纳入计算,可能与前期账面产生时间性差异,超过360天的,需按前文逾期抵扣流程申请处理,最稳妥的办法是每月固定一个工作节点把发票核销清干净,不积压。