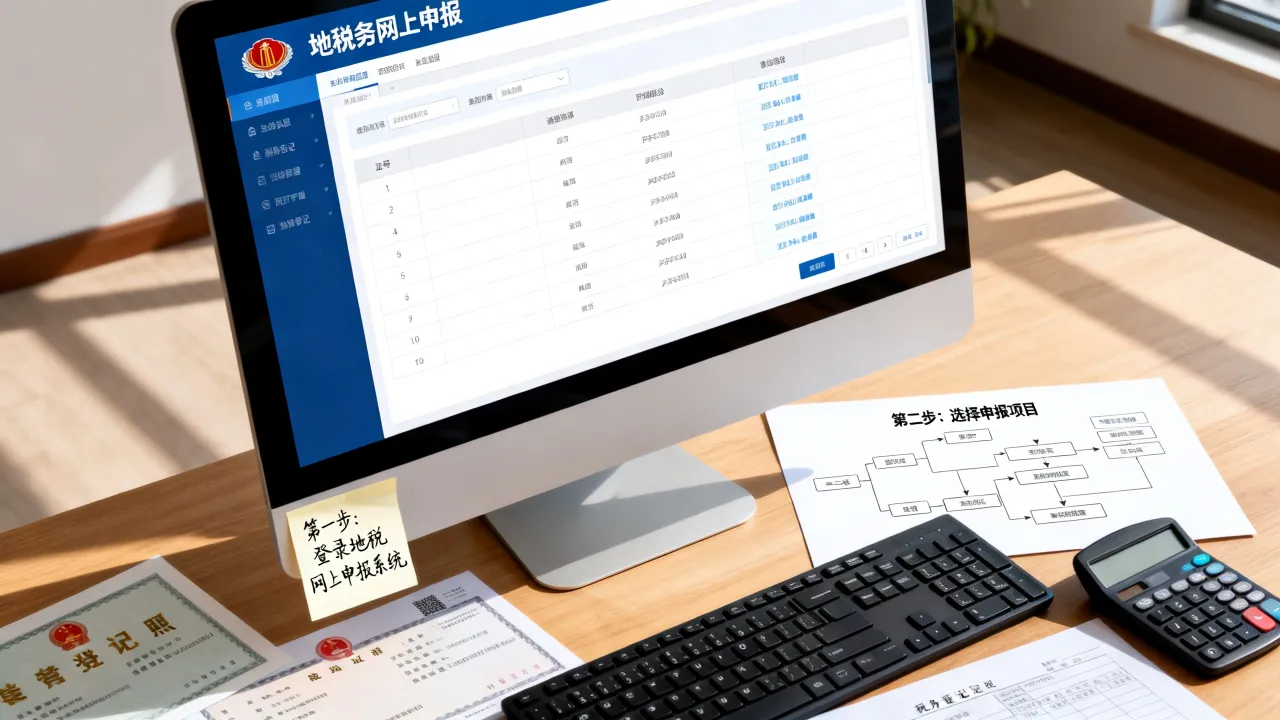
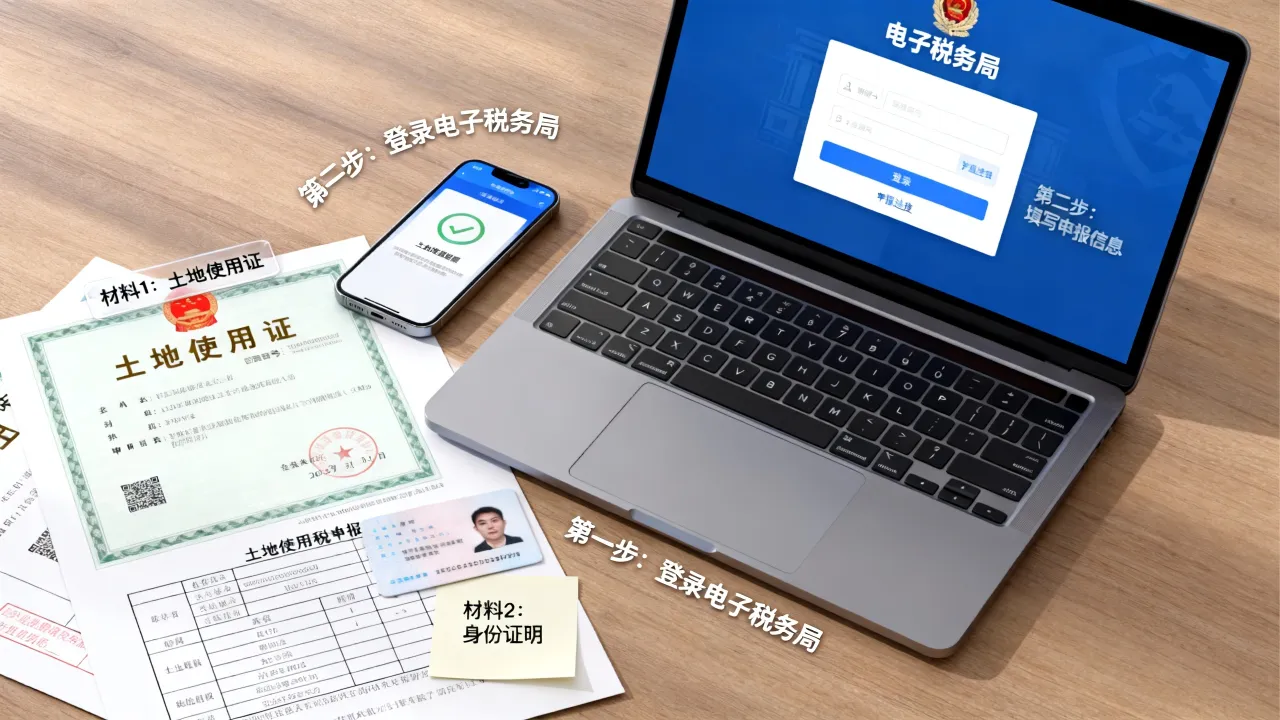
2026年增值税抵扣认证已经从“跑税务局扫描”变成了“在电子税务局点几下鼠标”,核心操作是登录“税务数字账户”完成发票用途确认,再在次月申报期前完成统计确认,系统自动归集后即可用于抵扣。
这项工作的本质是给发票“验明正身”,确认这张票属于你公司、业务真实、开票合规,下文直接按操作路径展开,不绕弯子。
增值税发票勾选认证操作步骤:从登录到抵扣确认
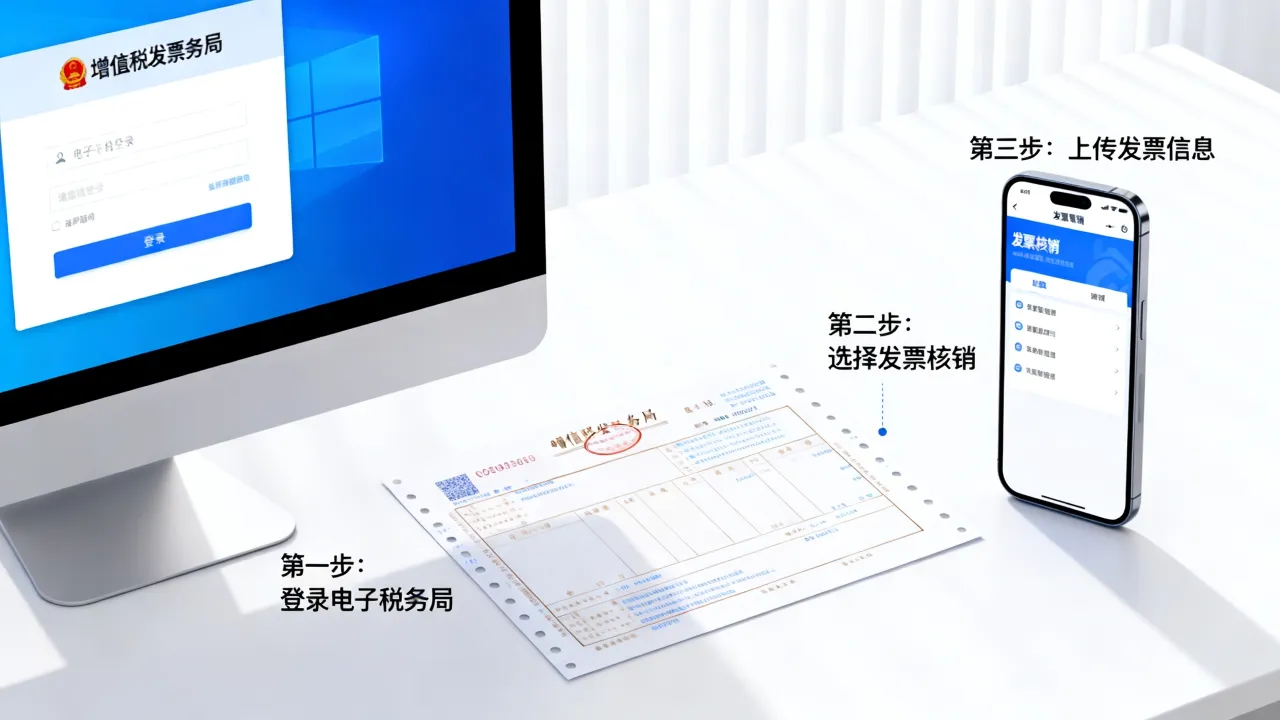
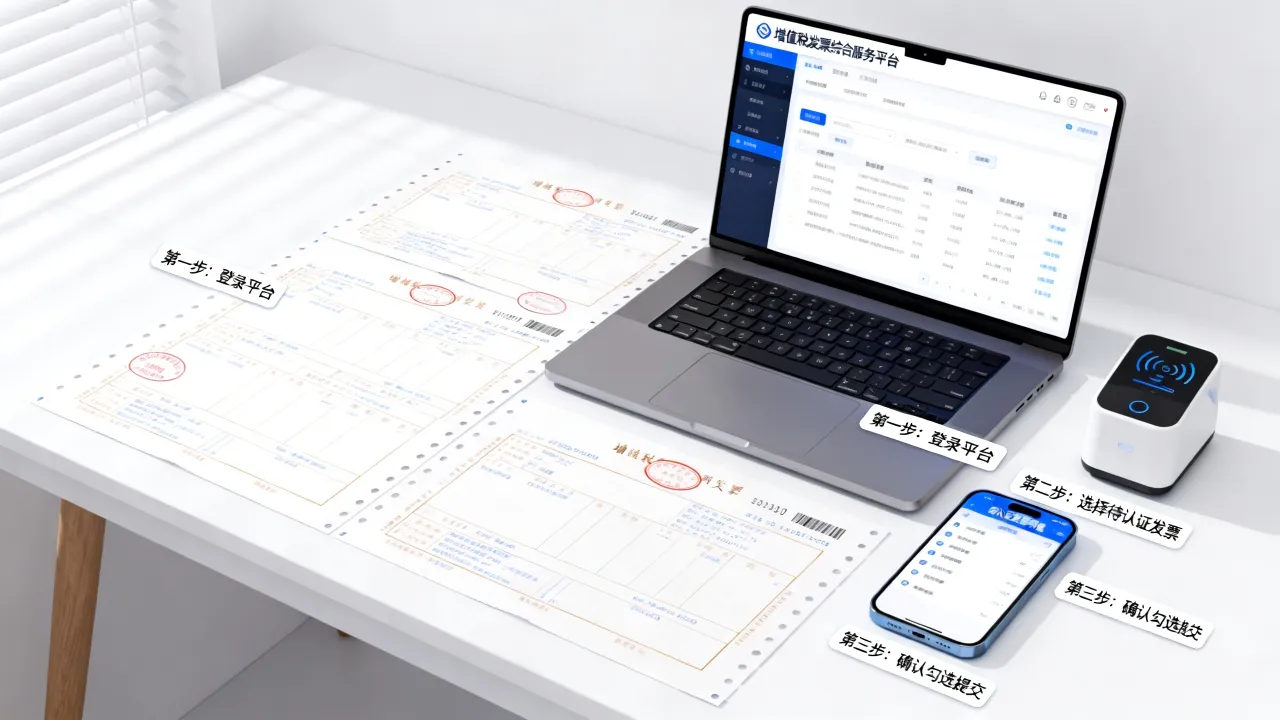
2026年的实操路径已经高度统一,无论你用的是数电票还是纸质专票(存量部分),都走全国统一的电子税务局,整个流程分三小步。
第一步:登录入口与身份切换
打开电子税务局首页,用企业账号登录,这一步有常见坑,不少人卡在这里:登录后默认进入“办税桌面”,但发票抵扣功能藏在“我要办税”模块下,具体路径是:我要办税 -> 税务数字账户 -> 发票勾选确认。
如果你公司是数电票试点全面覆盖的企业,界面上会直接展示“税务数字账户”的卡片,登录方式上,法人、财务负责人、办税员都可以操作,但需要确认办税人员已被授权,新增办税员时,在“人员权限管理”里勾选“发票业务”相关权限即可,没授权会提示“无此功能访问权限”。
第二步:发票用途确认(核心动作)
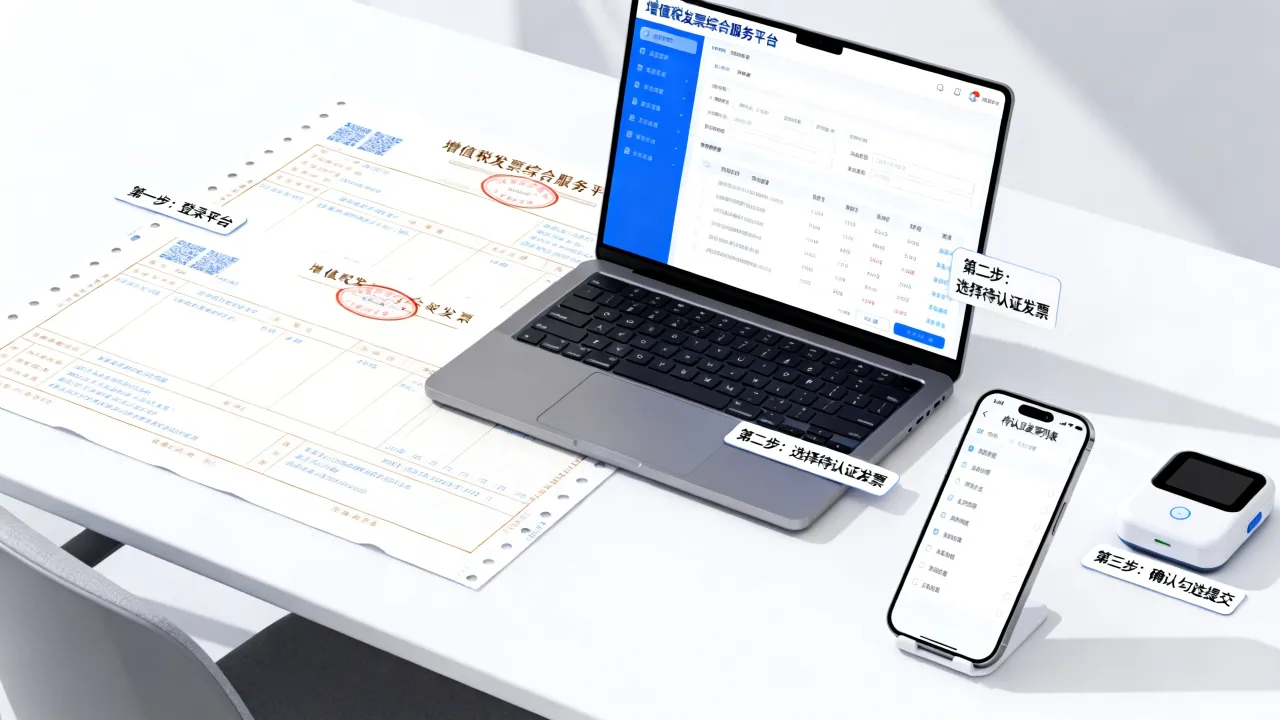
进入“发票勾选确认”界面后,系统默认展示当月已开具给你公司的全部发票,包括数电票和已录入系统的纸质专票,在这个界面,你需要逐张或批量勾选“用于抵扣”的发票。
这里必须说清楚一个关键点:勾选不是“选着玩”,而是法律意义上的用途声明,合乎发票看到某项业务后,通知财务人员该发票需要用于抵扣销项税,财务在系统中勾选的瞬间,这张票的用途就被锁定,勾选完成后,点击“提交”按钮,系统会弹出确认框,再次核对企业名称和发票代码号码。
实际操作中有个细节值得注意:税务数字账户目前支持“全选”和“批量勾选”,但你要手滑把不该抵扣的住宿、餐饮、娱乐发票给勾上了,那就麻烦,员工福利性质的旅游费发票、个人消费的通行费发票,都不在抵扣范围内,勾选顺序上,建议先按发票号码排序,逐月逐笔核对后再批量操作,避免与账务记录对不上。
第三步:统计确认(真正生效)
勾选只是第一步,真正让税款“落袋”的是统计确认,在勾选提交后,切换到“统计确认”页签,点击“申请统计”,系统会生成当期可抵扣发票的汇总统计表,你需要再次核对统计表上的份数、金额、税额,确认无误后点击“统计确认”。
完成统计确认后,数据会同步到增值税申报系统,次月申报时,申报表附表二的“本期认证相符的增值税专用发票”栏次,会自动带出这些数据,实现了“确认即填表,无需手工录入”。
统计确认的截止时间是次月申报期结束前,比如7月勾选的进项发票,在8月征期内(通常为15日,遇节假日顺延)完成统计确认,即可抵扣在7月所属期的增值税里,逾期未确认的,按规定不得在当期抵扣,相当于自动放弃了这张票的当期抵减权利,后续补救成本极高。
勾选认证与扫描认证哪个方便:上文归纳无需犹豫
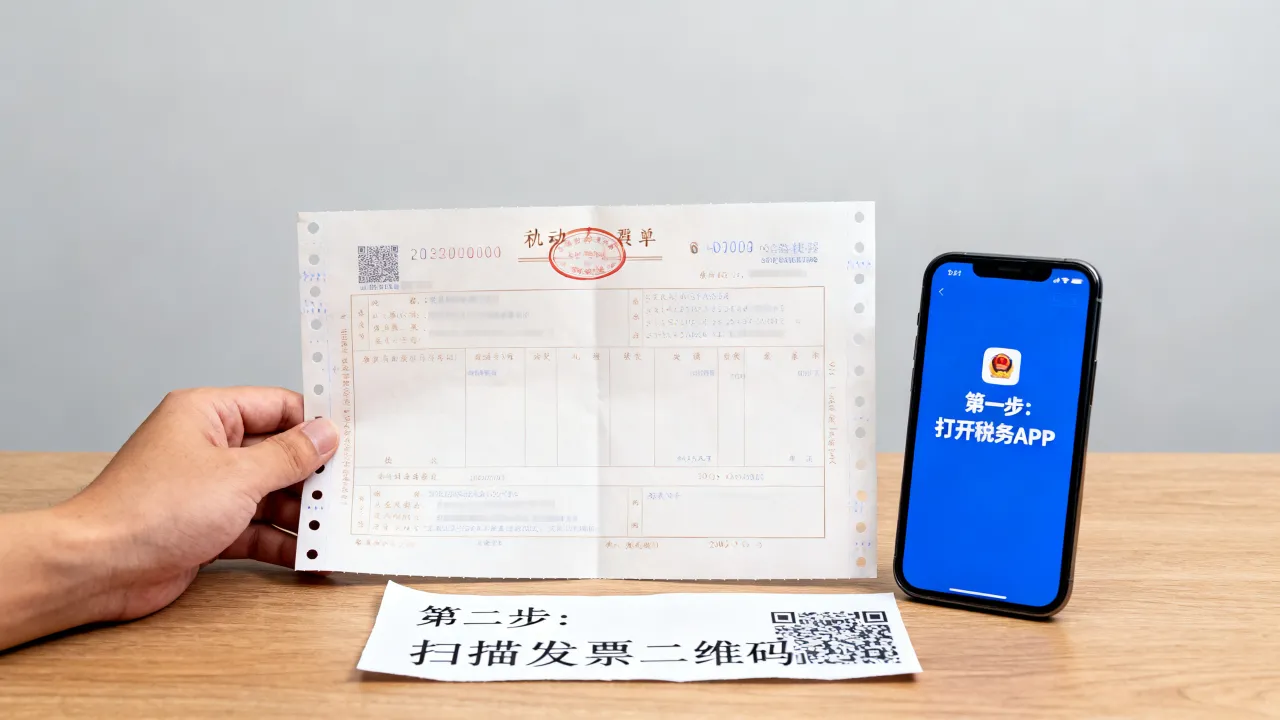
早年会计圈流行“扫描认证”,发票需要拿到税务局窗口或使用专用扫描仪采集,再上传比对,来回跑腿,还要排队,一到月底就头疼,如今2026年,扫描认证方式基本已被替代——除极少数偏远地区或特殊行业外,主流就是线上勾选认证。
勾选认证带来的直接好处有二:
- 认证时效更宽,申报期前都能确认,不像扫描需要提前几天“赶末班车”。
- 数据直接留存电子档案,稽查调取凭证时靠系统留痕自证,不靠人工台账。
一句话归纳:勾选认证是现在的主流,扫描认证留给“还在用老习惯”的人,但它既费人力又费时间,没有理由守着旧方法。
数电票和纸质专票认证区别:一个自动归集,一个手工勾选
“数电票和纸质专票认证区别”是财务群里的高频问题,行业共识认为,2026年两者的处理路径差异,已经集中到以下四个维度。
| 对比项 | 数电票(全面数字化电子发票) | 纸质专票(存量场景) |
|---|---|---|
| 数据归集方式 | 开票后自动进入税务数字账户 | 需手工录入或扫描采集信息 |
| 认证动作 | 用途确认(勾选) | 先查验,再勾选或扫描认证 |
| 误勾处理 | 在统计确认前可撤销 | 已扫描认证,需开具红字信息表 |
| 数据时效 | 实时同步、无延迟 | 有滞后,需关注传录入时间 |
数电票的“自动归集”逻辑
数电票的开具、流转、接收全程都在税务数字账户体系内完成,上游开票方一点“开具”,发票数据就实时推送到你的税务数字账户“全量发票”列表中,且 
纸质专票的“手工补录”环节
现实中还存在相当一部分企业未完全切换数电票,或上下游出于流程习惯仍在开具纸质专票,事实上旧票也仍在有效期内,收到纸质专票后,财务不能直接依赖自动归集,需要先做两步人工操作:
- 第一步,查验真伪,登录“全国增值税发票查验平台”,输入发票代码、号码、开票日期、校验码,核对无误。
- 第二步,补录信息,在税务数字账户的“发票勾选确认”页面,选择“手工录入”,填上票面关键信息,再走后续的勾选确认流程。
红字发票与异常凭证的处理差异
电子发票下的红冲流程更迅捷,如果上游开具了红字发票,税务数字账户会同步显示原蓝字发票状态为“全额红冲”,并自动跳出“该发票已红冲,不得用于抵扣”的提示,即使你还没勾选,这张票也会被自动置灰,防止误操作。
而纸质专票的红冲(购买方未抵扣且未申报)需要先填开《红字信息表》上传,等待税务局审批通过后,下游再手动操作红字,流程相对繁复。
增值税抵扣认证要多久:时间节点与常见误区
发票的认证周期是有硬性时间规定的,企业最好按月固定节奏处理,从开票到确认,正常情况下当天即可完成全部认证流程,不受长假和海关传票延迟影响的时候,都可在几分钟内完成勾选和统计确认。
次月申报前的“最后一班车”
确保进项税能在当前所属期抵扣,必须遵守“申报截止日前完成统计确认”的铁律,假设你的公司8月申报7月增值税,截止日是8月15日(法定节假日顺延),那么7月收到的所有进项发票,最迟要在8月14日23点59分前完成勾选并确认统计,否则,系统自动将申报数据锁定,该笔进项当期无法抵扣,即使后续处理也需要跨期,严重影响资金占用。
逾期未认证的补救通道
如果确实错过了统计确认,不要急,按规定仍有一次补救机会,登录电子税务局,在“税务数字账户”里选择“抵扣勾选-逾期抵扣申请”,上传情况说明和相关作证材料(合同、付款凭证等),待税务机关审核通过后,可转入当期抵扣,不过审核时限取决于当地税务局的流转速度和案头资料质量,这期间的税款占用成本,只能算作踩坑的额外支出。
上海企业增值税发票认证注意什么
上海企业业务量大,进项发票动辄数千张,认证环节城市特点明显,尤其是上海自贸区等高流转企业,在金税四期系统下,税务风险标签更加灵敏,具体注意以下几点:
- 关注“全电”切换时间表,上海于2023年已全面试点数电票,到2026年存量纸质专票正在递减,新成立企业几乎零纸质票流通。
- 对于既有数电又有纸质票的双轨运行期,按进入税务数字账户的先后顺序处理,保持申报表数据与账务日期一致。
- 进项构成中混有海关缴款书的,还需登录“海关进口增值税专用缴款书稽核比对系统”确认比对结果,才能与发票抵扣并列参与申报。
认证后的做账触发点
完成统计确认的里程碑意义在于:它是会计上确认进项税额的触发点,凭证摘要应写明“认证抵扣所属期+发票号码段”,附件直接打印税务数字账户的“统计确认”页面作为原始凭证,代替过去贴票、盖章的做法,既满足稽查留痕也实现无纸化归档,业内专家指出,这种操作方式已被普遍采纳为财务制度标准流程,减少了纸质发票丢失引发的税务复议纠纷。
关于增值税抵扣认证的问答
增值税抵扣认证一定要每月操作吗?
不是每月必须,但业务活跃期建议每月做,如果当月无进项发票入账,可以不操作勾选确认,系统空关即可,但存在进项留抵税额时,不操作统计确认相当于自动放弃当期留抵,会造成资金损失,所以月月操作是最稳妥的。
通行费电子发票如何认证抵扣?
通行费电子发票分为征税发票和不征税发票(政府还贷性收费),征税发票右上角有“通行费”标识,在税务数字账户中直接勾选“抵扣”即可,征税发票的税额栏内明确注明金额,不征税发票则不得抵扣,无需操作,入账时注意区分两种性质,避免将不征税通行费等额错误申报。
认证后发现发票金额有误怎么办,能修改吗?
能在统计确认前撤销勾选,在“抵扣勾选”界面选择“已勾选”状态,逐张取消勾选,再次提交,认证即失效,操作完成后,联系销售方重新开具正确金额发票,新发票会进入你的税务数字账户,按正常路径重新勾选,若已完成统计确认,则不能直接修改,需先行在附表二中将该笔进项税额做转出处理,并申请开具红字信息表用于账务调整,流程会相对复杂。