土地增值税预缴,核心就一句话:在取得预售房款的次月,按不含税预售收入乘以当地核定的预征率,主动申报并缴纳税款,别等项目清算时才想起处理。
这件事拖不得,行业共识是,清算环节的出问题是税务稽查的重点区域,而预缴则是你在项目销售中段留下的“安全垫”,别让预缴变成烫手山芋,关键是搞清楚算谁的钱、按什么率交、账怎么落。
预缴土地增值税怎么计算才不算错账
先拆公式:钱分两层算,别把含税收入当成基数
预缴的计算逻辑不复杂,你只需要抓住三个数字:预售收入、增值税税率、预征率。
用文字拆解公式:
应预缴税额 = (预收款 - 应预缴增值税税额) × 预征率
这里常见的坑在于“预收款”是含税数字,必须把增值税剥掉。
如果你采用一般计税方法(适用于新项目),预收款换算成不含税收入的公式是:
预收款 ÷(1 + 9%)
如果你采用简易计税方法(适用于旧项目,征收率5%),换算公式是:
预收款 ÷(1 + 5%)
然后乘以当地的预征率(这个前面说过是分档次的),注意,这个预征率不是税务机关随便定的数,而是各地在合理区间内自选的。
举个例子,你一眼就看明白
假设你公司销售一套住宅,收到含税预收款 109万元,属于一般计税方法的新项目,不含税收入 = 109 ÷ 1.09 = 100万元,再假设本地普通住宅预征率是 2%。
那么本月应预缴土地增值税 = 100 × 2% = 2万元。
这2万元不是最终税负,它只是先放在税务局那里,等后续进行土地增值税清算时,多退少补。
确认你是否有预缴义务:拿预售证只是第一步
只要你的开发项目取得了《商品房预售许可证》,并且实际收到了购房者的预付款或定金,就触发了预缴义务。
这里有几个时间节点要特别注意:
- 收到预收款的当月,你就得计算税款。
- 次月的申报期内,去电子税务局完成申报和扣款。
- 如果项目长期没卖,不代表零申报就行,你仍需按月或按季做零申报,保持纳税状态正常。
预缴土地增值税账务处理与申报操作,照着做不慌
分录其实很简单,但科目别挂错
很多会计一看到“土地增值税”就觉得头大,其实预缴的分录是很机械的,你只需要记住一个核心:
当你实际缴纳时:
借:应交税费——应交土地增值税(已交税金)贷:银行存款
等到项目最终清算,计算出整个项目实际应缴纳的土地增值税时:
借:税金及附加贷:应交税费——应交土地增值税(补缴或清算数)
结转之前挂着的已交税金:
借:应交税费——应交土地增值税(清算数)贷:应交税费——应交土地增值税(已交税金)
如果你用的是财务软件,可能没有“已交税金”这个三级明细,那就用“待清算”之类的备抵科目,别把预缴的税额直接计入“税金及附加”,那样会影响当期利润的准确性,还会导致清算时对着账本发愣。
申报路径实操:电子税务局几步走
现在绝大部分地区都在电子税务局操作,流程是固定的:
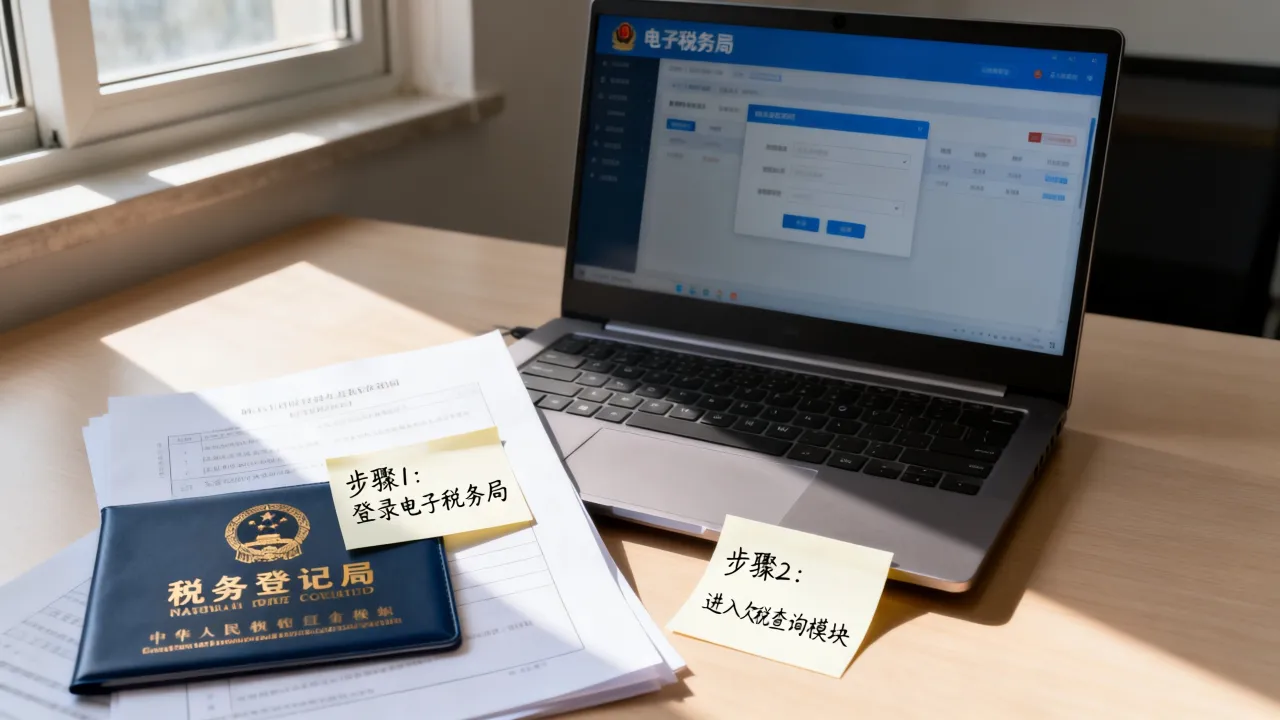
- 登录你所在省份的电子税务局(用企业账号)。
- 选择【我要办税】 -> 【税费申报及缴纳】 -> 【土地增值税申报】。
- 进入申报表后,先选择“从事房地产开发纳税人预售款预缴税款申报”这个项目。
- 填写“应税收入”这栏,注意填的是不含税预售收入,也就是把收到的钱减去增值税后的余额。
- 系统会自动带出或你手动填写预征率并计算出应预缴税额。
- 确认无误后,点击“保存”并“提交”。
- 接着返回申报界面点击“缴款”,支持三方协议扣款或银行端查询缴税。
关键提示:如果你项目跨多个区,预售款对应的预征率可能不同,需要分项目分别申报,别图省事打包在一起。
避坑指南:申报前核对这三个数据
在日常审核中,最容易出问题的是以下三个地方:
- 预售款金额:看你账面预收账款贷方发生额,是否与网签系统的备案数据一致。
- 增值税税率:项目是新是老,直接决定了是除以1.09还是1.05,用错会导致计税基础出错。
- 预征率:很多项目是商住一体,住宅、商铺、车位的预征率是分档的,你需要把不同业态的预收款分开归集,分别计算预缴额。
不同地区预缴土地增值税政策差异在哪,别拿隔壁城市的经验套
这可能是让人最头疼的地方。土地增值税预征率并不是全国统一的,它是各省、自治区、直辖市在国家规定的范围内结合当地房地产市场实际情况确定的。
从规律上看,大体遵循“普通住宅低,非普通住宅高”
虽然具体数字各地不同,但行业共识的档次大概是这样:
| 业态分类 | 多数地区预征率区间 | 备注 |
|---|---|---|
| 普通标准住宅 | 1% - 2% | 面积、容积率、价格需符合当地普通住房标准 |
| 非普通标准住宅(洋房、别墅等) | 2% - 3% | 成交价或户型面积超地方标准 |
| 商业地产(商铺、写字楼) | 3% - 5% | 溢价高,预征率相应上调 |
| 地下车位/车库 | 2% - 4% | 有些地方按非普通住宅标准执行 |
这个区间仅供你心里有底,各地会针对特定情况发文,比如车位是否纳入预售范围、是否允许纳入清算扣除,经常存在差异。
如何精准确认你项目的预征率?比搜网页更稳妥的办法
不要去问你同行,也不要凭记忆,正确操作如下:
- 打开你所在省份的税务局官网,在“政策文件”或“税收法规”栏目搜索“土地增值税 预征率”。
- 找到最新发布的公告,看附件里的预征率表。
- 注意看公告的施行时间和适用范围,有些政策是追溯执行的。
- 如果你项目正好是“城市更新”或“三旧改造”性质,现在多地有特殊处理规则,大概率也有单独的预征率文件,需要单独确认。
被忽略的“尾盘销售”预缴,不少人在这里栽了跟头
很多项目卖到收尾阶段,还没达到清算条件,这时你继续销售剩余房源,收到的款项依然需要按同样的规则预缴。
只有办理完土地增值税清算手续、拿到税务机关出具的清算上文归纳之后,后续销售尾盘的行为才需要按“已清算项目”的重新计算方式处理,在此之前,老老实实继续预缴。
预缴土地增值税最容易犯的四个错误,你对照自查一下
计税依据直接用含税收入
这是出现频率最高的差错,直接把预收的房款乘以预征率,导致税款多交,虽然清算时可以退回来,但会长时间占用你的资金流。
预征率套错档次
一套房子面积超标,可能就不算“普通住宅”,如果你依然按1%预缴,就会形成未按期足额申报,不仅需要补税,还会产生滞纳金,建议每次预售前,对户型做一次分类。
账务处理滞后,清算时账实不符
预缴后不及时做账,导致“应交税费”科目长期挂着异常余额,清算时项目成本与收入对应不上,税务机关要求出具辅助账时,你拿不出清晰的时间序列记录。
忽略地下空间与车位的预缴规则差异
有些地方规定,销售地下车位、储藏室时,可参照同类型房产的预征率预缴,但不允许扣除土地成本,这意味着车位的增值额相对看起来更大,预缴税负更直观,如果不单独归集,很容易与住宅混合计算,给清算阶段带来不必要的麻烦。
关于预缴土地增值税的常见疑问
没有取得预售证的“诚意金”需要预缴土地增值税吗?
不需要,预售款的定义前提是签订了正式的预售合同并收取款项,你收到的意向金、订金,如果尚未转化为房款、也未通过预收账款核算,且业务未发生,是不需要触发预缴义务的。
预缴阶段成本发票还没到齐,影响计算吗?
预缴的计算口径与成本没有任何关系,成本扣除是土地增值税清算阶段的核心工作,预缴只看收入与预征率,成本发票暂时未到位不影响预缴的准确申报,但如果等到清算时成本票据仍然不齐全,那么这部分成本将不被认可,会导致税负升高。
预缴的土地增值税在利润表里如何体现?
按会计准则要求,土地增值税属于营业税金及附加的核算范围,但预缴的税款并未形成真正的当期费用,在预缴时计入“应交税费”借方的动作,不会进入利润表,只有等到确认收入并结转相应成本时,基于配比原则自行计提,将预计应负担的土地增值税计入当期损益。
土地增值税预缴是房地产开发过程中的常态动作,它并非最终税负,却是保障你项目现金流安全和纳税信用等级的基础操作。把公式记牢,把分录做对,把申报流程走顺,就是在降低未来几个月内与税务窗口打交道的沟通成本,毕竟,在这个行业里,算清每一笔预缴,就是守住企业的利润底线。