增值税备案登记表并非独立存在,办理增值税一般纳税人资格登记或税收优惠备案时,通过各省电子税务局在线填写并提交《增值税一般纳税人登记表》或《增值税减免税备案表》即可,全程线上操作,无需线下领取纸质表格。
增值税备案登记表怎么填:先分清你办的是“登记”还是“备案”
很多人搜索“增值税备案登记表”,其实想办的是两件不同的事,前者是办理一般纳税人资格,后者是申请税收优惠,两者共用“表”,但法律依据、填报逻辑完全不同。一般纳税人登记表:新办企业开业必修课
根据《增值税一般纳税人登记管理办法》(国家税务总局令第43号),新设立的企业在办理税务登记时,税务机关会同步推送一般纳税人登记提示,你需要通过电子税务局的“综合信息报告→资格信息报告→一般纳税人登记”路径办理。填报要点拆解:
- 纳税人识别号:统一社会信用代码,系统自动带出,核对即可
- 登记类型:新办企业选“新办纳税人”,已有业务的企业选“未登记纳税人”
- 会计核算健全证明:按实际情况勾选,大多数企业选“能够准确核算进项税额和销项税额”
- 年应税销售额:新办企业填预计数,存量企业填已发生数
增值税减免税备案表:优惠政策的“入场券”
企业想享受免税政策,比如农产品销售免税、资源综合利用即征即退,必须办理优惠备案,路径是“我要办税→税收减免→税收减免备案”。这里要注意:备案不等于审批,税务机关只做形式审查,不做实质审核,你在《增值税减免税备案表》中勾选减免税代码,上传合同、资质证明等附件,提交后系统即时受理,备案完成后,次月申报时就能在申报表中自动带出减免税额。
网上税务局办理增值税备案登记表:从登录到办结的完整路径
“增值税备案登记表在哪里打印”是高频搜索词,但严格说,电子税务局不提供这份表的打印入口,提供的是《增值税一般纳税人登记表》和《增值税减免税备案表》的PDF回执。电子税务局操作流程(以一般纳税人登记为例)
以下步骤适用于全国绝大多数省份,登录国家税务总局各省电子税务局官网后:- 通过“企业业务”入口,使用实名认证的账号密码或扫码登录
- 在首页搜索栏输入“一般纳税人登记”,点击“增值税一般纳税人登记”
- 系统预填基础信息,确认纳税人名称、统一社会信用代码、法定代表人信息
- 填写“年应税销售额”和“会计核算健全情况”,这两栏是必填项
- 扫描上传营业执照副本原件、财务制度或会计处理方法说明
- 点击“提交”,系统即时生成受理回执
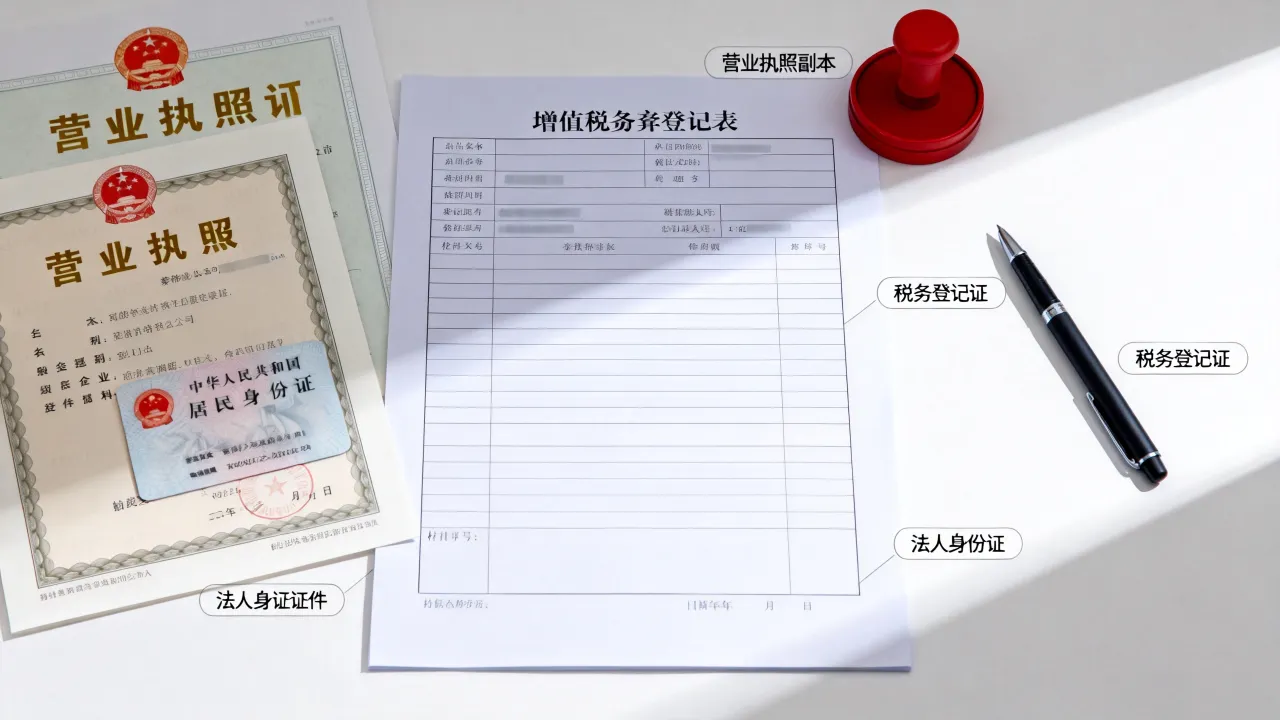
整个流程用时约10分钟,提交后无需等待人工审核,次月1日生效,当月仍按小规模纳税人计税。
常见拦截问题及解法
很多人在第三步卡住,提示“存在未办结事项”,这通常是因为尚未完成实名认证或存款账户账号报告,解决办法:先通过“办税进度及结果信息查询”查看未办结事项清单,补齐后再重新提交。备案表与登记表的核心差异
| 维度 | 一般纳税人登记表 | 增值税减免税备案表 | |------|------------------|---------------------| | 办理时机 | 开业或年应税销售额超500万元时 | 实际发生免税业务前 | | 审核方式 | 即时办结 | 即时办结 | | 后续义务 | 按一般纳税人核算申报 | 享受优惠期间需留存备查资料 | | 错误后果 | 多缴或少缴税款 | 追缴税款及滞纳金 |增值税备案登记表范本长什么样:表格逐栏拆解
搜索“增值税备案登记表范本”的,多数是想提前了解表格内容,直接在网上找旧版纸质表格图片意义不大,因为各地电子税务局界面虽有差异,但核心字段已统一规范。登记表核心栏目的填写逻辑
“年应税销售额”栏的两种算法
老企业填申请当月前连续12个月累计销售额,新企业填预计年销售额,部分行业有特殊口径,例如销售服务、无形资产和不动产的纳税人,年销售额标准也是500万元,但建筑服务、销售不动产有预缴税款规定,填写时务必区分。“适用计税方法”栏的选择策略
多数新办企业默认选“一般计税方法”,但建筑服务、不动产租赁等特定行业可选择“简易计税方法”,一旦选定36个月内不得变更,填写前建议和代账会计确认清楚。备案表的减免税代码:决定你能省多少钱
《增值税减免税备案表》最关键的是“减免税代码”下拉框,代码对应具体的优惠政策。 - 代码0001010201:鲜活肉蛋产品免征增值税 - 代码0001010104:农业生产者销售自产农产品免征增值税 - 代码0001150402:退役士兵创业就业扣减增值税选错代码的后果
增值税一般纳税人和小规模纳税人如何选择:备案背后的计税逻辑
“增值税备案登记表”的另一层深层需求,是纳税人拿不准该选哪边,这其实不是一个表的问题,而是企业整体税负的算计。税负对比:多交还是少交,看毛利率和进项
一般纳税人适用税率(通常13%、9%、6%),但可抵扣进项税;小规模纳税人征收率3%(部分行业1%),但不可抵扣。一个简易判断标准:当你的进项占收入比例大于一定临界值时,选择一般纳税人更划算,但这个临界值随行业和地区政策动态变化,需要具体计算,例如贸易企业,毛利率越低,选择一般纳税人抵扣效果越好,多数情况下,毛利率低于20%的贸易型企业,建议直接登记为一般纳税人,否则多交的增值税会吃掉利润。
上游客户需求:甲方决定你的身份
如果你的主要客户是大中型企业,他们通常要求供应商开具6%或13%的增值税专用发票用于抵扣,而小规模纳税人只能自开或代开3%征收率的专票,客户可抵扣的进项少,合作意愿会降低,这种情况下,尽管税负可能略高,还是建议登记为一般纳税人。办税员高频疑虑:增值税备案登记表可以补办和变更吗
部分早期注册的企业,当时没办过一般纳税人登记,现在年销售额已超500万,担心被强制认定加收罚款,年应税销售额超过标准仍继续申报小规模身份的,税务机关会下发《税务事项通知书》责令限期登记,逾期仍不办理的,按销售额依照适用税率计算应纳税额,且不得抵扣进项税额,也就是说,罚款不是主要风险,不得抵扣进项才是最大损失。补办路径:已超标准企业如何补救
在电子税务局“一般纳税人登记”模块直接提交,系统若提示“年应税销售额超标准”,需填写《逾期办理一般纳税人资格登记情况说明》,写明超标准时间、原因、后续改正措施,提交后等待主管税务机关流转审核。登记表信息变更:名称、法人和注册地址怎么改
先通过“市场监管部门”变更营业执照,再登录电子税务局“一照一码户信息变更”模块,选择“涉证登记信息”同步更新,若涉及主管税务机关跨区迁移,还需先办理“跨区域涉税事项报告”,流程截然不同。
- 电子税务局将逐步实现登记表、备案表的数据自动预填,减少手工填报
- 留抵退税审核与登记信息联动,登记信息不准确可能影响退税到账速度
每年1月和7月是大批量企业调整征收方式的高峰期,建议在申报期结束后主动核对当年累计销售额,提前规划身份变更,避开税务机关系统拥堵时段,备案表在减免税政策存续期间长期有效,但若政策到期自动终止,需重新备案,例如部分疫情期间的阶段性减免政策已到期,继续按原备案申报将面临误报风险,所有备案资料和登记回执建议按年归档,电子版和纸质版各存一份,以备日后申请贷款、招投标或税务稽查时调用。