在申报期内,通过各省电子税务局或办税服务厅,依据企业类型(一般纳税人或小规模纳税人)填报对应申报表,完成税款计算与缴纳。无论你是刚注册的公司还是经营多年的企业主,掌握申报流程的关键在于分清自身纳税人身份,并熟练操作线上申报系统,下面直接进入实操层面,拆解从登录到申报成功全流程。
增值税申报流程:先分清身份再动手
行业共识是,纳税人身份决定了申报表版本和填报逻辑,登录电子税务局后,系统会自动匹配你的税种认定信息,常见申报表有两类:一般纳税人适用《增值税及附加税费申报表(一般纳税人适用)》,小规模纳税人适用《增值税及附加税费申报表(小规模纳税人适用)》。
一般纳税人增值税申报表怎么填
一般纳税人申报表的核心逻辑是销项税额减去进项税额,实操中经常出现填报顺序颠倒导致比对异常的情形,建议按以下步骤执行:
- 第一步,先核对开票系统汇总数据,确认当期销售额和销项税额。
- 第二步,勾选确认进项发票,登录增值税发票综合服务平台操作,确认后数据自动同步至申报表附表二。
- 第三步,填报附表一(销售额)、附表二(进项税额),系统会自动生成主表数据。
- 第四步,检查主表第34栏“应纳税额”是否与账面一致,确认无误后提交。
部分纳税人存在差额征税、即征即退等特殊业务,需要在附表三或附列资料中单独体现,此时务必确保附表数据与主表逻辑关系正确,系统内置了表间比对规则,一旦出错会阻断提交,需根据错误提示返回修改。
小规模纳税人增值税申报操作步骤
小规模纳税人申报逻辑简单得多,核心是判断是否享受免税政策,近年来,小规模纳税人免税标准为月销售额10万元(季度30万元)以下,申报表填写时:
- 小微企业免税销售额填入第10栏(企业)或第11栏(个体户)。
- 超过免税标准的,填写在第1栏“应征增值税不含税销售额”中,系统自动按征收率计算税额。
- 开具专用发票的部分,无论金额大小均需填在第2栏或第3栏,并缴纳对应税款。
这里有个易错场景:按季申报的纳税人,某月超30万但季度合计未超,仍可享受免税,判断口径以申报所属期累计销售额为准,谨记这一条就不会填错。
增值税申报表填写要点:三个高频出错项
申报表填写错误是税务风险的高发地带,以下三个位置是后台咨询中出现频率极高的。
销售额填报口径混淆
申报表填报的销售额均为不含税金额,实际操作中,部分财务人员把含税收入直接填入,导致销售额虚高,换算公式为:不含税销售额=含税销售额÷(1+征收率或税率),小规模纳税人适用3%征收率时,直接用含税收入除以1.03,不能简单用收入乘以0.97,这一点务必牢记。
进项税额转出忘记处理
用于集体福利、个人消费的进项发票,以及非正常损失的货物,均需做进项税额转出,行业共识是,已认证抵扣的进项若未及时转出,补税加滞纳金是必然结果,操作路径:在附表二第15栏“进项税额转出”中填写对应金额,系统会自动计入应纳税额,常见场景包括:公司购买礼品赠送客户、食堂采购食材取得专票等。
附加税费与主税联动申报
当前申报表已整合附加税费,增值税申报成功后会跳转至附加税费申报界面,城建税、教育费附加、地方教育附加均以增值税实际缴纳额为计税依据,小规模纳税人可享受城建税减半征收优惠,填报时系统自动判别,无需手动选择,但建议抽查核对系统计算是否准确。
增值税申报操作步骤:电子税务局实操路径
无论你所在城市是北京、上海还是广州深圳,增值税申报操作步骤的底层逻辑一致,只是界面细节略有差异,以下以国家税务总局电子税务局标准路径为例:
登录与身份验证
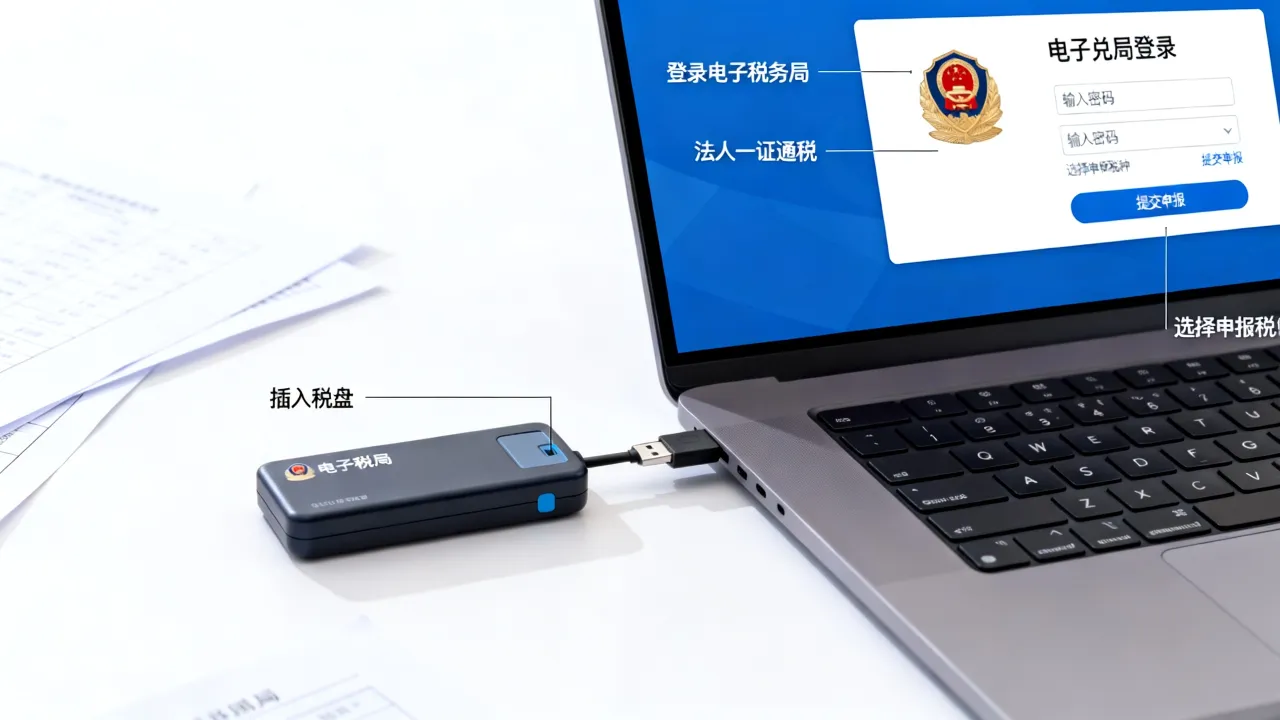
访问各省电子税务局官网,推荐使用企业业务登录,方式包括:税号+密码+短信验证、扫码登录(个人所得税APP或电子税务局APP),法人、财务负责人、办税员均可操作,但需有相应权限。
进入申报模块
在“我要办税”栏目中点击“税费申报及缴纳”,选择“增值税及附加税费申报”,当期未申报时,系统会出现红字提醒,点击“进入申报”后,系统自动带出纳税人基础信息、税款所属期,确认无误后进入填表界面。
数据填报与提交扣款
系统提供“一键零申报”和“引导式申报”两种模式,有业务的企业建议选择引导式,逐表填写,填写完毕点击“申报”,系统弹出税额明细,确认后点击“提交”,若本期有应纳税款,提交后直接跳转扣款界面,支持三方协议扣款或扫码缴款,扣款成功后,申报流程即终结。
若申报期内忘记申报,需在电子税务局“申报错误更正”模块操作,逾期申报会产生滞纳金,滞纳金计算方式为:滞纳金=欠缴税款×0.05%×滞纳天数,此规则属于税务征收管理法明确的通用规定。
增值税申报常见问题与处理建议
申报结束不代表万事大吉,以下两个问题在实操中经常遇到。
申报作废与更正的操作边界
申报成功后,若发现数据填错,当日未扣款的可直接作废重报;已扣款或隔日的,只能通过更正申报处理,更正申报会覆盖原申报数据,并触发重新扣款或退税流程,企税汇算清缴期间,频繁更正申报容易引起税务风险提示,建议在申报前做好数据复核。
零申报的认定标准
当期无销售额、无进项留抵,可做零申报,但需注意,长期零申报(连续6个月以上)会触发税务系统风险扫描,被认为经营异常,若有开票设备,即使未开票也建议据实填写“未开票收入”,而非单纯做零申报,这是规避风险的有效做法。
增值税申报截止日期与逾期后果
申报期通常为每月或每季度终了后的15日内,遇到法定节假日会自动顺延,国家税务总局会在每年年底公布次年申报日历,实操中建议收藏电子税务局首页的“办税日历”提示,避免错过节点。
增值税申报相关问题解答
增值税申报和所得税申报有什么区别?
增值税申报针对的是销售货物、劳务、服务等流转环节产生的税款,按月或按季缴纳,申报表核心关注销售额与进销项抵扣,企业所得税申报按季度预缴和年度汇算清缴,针对的是企业利润,两者税种属性完全不同,操作入口在电子税务局也独立分开。
公司刚成立没有业务,必须做增值税申报吗?
必须申报,不做申报系统会自动认定逾期,即使没有收入,也需要在申报期内完成零申报操作,这属于纳税义务人应履行的程序义务,长期未申报将影响纳税信用等级,并可能导致发票领用受限。
电子税务局申报后如何确认是否成功?
申报成功后会收到系统弹窗提示“申报成功”,同时页面会显示申报结果及应纳税额,企业也可在“我要查询”下的“申报信息查询”中核对申报状态,确认扣款是否完成,稳妥起见,建议申报完成后截图留存,或以系统回执为准。