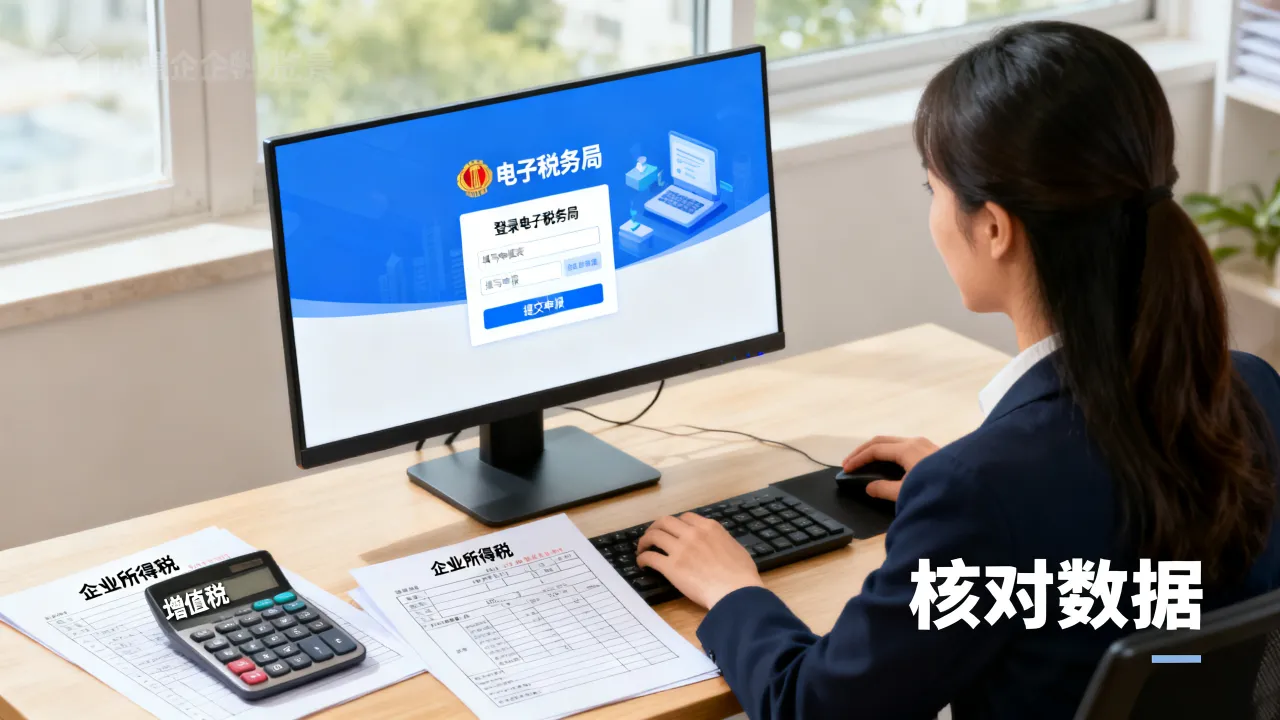
合同印花税不是每份合同都去买印花税票贴上,而是先把合同归到准确税目、算出计税金额,再走贴票申报或汇总申报两条路。只要合同成立并载明了价款,纳税义务就跟着产生,绝大多数企业现在都在电子税务局里完成申报,而不是真的去办税厅买一张小票贴在合同角落。
印花税金额不大,却是稽查里最容易翻旧账的项目,合同多、类型杂、税率还不一样,稍微对不上号,补税滞纳金就跟着来,这篇文章把贴花的完整逻辑、计算口径和常见坑位一次说清楚。
合同印花税怎么贴才规范
贴花这件事,第一步根本不在于“贴”,而在于判断这份合同要不要贴、按什么税目贴。
先分清税目,再谈贴花
印花税的税目是法定列举的,没进税目的合同一般不需要缴,常见的有买卖合同、承揽合同、建设工程合同、借款合同、租赁合同、运输合同、仓储保管合同、财产保险合同以及产权转移书据,每一类适用不同税率,相差悬殊,把租赁合同当成买卖合同来算,税额差了近十倍。
常见合同对应的税率区间
| 合同类型 | 法定税率 |
|---|---|
| 借款合同 | 万分之零点五 |
| 买卖合同 | 万分之三 |
| 承揽、建设工程、运输合同 | 万分之三 |
| 租赁合同 | 千分之一 |
| 仓储保管合同 | 千分之一 |
| 产权转移书据 | 万分之五 |
行业共识认为,判断税目的关键不是看合同叫什么名字,而是看合同实际约定的经济行为,一份“设备维修服务协议”,即使抬头叫服务协议,内容也是维修承揽,仍要按承揽合同缴印花税,反之,劳动合同不征税,员工持股计划相关文件也不在印花税列举范围内。

计税金额按合同列明的价款来算
多数合同的计税依据是合同所列金额,不含增值税税款,如果合同里单独列明了增值税税额,就按不含税金额计算印花税,没有单列税额,或者只写“含税总价”几个字,那就要按含税总价作为计税依据。
实务里经常出现这样一种情况:业务员签合同只写一个总价,没人提税金的事,到了财务这边,合同金额几百万元,财务想按不含税算,又找不到拆分依据,最后只能按总价全额计税,多缴的就是疏忽的代价。
贴票还是申报:两条路都合规
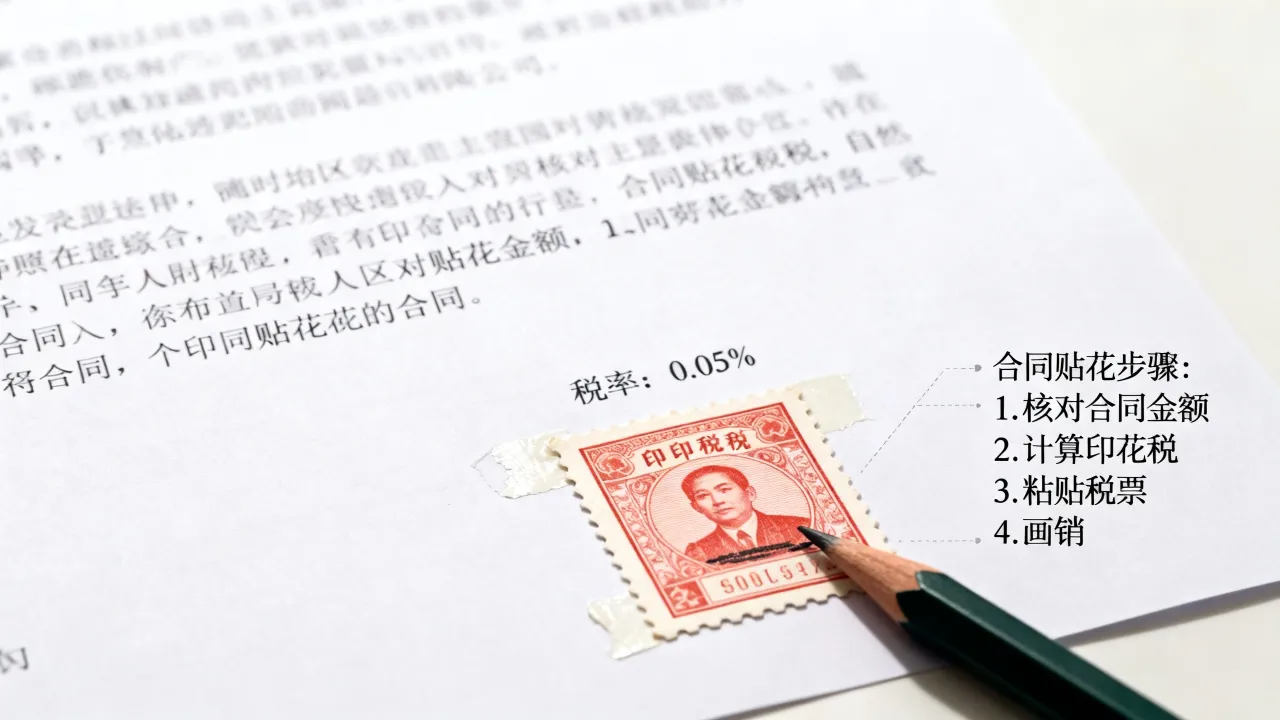
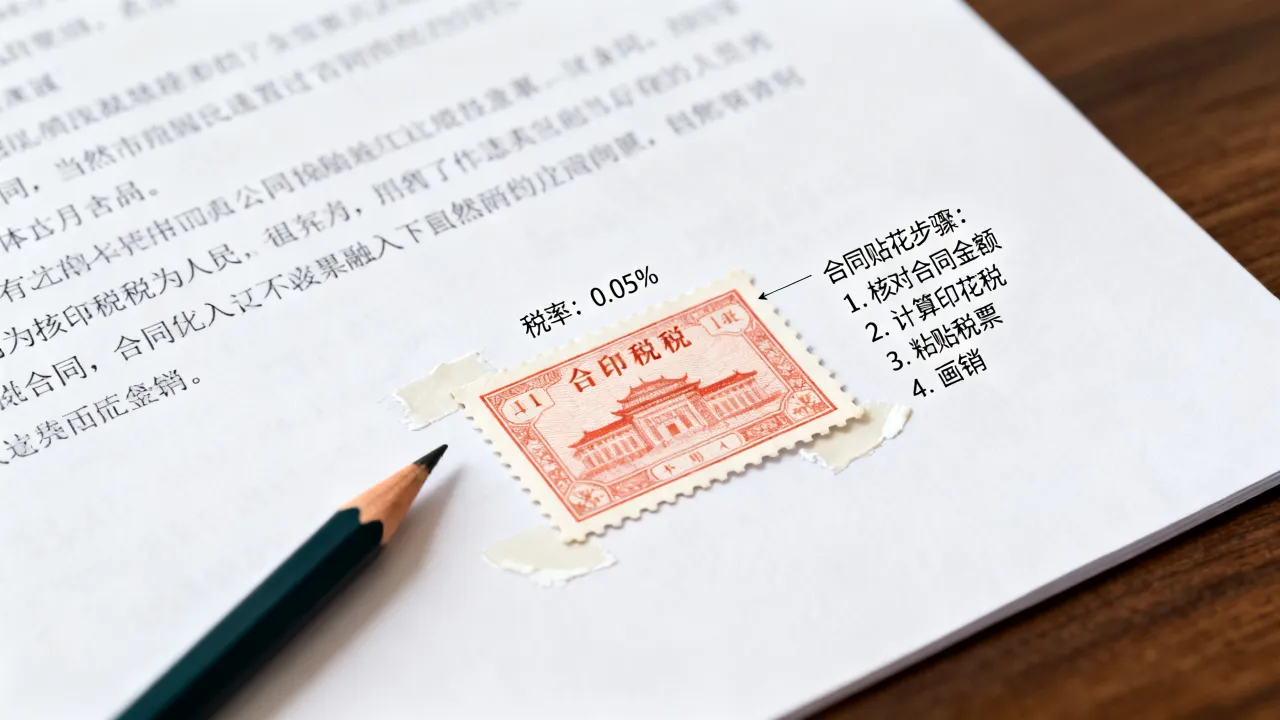
印花税的缴纳方式有两种,一种是真的去购买印花税票贴在合同上,并在骑缝处划销;另一种是在电子税务局申报缴款,把完税凭证和合同归在一起存档。
现实操作里,印花税票的面额普遍较小,一份买卖合同轻松几十万元,按万分之三算,税额早就超过一张票的面额,所以贴票这种形式主要适合小额、零散的凭证,大额合同统一走申报更省事。
合同印花税计算标准与税目对号入座
合同印花税计算标准:含税不含税怎么定
这里要把口径彻底理清楚。合同价税分离、增值税额单独列明的,按不含税金额计税;未单独列明的,一律按含税金额计税。这是被反复强调的规则,也是纳税调整里最常见的分歧点。
举个例子,一份买卖合同总价113万元,里面明确写“不含税价款100万元,增值税13万元”,那印花税就按100万元乘以万分之三,税额300元,如果合同只写“合同金额113万元”,那就按113万元计算,税额339元,同一个业务,差别就在合同撰写习惯上。
合同金额无法确定的,比如框架协议没有明确总价,只约定按实际供货量结算,那可以先按定额缴纳,之后再按实际结算金额补缴,业内专家指出,这类框架合同在电商采购和长期服务中相当常见,真正执行的细则往往不在主合同里,而在每次下单的确认单据上,实际结算单据也要视同应税凭证,按相同税目计算缴纳,不然补查时仍是漏洞。
不贴印花税罚款问题,看完就明白
逾期未缴、少缴印花税的后果,远比印花税票本身的价格重,按规定,少缴税款需要补缴,并按日加收万分之五的滞纳金,情节再严重点,还会被处以不缴或少缴税款百分之五十以上五倍以下的罚款。
有不少企业觉得印花税一年就千把块钱,拖一拖没什么,等税务风险扫描推送过来,补三年前的合同印花税,税款也许只有几百元,滞纳金反而翻了几倍,企业把合同扫描件、台账、电子发票整理清楚,远比事后翻档案轻松。
具体操作路径分五步
- 把当年全部合同分类登记,列明合同编号、相对方、签订日期、含税金额、增值税额。
- 对照税目税率表,给每份合同标注应适用的税目和税率。
- 计算每份合同应缴印花税额,汇总出本期应纳税额。
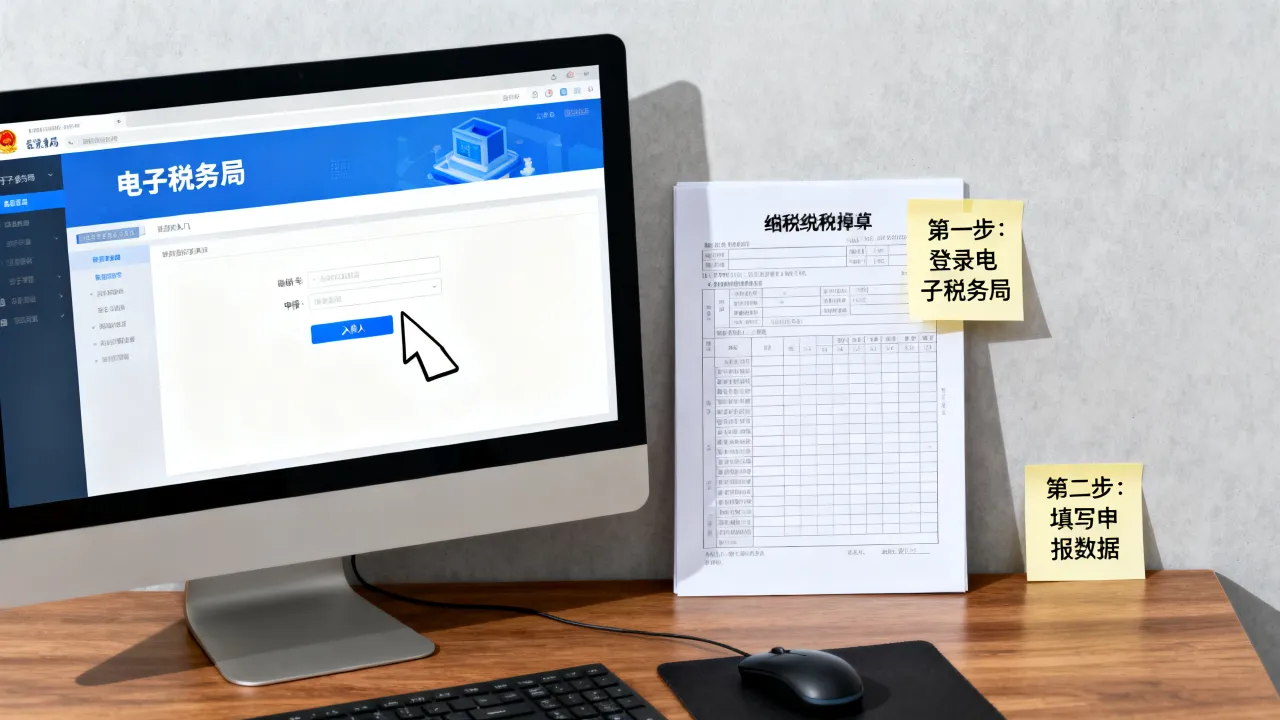
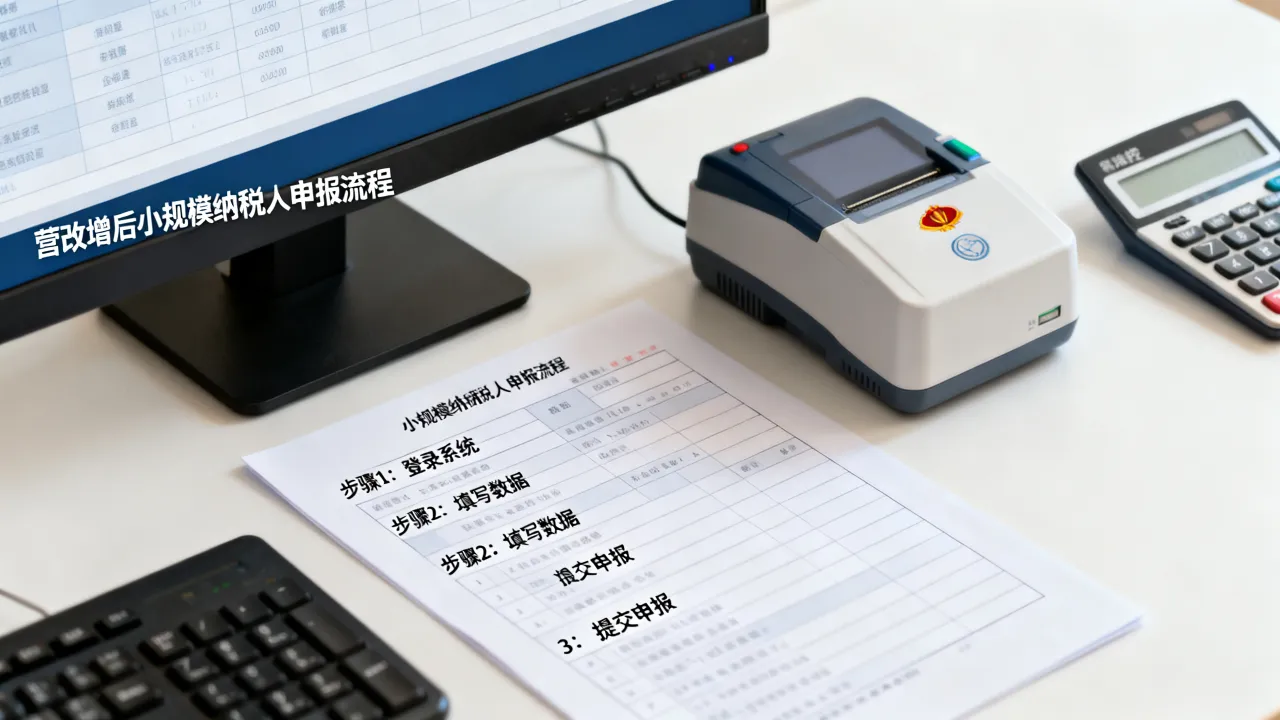
- 登录电子税务局,搜索“印花税申报”,选择按次申报或汇总申报,录入合同明细。
- 缴款后打印完税证明,与合同原件或电子扫描件一并归档,保存备查。
电子合同印花税缴纳实操
电子合同兴起以后,很多企业不再打印纸质合同,签章全在线上完成,有人问,没有纸质合同,印花税票贴在哪里?答案是电子合同不走贴票路线,直接走申报。
电子合同不用贴纸质的票
电子合同以数据电文形式存在,不属于可以物理粘贴印花税票的纸质凭证,税务总局对电子形式应税凭证的征收口径同样照常征收,纳税人通过电子税务局完成申报即可,申报记录和缴款回执就是这笔印花税已经缴纳的凭证,不需要再额外贴票。
电子税务局里的具体操作路径
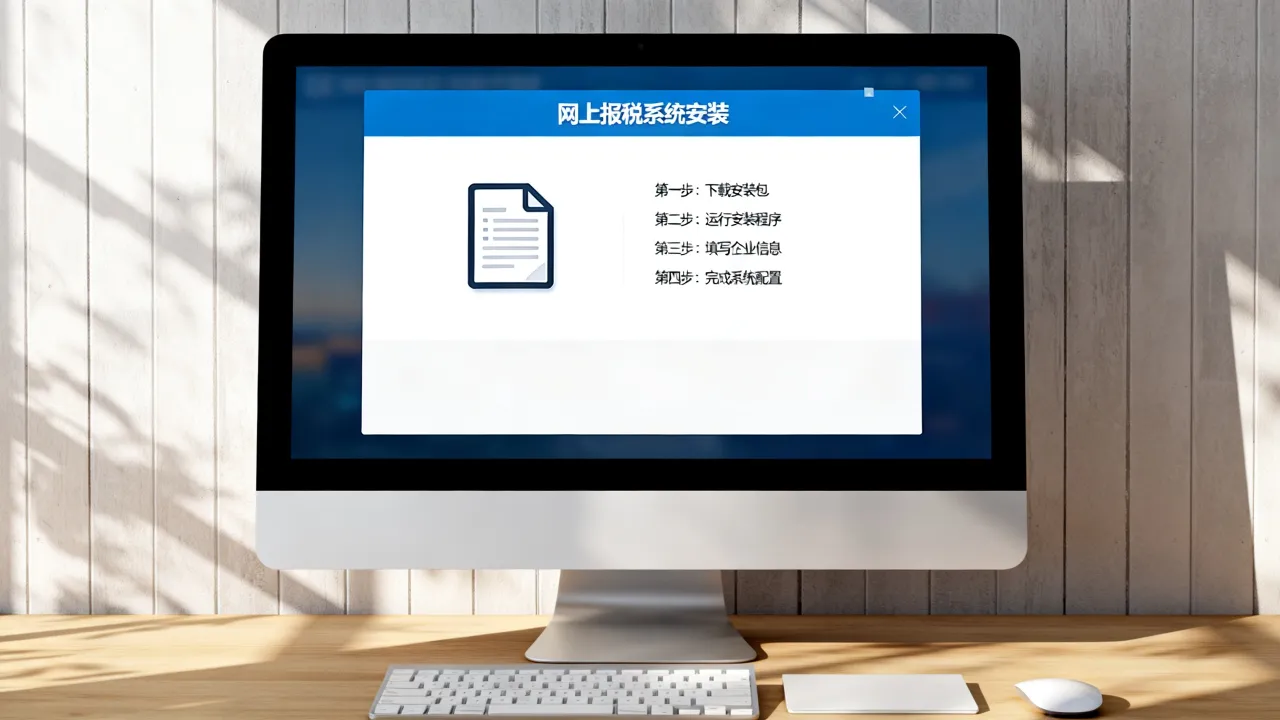
进入所在省份的电子税务局,用企业业务登录,在搜索栏输入“印花税”,进入税源采集界面,先增加税源信息,选择税目、填写合同金额和税款所属期,系统自动带出税率和应纳税额,提交税源信息后,进入申报界面完成缴款。
这里有个实用技巧:如果企业业务频繁,合同数量大,可以申请按季或按月汇总申报,不用每签一份合同就交一次,汇总缴纳需要向主管税务机关备案,备案通过后,在申报期统一把本季度所有合同汇总计算即可,对于在上海、深圳这类合同量大、业务节奏快的城市,汇总申报几乎是标配,具体能否申请成功,看当地税务机关的管理要求,但多数地区支持这一做法。
常见问题:合同印花税怎么贴怎么算
合同只有复印件,要不要贴花
印花税的纳税义务发生在应税凭证的书立或领受时,合同正式签署即产生纳税义务,与手里保存的是原件还是复印件无关,电子打印件、扫描件同样具有证明效力,只要内容能清晰反映合同类型和金额,就应当正常申报缴税。
没有金额的意向书需要缴印花税吗
仅有合作意向、未列明金额且后续也未实际履行的协议,多数情况下不视为应税合同,如果意向书中约定了具体标的和金额,只是在名称上写了“意向书”,实质已构成合同条款,就需要按规定缴纳,判断依据始终是合同内容而非文件标题。
印花税票还能买到吗
一些办税服务厅仍然提供印花税票出售窗口,但需求量已经非常小,现在绝大多数纳税人通过电子税务局直接申报缴款,以完税凭证作为缴纳证明,即便买了票,也要注意贴在合同原件上并划销,否则视为未贴,对现代企业来说,申报方式更稳妥,也方便存档和审计。