营改增后如何报税?核心就是在电子税务局按期完成增值税申报,具体流程取决于你是小规模纳税人还是一般纳税人,先确认身份再动手。
营改增全面推开这些年,营业税已彻底退出,企业统一缴纳增值税,以前要跑税务局填纸质表,现在电脑和手机上就能搞定,但报税不是点个按钮就完事,你得分清纳税人身份,搞懂申报期,再按流程走。
营改增后小规模纳税人如何报税?
小规模纳税人的标准是年应征增值税销售额500万元以下,多数服务业、小微企业在营改增后都属于这类,法定征收率是3%,部分项目按5%差额征收,小规模不存在进项抵扣,直接用不含税收入乘以征收率就行,别被那些增值税专用发票抵扣的说法绕晕。
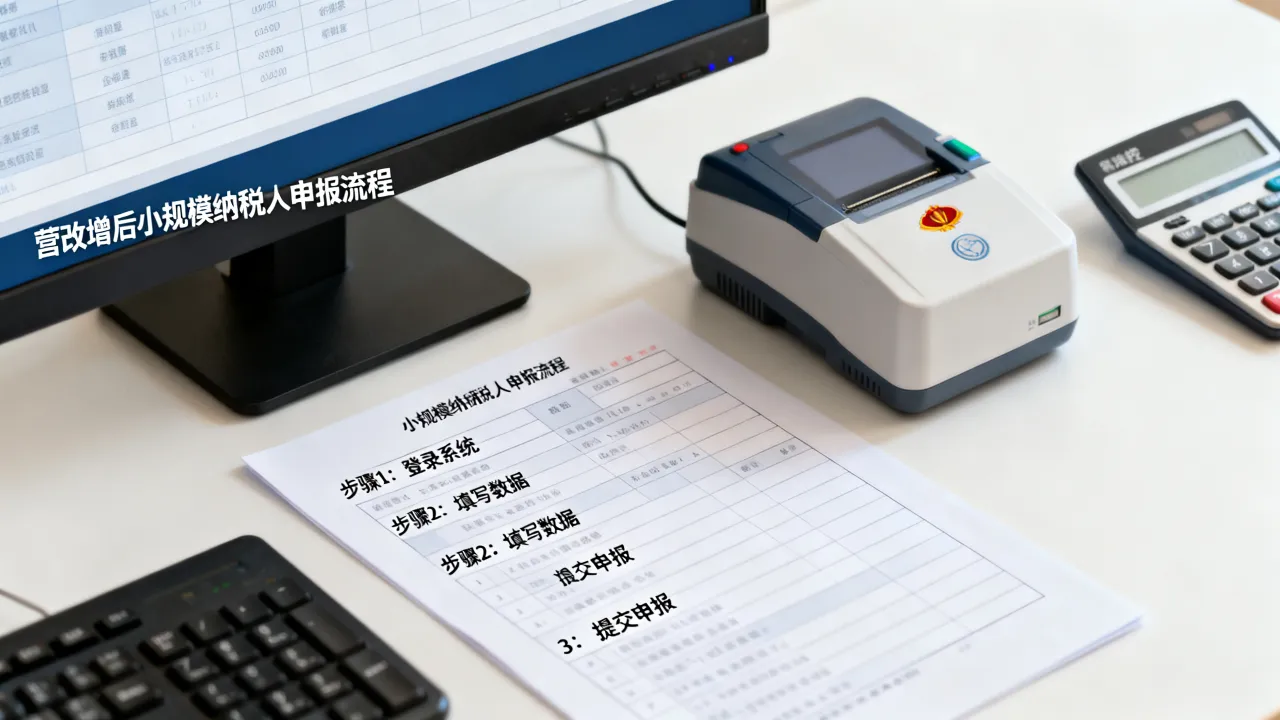
季度申报三步走
小规模纳税人按季申报,一年报四次,大多数情况下,你的开票数据已经由系统自动归集,要做的就是核对和确认。
- 登录电子税务局,进入“我要办税—税费申报及缴纳”。
- 选择“增值税及附加税费申报(小规模纳税人适用)”,系统自动预填开票数据。
- 核对不含税销售额,确认无误后提交,发起扣款。
这里有个容易忽略的:没开发票的收入也要申报,微信收款、银行进账,只要属于应税业务,都得算进销售额里,行业共识认为,未开票收入是税务稽查的重点区域,别抱着“不开发票就不用交税”的侥幸心理。
填错栏目怎么补救
小规模申报表分“应征增值税不含税销售额”“本期应纳税额”几个栏目,填错了别慌,申报期内可以直接作废重报;过了申报期再去办税服务厅更正,可能产生滞纳金,所以提交前多核对两遍,数字和开票系统保持一致最稳妥。
营改增后一般纳税人报税流程详解
一般纳税人报税就复杂多了,按月申报,核心是销项税额减去进项税额,算出差额交税,环节多,但每一步都能在网上办,关键是把进项发票管好。
进项发票先勾选认证
拿到增值税专用发票,不能直接填表,先在电子税务局或增值税发票综合服务平台做“抵扣勾选”,操作路径:进入“发票勾选确认”模块,选择“抵扣勾选”,勾选对应发票,提交确认,确认后进项税额才会进入申报表附表二,这一步忘了做,进项就浪费了,等于多交税。
勾选认证有时间窗,在申报期内、申报完成前操作即可,注意申报提交后系统会锁定,想再补勾选就麻烦了。
申报表按这个顺序填
一般纳税人申报表由主表和多个附表组成,顺序别乱:
- 先填附表一“本期销售情况明细”,按开具发票和未开票收入分开列明。
- 再填附表二“本期进项税额明细”,系统自动带出勾选结果,手动核对红字发票转出数。
- 附表四有即征即退或抵减项目时才填。
- 最后回到主表,系统自动计算应纳税额,提交扣款。
附表里容易出错的是“进项税额转出”栏,用于集体福利、个人消费的进项不能抵扣,漏填会被税务系统预警,比对不通过时申报表提交不出去。
税负率异常要留意
业内专家指出,税务局会通过行业平均税负率筛查申报异常,你长期税负明显偏低,又没合理解释,可能被列入重点核查名单,别因此虚增进项,老实抵扣就好,一般纳税人报税后,记得留存发票、银行回单、合同备查,这些资料不用上传,但抽查时要拿得出来。
营改增后报税时间规定与逾期后果
报税时间记不住,罚款就很现实,小规模按季度,一般纳税人按月,无论季报月报,截止日都是次月15日,遇法定节假日顺延,营改增后报税时间规则没变,只是申报表换了样子。
主要税种申报日历
| 税种 | 申报期 | 申报截止日 |
|---|---|---|
| 增值税 | 月/季 | 次月15日 |
| 企业所得税 | 季 | 次月15日 |
| 个人所得税 | 月 | 次月15日 |
| 附加税费 | 随增值税 | 随增值税 |
注意增值税和附加税费在同一个申报表里合并申报,别漏掉城建税和教育费附加,个税用自然人电子税务局扣缴端,路径是“综合所得申报—正常工资薪金所得—税款计算”,确认后提交扣款。
逾期申报的后果
逾期报税会产生两件事:一是滞纳金按日万分之五;二是纳税信用扣分,影响贷款、招投标和评优,如果因为忙忘报,尽快去办税服务厅补申报,态度好,首违不罚在特定条件下可能适用,但别赌这个概率。
营改增后异地报税怎么处理
营改增后,报税地点不再局限机构注册地,跨地区建筑服务、不动产出租,要在项目所在地预缴增值税,但日常申报仍在注册地电子税务局完成。
异地预缴的操作流程
去项目所在地办税服务厅或电子税务局,申报预缴增值税,拿到完税凭证,回到注册地申报时,把预缴税额填进附表四“税额抵减情况表”,冲减应纳税额,忘记抵减就亏了,这一步务必记住。
不用跑大厅,全程网上办
现在全国电子税务局已整合,绝大多数涉税事项都能线上办理,办税人员实名认证后,不在注册地也能报税,不用专门出差跑回老家,发票代开、申报、缴款一条龙,只有异常数据或首次办理才需要走线下窗口。
营改增后报税常见问题解答
问:营改增后小规模纳税人季度销售额多少免税?
根据现行政策,小规模纳税人月销售额10万元以下免征增值税,按季申报就是季度销售额30万元以下,但只能开具普通发票,超过额度,按全额计算缴纳增值税。
问:营改增后一般纳税人报税需要准备哪些材料?
日常网上申报需要核对增值税专用发票汇总表、开票数据、进项抵扣统计表,这些数据都在系统里,不需要纸质材料,原始凭证如发票、银行回单、合同要自行归档备查,申报表本身电子存档,无需打印报送。
问:营改增后报税系统不会操作怎么办?
每个申报界面都有填表说明,系统带自动校验功能,第一次操作时按提示走,遇到比对异常,先检查开票数据和勾选结果,实在不会,拨打12366税务服务热线,说明情况后能获得远程指导,也可以到办税服务厅自助办税区,导税人员协助完成申报。
营改增后报税不是多难的事,记住自己的纳税人身份和申报期,小规模按季度,一般纳税人按月,所有操作都在电子税务局完成,把发票和进项凭证管好,申报就是填空题。