当前可扣除的项目及标准
截至2026年,专项附加扣除共7项,下表整理了核心扣除标准,金额按国家现行规定执行:
| 扣除项目 | 扣除标准/额度 | 适用场景 |
|---|---|---|
| 子女教育 | 每个子女每月2000元 | 3岁至博士阶段的全日制学历教育 |
| 继续教育 | 学历(学位)每月400元;职业资格证书3600元/年 | 境内学历继续教育、技能人员职业资格 |
| 住房贷款利息 | 每月1000元 | 首套住房贷款利息支出,最长240个月 |
| 住房租金 | 每月800/1100/1500元三档 | 无自有住房且在主要工作城市租房 |
| 赡养老人 | 独生子女每月3000元,非独生子女分摊 | 被赡养人年满60周岁 |
| 3岁以下婴幼儿照护 | 每个婴幼儿每月2000元 | 3岁以下婴幼儿的监护人 |
| 大病医疗 | 汇算清缴时据实扣除 | 年度自付超15000元的部分,上限80000元 |
标准为政策框架值,具体执行中有些地区可能对租金扣除有分区差异,比如北京、上海等一线城市适用最高档,地级市按中档执行。
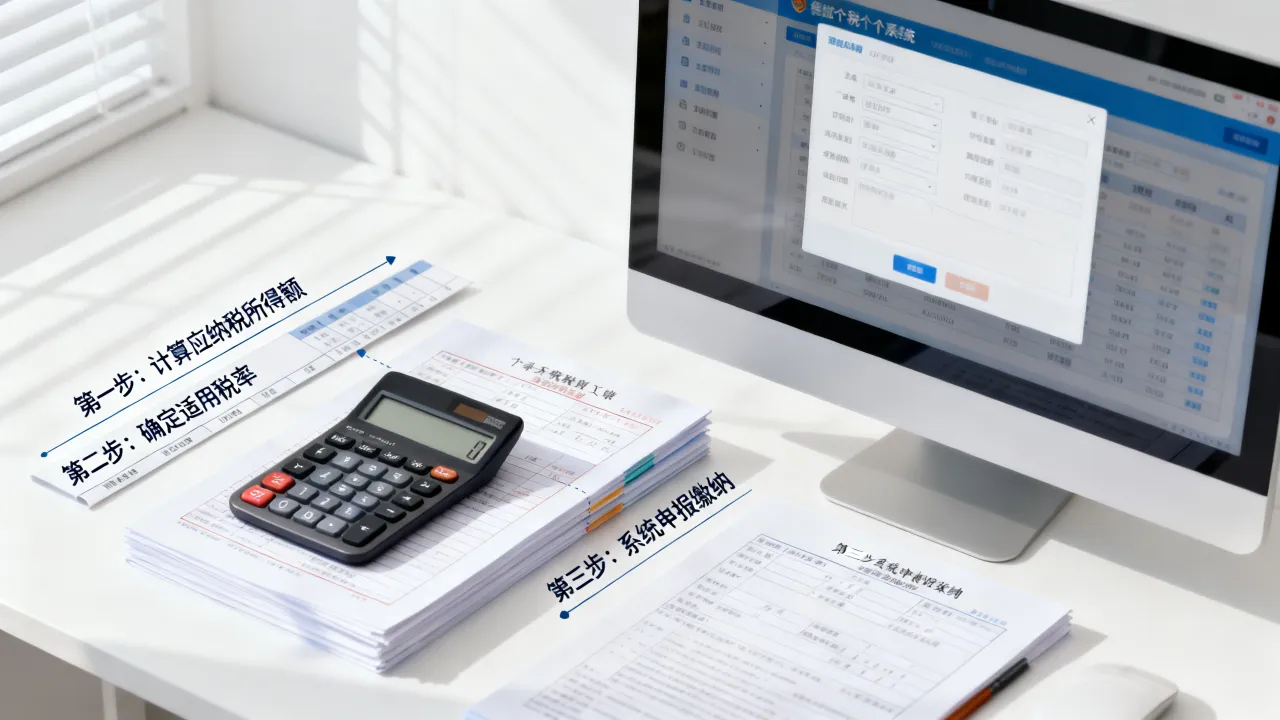
员工应在入职当月或每年12月对下一年度的扣除信息进行确认,公司在日常申报中只要确认系统同步的数据即可,需要留意的特殊情况:
- 员工年中更换租房城市,需及时修改租金扣除城市,否则可能影响扣除额。
- 扣缴端若提示“专项附加扣除信息已变更”,说明员工在APP端进行了修改,财务只需在当月申报时刷新数据。
- 员工离职后,原公司无需主动删除其专项附加扣除信息,系统会在次月自动停止扣除。
公司交个人所得税申报时间节点与逾期后果
月度申报时间
公司应在次月15日前完成上月工资薪金的个税申报和缴款,申报期通常从每月1日持续到15日,遇到春节等长假会顺延,举例:2026年2月的工资,3月1日至15日期间申报。
次年汇算清缴时间
每年3月1日至6月30日,员工个人需办理上一年度综合所得汇算清缴,公司财务在此期间的额外任务是在2月底前完成上年度扣缴申报数据核对,若存在漏报、错报,需在汇算期开始前更正,这直接影响员工在APP端能否顺利办理退税。
逾期的后果链条
超期未申报,首当其冲的是产生每日万分之五的滞纳金,随后税务机关会下发责令限期改正通知书,在通知期限内仍未处理的,可能面临罚款,并影响企业的纳税信用评级,而纳税信用被降级,会连锁影响银行授信、政府采购资格等,从实务角度说,申报本身花费的时间极短,实在不值得冒延误风险。
北京上海公司交个税的地方差异
虽然个税政策全国统一,但北京上海公司在实际执行细节上有一些差别,上海对社保基数上下限的核定规则与其他城市略有不同,上海市住房租赁条例》实施后,租金扣除所需的合同备案在“随申办”APP中即可完成,操作路径更加便利,北京方面,专项附加扣除中的住房租金,要求租赁合同必须为真实有效租赁的证明,北京税务系统对高收入人员(年收入超过一定水平)的申报监控相对更严密,财务人员在高管工资、股权激励等项目的申报需格外仔细。
常见问题问答
公司代扣个税与社保缴纳基数必须一致吗?
不需要一致,个税据实申报工资薪金收入,社保基数有上下限规定,两者计算口径不同,但如果公司长期按最低基数缴纳社保、却申报高额工资,容易引起税务与社保联合稽查的注意。
员工工资未达起征点,公司还要申报吗?
需要,只要员工与公司存在雇佣关系,即使工资每月5000元一分不差,也必须进行零税额申报,不能跳过申报流程,零申报意味着人员采集、收入录入、计算申报全套流程照走,只在税款计算后无需缴款。
公司交个人所得税用什么软件操作?
目前官方指定工具是自然人电子税务局扣缴端(电脑端),这是一款免费软件,从各省市税务局官网下载,不支持第三方替代,扣缴端的全部操作记录均留痕回溯,推荐由专人保管权限密码,离职财务需及时注销权限。
综观整个公司交个人所得税的过程,核心就三件事:准确算、按时报、足额缴,无论公司规模大小,都绕着这三件事转,把专项附加扣除交给员工自行填报、把日常申报固定在排期日历上、把年度汇算提前在2月完成核对,财务人员就能守住合规底线,个税申报是每个月都会重复发生的固定动作,一旦形成流程闭环,后续消耗的精力极少,切忌因为“熟悉”而大意漏报。