小微企业报增值税,核心就一句话:先分清你是小规模纳税人还是一般纳税人,然后按季度或月度登录电子税务局,把开票收入和未开票收入汇总填报,系统自动算税,符合条件的直接享受免税。接下来我结合2026年最新的申报界面和常见操作,把整个流程拆开揉碎了讲清楚,包括你最容易忽略的临界点问题。
小微企业增值税怎么申报?先看身份再谈流程
很多老板把“小微企业”和“小规模纳税人”混为一谈,其实这是两个不同维度的概念,税务上判断怎么报增值税,只看你的纳税人身份,不看你是不是小微企业。
小规模纳税人和一般纳税人的核心区别
| 对比项目 | 小规模纳税人 | 一般纳税人 |
|---|---|---|
| 征收方式 | 简易计税,征收率通常为3% | 一般计税,适用税率6%、9%、13%等 |
| 进项抵扣 | 不能抵扣进项税 | 可以抵扣进项税 |
| 申报频率 | 多数按季度申报 | 多数按月申报 |
| 年应征增值税销售额 | 500万元以下 | 超过500万元必须登记 |
业内专家指出,2026年小规模纳税人的增值税优惠政策依然延续,月销售额10万元以下(含本数)的,免征增值税,这里我特别提醒你,这个10万元说的是不含税销售额,不是你对客户报的含税价。
个体户和小微企业报税有什么区别
个体户如果是小规模纳税人,申报路径一模一样,只是登录电子税务局时选择“自然人业务”还是“企业业务”的入口不同,查账征收的个体户和小微企业在增值税申报表上填的是同一张表,没有特殊待遇,别被代账公司忽悠说个体户不用报税。
小规模纳税人增值税申报流程2026实操步骤
第一步:算清楚你这个季度到底开了多少票
登录电子税务局后,先别急着填申报表,你要做的是把以下三笔数据汇总:
- 增值税专用发票开具金额:这个是你开了专票的部分,哪怕是1块钱也要交税
- 增值税普通发票开具金额:含电子普票和纸质普票
- 未开票收入:这是最多人漏报的,你收了款但没开发票,比如卖给个人的零散生意,这部分也要算进去
这里有一个很多小微企业主踩过坑的老问题:小微企业月销售额10万以下免征增值税吗?答案是分情况,如果你是全部开具普票且季度销售额不超过30万,那确实全额免,但如果你开了专票,哪怕总额只有5万,这5万中的专票部分也要按1%或3%交税,只有普票部分享受免税。
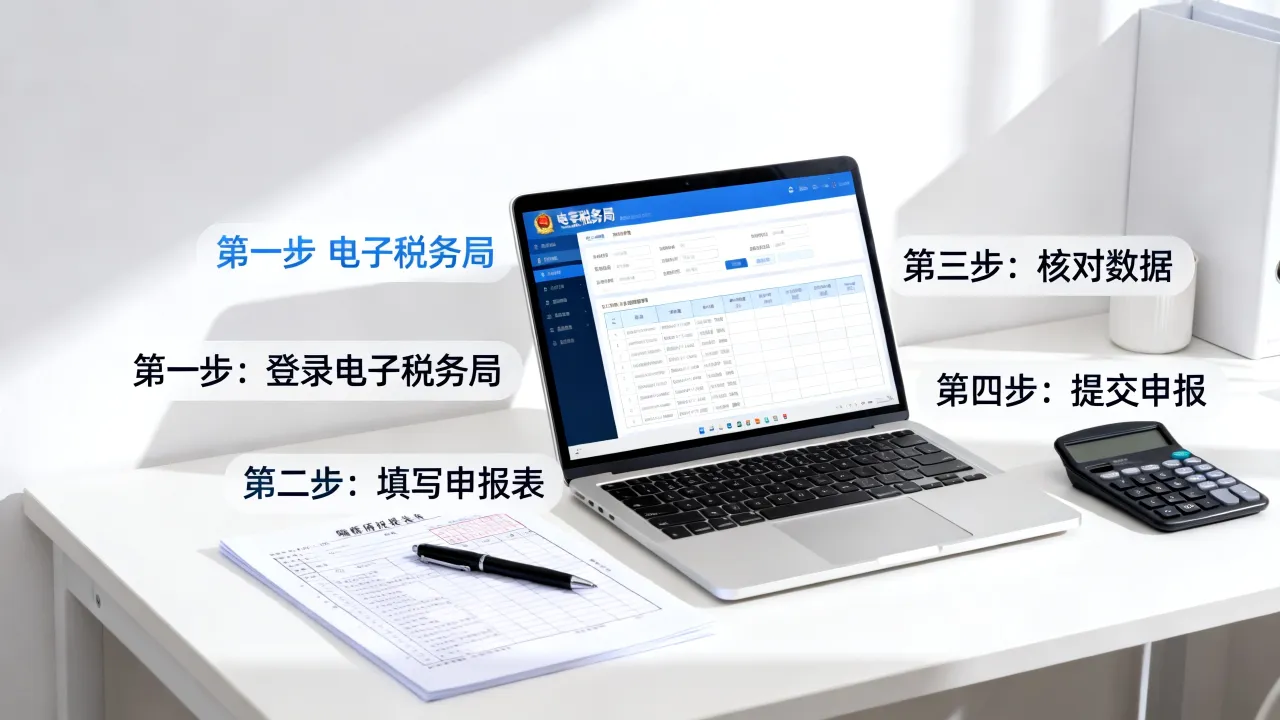
第二步:登录电子税务局找到申报入口
目前全国通行的操作路径是:
- 打开你所在省份的电子税务局网页端
- 点击“我要办税”——“税费申报及缴纳”
- 找到“增值税及附加税费申报(小规模纳税人适用)”
- 点击“进入申报”
系统会弹出两个申报模式:引导式申报和填表式申报,我建议新手选引导式,它会像聊天一样一步步问你的收入数据,你填进去它自动算。
第三步:按季度细账填列申报表主表
这里假设你是一个季度开了普票25万、专票2万的小微企业,具体填法如下:
| 栏次 | 填什么 | 本例填写 |
|---|---|---|
| 第1栏“应征增值税不含税销售额” | 填专票+普票合计 | 27万 |
| 第2栏“应税销售额(开具专用发票)” | 只填专票部分 | 2万 |
| 第3栏“税控器具开具普通发票不含税销售额” | 只填普票部分 | 25万 |
| 第10栏“小微企业免税销售额” | 填普票部分 | 25万 |
| 第20栏“小微企业免税额” | 系统自动算 | 自动生成 |
最关键的一步在第10栏,很多会计第一次报时把25万填到了第1栏但没填第10栏,结果系统提示要交7500元税,吓得以为算错了,普票部分必须填入“小微企业免税销售额”这一档,它才会计入免税额度。
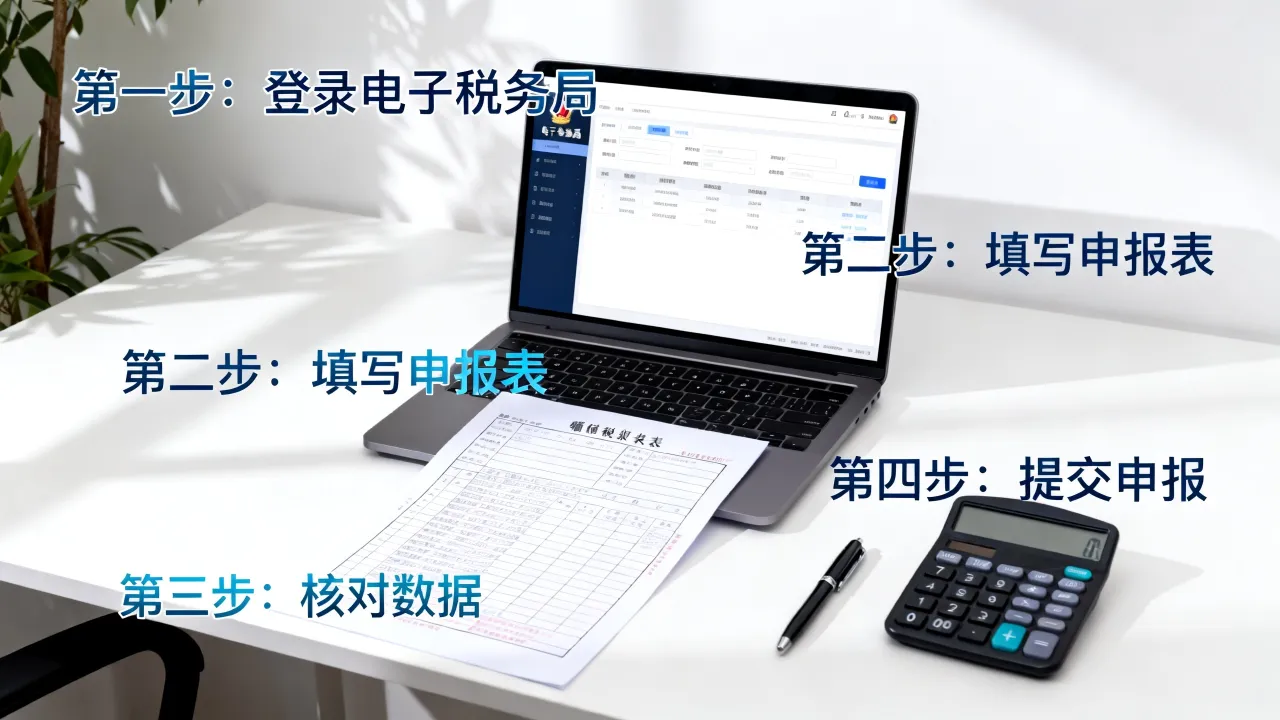
第四步:核对附加税费并提交
填完主表后,系统会自动带出附加税费(城建税、教育费附加、地方教育附加),如果你是季度销售额不超过30万的,附加税费直接零申报,超过30万的,城建税按应纳增值税额的7%或5%(视城市/县城等级而定)减半征收,教育费附加和地方教育附加合计3%减半。
确认无误后点击“申报”,再用三方协议扣款
小微企业增值税申报截止日期与逾期后果
申报期怎么记才不误事
- 按季度申报的:申报期是1月、4月、7月、10月的1日至15日
- 按月申报的:申报期是每月1日至15日
- 遇到节假日,税务局会发顺延公告,一般在原截止日基础上顺延3至7天
我见过太多老板因为记错日子,错过了4月申报期,结果被罚款2000元,罚款倒还在其次,关键是产生了税收违法记录,影响后续贷款和招投标资质。
逾期了怎么办
如果已经逾期,别拖延,立即登录电子税务局,在“我要办税”——“税费申报及缴纳”——“逾期申报”模块操作,系统会自动计算滞纳金(按日加收万分之五),补完申报和罚款后,这件事就算处理完了,特别小的金额逾期,有些地区首次免罚,前提是你主动补报。
一般纳税人身份的小微企业怎么报
如果你的企业年销售额超过了500万,或者你主动申请了一般纳税人资格,那申报逻辑就完全变了,这里不再有免税额度,只有销项税额减去进项税额的差额需要交税。
一般纳税人申报的核心动作
- 月末勾选进项发票:登录“增值税发票综合服务平台”,把本月要抵扣的进项发票勾选确认
- 计算销项税额:根据你开票系统的数据,按适用税率计算
- 填写申报表主表:附表一填销售额和销项税,附表二填进项税和转出额
- 提交后系统自动判断是否需要缴税
这里提醒一个高频错误:当期没有进项发票的,一定不要忘了暂估成本对应的进项税不能抵扣,很多人觉得一般纳税人申报复杂就交给代账公司,其实核心逻辑就一句话:你卖东西收的税减去你买东西付的税,差额上交国家,行业共识认为,只要你的进项发票管理规范,这个税负基本可以控制在5%左右。
申报中高频出错的三个细节
免税额度是按月算还是按季算
政策写的是“月销售额10万元以下”,但如果你是按季度申报,那就看季度销售额是否超过30万元,如果你的生意季节性很强,比如做年货的,1月卖了28万,2月卖了2万,3月卖了1万,季度合计31万,超了1万,那就得全额交税,不是只交超出的1万,这个临界点问题每年都有大量小微企业中招。
未开票收入怎么填怎么改
未开票收入填在申报表附表一的“未开具发票”列,如果后面客户补开了发票,你需要去税务大厅做负数申报冲减,或者在电子税务局“更正申报”模块处理,没有做冲减的,系统会认为你重复申报了收入,多交冤枉税。
零申报不等于不申报
哪怕你一个季度一分钱没进账,也要在申报期内打开系统点“零申报”,连续6个月零申报会被系统标记成高风险纳税人,到时候税务局找你喝茶的概率就大大增加了,有实际经营但刻意零申报的,属于违规行为。
小微企业报增值税相关问题解答
公司刚注册,没有业务,要不要报增值税?
要报,即使没有收入,也要在申报期内完成零申报,电子税务局的“引导式申报”会问你“本季度是否发生应税行为”,选择“否”然后提交即可,整个操作不到两分钟,但如果超过6个月没有申报,企业会被列入非正常户,法定代表人名下其他公司也会受牵连。
开的发票全是普通发票,能享受免税政策吗?
季度销售额不超过30万元且全部开具增值税普通发票的,可以全额免征增值税,无需缴纳任何税款,但你需要将销售额填入申报表第10栏“小微企业免税销售额”,并在减免税明细表中选择对应的免税政策代码,需要注意,开具了增值税专用发票的部分不适用免税,必须依法缴纳。
申报时发现上个月开票金额填错了,怎么更正?
在电子税务局找到“申报更正”模块,选择对应属期的申报表,修改数据后提交,如果更正后涉及补缴税款,系统会自动计算滞纳金(按日万分之五),更正操作会留下申报修正记录,偶尔一次属正常业务,频繁更正(比如每个月都改)会触发税管员的关注,建议在开票时核对好商品编码和税率,减少事后返工。
小微企业报增值税真的不难,难的是养成每月盘点开票数据、每季度按时申报的习惯,只要记住“专票必交、普票看额度、未开票别漏填”这三句话,90%的问题都能避开,当你的业务规模跨过30万这个门槛时,及时咨询你的主管税务机关或专业财税顾问,让他们帮你测算税负,提前做好业务拆分或票证规划。