小规模纳税人完全可以申请退税,但具体能退什么税、怎么退、退多少,取决于你属于“增值税普惠性减免”“误缴多缴退还”还是“汇算清缴退税”三种情形之一。** 下面这份指南把政策门槛、操作路径和常见卡点一次讲透,照着做就行。
小规模纳税人退税需要什么条件
很多老板把“退税”想得很神秘,其实税务局在这件事上的逻辑很简单:要么是政策白给你的优惠你还没享受,要么是你多交的钱该还给你。 2026年,小规模纳税人的退税主要分三块,先对照一下自己在哪个范围。
增值税普惠性减免退的是什么
小规模纳税人增值税退税在大多数情况下,指的是季度销售额未超过免征额度,但你因为开具了增值税专用发票而预缴的税款,专票不能享受免税,这是硬规矩,但如果你同时开了普票和专票,普票部分对应的税款是可以在申报时直接减免的。
- 你只开普票,季度销售额在免税标准内:直接免税,申报表填对就行,一分钱不用交,也谈不上“退”;
- 你开了专票,无论金额大小:专票部分税款必须交,但普票部分对应的税款可以申请退还;
- 你被税务机关代开了专票并当场扣了税,后来业务取消、发票作废:完税凭证在手,可以申请退还已缴税款。
企业所得税汇算清缴退税谁够格
如果你是个体工商户、个人独资企业或者合伙企业的经营者,交的是经营所得个人所得税;如果你是有限公司,交的是企业所得税,这两类税在年度终了后都要汇算清缴。
小规模纳税人汇算清缴退税的常见触发点是:预缴时按会计利润交了税,但汇算时发现成本费用没来得及入账、或者享受了新的税收优惠,导致全年算下来多交了,这时候多缴的税款,税务机关会在汇算清缴结束后退还,也可以用来抵缴下一年度的税款。
误缴、错缴退税别嫌麻烦
这类情况很具体,但发生频率不低:
- 申报时把销售额填错了,导致多报多缴;
- 适用了错误的征收率(比如该按1%报了,按3%报了);
- 重复申报同一笔收入;
- 税务系统扣款异常,扣了两次。
申请退还误缴税款没有金额门槛,哪怕只多缴了一块钱,理论上都可以申请,但实务中,金额较小的退库流程成本高,很多地方税务局会建议你留着抵缴下期税款,这个自己权衡。
小规模纳税人退税流程怎么操作
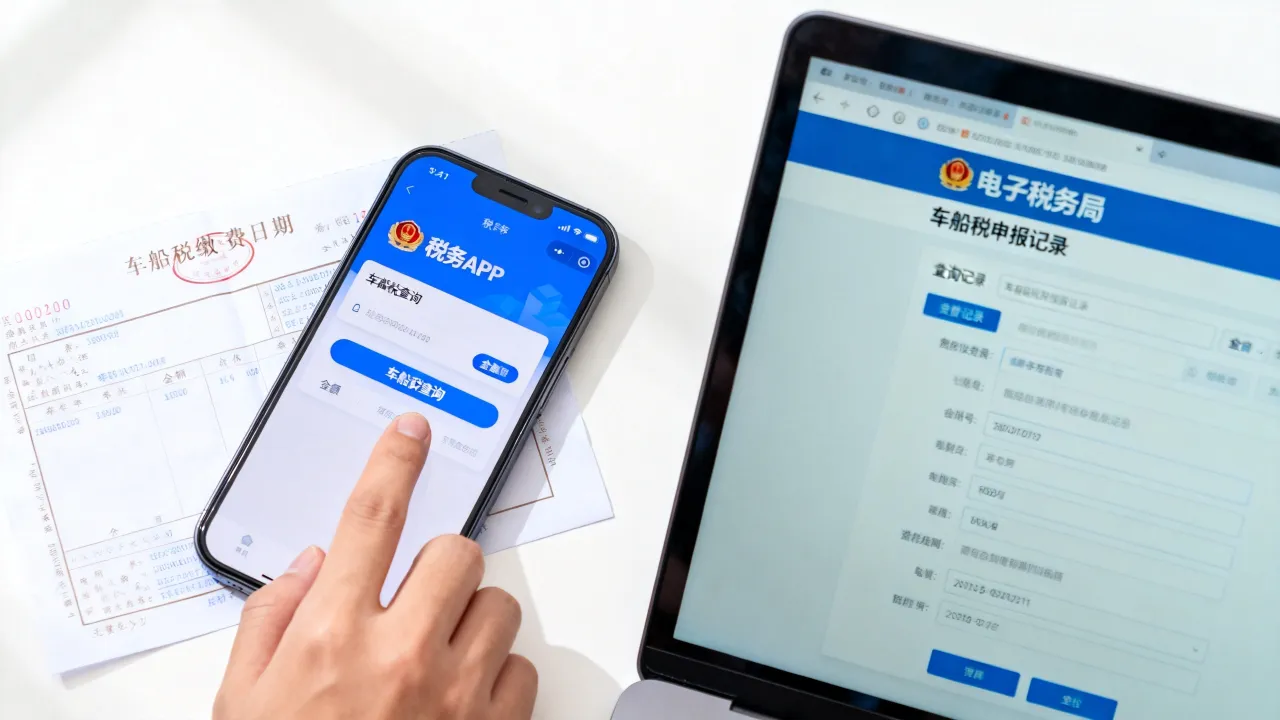
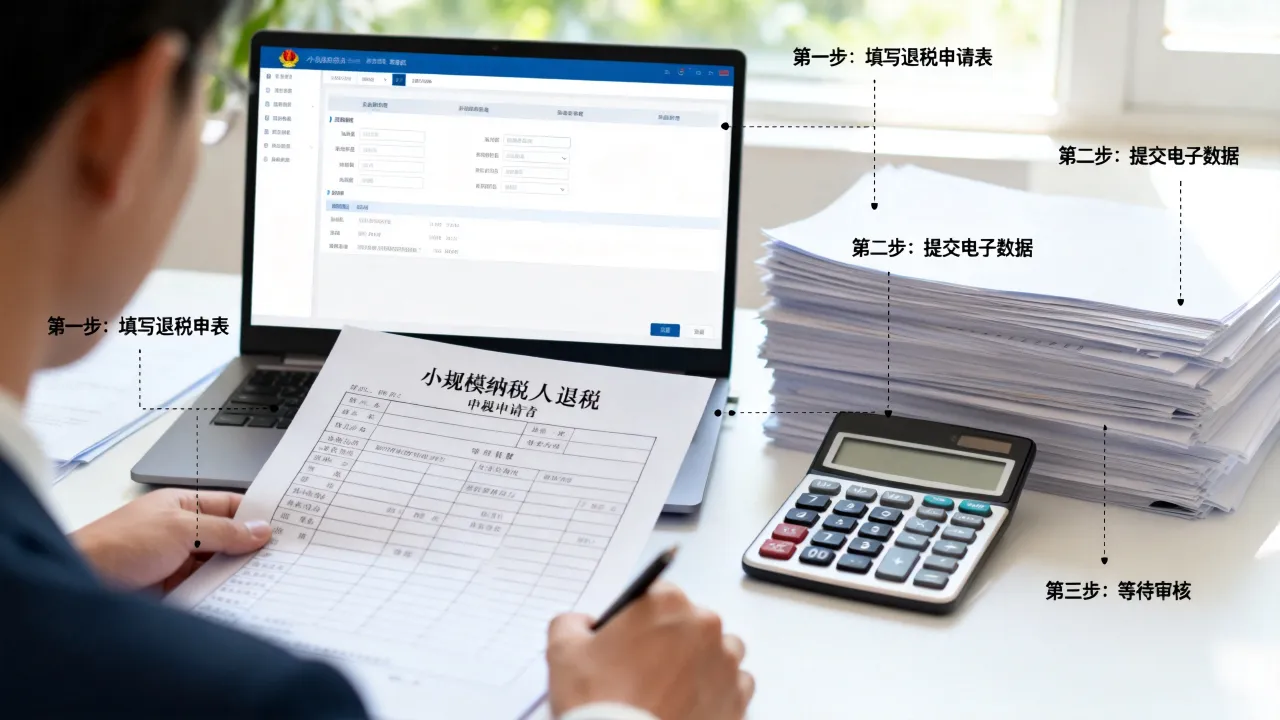
知道条件之后,最关键的问题就是“怎么退”,2026年退税不用跑大厅,绝大多数业务在电子税务局就能办完,整个流程可以概括为:提交申请—税务审核—开具收入退还书—国库退库—到账。
电子税务局线上申请路径
小规模纳税人退税网上申请的操作路径,以各省电子税务局通用界面为例:
- 登录:使用企业账号登录电子税务局,推荐实名认证的法人或财务负责人账号;
- 找到入口:在首页搜索栏直接搜“退抵税费”,或者在“我要办税”—“一般退(抵)税管理”菜单下找到“退抵税费申请”;
- 选择退税类型:系统会弹出类型清单,包括“汇算清缴结算多缴退抵税”“误收多缴退抵税”“即征即退”“先征后退”等,按你的实际原因选,别选错;
- 填写申请信息:核心字段包括“退抵税原因类型”“申请退抵税(费)方式”“本次退抵税额”;
- 上传附列资料:完税凭证、情况说明、作废发票证明等,非必传项也建议拍照上传,减少驳回概率;
- 提交并等待:提交后生成受理回执,后续在“办税进度及结果信息查询”里跟踪状态。
小规模纳税人退税多久到账取决于审核链条的长度,但多数情况下,税务审核环节在10个工作日内完成,国库退库环节再需要3-5个工作日,合计下来,从提交申请到钱到账,两到三周是正常节奏,如果超过一个月没动静,直接打主管税务机关的电话问,别干等。
退税需要准备哪些材料
不同类型的退税对材料的要求不同,但核心材料是一样的:
- 退(抵)税申请审批表:系统自动生成,核对数据后确认;
- 完税费凭证:也就是税票或银行扣款回单,证明你确实交过钱;
- 情况说明:写明为什么申请退税,因业务取消,已开具专票作废,申请退还已缴税款”;
- 已作废的发票或红字发票:适用于发票作废、销货退回导致的退税;
- 银行账户信息:建议提供基本户账户,账户名称必须和纳税人名称完全一致。
如果你所在地区电子税务局系统不稳定,或者你的退税情况比较复杂(比如涉及多年税款合并退还),直接去办税服务厅更稳妥,带好公章、营业执照副本、身份证原件,到“综合服务”窗口跟工作人员说明来意,他们会在内网系统帮你提交申请,线下办理的好处是当场可以看到初审意见,有问题立刻修改,省去线上反复被驳回的时间。
退税申报遇到的问题和解决办法
小规模纳税人退税申报被驳回并不罕见,大多数驳回原因是填写问题,不涉及实质性争议,下面这几个坑,几乎每天都有纳税人踩。
系统提示“无待退税款”怎么回事
这种情况最让人困惑,打开退抵税申请界面,系统显示没有可退金额,但你自己明明觉得交多了,原因基本是:
- 你的多缴税款还没从申报系统结转到退库系统,数据同步需要1-3个工作日;
- 多缴金额已经被系统自动抵减了后续税款,抵减也是退税的一种形式;
- 你选择的税款所属期不对,比如你多缴的是去年第三季度的税款,但系统默认带出的是去年第四季度。
退税金额算不清怎么办
算不清楚的情况多发生在既有专票又有普票、还同时有减征额和免税额度的小规模纳税人身上,自己算几遍都对不上账很正常,因为申报表上的计算逻辑是系统固化的。
- 第一步,打开增值税申报表主表,看第24栏“应纳税额合计”;
- 第二步,看第25栏“期末未缴税额(多缴为负数)”;
- 第三步,如果25栏为负数,负数的绝对值就是你的多缴税款金额。
这个数字就是你的退税上限,如果你对系统计算逻辑有疑问,可以打12366税务服务热线,报上你的纳税人识别号,坐席人员会帮你查询具体计算过程。
退税和留抵抵扣哪个更划算
小规模纳税人留抵退税和抵扣是不少纳税人纠结的点,其实对小规模纳税人来说,留抵税额的情况很特殊——因为小规模纳税人采用简易计税方法,进项税额本身不能抵扣,但如果你有结转下来的留抵税额(比如之前是一般纳税人期间留下的),可以选择退税,也可以选择抵缴以后产生的税款。
| 对比维度 | 申请退税 | 留抵抵缴 |
|---|---|---|
| 资金到账时间 | 2-3周 | 即时生效 |
| 办理复杂度 | 需提交申请、走流程 | 申报时系统自动带出 |
| 灵活性 | 钱到了随便用 | 只能减少未来应纳税额 |
| 适用场景 | 现金流紧张、近期无大额纳税 | 预计下期还要交不少税 |
税务逻辑很简单:资金有时间价值,钱拿在自己手里最踏实,除非你下个月就有大额税款要交,否则建议优先申请退税,让资金活起来。
退税后账务处理别做错
不少纳税人在退税到账后不知道怎么做账,甚至把退税款直接计入营业外收入,这是错误的,根据行业通行做法,收到退税时应该调整原来计提税款的会计科目。
- 收到增值税退税:借记“银行存款”,贷记“应交税费—应交增值税(减免税款)”或冲减“税金及附加”;
- 收到企业所得税退税:借记“银行存款”,贷记“所得税费用”或“应交税费—应交企业所得税”;
- 收到误收退税:冲减原入账的税费科目,如果金额不大且跨年度,可以直接计入当期损益。
一文归纳退税核心要点
小规模纳税人申请退税这件事,记住三句话就不会乱:确认自己属于哪种多缴情形,准备好完税凭证和情况说明,按系统提示走完流程。 现在的征管系统已经非常成熟,只要数据对得上,退库效率远比你想象的高,如果你还在犹豫要不要退,建议算一下资金占用成本——哪怕只是几千块钱,放在自己账上也比躺在国库里强。
小规模纳税人退税常见问题解答
问:专票和普票都开了,能退普票部分的增值税吗? 答:可以,季度销售额未超过免税标准时,普票部分享受免税,专票部分正常纳税,申报时系统会自动计算减免税额,不需要单独撕开发票部分计算。
问:退税申请提交后被驳回,可以再次申请吗? 答:可以,被驳回会收到具体理由,修改后重新提交即可,连续两次被驳回,系统会提示需转人工审核,建议先查清原因再操作,多缴税款退还请求权有法定时效,自结算缴纳税款之日起三年内,超过期限将无法受理,税务机关发现多缴的会主动退还。