企业所得税怎么算?先搞懂三个核心变量
很多人一上来就问税率,其实税率只是最后一步,真正决定交多少钱的,是收入、扣除和税率三者之间的配合。
收入总额:不只是开票金额
企业所得税的收入总额,包括销售货物、提供劳务、转让财产、股息红利、利息、租金、特许权使用费、接受捐赠等,会计上确认收入,税法上不一定同时确认,比如预收账款,会计上可能挂在负债,税法上如果满足纳税义务发生时间,就要计入当期收入。
- 销售商品:按权责发生制,商品控制权转移时确认。
- 提供劳务:完工进度法或完成合同法,看具体业务。
- 视同销售:将自产产品用于捐赠、职工福利,税法上要按公允价值确认收入。
扣除项目:哪些能扣,哪些不能扣
扣除是企业所得税计算中最容易出错的地方,原则上,与取得收入有关的、合理的支出,准予扣除,但有些项目有比例限制,有些完全不能扣。
- 业务招待费:按发生额60%扣除,但最高不超过当年销售收入的5‰。
- 广告费和业务宣传费:一般不超过当年销售收入15%,超过部分可结转以后年度。
- 公益性捐赠:不超过年度利润总额12%的部分准予扣除,超过部分可结转三年。
- 罚款、罚金、税收滞纳金:不得扣除。
- 与取得收入无关的支出:不得扣除。
行业共识认为,扣除凭证的合规性比金额大小更重要,没有合法有效凭证,即使支出真实,也可能被纳税调整。
适用税率:不同企业差别很大
企业所得税法定税率是25%,但根据企业类型和规模,实际税率可能低很多。
| 企业类型 | 适用税率 | 备注 |
|---|---|---|
| 一般企业 | 25% | 基本税率 |
| 高新技术企业 |
| 需取得高新证书 |
| 小型微利企业 | 实际税负5% | 年应纳税所得额不超过300万元等条件 |
| 西部大开发鼓励类企业 | 15% | 需符合目录 |
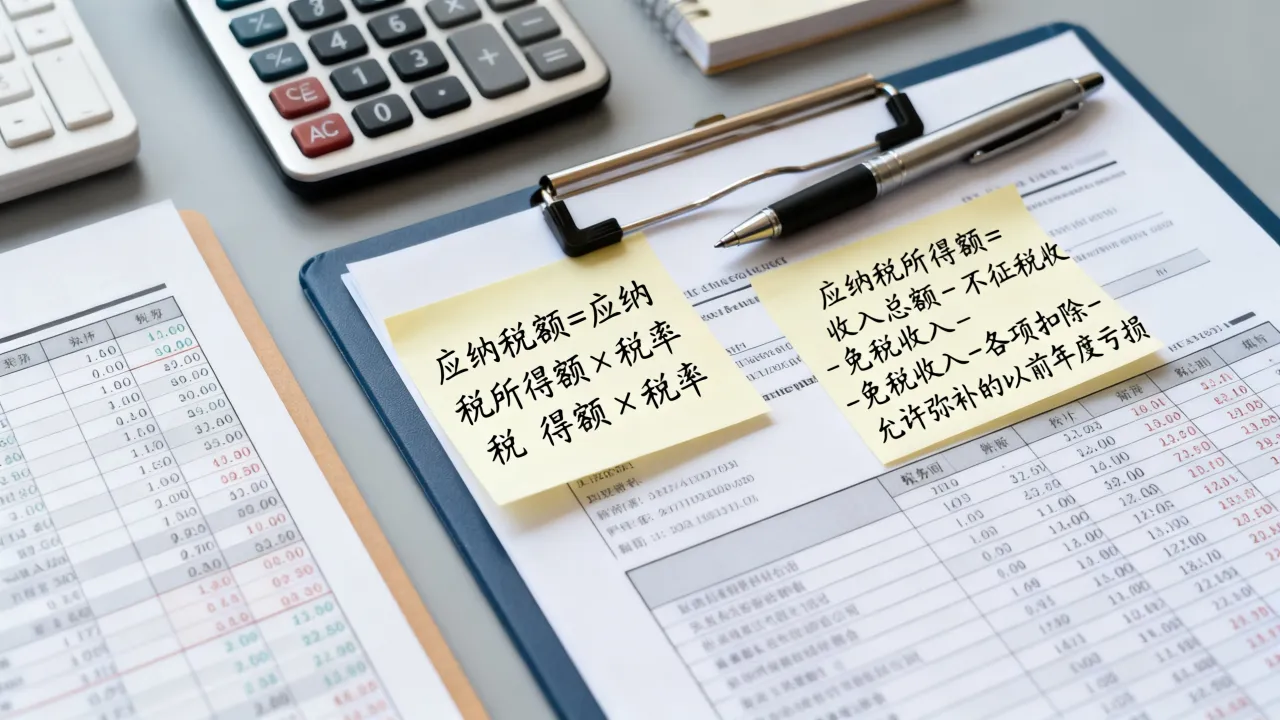
据国家税务总局公告,小型微利企业政策近年来延续,对年应纳税所得额不超过300万元的部分,减按25%计入应纳税所得额,按20%税率缴纳,实际税负5%,这项政策执行至2027年底,2026年仍然适用。
查账征收和核定征收哪个更省税?对比之后再看适用场景
这是很多老板纠结的问题,两种征收方式的计算逻辑完全不同,不能简单说谁更省税。
查账征收:按账算,亏损可结转
查账征收要求企业账目健全,能准确核算收入、成本、费用,应纳税所得额等于利润总额加减纳税调整,亏损可以在以后五个年度内弥补,适合财务规范、利润波动大的企业。
核定征收:按收入或成本倒推
核定征收通常适用于账目混乱、难以查账的企业,税务机关按收入乘以应税所得率,再乘以税率,或者按成本费用推算收入,核定征收一般不能享受亏损弥补,某些税收优惠也受限。
| 对比项 | 查账征收 | 核定征收 |
|---|---|---|
| 计算基础 | 实际利润+纳税调整 | 收入×应税所得率 |
| 亏损弥补 | 可结转5年 | 通常不可 |
| 凭证要求 | 高 | 较低 |
| 适用场景 | 账务健全、利润波动大 | 账务不全、规模较小 |
业内专家指出,选择征收方式首先要看企业实际核算能力,其次才是税负测算,强行选择不适合的方式,后续调整风险很大。
上海企业所得税怎么算?地域政策与申报流程要点
上海作为经济中心,企业类型多样,上海企业所得税计算的国家层面规则与全国一致,但地方有一些实操细节和优惠备案要求。
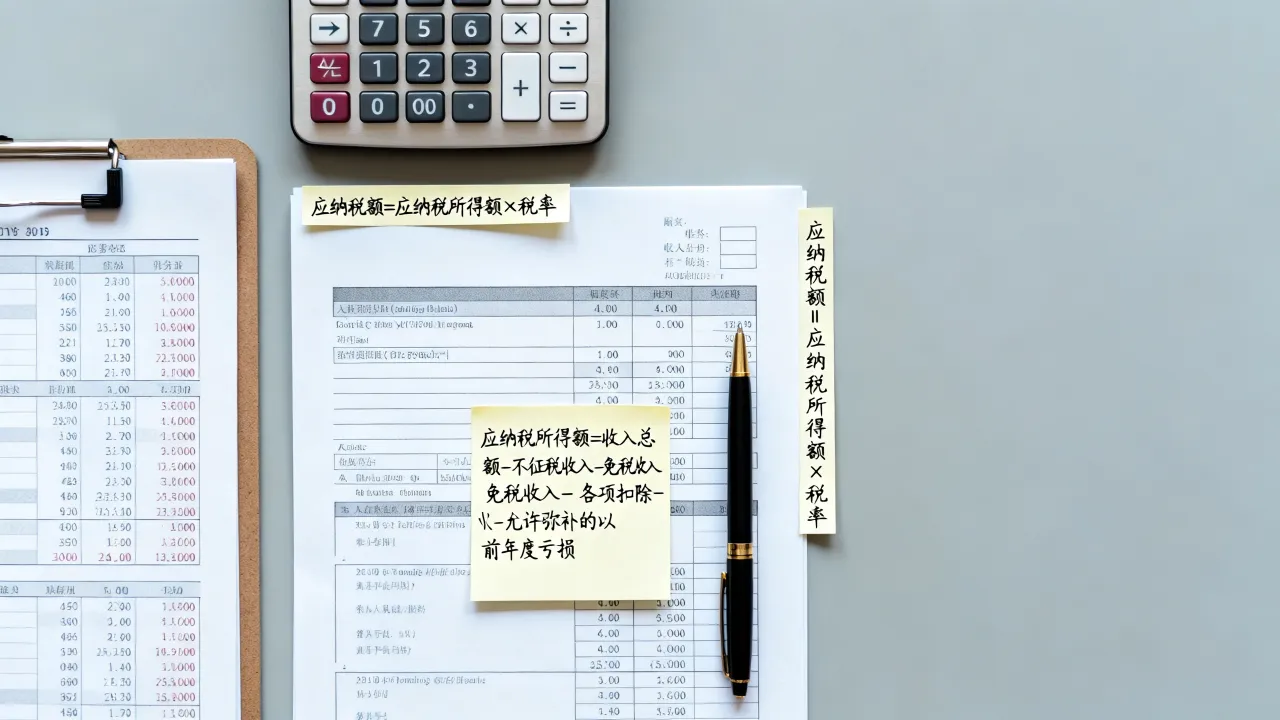
上海企业常见优惠与申报路径
上海企业可以通过电子税务局办理企业所得税申报,路径:登录上海市电子税务局,进入“我要办税—税费申报及缴纳—企业所得税申报”。
- 高新技术企业:需要在高新认定有效期内,申报时填写优惠事项。
- 小型微利企业:系统一般会自动识别,符合条件自动享受。
- 研发费用加计扣除:在上海,制造业企业研发费用加计扣除比例较高,具体按现行政策执行,申报时需填写研发费用辅助账。
- 总部经济优惠:部分区域有财政扶持,但企业所得税仍按统一税法计算。
实际操作中,上海企业季度预缴时按实际利润额预缴,年度汇算清缴时多退少补,跨地区经营的企业,还要按规定分摊缴纳。
新成立公司第一年企业所得税怎么算?分步操作指南
新公司第一年最容易蒙,没有历史亏损,收入少,费用多,很可能不用交税,但申报不能省。
季度预缴:先按利润表算
- 每季度末,根据利润表上的利润总额。
- 加减纳税调整项目,比如业务招待费超标部分。
- 乘以适用税率,减去已预缴税额,得出本季应补退税额。
- 在季度终了后15日内,通过电子税务局申报预缴。
如果前几个季度亏损,预缴时不用交税,但亏损额要如实申报,为以后弥补做准备。
年度汇算清缴:多退少补
- 次年5月31日前,完成年度汇算清缴。
- 汇总全年收入、成本、费用,做纳税调整。
- 计算全年应纳税所得额和应纳税额。
- 减去已预缴税额,多退少补。
- 需要退税的,可在电子税务局申请退税。
新公司第一年如果符合小型微利企业条件,即使有利润,实际税负也很低,据统计,多数初创企业第一年应纳税所得额在300万元以下,能享受小微优惠。
企业所得税要交多少钱?一张表算清楚
假设某公司年收入500万元,成本费用400万元,利润100万元,没有其他调整,符合小型微利企业条件。
| 项目 | 金额 |
|---|---|
| 收入总额 | 500万元 |
| 成本费用 | 400万元 |
| 利润总额 | 100万元 |
| 纳税调整 | 0 |
| 应纳税所得额 | 100万元 |
| 适用优惠 | 减按25%计入,按20%税率 |
| 应纳税额 | 100×25%×20% = 5万元 |
如果同样利润,但不符合小微条件,按25%税率,应纳税额就是25万元,差距很大,所以算企业所得税,先确认自己能不能享受优惠。
关于如何算企业所得税的常见问题
企业所得税是按利润算还是按收入算?
查账征收按利润算,也就是应纳税所得额,核定征收可能按收入算,但本质仍是根据收入推算应纳税所得额,不能简单说按收入或按利润,要看征收方式。
亏损企业还要交企业所得税吗?
查账征收下,亏损企业通常不用交企业所得税,因为应纳税所得额为负,但必须按时申报,亏损额可结转以后年度弥补,核定征收下,即使账面亏损,如果核定了应纳税所得额,仍可能要交税。
企业所得税预缴多了怎么办?
年度汇算清缴后,如果预缴税额大于全年应纳税额,可以在电子税务局申请退税,或者抵减下一年度应缴税额,退税需要提供相关证明材料,税务机关审核通过后办理。
算企业所得税,核心就是盯住应纳税所得额和适用税率,把收入、扣除、优惠三个环节理清楚,再用申报表逐项填写,结果自然准确,合规申报比事后调整更重要。