租赁房产税怎么征收,核心看房屋性质和房东身份:个人出租住房按租金4%缴纳,出租非住房按12%,企业自用或出租按房产原值或租金计算。这是税务系统里相对固定的规则,但落到具体场景,很多人因为不清楚“谁来交”“按什么交”“能不能免”,多缴或少缴的情况都不少见,下面把征收逻辑拆开讲,尽量让您看完就能自己对号入座。
租赁房产税怎么征收:先分清“从租”还是“从价”
房产税不是只有一个算法,租赁场景下主要涉及两种计征方式,判断标准很简单:房子到底用没用。
从租计征:有租金收入时用这个
只要房子出租产生了租金,房产税就按租金收入的12%计算(个人出租住房减按4%),计算公式是:
应纳税额 = 租金收入(不含增值税)× 适用税率
这里有个关键操作细节:计税依据是不含增值税的租金,如果您的租金是含税价,需要先换算成不含税金额再计算,实务中,很多房东直接拿含税租金乘以税率,会多缴一小部分。
从价计征:自用或空置时用这个
如果房子没出租,或者用于自用、办公、仓储,那就不按租金走,而是按房产原值计算:
应纳税额 = 房产原值 ×(1 - 扣除比例)× 1.2%
扣除比例由各省在10%到30%之间自行确定,比如某省规定扣除30%,一套原值100万的房子,年应纳税额就是 100万 × 70% × 1.2% = 8400元。
什么情况会从“从价”变成“从租”
实务中常遇到这种情况:一套房子上半年自用,下半年出租,这就要分段计算——自用期间按原值缴,出租期间按租金缴。
个人出租房屋房产税税率是多少:住房和非住房差一倍
这是搜索量最大的问题,也是最容易搞混的地方,直接说上文归纳:个人出租住宅,房产税税率4%;出租商铺、写字楼、厂房等非住宅,税率12%。
住房出租:税率低,但各地执行有差异
按国家层面政策,个人出租住房减按4%征收房产税,但要注意, 
近年来部分地区为了盘活存量房源,对个人出租住房采用综合征收率,比如某城市按租金收入的5%左右一次性征收,包含房产税、个税、增值税等各项税费,这种模式下您不用单独算房产税,但综合税率可能高于或低于4%,签合同前最好去当地税务局确认。
非住房出租:税率12%,没有折扣
商铺、办公用房、厂房、仓库等非住宅性质房产,出租时房产税就是12%,没有减免空间,这个税率相对较重,所以不少企业主在考虑“以租代售”或“股权转让”时,会专门对比税费成本。
计税依据的特别提醒
租金明显偏低且无正当理由的,税务机关有权核定计税租金,什么是“明显偏低”?行业共识认为,低于同地段同类房产市场租金70%左右就有被调整的风险,所以别为了省税把租金写得很低,一旦被核定,反而可能多缴滞纳金。
出租住房和非住房房产税区别:一张表看透全部差异
这里把个人出租住房和非住房的所有关键差异整理出来,方便收藏对照。
| 对比维度 | 出租住房 | 出租非住房(商铺/写字楼/厂房) |
|---|---|---|
| 房产税税率 | 4% | 12% |
| 增值税 | 月租金≤10万(季度30万)免征 | 通常按5%征收率缴纳 |
| 个人所得税 | 通常按10%(部分城市可核定) | 通常按20%(部分城市可核定) |
| 城镇土地使用税 | 多数地区暂免 | 按土地等级定额缴纳 |
| 印花税 | 免征 | 按租金0.1%缴纳 |
为什么出租非住房税负重这么多
原因在于住房承载着居住保
实际税负测算对比
举例:您在北京有一套月租金5000元的住房,每月房产税是 5000×4% = 200元,同样月租金5000元的一间商铺,房产税是 5000×12% = 600元,加上增值税、个税等,综合税负可能到20%以上。
房屋租赁房产税由谁缴纳:法定纳税人和实务中的“转嫁”
从法律上讲,房产税由产权所有人缴纳,也就是房东,但实务中租客经常遇到被要求“包税”的情况,需要分清两种情况。
法定纳税人永远是房东
《房产税暂行条例》写得很清楚:房产税由产权所有人缴纳,产权属于全民的,由经营管理单位缴纳;产权出典的,由承典人缴纳。租客不是法定纳税人。
“租金不含税”条款有效,但发票要额外开
很多租赁合同里会写“租金为净收金额,税费由承租方承担”,这种条款法律上有效,但实际操作时,税务局缴税凭证上写的是房东名字,租客只是实际承担了这笔税负,不能以自己名义去申报。
如果房东不缴,租客有连带风险吗
没有,但如果房东一直不缴税,税务机关可能会查封房产或冻结账户,直接影响您的正常使用,所以签长期租约前,最好把“房东按时完税”写入违约条款。
租赁房产税怎么申报缴纳:线上操作路径和常见误区
确定税率和税额之后,申报环节也是有门道的。
个人房东:电子税务局就能搞定
目前绝大多数省份支持个人出租房屋在线申报房产税,路径大同小异:
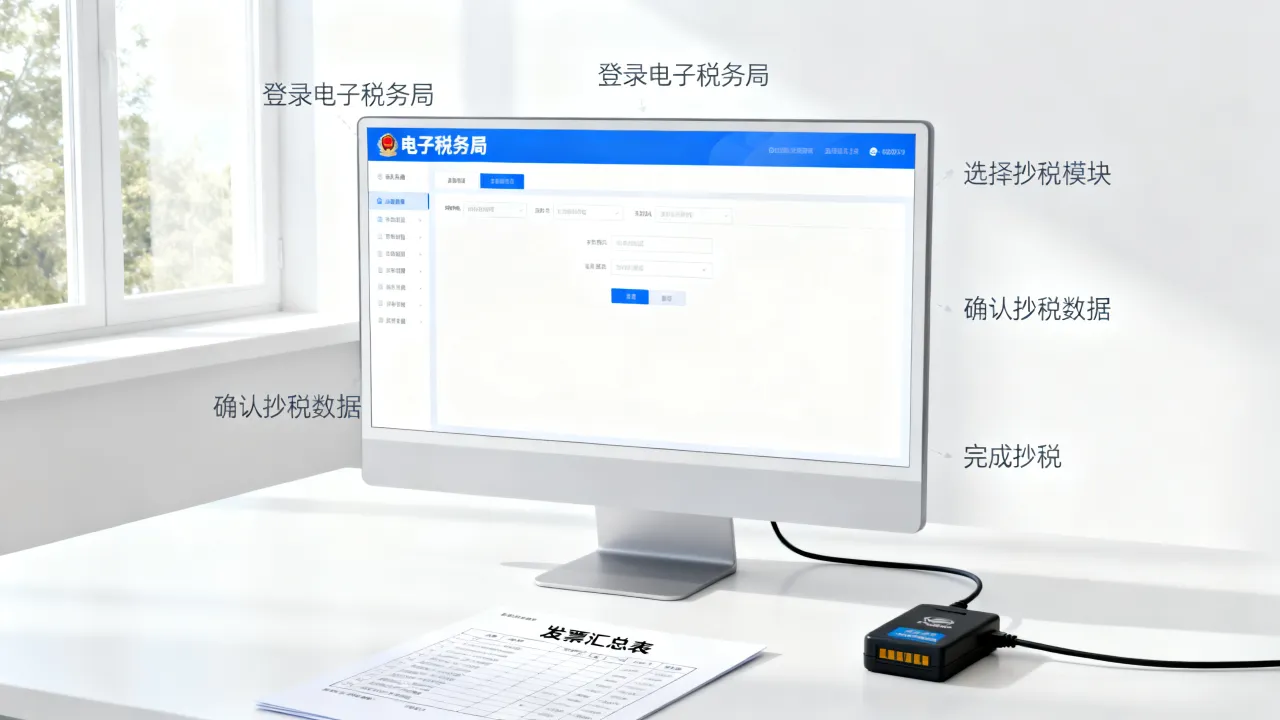
登录本省电子税务局 → 选择“房产税申报” → 进入“税源信息采集” → 新增出租房产信息 → 填写租金收入和租赁时间 → 系统自动计算税额 → 在线缴款
月租金10万以下通常免增值税,但房产税照样要缴
这是很多人误会的点:以为小额度租金不用交税,小规模纳税人月销售额10万以下免征的是增值税,房产税不在免征范围内,即使租金只有2000元,也要按4%(住房)或12%(非住房)缴房产税。
企业出租房产:按季度申报为主
企业出租房产的房产税通常按季度或半年申报,具体看当地税务局的核定周期,需要注意,企业出租房产当年新购置的房产,从次月起开始计征房产税;出租的,从交付出租的次月起计征。
租赁房产税常见误区与Q&A
免租期需要缴房产税吗
需要。免租期只是免租金,不是免房产税,实务中,免租期期间由产权所有人按房产原值计算缴纳房产税,比如给租客免租1个月,这一个月按原值×(1-扣除比例)×1.2%÷12计算,不少房东忽略了这段,后来被税务稽查要求补税。
转租要不要再缴一次房产税
不需要。房产税只针对产权所有人征收,转租方不是产权人,无需就转租租金收入再次缴纳房产税,行业共识认为,二房东收到的租金差额只需要缴纳个人所得税,不涉及房产税。
个人出租房屋房产税税率为什么感觉不止4%
因为4%只是房产税这一个税种,实际缴纳时,还可能涉及增值税(月租金10万以下免)、个人所得税、城镇土地使用税等,把各税种加在一起,综合税负往往是房产税本身的2到3倍,如果收到了综合征收率的通知,那通常就是当地把所有税费打包了,执行一个比例,不再单独区分税种计算。
回到核心上文归纳:租赁房产税征收的底层逻辑,就是按租金(从租)还是按原值(从价)来算,房子性质决定税率高低。个人房东记住“住房4%、非住房12%”就能应对绝大多数场景;企业出租则要盯紧申报周期和税源信息登记,避免因流程遗漏产生滞纳金,把应税逻辑和申报路径都理清楚,房产税这件事就不会再给您带来意外负担。