税务工作流程的核心要素与描述方法
税务工作流程是税务机关和纳税人共同遵循的系统性操作规范,其核心在于确保税收征管的合法性、高效性和透明性,描述税务工作流程时,需从流程框架、关键环节、责任主体和技术支撑等多个维度展开,既要体现政策法规的严谨性,也要兼顾实际操作的灵活性,以下从基础框架、具体环节、优化方向三个层面,系统阐述如何清晰、准确地描述税务工作流程。

税务工作流程的基础框架
税务工作流程的描述需以“全生命周期管理”为逻辑主线,覆盖税源管理、申报征收、税务检查、争议处理及后续服务五大模块,每个模块需明确目标、范围、输入输出及衔接节点,形成闭环管理,税源管理模块以“纳税人识别—分类管理—风险预警”为核心,旨在实现税源动态监控;申报征收模块则聚焦“申报受理—审核校验—税款入库—凭证生成”,确保税款及时足额入库,在描述框架时,需采用“总—分”结构,先概述整体流程的目标和原则,再细化各子模块的功能边界,避免环节交叉或职责重叠。
关键环节的详细拆解
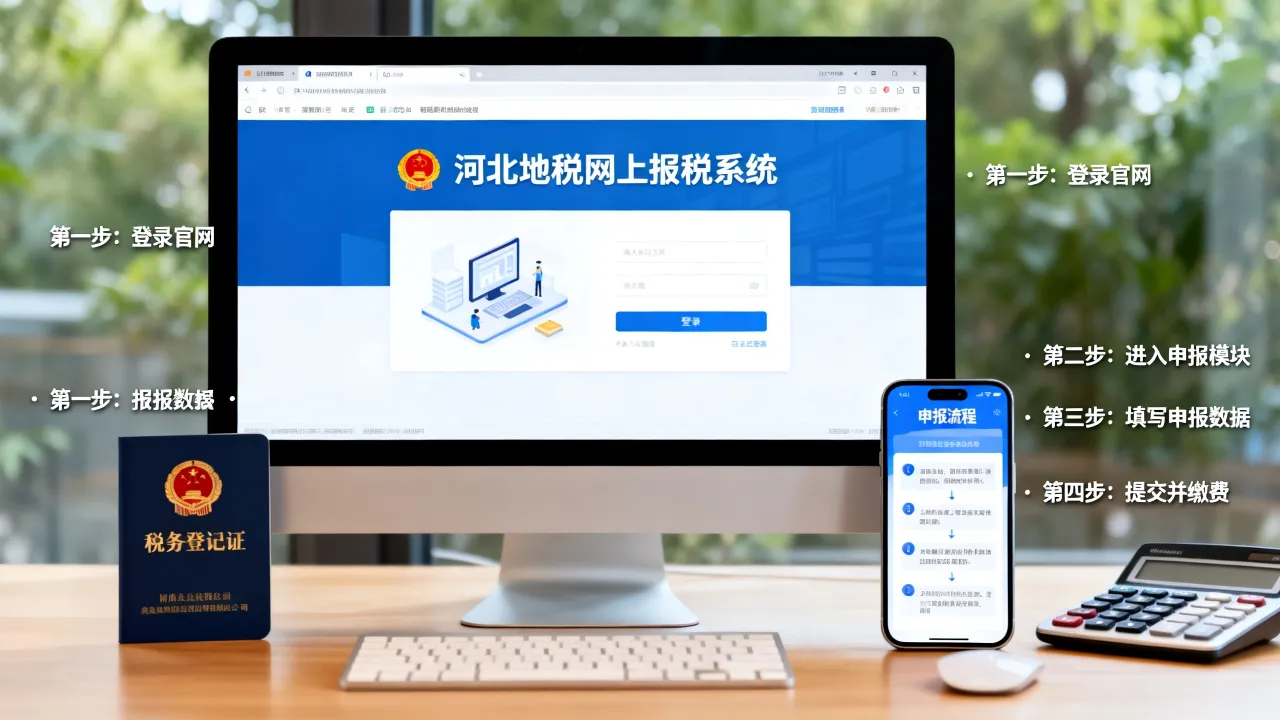
税务工作流程的描述需聚焦核心环节,明确每个步骤的操作规范、责任主体和时间要求,以“综合申报流程”为例,可拆解为以下步骤:
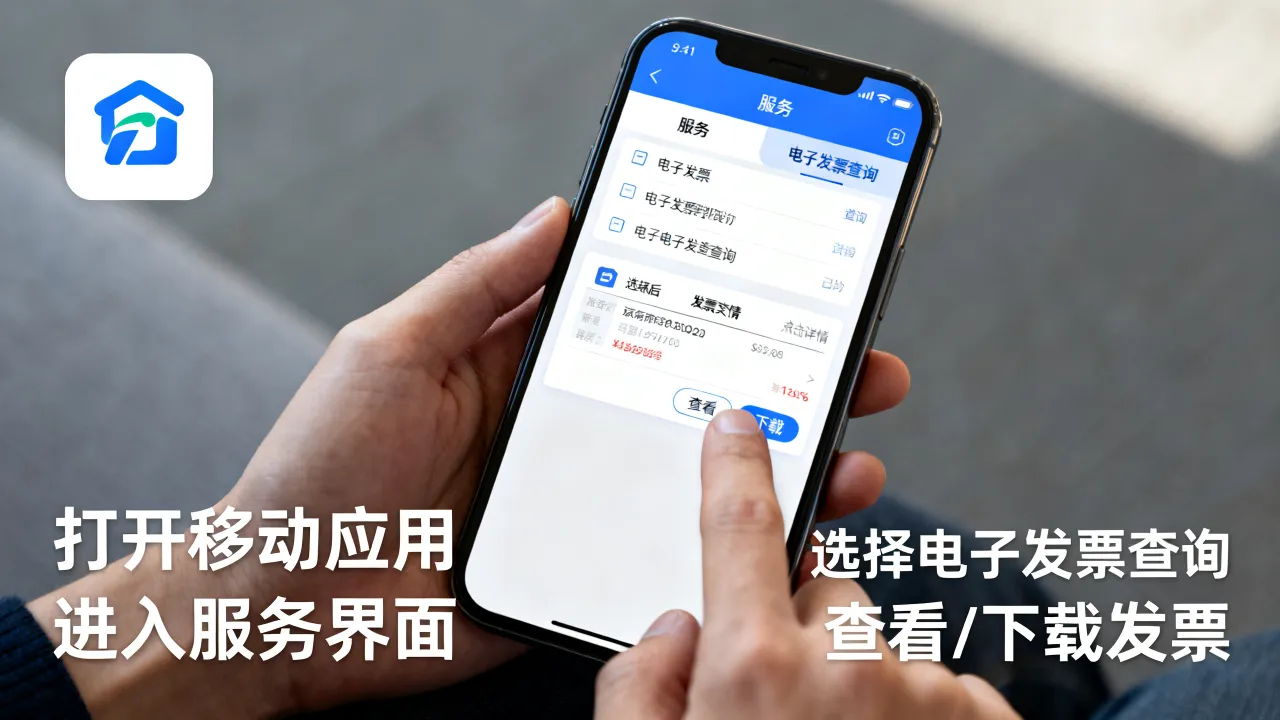
- 申报准备:纳税人通过电子税务局获取申报表模板,系统自动归集发票、财务报表等数据,减少手工填报错误,税务机关需在此环节明确数据来源的合规性要求,如发票需为已验真状态。
- 填报提交:纳税人填写申报表后,系统自动校验逻辑关系(如销项税额与开票数据匹配),校验通过后方可提交;若存在疑点,需提示纳税人修正,此环节需说明校验规则及修正时限,逻辑校验不通过需在申报截止日前2个工作日完成修正”。
- 审核与征收:税务机关对申报表进行“人工+智能”审核,重点核查异常申报(如税负率偏低),审核通过后,税款自动从纳税人账户划扣,或通过三方协议实时入库,需明确审核时限(如常规申报24小时内完成)及入库路径(如国库经收点—人民银行—国库)。
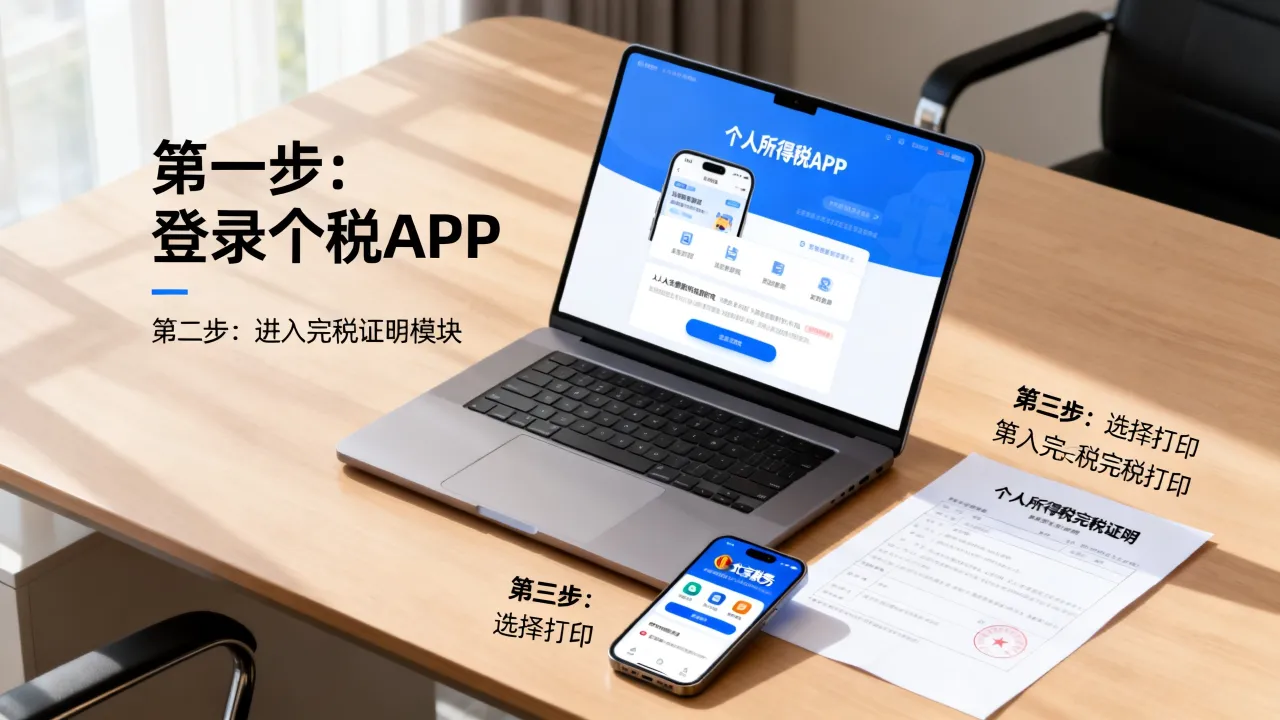
- 凭证与归档:系统生成完税凭证电子档,纳税人可自行下载打印;税务机关同步将申报数据、审核记录等归入电子档案,保存期限符合征管法要求(如纸质资料保存10年,电子资料永久保存)。
在描述环节时,需使用“动作+主体+标准”的句式,纳税人通过电子税务局提交申报表(动作),系统自动校验数据逻辑(主体),校验规则依据《国家税务总局关于优化增值税发票开具有关事项的公告》(标准)”。
责任主体与协作机制
税务工作流程涉及纳税人、税务机关、第三方机构(如银行、会计师事务所)等多方主体,需明确各角色的权责边界,纳税人负有如实申报、按时缴税的义务;税务机关承担政策辅导、风险应对及执法监管职责;银行负责税款划扣及信息反馈,描述时需突出“协作”逻辑,如“税务机关通过数据共享平台获取工商登记、社保缴纳等信息(第三方数据),纳税人据此补充申报(纳税人义务),税务机关再进行风险分析(税务机关职责)”,需说明跨部门协作的流程,对涉嫌偷逃税的案件,税务机关需与公安机关通过‘税警联络机制’移交线索,移交时限为立案后3个工作日内”。

技术支撑与流程优化
随着“智慧税务”建设推进,技术已成为流程优化的重要驱动力,描述流程时需体现技术应用场景,
- 大数据分析:通过“金税四期”系统整合纳税人申报数据、发票数据、资金流水,构建风险模型,自动识别异常申报(如进项税额与成本费用不匹配),推送风险应对任务。
- 人工智能:智能咨询机器人解答纳税人常见问题(如申报期限、税率适用),响应时间不超过10秒;OCR技术自动识别纸质申报表信息,减少人工录入错误。
- 区块链技术:在出口退税领域,通过区块链平台整合报关单、外汇核销单等数据,实现多方信息核验,退税办理时限从20个工作日压缩至5个工作日。
需说明流程优化的方向,简化申报表单(将增值税、消费税等11个税种合并申报)、推行‘非接触式’办理(纳税人全程线上办理,无需到厅)、强化容错机制(对非主观失误导致的申报错误,给予补正机会)”。
合规性与风险控制
税务工作流程的描述必须以法律法规为依据,明确各环节的合规要求,申报环节需注明“纳税人需在法定申报期限(如增值税为每月15日前)完成申报,逾期申报将产生滞纳金(每日万分之五)”;税务检查环节需强调“检查人员需出示《税务检查证》,检查范围不得超过法定授权,检查记录需由纳税人签字确认”,需说明风险防控措施,如“对高信用纳税人实施‘信任+核查’管理,减少稽查频次;对低信用纳税人加大监控力度,纳入重点监管名单”。
相关问答FAQs
Q1: 如何向非专业人士通俗解释税务申报流程?
A: 税务申报流程类似于“向国家报账并缴税”,具体分为三步:第一步“整理账本”,纳税人将收入、支出等数据填入申报表(可通过电子税务局自动生成);第二步“提交审核”,系统检查数据是否合理(如收入是否与开票金额匹配),有问题需及时修改;第三步“缴税入库”,审核通过后,税款从银行账户自动扣除,系统生成完税凭证作为缴税证明,整个过程可全程线上完成,无需到税务局,便捷高效。

Q2: 税务工作流程中,纳税人最易忽略的环节有哪些?
A: 纳税人易忽略三个环节:一是“申报前数据核对”,未核对发票、财务报表数据导致申报错误;二是“申报期限确认”,误以为申报截止日为周末时可顺延,实际需提前至最后一个工作日;三是“资料留存”,未按规定保存完税凭证、申报表等资料(保存期限至少5年),面临税务检查时无法证明已履行义务,建议纳税人通过电子税务局设置“申报提醒”,并定期备份涉税资料。