如何使用普通机打发票


普通机打发票是企业和个人在日常经营活动中常用的财务凭证,正确使用不仅能确保财务合规,还能有效避免税务风险,以下是关于普通机打发票使用的详细指南,涵盖开具、保管、报销等关键环节。
开具前的准备工作
- 确认发票信息:开具前需核对购买方名称、纳税人识别号、地址电话、开户行及账号等信息,确保准确无误,若为个人消费者,可不填写纳税人识别号,但需提供完整姓名。
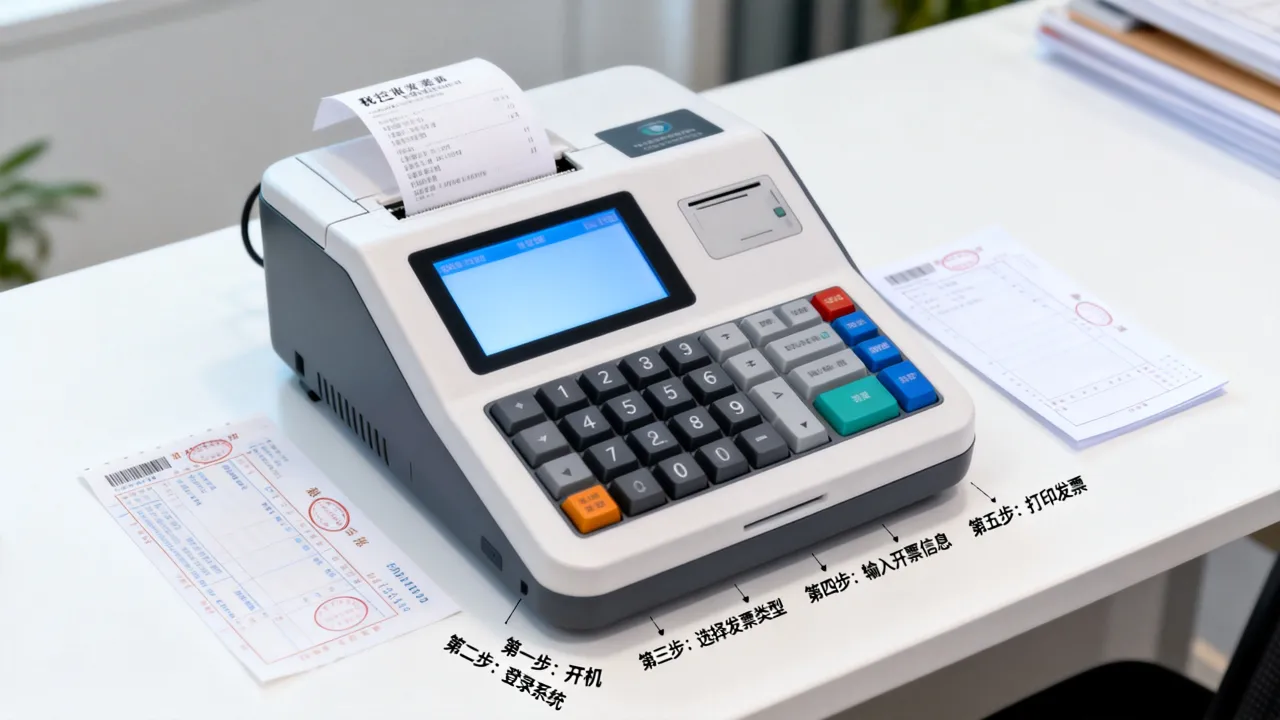
- 检查发票设备:确保打印机连接正常,发票纸张充足且符合税务部门规定的规格(一般为A4纸),若使用税控设备,需提前完成系统升级和发票导入。
- 核对商品或服务信息:详细填写商品名称、规格、单位、数量、单价及金额,确保与实际交易一致,避免使用“办公用品”“耗材”等模糊表述,需具体到商品明细。
开具过程中的注意事项
- 规范填写内容:
- 发票项目需逐项填写,不得涂改或留空,若发生错误,需在全部联次上加盖“作废”章,并保留原发票存根联,重新开具正确发票。
- 金额大小写需一致,大写金额前加“人民币”字样,结尾加“整”字(如“壹仟元整”)。
- 加盖发票专用章:发票需加盖开具单位的发票专用章,且清晰可辨,印章需覆盖发票抬头和金额,避免遮挡关键信息。
- 及时交付发票:发票开具后应立即交付购买方,最长不得超过30天,若购买方要求邮寄,需保留邮寄凭证以备查验。
发票的保管与核销
- 妥善保管存根联:企业需将发票存根联、记账联等按时间顺序整理归档,保存期限至少5年,电子发票需同时保存PDF版和XML源文件,防止数据丢失。
- 定期核对税务数据:通过税务系统核对已开发票与申报数据是否一致,避免漏报或错报,若发现发票丢失,需及时登报声明并报税务机关备案。
- 避免虚开发票:严禁为他人或为自己开具与实际经营业务不符的发票,否则将面临税务处罚甚至刑事责任。
常见问题处理
- 发票丢失怎么办?
- 购买方丢失发票的,可要求销售方提供发票记账联复印件并加盖发票专用章,或重新开具红字发票冲销后补开。
- 销售方丢失发票存根联的,需向税务机关申请《发票丢失证明》,并尽可能通过系统查询开具记录。
- 发票信息填写错误如何处理?
- 若购买方未抵扣税款,销售方可直接作废原发票并重新开具。
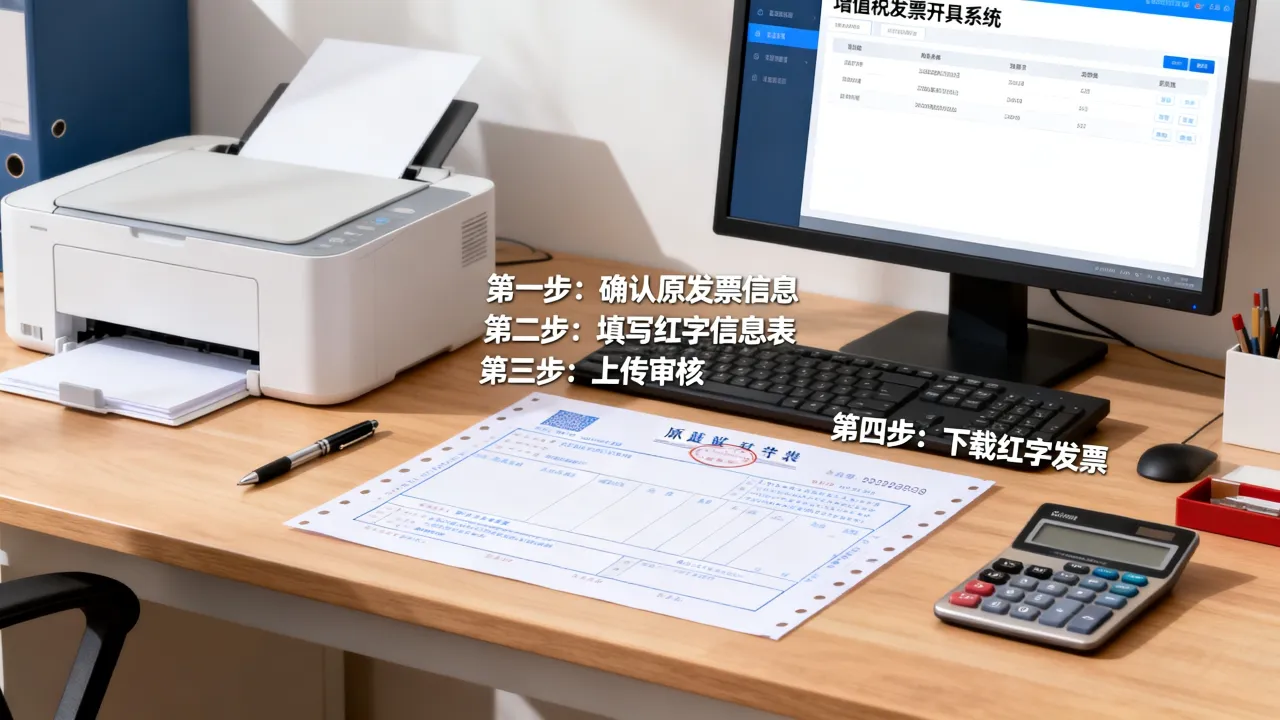
- 若购买方已抵扣税款,需双方共同向税务机关申请《开具红字发票信息表》,销售方凭该表开具红字发票后,再补开正确发票。
相关问答FAQs
Q1:普通机打发票和增值税专用发票有什么区别?
A1:普通机打发票适用于所有纳税人,不可抵扣增值税;增值税专用发票一般只能由一般纳税人开具,购买方可凭其抵扣进项税额,普通机打发票的购买方信息要求相对宽松,而专用发票需完整的纳税人识别号等信息。

Q2:电子普通机打发票需要打印吗?
A2:电子普通机打发票具有同等法律效力,购买方可选择打印纸质版作为报销凭证,也可直接使用电子版,但若报销单位要求纸质版,建议打印后注明“此件与原件具有同等效力”并加盖公章。