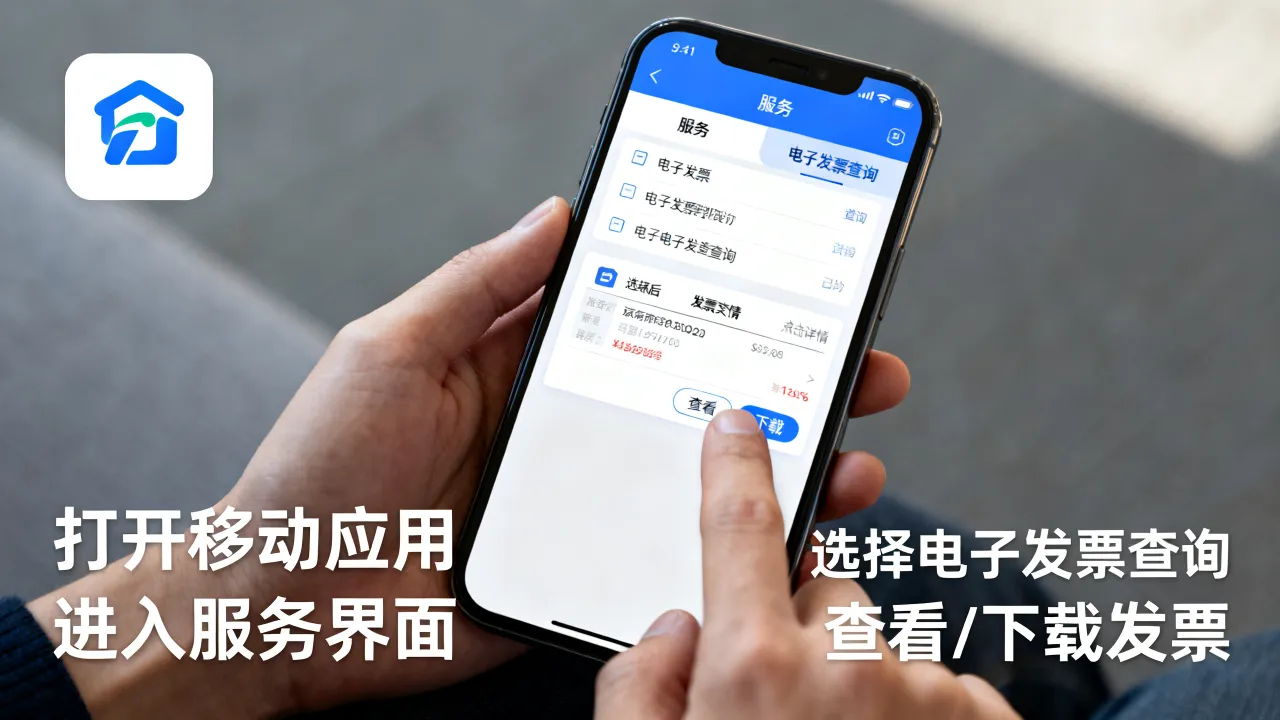
发票扣税凭证是企业进行税务抵扣的重要依据,其保管工作不仅关系到企业能否顺利实现税收权益,更直接影响税务合规性,规范的保管流程既能避免财务风险,也能提升税务管理效率,以下从凭证收集、整理归档、存储安全、期限管理及数字化应用五个方面,系统阐述发票扣税凭证的保管要点。

凭证收集:确保真实性与完整性
发票扣税凭证的保管始于源头把控,企业需在取得发票时严格审核,确保发票要素齐全(如购买方信息、销售方信息、金额、税率、税额等)、印章清晰、与实际业务一致,避免取得虚开、过期或填写错误的发票,对于电子发票,需通过官方渠道验证真伪,防止重复报销;对于纸质发票,应要求对方开具增值税专用发票(若适用),并核对抵扣联是否完整,运输费用、农产品收购等特殊类型凭证,需同时保存相关合同、付款凭证及业务单据,形成完整的证据链,确保业务真实性与凭证合规性。
整理归档:建立标准化分类体系
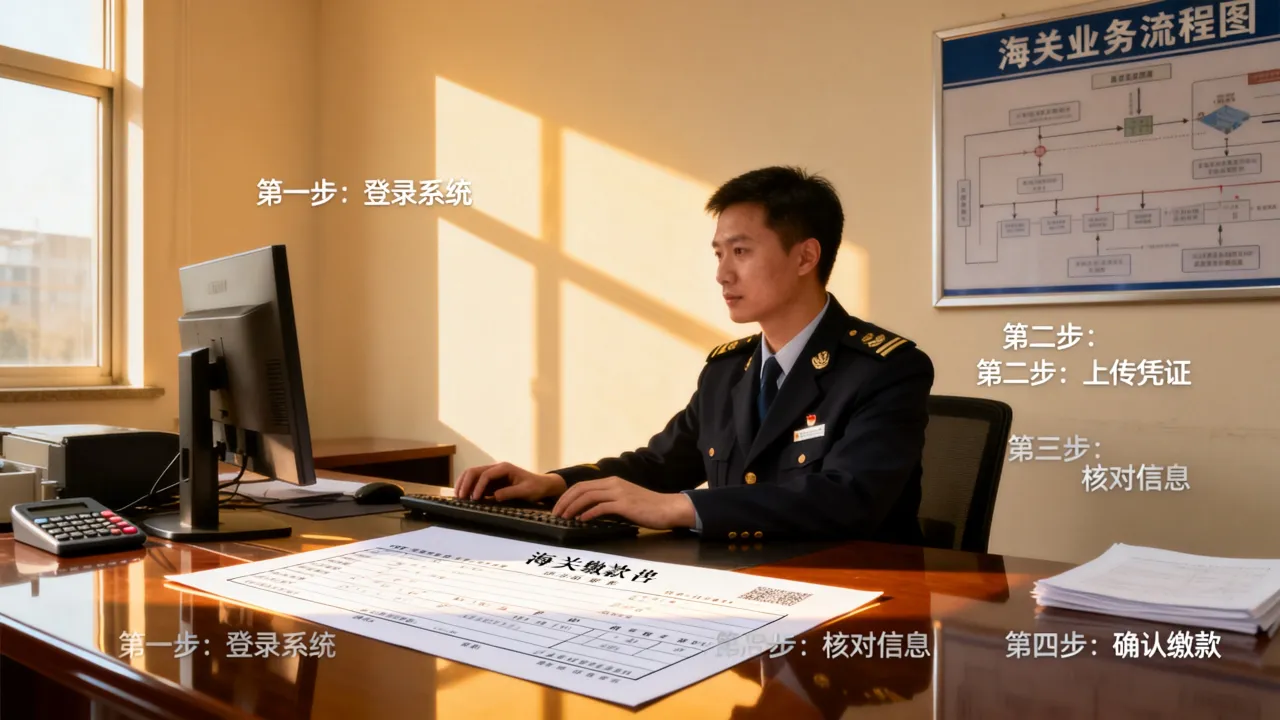
凭证收集后,需通过科学分类实现有序管理,建议按“会计期间+凭证类型+业务部门”三级分类法归档:首先按月份或季度划分会计期间,再区分增值税专用发票、普通发票、海关缴款书等不同类型,最后按业务部门(如采购部、销售部、行政部)细分,每类凭证需按时间顺序编号,编制《发票扣税凭证清单》,注明凭证编号、开票日期、金额、税额、抵扣期限及关联记账凭证号等信息,便于后续查询与审计,对于电子发票,可利用Excel或专业财务软件建立台账,实现电子档案与清单的动态关联。
存储安全:兼顾物理与数字双重保障
凭证存储需兼顾物理安全与数据安全,纸质凭证应存放在防潮、防火、防虫害的专用档案柜中,并由专人负责管理,建立借阅登记制度,防止遗失或损毁,电子凭证需存储在加密的硬盘或企业服务器中,定期进行备份(建议采用“本地+云端”双备份模式),避免因设备故障或病毒攻击导致数据丢失,需设置访问权限,仅财务人员或授权人员可查阅凭证,确保敏感信息不外泄,对于已实现会计电算化的企业,可对接电子发票管理系统,实现凭证自动归档与加密存储,减少人工操作风险。

期限管理:严守税务法规时效性
发票扣税凭证的保管需严格遵守税法规定的保存期限,根据《中华人民共和国税收征收管理法》,发票等扣税凭证的最低保存期限为10年,从抵扣期限届满之日起计算,增值税专用发票需在开具之日起360天内认证抵扣,其保管期限则从抵扣日次年起计算10年,企业需建立到期预警机制,在凭证临近保存期限时及时核查,对已超期或可能失效的凭证(如逾期未抵扣的发票)单独登记,避免因管理疏漏导致税务风险,若发生凭证遗失,需按税法规定履行报告义务,并提交相关证明材料,最大限度降低损失。
数字化应用:提升保管效率与合规性
随着电子发票的普及,数字化管理成为凭证保管的必然趋势,企业可引入财务共享中心或电子会计档案系统,实现凭证从取得、归档到销毁的全流程数字化管理,通过OCR技术识别纸质发票信息,自动生成电子档案;利用区块链技术确保凭证不可篡改,提升数据可信度;通过数据分析功能,定期监控发票抵扣情况,及时发现异常凭证(如重复抵扣、税率适用错误等),数字化转型不仅能减少人工成本,还能通过系统留痕实现全程可追溯,增强税务合规性。
相关问答FAQs
Q1:电子发票与纸质发票的保管要求有何不同?
A1:电子发票无需打印纸质件,但需保存原始格式文件(如OFD、PDF格式)及税务验证信息,确保文件不可篡改;纸质发票需保存发票联或抵扣联,且字迹清晰、印章完整,两者均需按10年期限保存,电子发票建议通过加密存储及多重备份保障安全,纸质发票需防潮防火。

Q2:丢失增值税专用发票抵扣联后,如何补救?
A2:可凭发票联复印件、销售方主管税务机关出具的《丢失增值税专用发票已报税证明单》或通过增值税发票综合服务平台下载《发票已抄报税证明》,作为抵扣凭证,若无法取得上述证明,需作进项税额转出处理,不得抵扣税款。