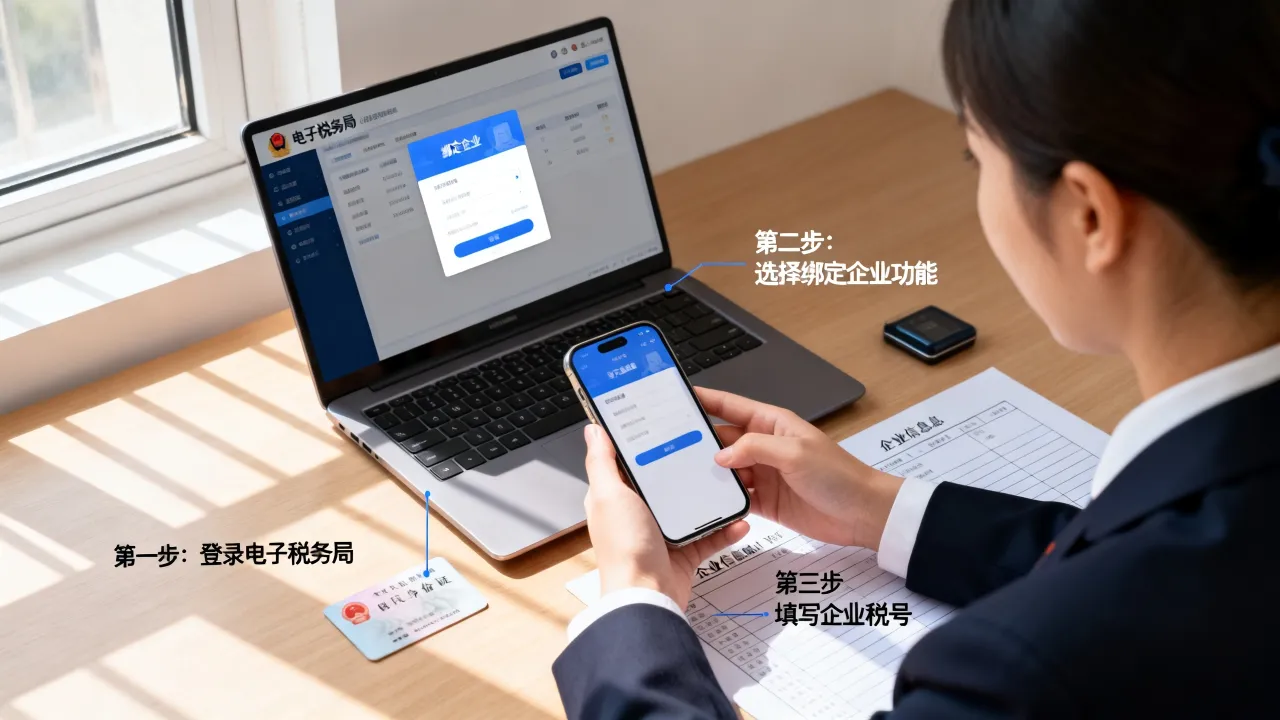
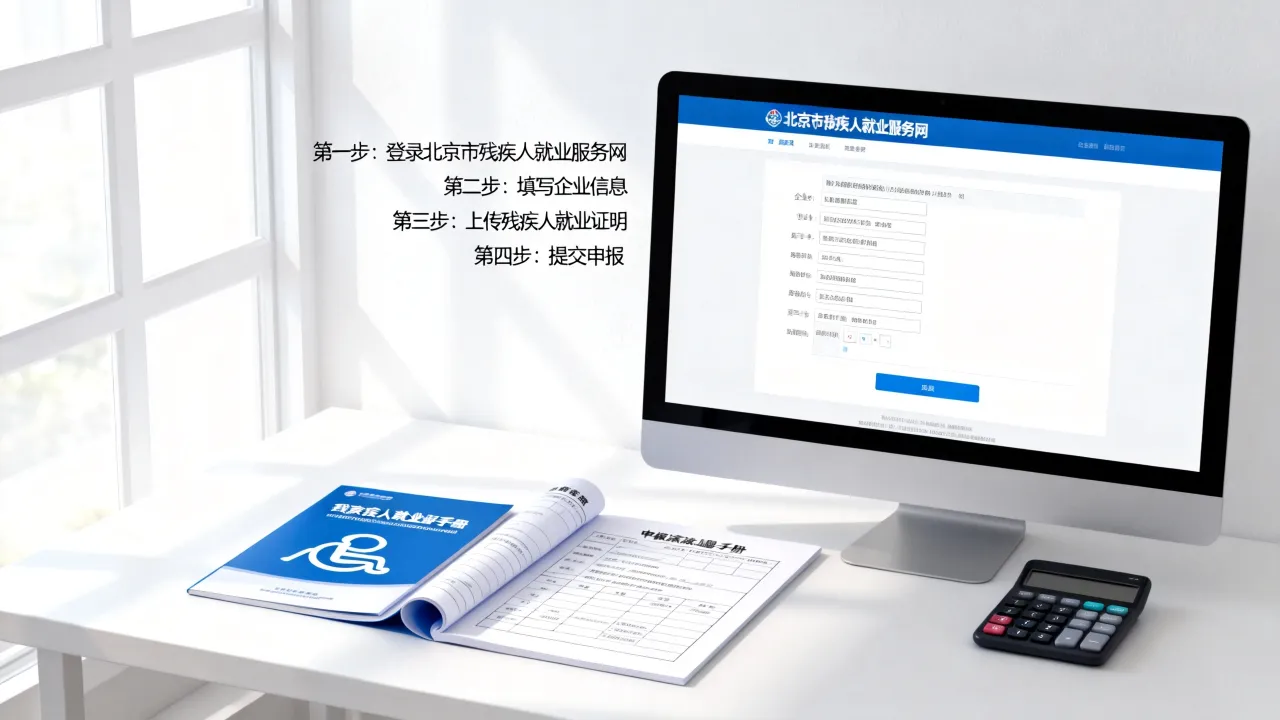
税务行政执法是税务机关依法对纳税人、扣缴义务人以及其他税务当事人进行监督检查、征收税款、处理税务违法行为的行政活动,以下是税务行政执法的主要内容:
税务行政执法的主要职责
税款征收:依法征收各类税收,包括增值税、消费税、企业所得税、个人所得税等。
税务检查:对纳税人、扣缴义务人及其他税务当事人进行税务检查,确保税收法律法规的贯彻执行。
税务行政处罚:对违反税收法律法规的行为进行处罚,包括罚款、没收违法所得等。
税务行政复议:对纳税人和其他税务当事人不服税务机关作出的具体行政行为,依法进行复议。
税务行政诉讼:对纳税人和其他税务当事人不服税务机关作出的具体行政行为,依法提起诉讼。
税务咨询服务:为纳税人、扣缴义务人及其他税务当事人提供税收法律法规和政策咨询服务。
税务行政执法的主要程序
税务登记:纳税人、扣缴义务人及其他税务当事人应当依法办理税务登记。
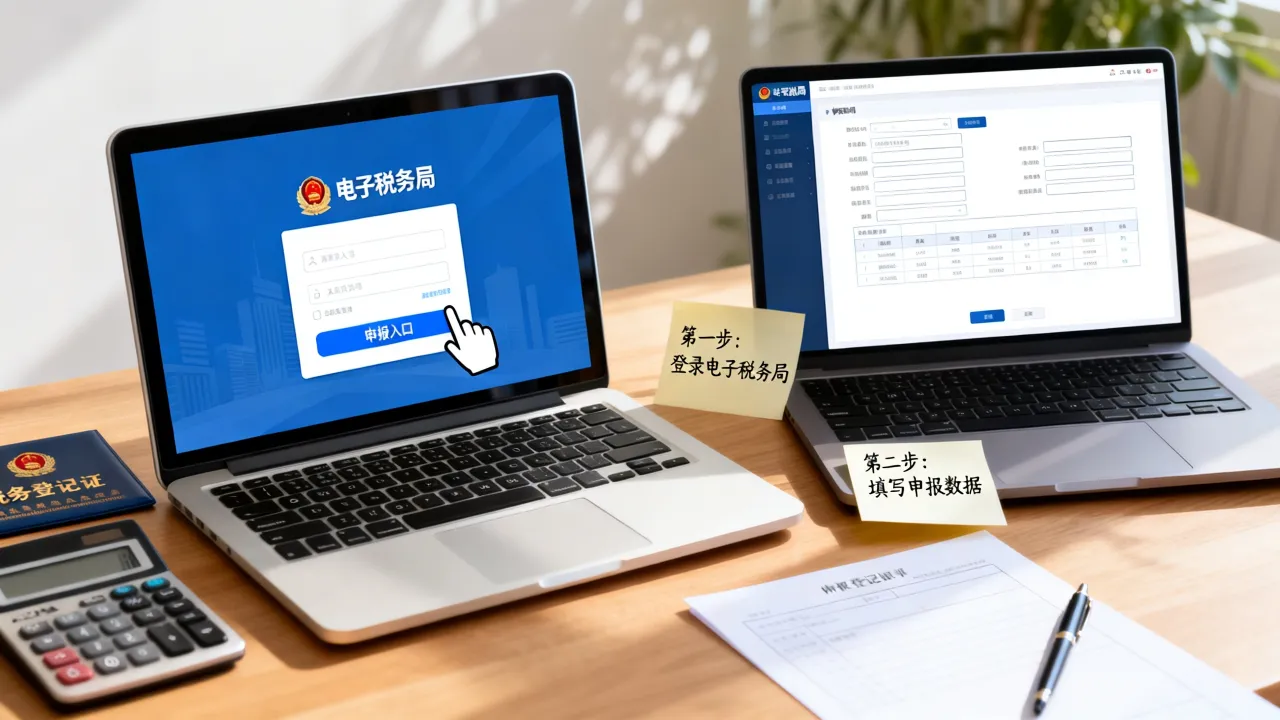
税务申报:纳税人、扣缴义务人及其他税务当事人应当依法办理纳税申报。
税务检查:税务机关依法对纳税人、扣缴义务人及其他税务当事人进行税务检查。
税务行政处罚:税务机关依法对违反税收法律法规的行为进行处罚。
税务行政复议:纳税人和其他税务当事人不服税务机关作出的具体行政行为,依法申请行政复议。
税务行政诉讼:纳税人和其他税务当事人不服税务机关作出的具体行政行为,依法提起诉讼。
税务行政执法的主要依据
《中华人民共和国税收征收管理法》
《中华人民共和国税收征收管理法实施细则》
《中华人民共和国增值税暂行条例》
《中华人民共和国消费税暂行条例》
《中华人民共和国企业所得税法》
《中华人民共和国个人所得税法》
《中华人民共和国税收征收管理法行政处罚办法》
《中华人民共和国税收征收管理法行政复议规则》
《中华人民共和国税收征收管理法行政诉讼规则》
国家税务总局发布的各类税收规范性文件
FAQs:
问题:税务行政执法的主体是谁?
解答:税务行政执法的主体是国家税务机关,包括各级税务局、税务局稽查局、税务局征收管理分局等。
问题:税务行政执法的目的是什么?
解答:税务行政执法的目的是确保税收法律法规的贯彻执行,维护国家税收秩序,保障国家财政收入。
国内详细文献权威来源:
《中华人民共和国税收征收管理法》
《中华人民共和国税收征收管理法实施细则》
《中华人民共和国增值税暂行条例》
《中华人民共和国消费税暂行条例》
《中华人民共和国企业所得税法》
《中华人民共和国个人所得税法》
《中华人民共和国税收征收管理法行政处罚办法》
《中华人民共和国税收征收管理法行政复议规则》
《中华人民共和国税收征收管理法行政诉讼规则》
国家税务总局发布的各类税收规范性文件