从被动报税到主动管税
很多老板一听到“征管”两个字就头疼,觉得那是税务局的事,自己只要按时申报就行了,这个观念在前几年也许还能勉强应付,但放到2026年,基本等于裸奔,现在的税务征管系统已经不是一个简单的申报接收器,而是一张跨部门、跨区域、跨银行的数据网,你的每一张进项发票、每一笔银行流水、每一个社保缴纳人数,都在系统里留了痕。
先搞懂:现在的税务征管到底在管什么
传统征管盯的是申报表,你填多少,税务人员核多少,现在不一样了,系统先跑一遍数据,把申报表和你上游开来的发票、下游开出去的发票、银行账户的进出金额、甚至水电能耗数据放在一起比对,业内专家指出,这种比对逻辑下,企业最容易被盯上的不是“少报了多少钱”,而是“报出来的数和系统算出来的数差太多”。
征管系统主要看三个维度的匹配度:
- 票表匹配:你申报的销售额,和开票系统里的开票金额、进项认证金额能不能对上。
- 表表匹配:增值税申报表、企业所得税申报表、财务报表之间的逻辑关系是否合理,比如你增值税报的收入是100万,企业所得税报的收入是80万,系统马上就会弹异常。
- 内外匹配:你的申报数据,和银行流水、社保人数、海关报关单等第三方数据是否协调,一个只有3个人交社保的公司,每个月银行流水几百万,系统不查你查谁。
日常征管操作:三个必须固定下来的动作
不要等到汇算清缴或者税务稽查通知来了才翻账,日常征管要做的事,说白了就是让上面的三个匹配度始终保持在合理区间。
每个月做一次“申报前自查”
在点击申报按钮之前,花20分钟做三件事,第一,把开票系统的月度统计和财务账上的主营业务收入对一遍,差异超过几百块就要找原因,第二,把认证的进项发票和账上的库存商品、成本科目对一遍,有没有买了东西没入库、或者入了库没发票的情况,第三,看一眼银行账户余额和账面货币资金差多少,未达账项是不是都处理了,这个习惯坚持半年,你基本能避开大部分因为“手滑”导致的异常。
用Excel搭一个简易的征管台账
不需要买昂贵的软件,一个结构清晰的Excel表就够了,表头至少包括:月份、开票收入、未开票收入、进项认证金额、银行收款合计、社保人数、工资总额,每个月填一行,到季度末拉一个折线图,当某条线的波动明显偏离其他线的时候,那就是你需要提前准备解释材料的地方,行业共识认为,大部分税务风险不是突然爆发的,而是日常数据偏离长期积累的结果。
合同、发票、资金三流一致
这是老生常谈,但也是2026年征管系统最较真的地方,你签的合同、开的发票、收的款,必须是同一个交易主体、同一个金额、同一个业务内容,委托付款、第三方代收这类操作,必须有补充协议或者授权书支撑,并且要在账上清晰体现,别嫌麻烦,真到稽查环节,拿不出这三样东西的一致性证据,有理也说不清。
小规模纳税人征管和一般纳税人有什么区别:一份可直接对标的差异清单
很多老板在注册公司时纠结选小规模还是一般纳税人,除了税率和开票权限,更关键的是两者在征管逻辑上的差异,选错了,后面每月的操作成本完全不一样。
| 征管维度 | 小规模纳税人 | 一般纳税人 |
|---|---|---|
| 申报频率 | 多数按季度申报增值税 | 必须按月申报增值税 |
| 进项抵扣 | 不能抵扣进项税,全额计入成本 | 凭合规专票抵扣进项税 |
| 系统监控重点 | 开票金额是否连续12个月超过500万 | 进销项品名匹配度、税负率波动 |
| 账务要求 | 相对宽松,但需保留流水和凭证 | 必须建立完整明细账,核算要求高 |
| 常见触发预警 | 长期零申报、开票额卡在临界点 | 税负率明显低于行业均值、进项发票异常 |
从实操角度看,小规模纳税人的征管压力主要来自“不要踩线”,很多老板为了让季度销售额不超过30万免征额,把发票拆得很碎,或者故意推迟确认收入,这种操作在系统眼里非常扎眼,连续几个季度卡在28万、29万的数字上,反而会引来核查,一般纳税人的压力则来自“进销匹配”,你开出去的发票是钢材,进来的发票是咨询费,这种品名严重背离的情况,系统自动就会推送风险任务。
价格与成本:不同征管方式下的实际支出差异
抛开税率不谈,单看合规成本,小规模纳税人和一般纳税人在征管上的花费也不一样,小规模纳税人如果业务简单,自己用代账软件或者找个兼职会计,一年几千块就能应付,一般纳税人因为要处理进项认证、税负测算、月度申报,代账费用通常是小规模的2到3倍,如果企业本身业务量大、发票多,还需要配专职会计或者上ERP系统,这部分人力加软件的年支出,根据企业规模不同,从几万到几十万都有。
但这里有个容易被忽略的点:征管合规成本不是越低越好,而是要和你的业务模式匹配。一个年营收几百万的贸易公司,如果为了省代账费坚持自己零申报,一旦被系统识别出银行流水和申报收入严重背离,补税加滞纳金加罚款,往往比几年的代账费加起来还多。
2026年税务征管改革有哪些变化:三个需要提前适应的趋势
站在2026年往回看,征管改革的方向其实很清晰,以数治税”四个字,具体到企业能感知的层面,有三个变化正在发生。
申报表越来越少,但数据要求越来越细
近年来,税务部门一直在简化申报表数量,很多附加税费已经合并到主表里,但这不代表填报变简单了,因为系统从其他渠道自动抓取的数据越来越多,你填的每一个数字,背后都有至少一个第三方数据源在交叉验证,比如你填的工资薪金支出,系统会直接调取你申报的个税数据,差一个人头都对不上。
风险提示越来越前置
以前是申报完等着税务局通知,现在很多地方在申报过程中就会弹出风险提示,比如你填的增值税税负率明显低于同行业同规模企业,系统会弹窗让你确认是否继续申报,这不是不让你报,而是提醒你:这个数报上去,后续被核查的概率很高,聪明的财务会在这个环节就准备好解释材料,而不是等事后补。
跨区域经营的数据壁垒基本消失
以前在A省注册的公司,在B省有项目,两地税务信息不一定同步,现在全国数据大集中之后,你在任何一个地方的申报和开票记录,总部系统都看得到,对于有异地项目、异地仓库、异地用工的企业来说,这意味着征管口径必须全国统一,不能再靠“这边松那边紧”来打时间差。
关于如何征管的常见问题
公司刚成立,没有业务,可以一直零申报吗?
短期的零申报是可以的,比如公司刚注册还没正式运营的前两三个月,但如果连续超过6个月零申报,系统会把你列入重点关注名单,因为一个正常存续的公司,即使没有收入,也会有房租、水电、工资这些支出,长期零申报意味着这些支出也没有入账,逻辑上说不通,如果确实没有业务,建议至少把基本的开办费用入账,做亏损申报,而不是简单地全部填零。
收到税务风险提示短信,说申报数据异常,第一步该做什么?
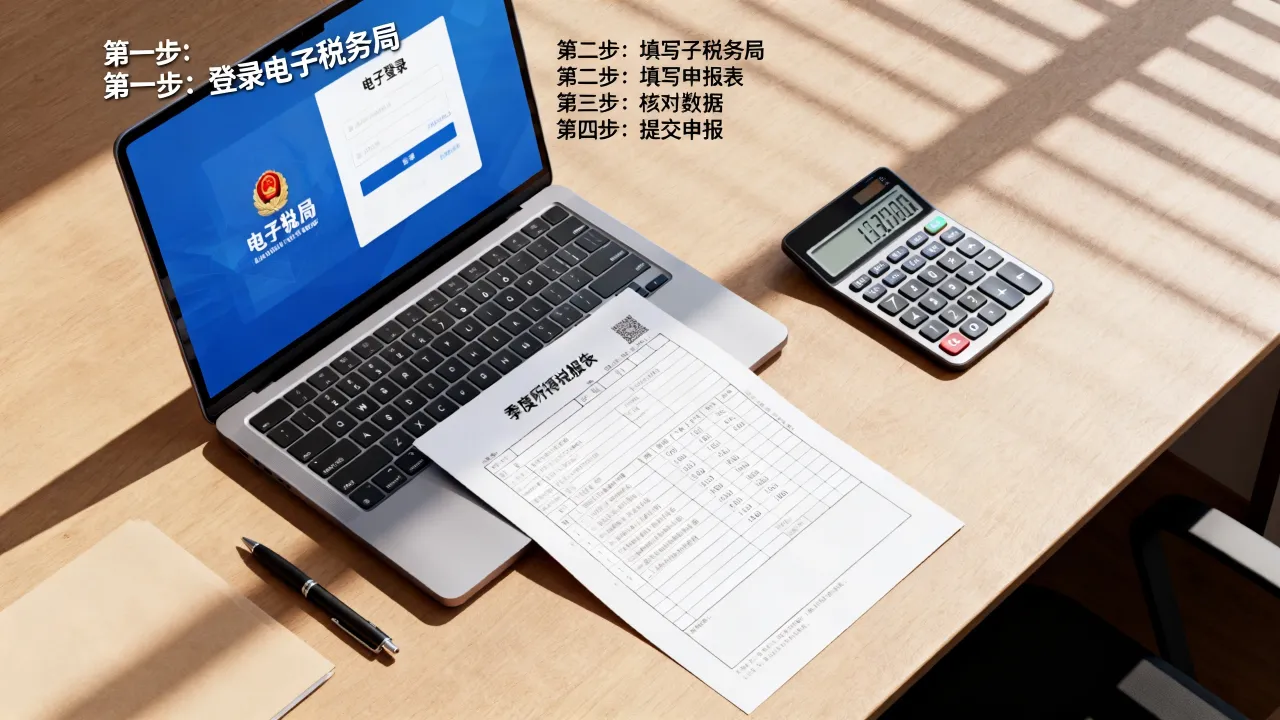
先不要慌,也不要急着去修改申报表,第一步是登录电子税务局,找到那条风险提示的详细说明,看清楚系统具体提示的是哪个税种、哪个属期、哪个数字异常,然后对照你的账务和原始凭证,判断这个异常是真实存在的错误,还是系统误判,如果是真实错误,比如漏报了一笔收入,那就主动更正申报并补缴税款,通常只会有少量滞纳金,如果是误判,比如系统抓取的第三方数据有误,那就准备好合同、发票、银行回单等证明材料,通过电子税务局的“风险应对”模块提交说明,整个过程留存好截图和回执。
如何判断自己公司的税负率是否在合理区间?
税负率没有全国统一的标准,它是一个动态参考值,你可以通过电子税务局的“我的税负”模块,对比自己公司和本地区同行业同规模企业的平均值,如果连续两个季度低于行业均值较多,比如低了一半以上,那就需要准备解释材料了,常见的合理原因包括:前期大量采购导致进项留抵较多、产品处于市场推广期毛利较低、或者有大量出口业务适用免抵退政策,关键是这些原因要有对应的合同、单据和账务处理来支撑,不能只是嘴上说说。
说到底,2026年的税务征管不是要卡死企业,而是把那些靠信息不对称浑水摸鱼的空间挤掉了,你的账越清楚、票越完整、数据越能互相印证,征管系统对你来说就越像一个安静的后台工具,而不是一把悬在头顶的剑,把日常的自查动作做扎实,比任何事后找关系的努力都管用。