发票如何保存这件事,说到底就是分类、命名、备份、定期核对这四步,电子发票要存原件和版式文件,纸质发票要按凭证号顺序装订,两类发票的法定保存期限都是十年。
先搞清楚:发票保存到底分几种情况
很多人以为发票保存就是把纸质票塞进文件夹、电子票留在邮箱里,这个理解在2020年之前勉强说得过去,放到现在已经不够用了,全面数字化电子发票推广之后,发票的载体、格式、查验方式都变了,保存逻辑也跟着变。
从实际操作角度,发票保存分三条线:
- 纸质发票:包括增值税专用发票、普通发票的纸质打印件,以及各类定额票。
- 电子发票:包括PDF、OFD、XML三种格式,其中XML是原始数据格式,OFD是版式文件格式。
- 混合场景:电子发票打印后入账,同时保留电子原件。
三条线的保存要求不同,混在一起管理很容易出问题,下面分开说。
电子发票保存有哪些格式要求
电子发票的保存,第一个绕不开的问题就是格式,税务总局在《电子发票全流程应用规范》里写得很清楚:电子发票以XML格式作为原始凭证,OFD和PDF作为展示版式,这意味着,如果你只存了一张PDF截图或者打印件,严格来说是不符合归档要求的。
XML、OFD、PDF到底该存哪个
三者的关系可以这样理解:
| 格式 | 作用 | 是否必须保存 |
|---|---|---|
| XML | 原始数据,含发票全部结构化信息 | 是,入账归档的法定原件 |
| OFD | 版式文件,视觉呈现与纸质票一致 | 建议保存,便于查阅和打印 |
| 通用展示格式,兼容性好 | 可选,适合内部流转 |
行业共识认为,企业财务系统应当以XML为归档主体,OFD作为辅助查阅文件,个人用户如果只是报销用,保存OFD或PDF通常够用;但如果是企业入账,XML不能省。
从下载到归档的完整操作路径
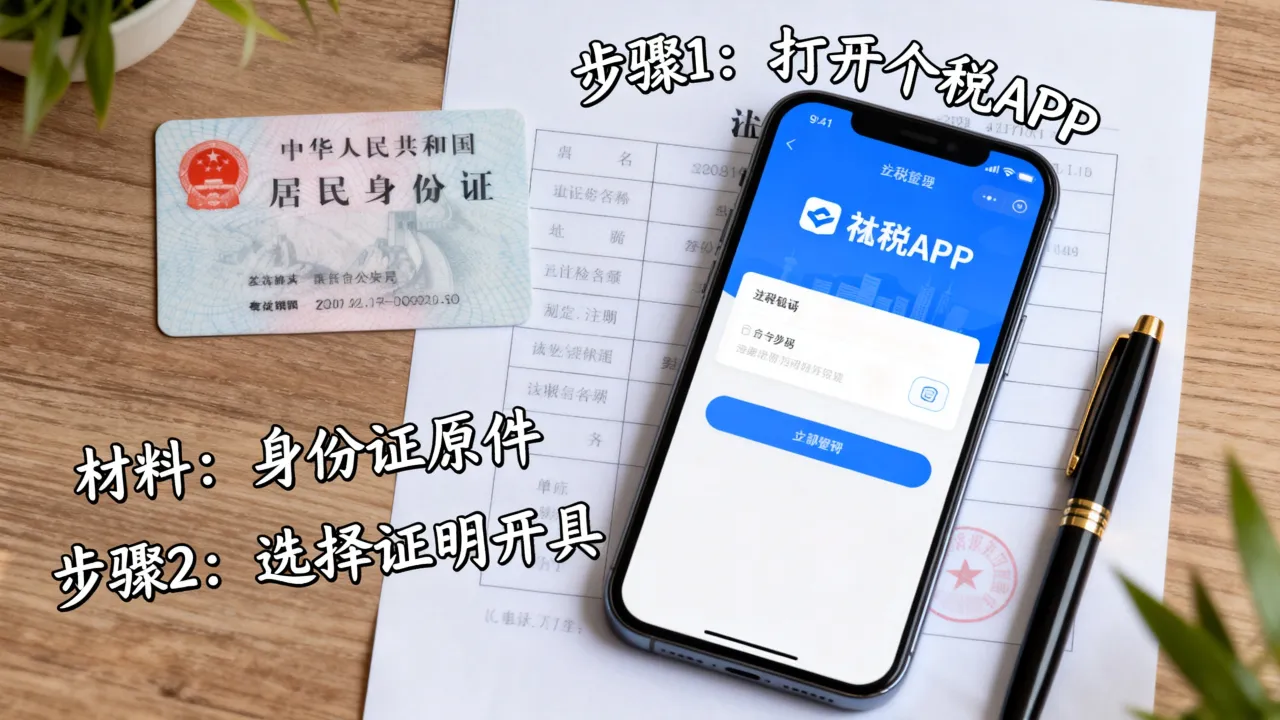
以全国统一电子发票服务平台为例,下载电子发票的路径是:
- 登录电子税务局,进入“税务数字账户”。
- 点击“发票查询统计”,选择“全量发票查询”。
- 设置查询条件,找到目标发票,点击“下载”。
- 在弹出窗口中选择“XML”或“OFD”格式,保存到本地。
- 将下载文件按“年份-月份-发票类型-发票号码”的规则重命名。
如果是通过财务软件自动归集,比如用友、金蝶等,通常在“发票管理”模块设置自动下载规则,系统会按预设路径存档,关键是要确认软件是否默认下载XML,很多系统默认只下PDF,需要手动在设置里勾选。
纸质发票和电子发票保存有什么区别
纸质发票的保存逻辑和电子发票有本质区别,纸质票的核心是“物理载体不可复制”,一旦丢失就是真的丢了;电子票的核心是“数据可复制”,丢了一份还有备份,但备份管理不当反而更乱。
纸质发票的装订与存放规范
纸质发票的保存,业内通行做法是“按月装订、按号排序”,具体操作:
- 每月末将当月所有纸质发票按开票日期排序,再按发票号码从小到大排列。
- 使用发票装订机在左上角装订,封面注明单位名称、月份、发票起止号码、张数。
- 装订成册后放入专用发票档案盒,档案盒侧面标注年份和月份。
- 存放环境要求防火、防潮、防虫蛀,温度控制在14℃-24℃,相对湿度45%-60%。
如果是增值税专用发票,抵扣联和发票联要分开装订,抵扣联单独成册,用于税务备查;发票联随记账凭证入账。
电子发票的文件夹结构怎么设计
电子发票的保存,文件夹结构设计比存哪儿更重要,推荐一种经过验证的目录结构:
发票归档/
├── 2026年/
│   ├── 01月/
│   │   ├── 进项发票/
│   │   │   ├── XML/
│   │   │   └── OFD/
│   │   └── 销项发票/
│   │       ├── XML/
│   │       └── OFD/
│   └── 02月/
└── 发票台账.xlsx
这种结构的好处是:按年、月、进销项、格式四级分类,找任何一张票都能在30秒内定位,台账文件记录发票号码、金额、税额、归档日期,方便和账务系统核对。
企业发票归档保存多长时间
《会计档案管理办法》规定,原始凭证的保存期限是30年,但发票作为税务凭证,实际执行中按10年管理,业内专家指出,这个差异来源于两个不同的管理维度:会计档案看的是“经济业务记录”,税务凭证看的是“税款追征期”。
实际操作中,企业通常按“孰长原则”处理,也就是至少保存10年,重要凭证建议保存30年,具体分几种情况:
- 增值税专用发票:抵扣联和发票联均需保存10年。
- 普通发票:保存10年。
- 电子发票:XML原件保存10年,OFD版式文件同步保存。
- 涉及出口退税的发票:建议保存15年以上,因为退税核查可能追溯更久。
如果是个人报销用的发票,保存到报销完成、款项到账即可,不需要长期留存,但建议至少保留一个完整纳税年度,以防税务抽查。
发票保存的常见错误和纠正方法
只存PDF不存XML
这是目前最普遍的问题,很多财务人员从电子税务局下载发票时,习惯性选PDF,因为PDF打开方便、打印好看,但PDF在税务稽查时可能不被认定为原始凭证,纠正方法:在下载环节强制选择XML格式,或者在财务软件中设置默认下载格式为XML。
文件名混乱导致查不到
“发票1.pdf”“新建文件夹.zip”这种命名方式,三个月后自己都找不到,纠正方法:统一命名规则,推荐格式为“日期-发票类型-发票号码-金额”,20260115-进项专票-12345678-1130.00”。
备份策略缺失
电子发票只存本地电脑,电脑一坏全部丢失,纠正方法:采用“本地+云端+移动硬盘”三备份策略,本地存一份用于日常查阅,云端存一份防物理损坏,移动硬盘存一份防网络故障,三份备份每月核对一次,确保数据一致。
发票保存有什么要求:一张清单对照检查
最后整理一份可对照的检查清单,按这个逐项核对,基本不会出大问题:
- 电子发票是否保存了XML格式原件?
- 纸质发票是否按月装订、按号排序?
- 文件夹结构是否按年-月-类型分类?
- 文件名是否包含日期、类型、号码、金额?
- 是否有至少两份异地备份?
- 台账是否记录了发票号码和归档日期?
- 保存环境是否符合防火防潮要求?
- 是否明确了销毁审批流程?
上海电子发票怎么下载保存,操作路径和全国平台一致,登录电子税务局后进入“税务数字账户”即可,各地平台界面略有差异,但核心功能模块命名相同。
关于发票保存的常见问题
电子发票保存期限到了可以自行删除吗?
不可以,保存期满后需要经过鉴定和审批流程才能销毁,企业应当组成鉴定小组,对到期发票进行鉴定,编制销毁清册,经单位负责人批准后方可销毁,销毁清册需要永久保存。
发票原件丢失了用复印件保存行不行?
纸质发票丢失,可以用复印件代替,但需要取得开票方加盖发票专用章的证明,或者提供发票查验平台的查验结果,电子发票不存在“丢失”概念,只要备份完整,随时可以恢复原件。
发票保存需要专门的软件吗?
不一定,个人用户用文件夹加Excel台账就能管理,企业用户建议使用财务软件的发票管理模块,或者专门的电子会计档案系统,关键不在工具,在于是否建立了分类、命名、备份、核对的闭环流程。