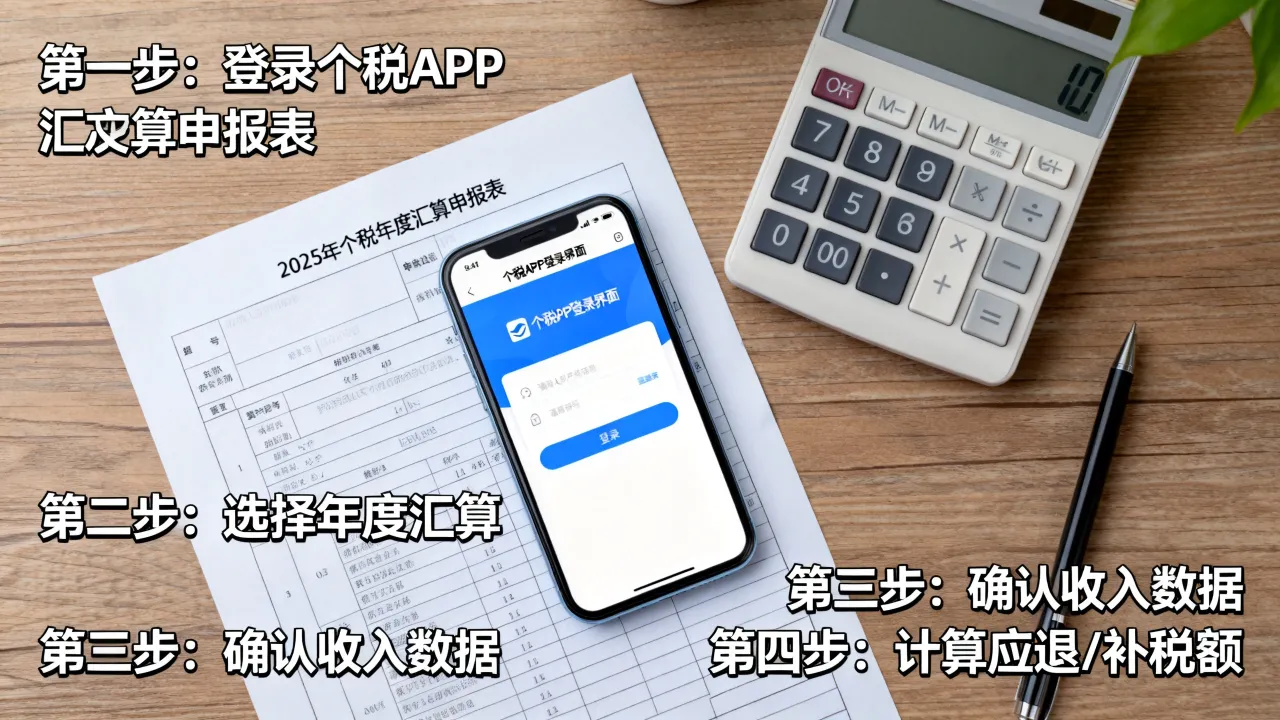
填纳税申报表没有统一模板,但抓住“先分税种、再对收入、最后核扣除”这条主线,绝大多数自然人都能在半小时内完成个人所得税申报,企业财务则需要按税种分别处理。
下面抛开政策文件里的套话,按实际填写顺序拆开讲,哪一步容易卡壳,哪一栏容易填错,都会标出来。
个人所得税纳税申报表怎么填?先分清这三种情况
个税申报表看着复杂,实际只有三种场景:上班拿工资的人、自由职业有劳务报酬的人、以及年收入超12万需要年度汇算的人,普通人最常见的是第一种,工资由公司代扣代缴,你基本不用动手,需要自己填表的,通常是以下情况。工资和劳务报酬同时存在时,收入栏别合并
如果你一边上班一边接私活,填报时最容易犯的错是把工资和劳务费加在一起填,工资薪金在“正常工资薪金所得”项目里申报,劳务报酬单独在“劳务报酬所得”里填,两栏合并会导致预扣率跳档,多缴不少冤枉税。 具体操作路径:登录自然人电子税务局,点“综合所得申报”,先添加正常工资薪金,再添加劳务报酬,系统会自动计算两笔收入的预扣预缴税额。 核对要点:劳务报酬收入填“收入额”,不是实际到手金额,一般劳务报酬按收入的80%计入收入额,这个系统会算,但你要知道原理。专项附加扣除在申报前先确认这六项
填申报表之前,先把子女教育、继续教育、大病医疗、住房贷款利息、住房租金、赡养老人这六项在个税APP里做一次确认,有变化的要更新,比如租房合同换了地址,填表时租金扣除还是按旧地址,后面被查出来要补资料。 行业共识认为,专项附加扣除填错是补税罚款的第一大原因,不是收入填错。 操作上,APP里“专项附加扣除填报”模块会给出当年扣除金额,申报表里直接引用,不用手动计算。企业所得税汇算清缴申报表填写,别忽略这四处差异
企业所得税申报表比个税厚得多,主表加附表有三十多张,但大部分中小微企业只需要填核心的几张,关键是区分“会计利润”和“应纳税所得额”,两者不一致是正常现象。收入明细表与利润表不一致时,以调整后为准
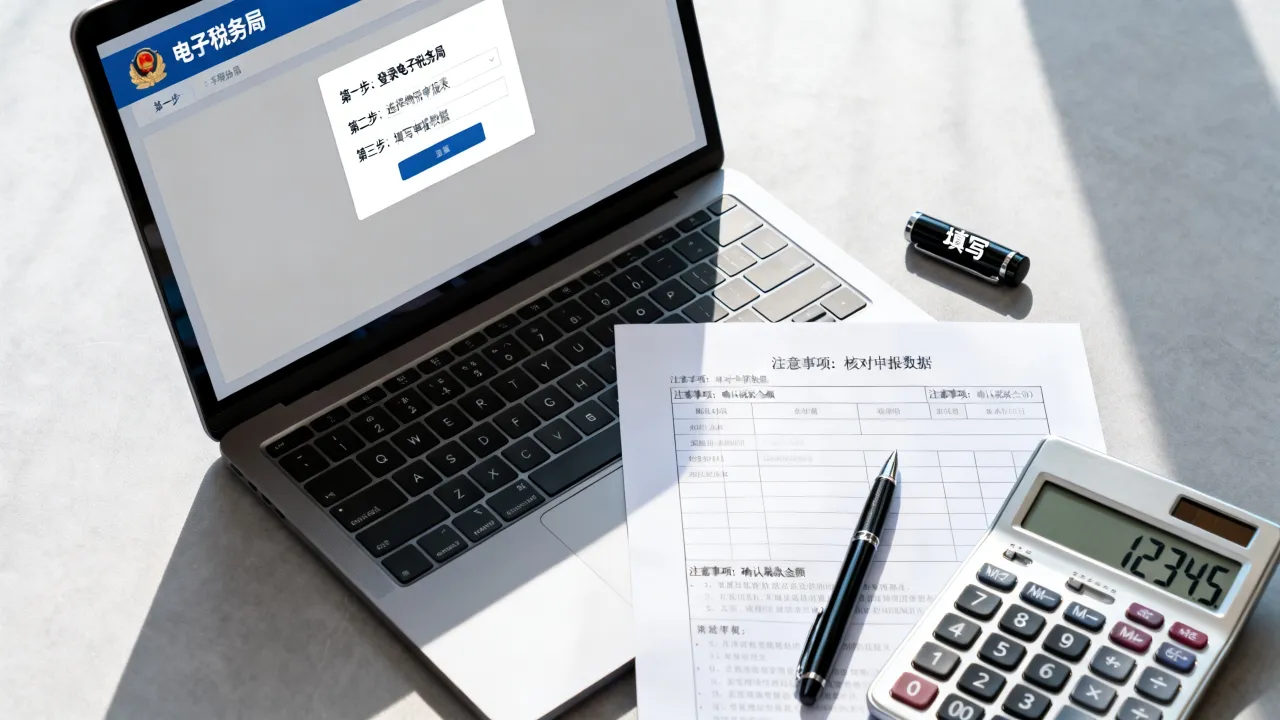
成本费用扣除有比例上限,别全填进申报表
业务招待费按发生额的60%扣除,同时不得超过当年销售收入的5‰;广宣费不超过收入15%;职工福利费不超过工资总额14%,填表时先算清这些限额,超过部分做纳税调增。 实操中,很多会计直接把账上数字搬进去,等税务预警系统弹出疑点,再补说明就麻烦了。 填表步骤:先填A105000纳税调整项目明细表,把超支金额调到“调增额”栏,再回填主表,这样主表数字和附表能对得上。固定资产一次性扣除,填表时别忘调回
500万以下设备器具一次性税前扣除,是优惠政策,但填表容易错,第一年做一次性扣除,把整个资产金额填入A105080表的“税收金额”栏,会计折旧照旧计提,往后每年需要做纳税调增,把之前多扣的金额慢慢加回来,曾有企业第一年省了税,第二年忘了调增,被补税加滞纳金。 建议设置台账,把每项资产的“税收扣除年限”和“会计折旧年限”并列记录,每年汇算前核对。纳税申报表填错了怎么办?更正流程三步走
申报表提交后发现填错,别着急,系统支持更正,但不同税种更正路径不一样,有的可以线上改,有的必须跑大厅。当期申报未缴款,直接作废重填
在申报期内、税款未扣款前,电子税务局里找“申报作废”,原申报表撤回,重新填写即可,注意,增值税申报表作废后,开票数据不会变,不需要冲红发票。 这个窗口期一般到申报截止日当天,例如增值税月报截止日是15号,15号晚上12点前都可以作废。已缴款申报表有误,走更正申报通道
过了作废期或者已扣款,只能走“更正申报”,在电子税务局搜索“更正申报”模块,选择对应所属期,系统会调出原表,修改后,系统自动计算补税或退税。 补税会产生滞纳金,按日万分之五,所以发现错误要尽早处理,更正后,如果影响后续申报,比如企业所得税更正会连锁影响亏损弥补,需要同步调整以后年度的台账。
小规模纳税人增值税申报表填写教程
小规模纳税人的增值税申报表分主表和附表,季度销售额没超过免税标准时,填写方式很固定,超过标准后,要区分开具专票和普票的情况。季度销售额30万以下全额免税时怎么填
小规模纳税人免税额标准是季度30万(现行政策),申报表主表第10栏“小微企业免税销售额”填不含税收入,第20栏“小微企业免税额”填对应税额,附表不用填,直接保存主表。 这里有疑问的纳税人很多:“我开了专票怎么办?”专票部分哪怕季度不超30万也要交税,填在第1栏和第2栏,免税部分填第9、10栏,系统会自动区分。超过起征点后,专票普票要分开填
季度销售额超过30万,所有收入都不免税,但专票和普票要分别填列,专票填第2栏“税务机关代开专用发票不含税销售额”和第1栏“应征增值税不含税销售额”;普票填第1栏,同时在第3栏里填“税控器具开具普通发票不含税销售额”。 实操中常见问题:代开专票时,预缴的税款填在第22栏“本期预缴税额”,这部分可以抵减本期应交税款,别漏填。增值税申报表与财务报表收入不一致时,先查是否含税
填完表后,申报系统会弹出比对提示,申报收入与利润表收入不一致,多数原因是申报表填的是不含税收入,财务报表里是含税收入,换算公式为:不含税销售额=含税销售额÷(1+征收率),征收率常见为3%或1%减征,减征部分还要填“减征额”栏,这个数字按实际开票明细计算。 如果比对不通过,可以查看系统给出的“差额说明”,按提示上传解释材料,或直接检查换算是否错位。