先验真伪,再分业务,最后写分录,别拿到票就急着记“管理费用”,先搞清楚这张票到底对应哪笔生意。
很多财务新人甚至老会计,都会在收到发票这一步犯迷糊:到底该先做账还是先付款?发票是原始凭证,但原始凭证不等于都能直接入账,你手里的发票可能开错了抬头、税率不对、甚至压根是张假票——所以第一步永远是核验,第二步才是写分录。
收到发票怎么做账分录?先分清业务场景
发票本身不决定会计科目,业务实质才决定,同样是收到一张“咨询服务费”发票,如果是为了卖产品发生的,进“销售费用”;如果是管理部门用的,进“管理费用”,所以收到发票后,先问自己三个问题:这笔钱花在哪了?是采购还是费用?有没有对应的合同或入库单?
把业务场景分清楚后,分录就有章可循了,最常见的两类场景如下。
采购原材料或商品并收到专票
如果你是增值税一般纳税人,采购原材料收到增值税专用发票,且已经认证通过,分录就是:
- 借:原材料(或库存商品)
- 借:应交税费——应交增值税(进项税额)
- 贷:银行存款(如果已付款)
- 贷:应付账款(如果未付款)
这里有个细节:发票的价税要分离,专票上注明的税额不能混进成本,必须单独放在“进项税额”里,要是你把税额也塞进了原材料成本,那等于多交了税,利润表也会失真。
收到费用类发票,比如差旅费、办公费
这类发票一般不涉及进项税抵扣,要么是普票,要么是专票但用于不可抵扣项目,分录相对简单:
- 借:管理费用(或销售费用、制造费用)
- 贷:库存现金 / 银行存款 / 其他应付款
举个例子:你请客户吃饭,拿到一张餐饮发票,虽然开的是专票,但餐饮服务属于不可抵扣进项的范围,所以只能全额计入“业务招待费”,不能分离税额,很多新手在这里栽跟头,看到专票就想当然去抵扣,结果被税务稽查约谈。
收到发票未付款怎么做账?挂账处理有讲究
业务已经发生,但钱还没付,这在实际经营里太常见了,这时候账务上要体现“欠债”,也就是挂“应付账款”或“其他应付款”。

挂应付账款的标准分录
以采购办公设备为例,发票到了,但货款下月才付:
- 借:固定资产——办公设备
- 借:应交税费——应交增值税(进项税额)
- 贷:应付账款——某供应商
等到实际付款时再做一笔:
- 借:应付账款——某供应商
- 贷:银行存款
要注意,不要跳过应付账款直接做“借:费用,贷:银行存款”,虽然最终结果类似,但资产负债表上少了一笔负债,会误导报表使用者以为你经营格外顺畅。
员工垫付款收到发票怎么处理
还有一种常见场景:员工先用个人钱垫付了采购款,之后拿发票来报销,员工报销单上往往没有付款凭证,因为你还没把钱给员工,分录应该这样写:
- 借:管理费用(或相应成本科目)
- 借:应交税费——应交增值税(进项税额)
- 贷:其他应付款——员工姓名
等转账给员工时,再冲掉这个“其他应付款”,这样做的好处是,你能清晰追踪每一笔报销款是否已经付清,避免员工重复报销,行业共识认为,报销业务必须走“其他应付款”过渡,这是内控的基本要求。
电子发票怎么做账?打印和验真一个不能少
现在电子发票越来越多,很多企业已经全面数字化,收到电子发票时,不少人直接下载PDF打印出来,然后往凭证后面一贴,这没错,但只做了一半。
电子发票验真和防重复报销
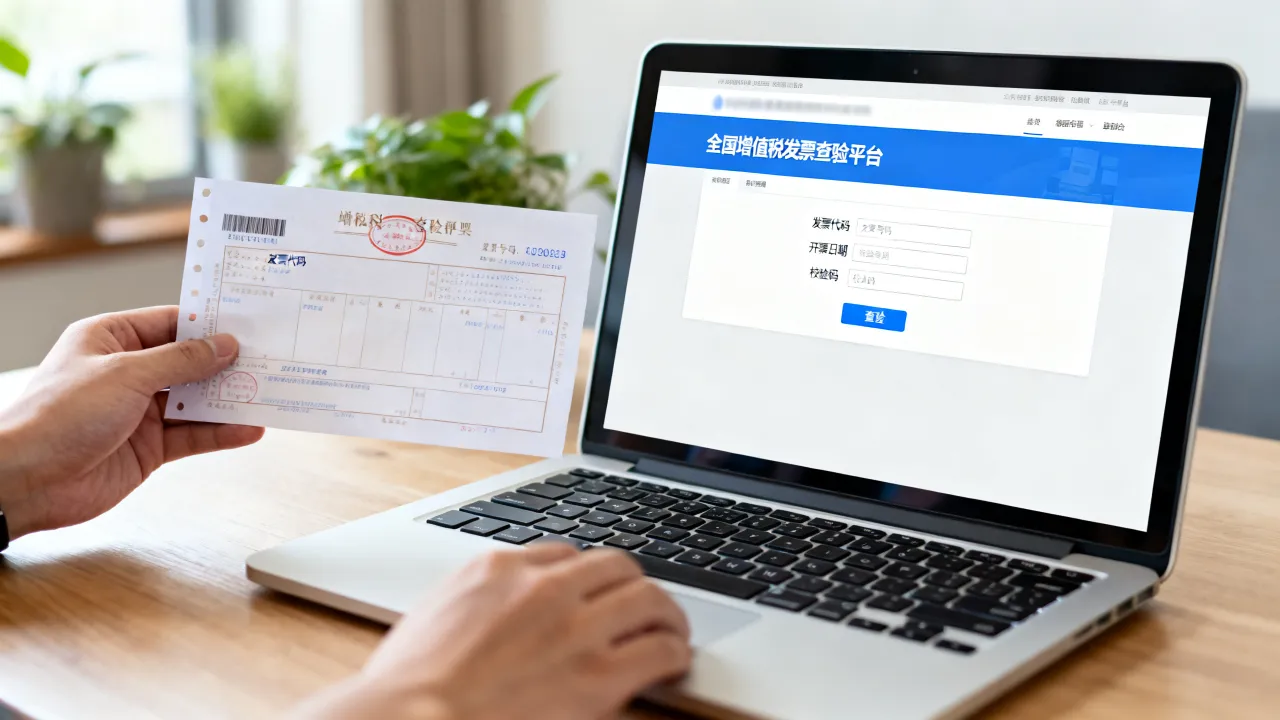
电子发票不像纸质发票有物理防伪,更容易被PS篡改或重复使用,所以收到电子发票后,先登录国家税务总局发票查验平台,输入发票代码、号码、开票日期和校验码,确认状态是“正常”且“一致”,建议你在公司内部建立一个Excel台账,登记发票号码、金额、报销人、日期,报销时先查台账,如果号码已经存在,直接退回。
业内专家指出,电子发票的重复报销问题,靠的不是自觉,而是一张台账,你可以把台账共享在钉钉或企业微信里,每次报销前花十秒钟查一下,能省掉未来很多麻烦。
电子发票打印有哪些注意事项
用A4纸黑白打印就行,不强制要求彩色,但打印出来的字迹必须清晰,二维码和发票号码不能模糊,电子发票的纸质打印件上,最好让报销人签个字,注明“此发票已报销,原件为电子版”,防止后面又拿原PDF来报一次。
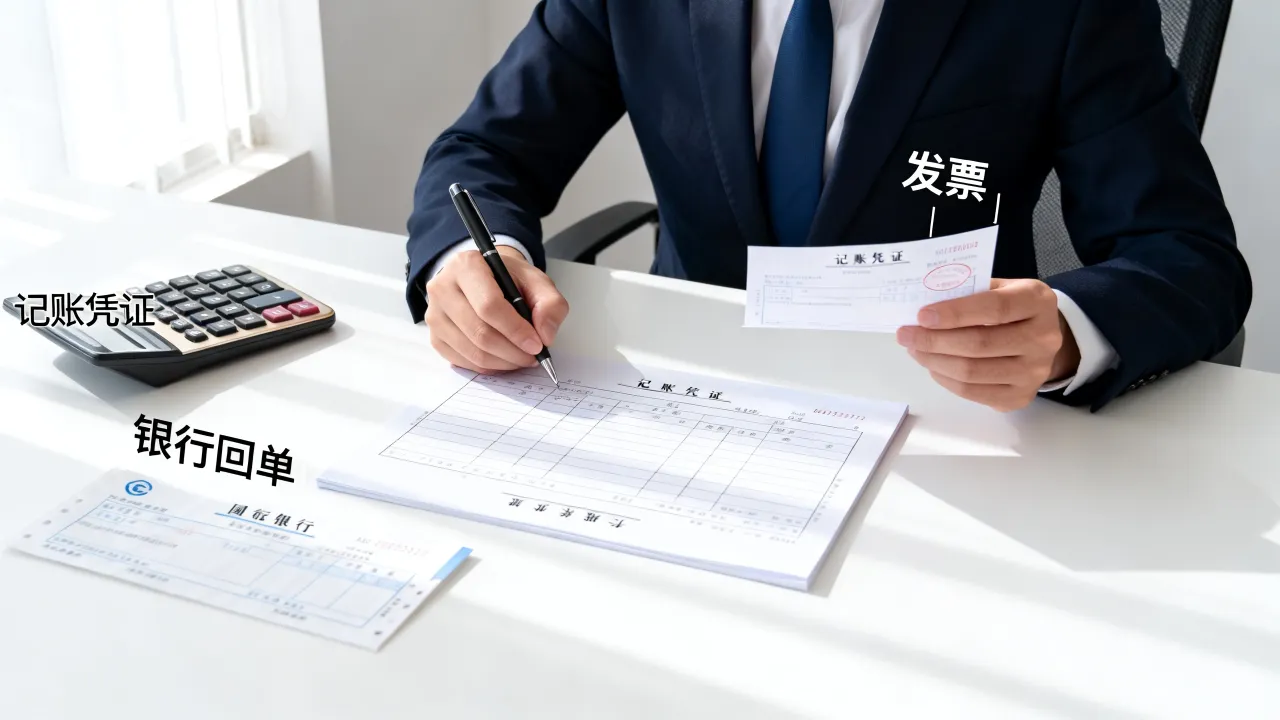
做账分录和纸质发票完全一样,但凭证附件除了打印件,还要附上查验截图或台账记录,有些企业用电子会计凭证系统,那就直接把PDF原件作为电子附件存进系统,打印件仅作备查,如果是小规模纳税人,收到电子普票,做账时直接全额入费用,不需要分离税费。
公司收到发票做账必须避开的四个坑
很多人觉得发票做账就是“抄分录”,错了,里面藏着不少细节,下面这些坑,踩过的人不少。
坑一:发票抬头和公司名称不一致
发票抬头上写的是“某某公司A”,但付款方是你所在公司B,这种票不能做账,哪怕业务是真的,必须让开票方作废重开,同样,抬头如果是个人名字,除非是火车票飞机票等实名票据,否则也不能进公司账。
坑二:跨年发票的处理想当然
当年12月收到的发票,可能在次年1月才入账,如果不做调整,就会导致当年费用少计、次年费用多计,正确的做法是,属于上年的费用,发票到了就赶紧在汇算清缴前做“以前年度损益调整”分录,别直接扔进今年的损益里,如果金额不大,部分小企业图省事直接进当期,但严格来说不符合权责发生制。
坑三:把不征税项目当作普通费用
比如你收到了政府补助相关的发票,或者财政票据,这些往往不征增值税,也没有进项税,做账时不需要计提税费,直接全额入账,但很多会计习惯性地把任何票据都往费用里塞,忽略了补助资金的专款专用属性,容易导致后续审计麻烦。
坑四:发票丢失就不知道怎么做账
纸质发票丢了,不要慌,如果是从外部取得的增值税专用发票,可以凭销售方提供的《丢失增值税专用发票已报税证明单》以及记账联复印件,加盖公章后作为抵扣凭证,普通发票丢失,可以让销售方复印记账联并注明“与原件一致”加盖公章,然后作为入账依据,电子发票本身是可重复打印的,不存在“丢失”概念,只要原PDF还在就行。
收到发票做账的完整流程清单
不想漏步骤,就按下面这个顺序走,流程不复杂,但每一步都别跳。
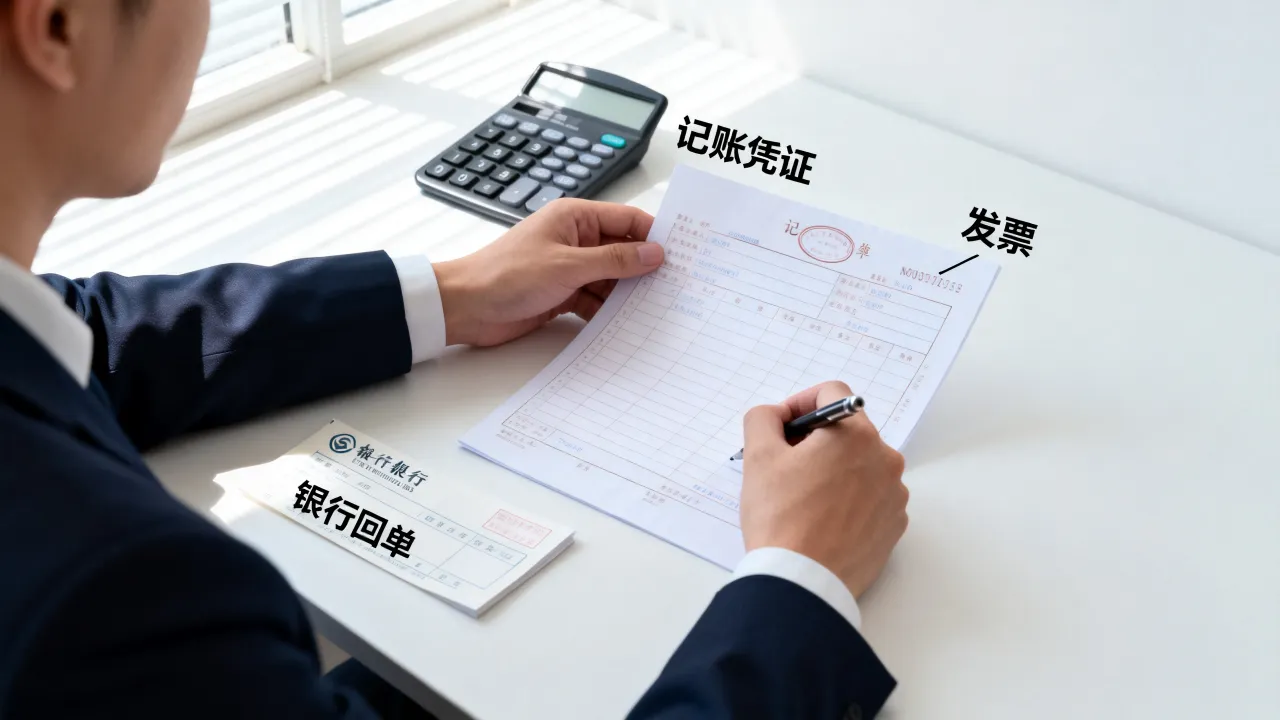
- 收到发票后先看抬头:确认公司名称、纳税人识别号对不对。
- 登录税务平台验真:电子发票和纸质发票都验一下。
- 核对业务信息与实际合同、入库单、验收单是否一致。
- 分类业务性质:属于采购、费用、资产构建还是其他。
- 判断是否涉及进项税:专票且可抵扣,价税分离;普票或不可抵扣,全额入成本。
- 选择会计科目:根据业务场景写分录,未付款挂应付账款。
- 保存票据原貌:电子发票存PDF原件,纸质发票粘贴平整,标注报销单号。
- 登记备查台账:尤其是电子发票,号码、金额、状态都记清楚。
这套流程下来,每一张发票都能做到有迹可循,税务检查时也不会手忙脚乱,据国家税务总局公开信息,每年的发票管理规范都在强化“票、货、款”三流一致的要求,做账时如果发现发票和合同、收付款对不上,宁可先不入账,也要把问题查清楚,毕竟,账错了可以改,但税务风险一旦发生,代价就不只是改分录的事了。
回想一下,你收到发票那一刻要做的不是“做账”,而是“判断”,判断这张票真不真、业务实不实、科目对不对,把这三关守住,后面的分录只是顺手一写。
常见问题解答
收到发票但没付款,可以直接入账吗?
可以,发票已经到达,说明业务已经发生,会计上遵循权责发生制原则,即使款项未付也要确认成本或费用,未付款部分挂应付账款,等实际付款时再做支付分录。
电子发票打印黑白能用吗?
只要字迹清晰、票面信息完整,黑白打印的电子发票可以作为报销凭证和做账附件,税务平台验真通过后,打印件即可入账,不要求彩色打印。
普通发票和专用发票做账有什么区别?
专用发票可以抵扣进项税额,做账时需将价款和税额分离,分别计入成本和应交税费;普通发票通常不能抵扣,做账时按价税合计全额计入成本或费用,小规模纳税人即使收到专用发票,也不能抵扣,直接全额计入相关科目。