填写增值税申报表的核心思路是先区分纳税人身份,再按表单顺序逐项核对销项与进项数据,最终通过电子税务局的逻辑校验完成申报。很多财务新手拿到申报表时容易懵,其实它没有想象中复杂,普通纳税人填五张主附表,小规模纳税人只填一张主表加减免明细,下面直接进入实操,按步骤拆解每张表的填写逻辑,并针对常见错误给出避坑方法。
填写前的准备工作:数据从哪来
动手填表前,先把三份基础资料摆在手边:开票系统的汇总表、进项发票认证清单(或勾选平台统计表)、上一期申报表期末留抵数据,这三份材料能覆盖申报表九成以上的数据来源。
销项数据:开票系统汇总表这样用
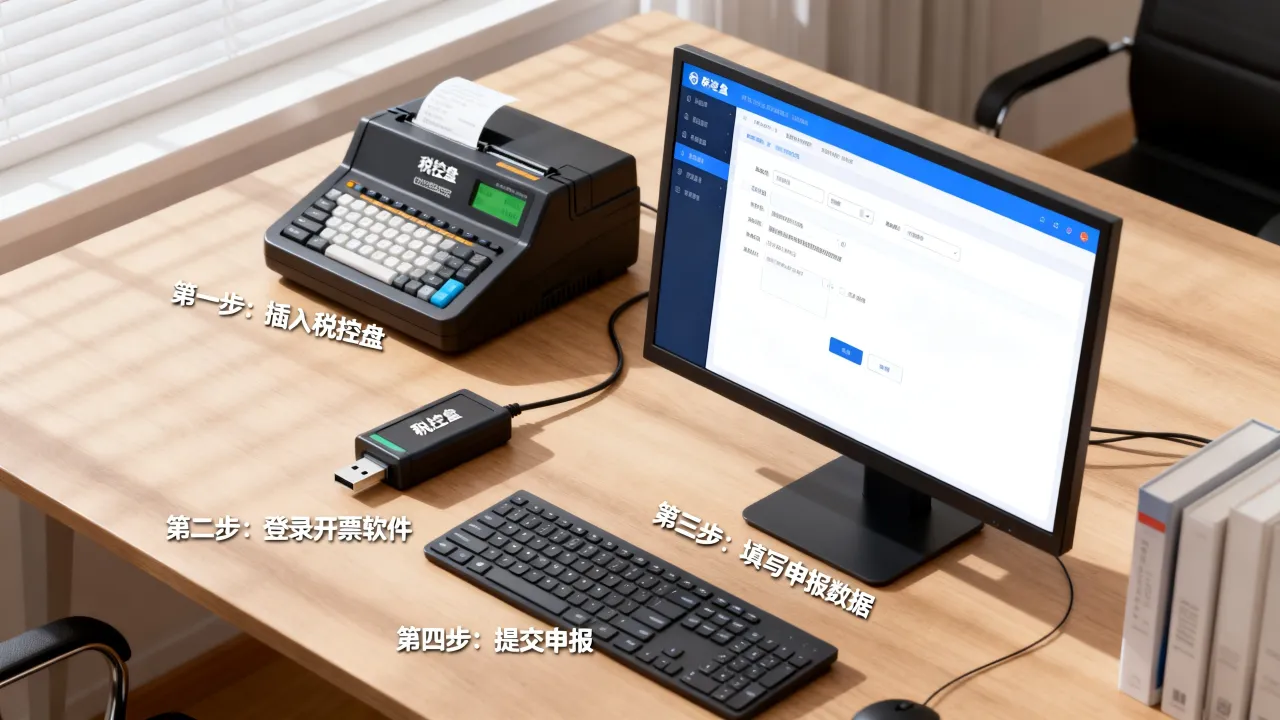
登录开票软件,进入“汇总处理”模块,选择“金税设备资料统计”,按月份导出增值税申报表填写所需的发票汇总数据,这里重点看三列:销售额、税额、作废发票份数,作废发票不参与申报,但汇总表里会体现,填表时务必剔除。
进项数据:勾选平台比纸质发票更可靠
通过增值税发票综合服务平台完成用途确认后,系统会自动生成当期可抵扣进项税额,要求是增值税申报表填写步骤中容易被忽略的一环:统计查询里的“当期申报抵扣”数字,才是填表依据,别直接抄账本上的进项税额,那个数字可能包含未认证或不得抵扣的进项。
一般纳税人申报表填写:主表与附表的关系
一般纳税人申报时,系统默认先填附表,再自动生成主表,顺序错了容易导致数据取数异常。
销售情况明细怎么填
打开附表一,左侧是货物及加工修理修配劳务,右侧是服务、不动产和无形资产,每行对应不同税率,13%、9%、6%以及简易计税项目必须分栏填写
进项税额明细的填写陷阱
税额抵扣明细是增值税申报表怎么填写中出错率最高的环节,第一栏“认证相符的增值税专用发票”应等于勾选平台当期的统计数字,第二到第五栏逐一对应海关缴款书、农产品收购发票、代扣代缴税收缴款凭证,重点提示:当期认证但不符合抵扣条件的进项,要填入“进项税额转出”栏,否则申报系统会提示异常比对。
主表第11栏与第12栏:留抵与进项的关系
主表第11栏“上期留抵税额”取自上期申报表第20栏,不要手工改动,第12栏“进项税额”会自动关联附表二第12栏“当期申报抵扣进项税额合计”,存在“期末留抵”时务必确认第19栏“应纳税额”等于销项减进项再加进项转出的计算结果。
小规模纳税人申报表:简单逻辑,别画蛇添足
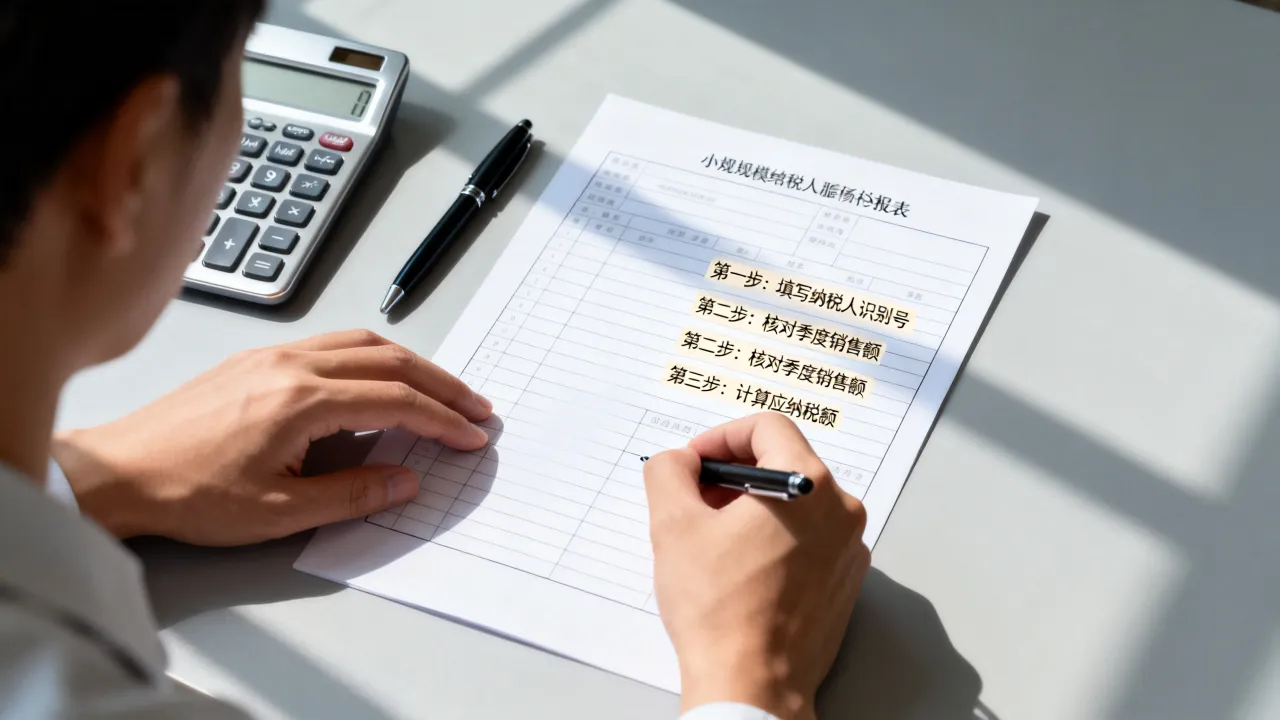
季度销售额未超过30万元的小规模纳税人,填写思路完全不同。主表第10栏或第11栏直接填入免税销售额,无需计算应纳税额。
超过起征点时,减征额怎么算
当季度销售额超过30万元,按1%征收率开票的,主表第2栏或第5栏填写不含税销售额,第18栏“本期应纳税额减征额”填写不含税销售额乘以2%的差额,具体依据是财政部和税务总局的阶段性减征政策,系统会校验减征额不得超过应纳税额。
差额征税项目:扣除额需要先填附表
劳务派遣、旅游服务等差额征税业务,先填写《增值税减免税申报明细表》的“应税行为扣除额”部分,再回主表填报,这里增值税申报表填写常见错误是用含税金额直接乘税率,导致附加税费计算基数出错。
申报表填写后的比对与提交:逻辑校验诀窍
现在电子税务局普遍具备申报比对功能,填完表先别急着点“保存”,做三件事:
- 核对“开票收入”是否大于等于“申报销售额”,小于时系统会触发异常。
- 核对“进项税额转出”是否包含集体福利、个人消费等不得抵扣项目。
- 核对“应纳税额”与发票汇总表税额的差额是否在合理范围。
提交申报后,若提示“一窗式比对不符”,多数情况是附表一和附表二的第1栏数据与税控设备汇总数据存在差异,此时尝试返回修改附表数据,别用“强制提交”功能,那会让企业进入异常名单,影响后续购票和开票。
零申报和错误更正:特殊场景下的操作路径
企业没有业务,能直接零申报吗
没有开票也没认证进项时可以零申报,但行业共识认为长期零申报会触发税务局的关注指标,尤其是连续6个月零申报的企业,会被纳入重点监控名单,即使当月无收入,也应如实填报当期发生的费用,能取得进项发票的应该先认证再申报,形成留抵税额比单纯零申报更合理。
申报错了如何更正申报表
电子税务局登录后,在“税费申报及缴纳”模块找到“申报错误更正”,选择对应属期即可修改。更正申报影响的是当期数据,不会自动调整之前的账务处理,但更正范围涉及税额变动的,会产生滞纳金,因此建议当月发现当月处理。
不同情形下的填报差异:预缴与跨区域经营
跨区域提供建筑服务或不动产租赁的,要在机构所在地预缴增值税,再回主管税务机关申报,预缴时填写《增值税预缴税款表》,申报时主表第28栏“分次预缴税额”栏次填入已预缴金额,避免重复缴税。
针对外地经营项目的常见问题,增值税申报表异地预缴填写的规则是:本地申报时税额小于预缴税额的,形成留抵,剩余预缴税款可以结转下期抵减,特别注意简易计税项目不允许抵减一般计税项目的应纳税额,两栏数据需要分开核算。
常见困惑问答
增值税申报表附表二的进项税额转出,填错会有什么后果
进项税额转出栏填报金额偏少或漏填,企业会少缴增值税及其附加税费,同时多抵扣了进项,税务局通过比对申报表和稽核系统数据,一旦发现转出额与不得抵扣项目金额不匹配,将要求补缴税款并加收滞纳金,涉税金额大的还会处以罚款,实务中财务人员需每月核对用于福利、招待等项目的进项发票,确定不得抵扣的金额后要及时在表上处理。
收到异常增值税扣税凭证,申报表需要调整吗
需要,当主管税务机关发出异常凭证通知时,应先在增值税发票综合服务平台对异常凭证进行“不抵扣”操作,同时在收到通知的当期申报表附表二中,填列进项税额转出,异常凭证已抵扣进项税额的,申报表相应栏次会出现红色预警提示,必须按税务机关要求提交《进项税额转出情况说明》,纳税人可以在电子税务局“发票管理”模块查询异常凭证清单详情。
增值税申报表主表第34栏“本期应补退税税额”为负数正常吗
正常情况,当进项税额大于销项税额时,本期应纳税额为负数,表示形成留抵税额,出现这一情形,主表第13栏会自动带出负数,期末留抵税款结转到下期继续抵扣,企业无需办理退税手续,账面始终保持留抵余额即可,下期申报表第1栏会自动带入上期留抵数,继续参与计算。