按税种区分确认时点,以当期申报表数据为依据,在税款所属期内完成账务确认,缴纳后再冲销应交余额。把这一步做对,月底结转出的利润才算干净。
计提地税会计分录怎么做
翻开一本规范的账簿,“应交税费”科目下挂着一长串明细,地税计提的本质就是回答三件事:该交多少、什么时候认、记在哪个科目,搞清这三点,分录自然写得出来。
附加税费的计提分录
绝大多数企业每个月要计提的城市维护建设税、教育费附加、地方教育附加,分录高度统一:
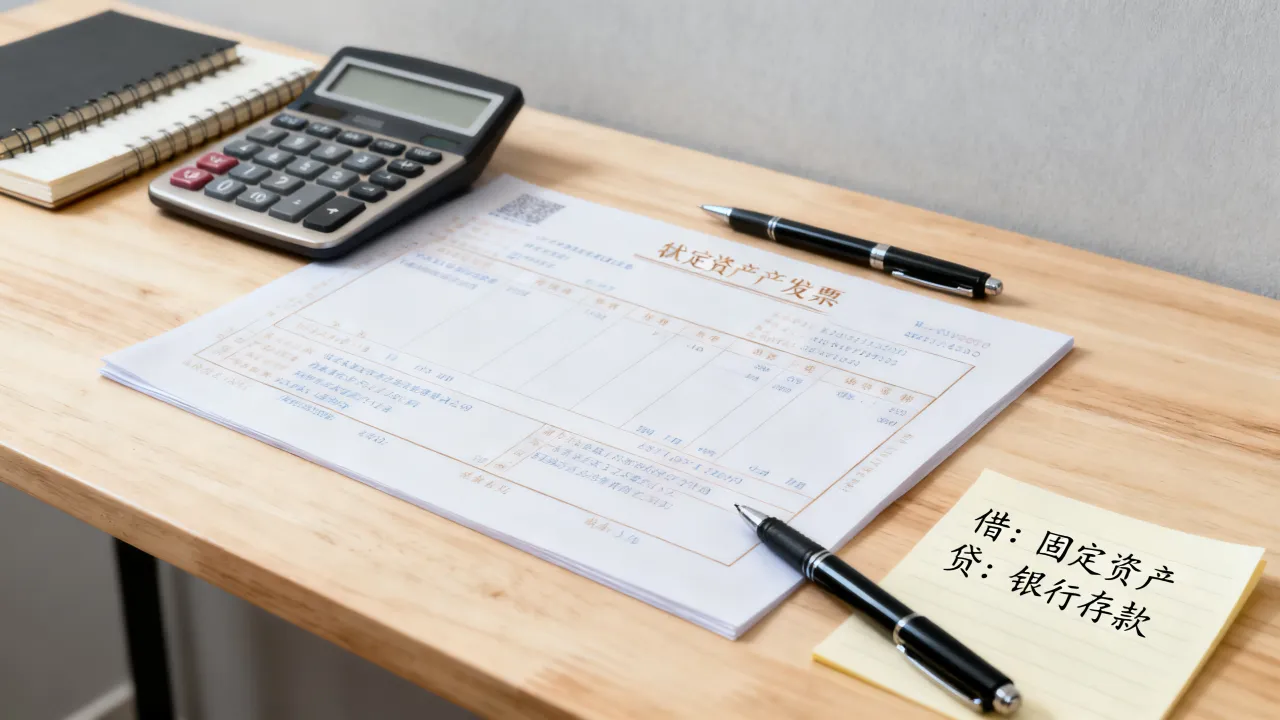
计提时: 借:税金及附加 贷:应交税费——应交城市维护建设税 ——应交教育费附加 ——应交地方教育附加
缴纳时: 借:应交税费——应交城市维护建设税 ——应交教育费附加 ——应交地方教育附加 贷:银行存款
两步之间隔着一个申报期,计提分录做完后,“应交税费”的贷方余额就代表企业账面还欠着税务局的钱。
房产税和城镇土地使用税怎么计提
这两个税种按年计算、分期缴纳,多数地区实行半年或季度申报,但账务处理不必等到申报当期才动手,正确做法是按月均匀计提,把全年应负担的税金摊进每个月。
按月计提时: 借:税金及附加 贷:应交税费——应交房产税 ——应交城镇土地使用税
申报缴纳时再做冲减,房产税如果涉及从租计征部分,按收到的租金乘以适用税率,在收到租金的当月确认即可,不需要等到申报期。
计提与缴纳的时间差问题
业内专家指出,账务处理应在税款所属期最后一天完成计提,而不是拖到申报期才补凭证,这样做的好处是当月的利润表能真实反映当期税负,同时避免审计时解释不清“应交税费”余额的成因。
地税计提比例是多少,常见税费一次算清
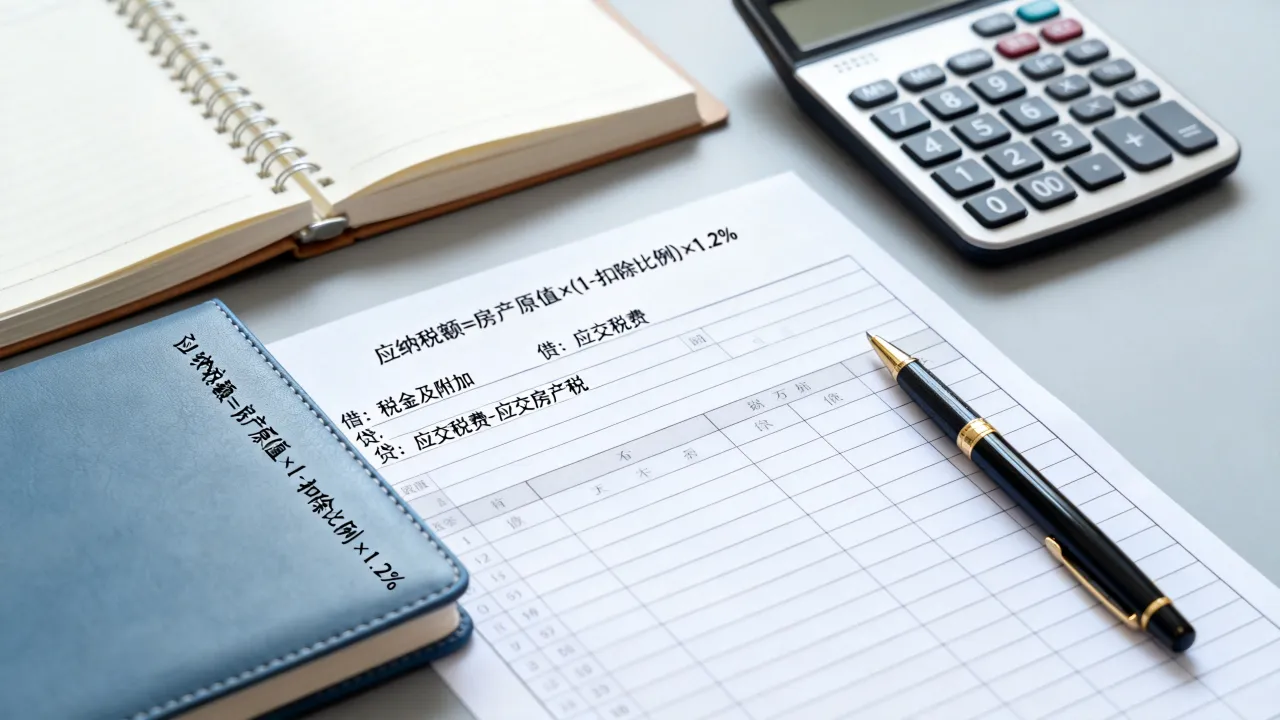
财务新人最常问的就是比例问题,地税不是单独一个税,而是多个地方税种的合称,各自计算逻辑不同,按现行税制拆开看,并不复杂。
城市维护建设税怎么计提
城市维护建设税的计税依据是当期实际缴纳的增值税和消费税之和,税率按企业注册地划分为三档:
| 企业所在地 | 税率 |
|---|---|
| 市区 | 7% |
| 县城、建制镇 | 5% |
| 其他区域 | 1% |
假设公司注册在市区,本月实缴增值税10万元,城建税计提金额就是10万×7%=7000元,实操中不需要自己算,电子税务局的申报表会自动带出本期应补退税额,直接照抄到凭证上就行。
教育费附加和地方教育附加的计提公式
这两个附加费与城建税共用同一个计税基础,仍是增值税与消费税之和,税率分别是:
- 教育费附加:3%
- 地方教育附加:2%
合计5%,以刚才10万元增值税为例,两项共提5000元,行业共识认为,这几项附加税费是地税计提中最稳定的部分——增值税为零的月份,附加税通常也为零,不必做计提处理,符合条件的小微企业还能享受六税两费减半征收的优惠,计提金额按减免后的实缴数确认。
印花税的计提与其他税种不同
印花税的纳税义务在书立合同时产生,不需要等到月末再“补提”,比如签订购销合同,合同金额100万元,适用税率0.03%,当月直接确认300元税金。
分录记在合同签订当月: 借:税金及附加 贷:应交税费——应交印花税
部分企业按销售收入的一定比例核定征收印花税,那就是另一套算法,以税务机关核定的计征比例为准,计算口径写在核定通知书上,账簿印花税按每本5元定额缴纳,金额虽小,也要走一遍应交税费科目,否则账面上缺一条可追溯的记录。
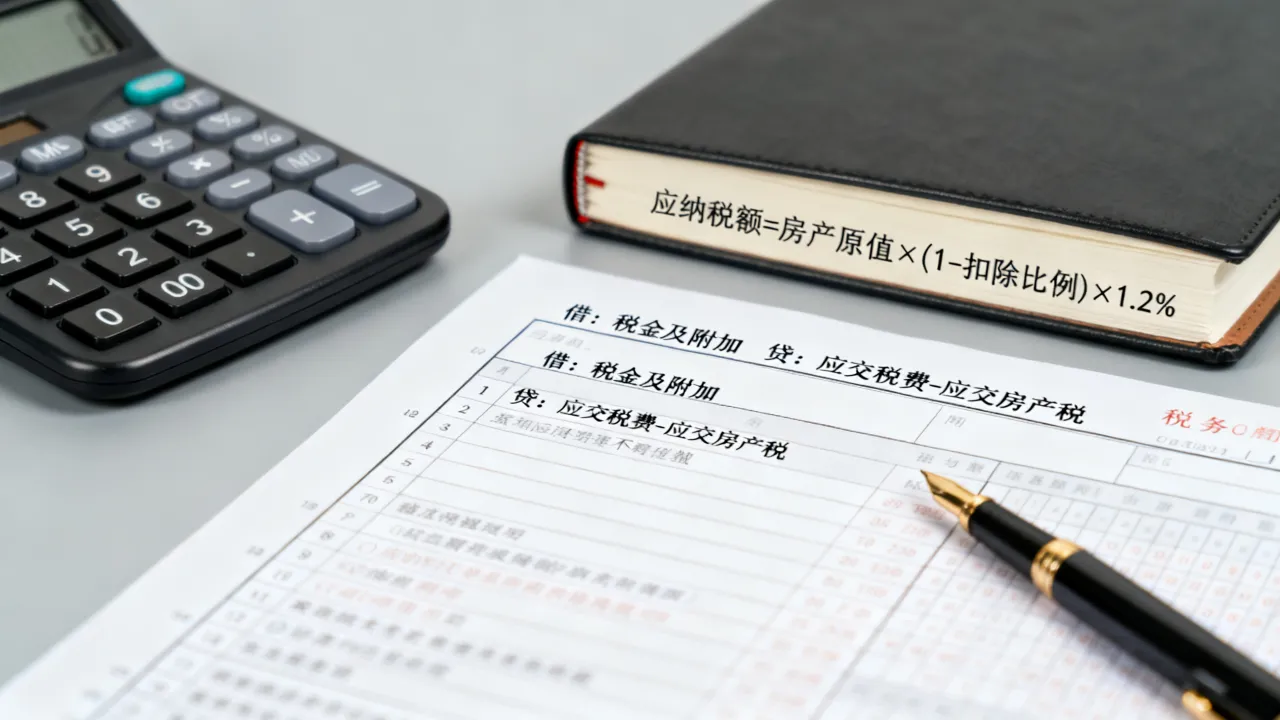
地税申报流程与月度计提的结合
分录写得对不对,要拿申报表来验证,账面计提数与申报数据对不上,是月度结账最常见的差异来源。
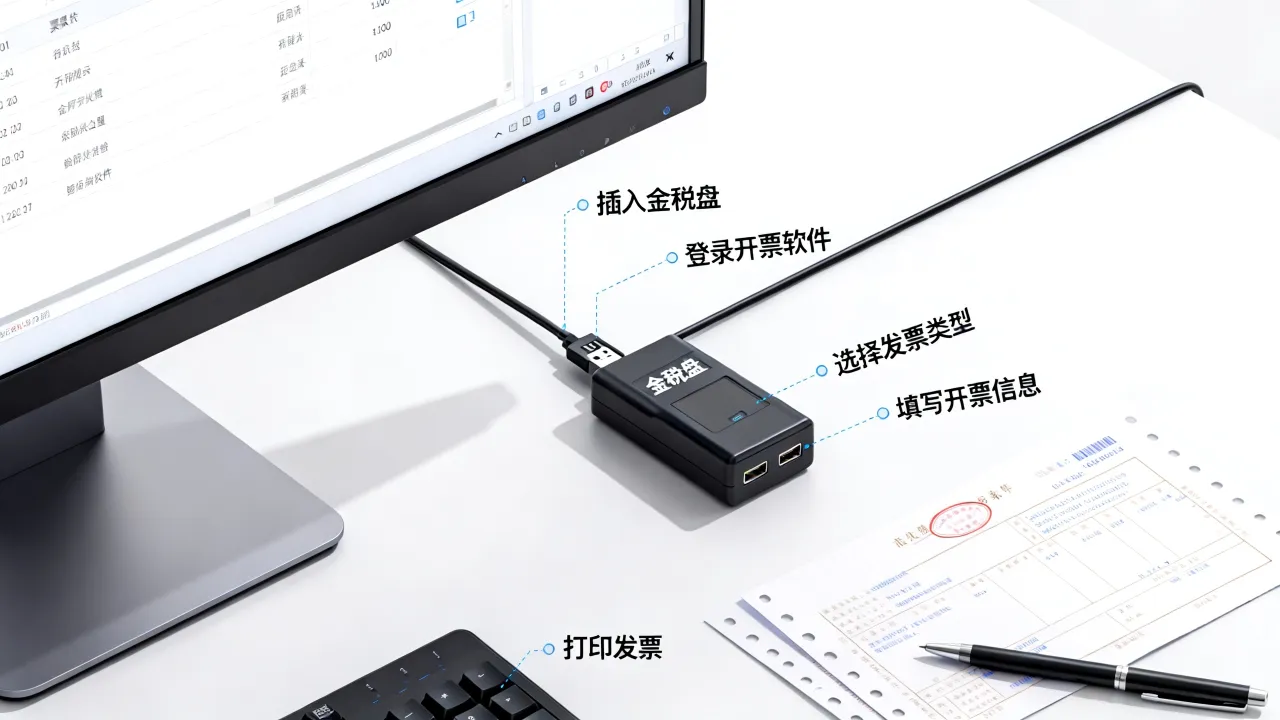
第一步:先拿到增值税的最终数
附加税费的计提依赖增值税和消费税的实缴金额,所以每月开工第一件事,是等增值税申报确认完,把当期应纳税额固定下来,这个数就是附加税费计提的起点。
第二步:打开电子税务局的附加税申报页
进入附加税申报界面,系统自动关联增值税申报数据,各项税费的计算结果直接显示在页面上,此时页面上的“本期应补退税额”,就是本月计提的最终依据。
第三步:回到财务软件编制凭证
拿着申报表数据逐项核对账面,确保申报额与计提额一致,差异通常出在两处:一是减免税额没有同步到账面,二是留抵税额改变了实缴金额,建议在“应交税费”科目下设置减免税款和留抵税款的辅助核算,方便按月核对。
第四步:缴纳后及时做银行回单匹配
款项扣走后,用银行回单与申报表、账面数三方勾对,缴纳分录做完,应交税费的余额应当归零,只有印花税这类按次缴纳的税种会留下阶段性余额。
计提地税常见的三个坑
实务中错账多数出在下面几个位置。
免抵税额漏计附加税费
实行免抵退税的生产企业,出口业务对应的增值税免抵金额也要纳入城市维护建设税和教育费附加的计提基数,不少财务人员只盯住实际入库的增值税,忽略了申报表附表里的免抵税额,找到免抵税额,把它加进计税基础,再算一遍附加税。
印花税跳过计提环节
印花税金额小、凭证多,有些财务习惯在银行代扣时直接贷银行存款、借税金及附加,省掉了“应交税费——应交印花税”这道过渡,短期看没有税负错误,但时间一长,应交税费明细账里就缺了这块记录,审计或税务检查时难以还原完整轨迹,还容易与其他税种的余额混淆。
四舍五入的尾差挂在账上
申报系统的税额四舍五入到分,财务软件和银行扣款也可能存在一分钱差异,每月几毛钱的差额积少成多,会让应交税费科目长期挂着一笔说不清的余额,月末按申报表金额把尾差直接调整进当期税金及附加,科目就平了。
地税怎么计提的相关疑问速答
问:当月增值税为零,地税还需要计提吗?
答:城市维护建设税、教育费附加和地方教育附加以实际缴纳的增值税、消费税为计税依据,当期增值税为零且无其他应纳消费税时,上述三项附加税的应纳税额为零,账面上无需计提,但房产税、城镇土地使用税和印花税不受此影响,仍需按各自规则计算确认,特别是按年分摊的那部分房产税,月份照走、计提照做。
问:计提与缴纳必须分开做账吗?
答:从会计分期角度讲,两者应当分开,计提解决的是“这个月该承担多少税费”的问题,缴纳解决的是“用银行存款清偿负债”的问题,合并成一笔处理会掩盖税款所属期与申报期之间的时间错位,导致利润表上的税金及附加金额与当月收入不匹配,实务中部分小微企业为了省事合并记录,但规模稍大或需要审计的企业,通常不会这样做。
问:发现少计提了怎么办?
答:在发现当期做一笔调整分录,补提金额直接计入发现当月的税金及附加,同时补记应交税费贷方,若对应税款尚未申报缴纳,先更正申报表再补计提;若已经完成申报入库,则只需调整账面,不影响已缴税款的认定,多数情况下,调整分录和计提分录完全一致,只是摘要写明“补提XX税”即可。