税控设备抵减税额和进项抵扣有什么区别
这是财务群里被问得最多的一类问题,很多人看到手里有张增值税专用发票,第一反应就是去勾选认证、抵扣进项,但税控设备这张票,走的是另一条通道。
抵的是"应纳税额",不是"销项"
进项税额抵扣,抵的是你当期产生的销项税额;而税控设备的抵减,是直接冲减你最后算出来的应纳税额,简单说,进项抵扣发生在计算链条的中间,税控抵减发生在计算链条的末端,两者作用的位置不同,能省的力度也不同。
一张表看懂两者的差别
| 对比项 | 税控设备抵减 | 常规进项抵扣 |
|---|---|---|
| 抵减对象 | 最终应纳税额 | 当期销项税额 |
| 可抵金额 | 发票价税合计的全额 | 发票上注明的税额 |
| 发票处理 | 凭票全额抵减,一般不做勾选确认 | 需勾选确认或扫描认证 |
| 适用主体 | 一般纳税人和小规模纳税人都能用 | 主要是增值税一般纳税人 |
| 申报位置 | 附列资料(四)+减免税明细表+主表减征额栏 | 附列资料(二)相关栏次 |
| 次数限制 | 设备仅限初次购买 | 符合条件的业务均可 |
政策依据是财税〔2012〕15号文,这份文件明确,2011年12月1日以后初次购买增值税税控系统专用设备支付的费用,可以凭取得的增值税专用发票,在增值税应纳税额中全额抵减,业内专家指出,这里"全额"两个字是政策最实惠的地方——不是只抵税额,是连设备本身的钱一起抵。
哪些设备和费用能享受抵减
设备范围比你想的宽
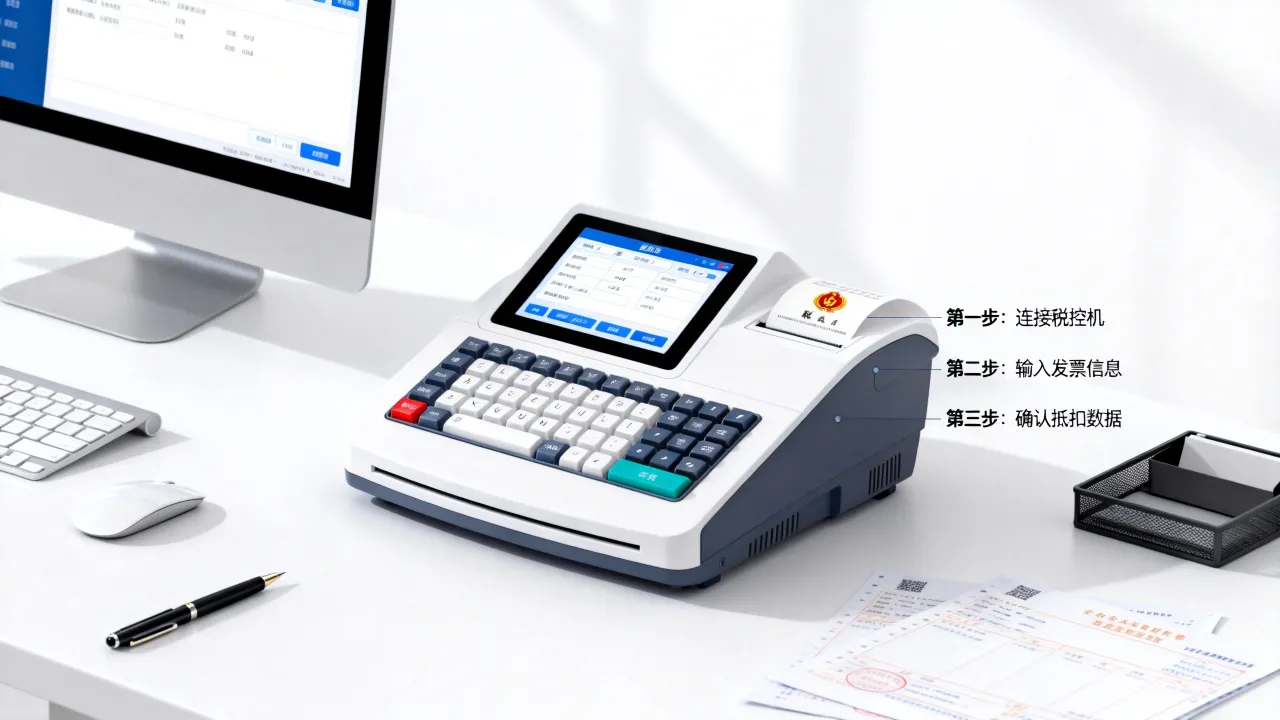
税控系统专用设备并不只是那台方方正正的机器,按政策口径,它涵盖了金税卡、IC卡、读卡器、金税盘、税控盘、报税盘以及后来推广的税务UKey等一整套专用器具,你为这些设备掏的钱,都在抵减范围内。
技术维护费是另一块,每年都能抵
很多人只记得抵设备钱,忘了每年的技术维护费,按同一份文件,2011年12月1日以后缴纳的技术维护费,可以凭技术维护服务单位开具的发票,同样在应纳税额中全额抵减,这里有个关键差别:技术维护费没有"初次"限制,只要是你正常缴纳的年度服务费,每年都可以抵。
税控设备抵减税额大概多少钱
行业内的普遍情况是,税控盘、金税盘这类硬件设备的售价通常在两百元上下,技术维护费一年普遍在两百八十元左右,首年两项加起来大约四百多元,具体以你实际取得的发票为准,看着不多,但它是全额抵减,等于这笔钱最后由税收买单。
新办企业购买税控盘能不能全额抵减
"初次购买"是硬门槛
能抵,但必须卡住一个条件:初次购买,企业成立后第一次购置税控专用设备,符合条件,可以全额抵,但如果是设备坏了换新、公司扩张多买一台、或者已经抵过一次再购买的,这些都属于非初次购买,费用由企业自己承担,不能再抵。
判断"初次"看的是企业主体自身的购买行为,不是看设备型号是否第一次出现,一家公司只有一次机会,用掉就没有了。
现在新办企业还有必要买税控设备吗
这是近年来变化最大的地方,随着全面数字化电子发票推广,多地税务机关向新办纳税人免费发放税务UKey,不需要企业自掏腰包买硬件,这种情况下,你能抵减的主要就是每年缴纳的技术维护费。
如果企业仍在沿用金税盘或税控盘开票,那么设备费和每年的维护费依然按原政策执行,该抵的一分不少,建议在办理前先问一句主管税务机关,确认当地是免费发放还是需要自行采购,避免多花冤枉钱。
北京税控机抵扣申报流程实操步骤
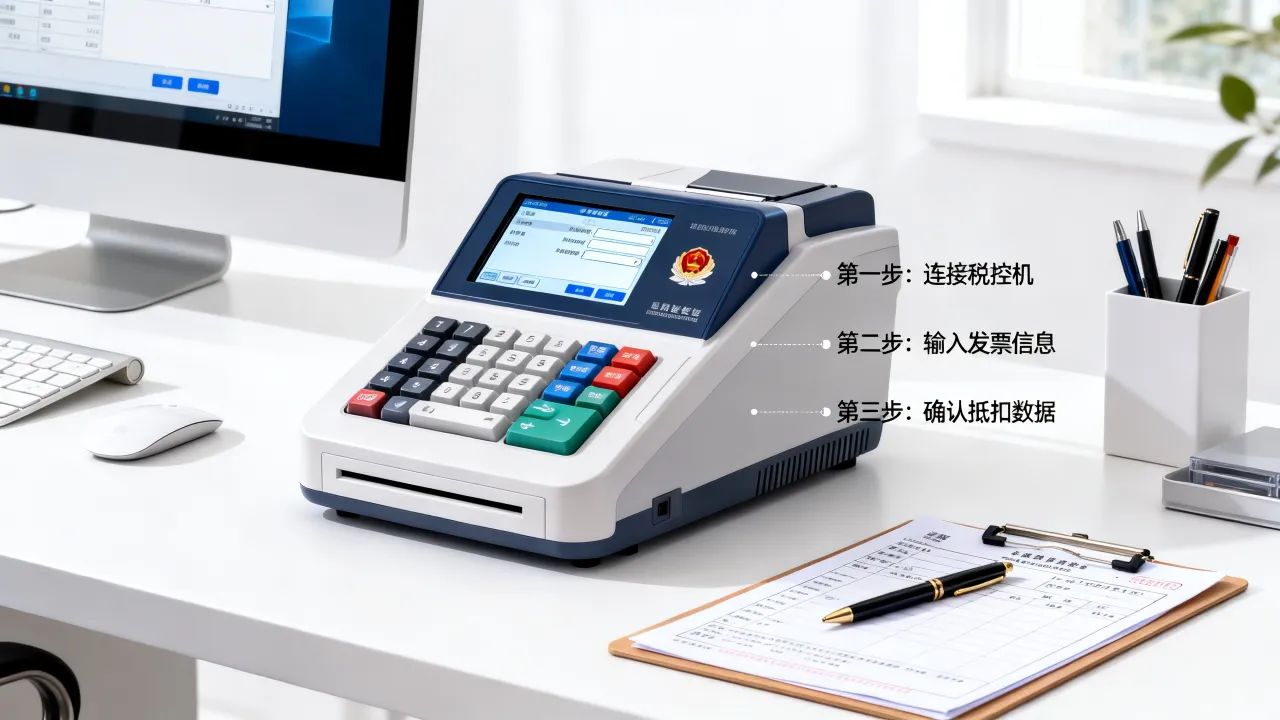
各地电子税务局界面大同小异,下面以北京电子税务局的常见路径为例,其他省市的纳税人可以对照操作,栏目名称基本一致。
办理税控机抵扣需要哪些资料
- 购买税控专用设备取得的增值税专用发票,抬头必须是本公司,名称和纳税人识别号不能有错
- 缴纳技术维护费取得的发票
- 发票对应的付款凭证,备查用
- 公司公章及办税人员身份信息,用于登录电子税务局
一般纳税人怎么填
- 登录电子税务局,进入"我要办税"下的"税费申报及缴纳",打开增值税及附加税费申报表。
- 填写《增值税纳税申报表附列资料(四)》(税额抵减情况表),在"增值税税控系统专用设备费及技术维护费"这一行,分别填入本期发生额和本期实际抵减额,当期应纳税额不够抵的,实际抵减额按可抵上限填,余额留给下期。
- 填写《增值税减免税申报明细表》,选择对应的减免性质代码,通常为01129917"增值税税控系统专用设备费及技术维护费",具体代码以当地税务机关公告为准。
- 主表"应纳税额减征额"栏次(一般为第23栏)会自动带出或需手工填写,核对金额是否与发票价税合计一致。
- 确认无误后提交申报,扣款时按抵减后的应纳税额缴纳。
小规模纳税人怎么填
小规模纳税人同样可以享受,在《增值税纳税申报表(小规模纳税人适用)》中找到"本期应纳税额减征额"栏次,填入本期抵减金额,同时填报《增值税减免税申报明细表》对应行次即可,需要注意的是,如果当期应纳税额小于可抵减金额,超出部分可以结转到下期继续抵,不会作废。
账务处理别做错
一般纳税人在抵减当期,借记"应交税费——应交增值税(减免税款)",贷记"管理费用",相当于把这笔支出从费用里冲回来,小规模纳税人则借记"应交税费——应交增值税",贷记"管理费用",有些企业习惯把维护费先计入管理费用,抵减时再做冲减,逻辑是通的,关键是别在账上重复反映。
另外提醒一句,抵减后应纳税额变小,以增值税为计税依据的城市维护建设税、教育费附加等附加税费也会跟着减少,这是连带的好处,不用单独处理。
税控机抵扣最容易踩的几个坑
- 把专票拿去勾选认证。已经全额抵减的发票,如果再勾选抵扣进项,等于同一张票用了两次,行业共识认为,这类发票取得后直接凭票抵减,不做勾选确认。
- 只抵了税额部分。抵减额是价税合计,不是发票上的税额,少抵的正是设备本身那部分钱,白白浪费。
- 发票抬头开错。开成法定代表人个人名字或者分公司名称,主管税务机关有权不认。
- 当期没抵就以为过期了。政策没有规定抵减期限,当期应纳税额不足抵减的,可以结转下期继续抵,直到抵完为止。
- 换设备也去抵。非初次购买不能抵,这一点在稽查中查得很细。
税控机抵扣常见问题解答
税控机抵扣有申报时间限制吗
政策层面没有设置硬性的申报截止期,取得发票后,建议在最近的申报期内就填报,方便与账面记录对应,当期应纳税额不足以全额抵减的,差额部分结转下期,直到抵完。
小规模纳税人能不能抵减税控设备费用
可以,财税〔2012〕15号文覆盖的是全体增值税纳税人,不区分一般纳税人和小规模纳税人,小规模纳税人当期应纳增值税较少时,同样可以把未抵完的部分结转下期继续抵减,直到清零。
免费领的税务UKey还能抵扣吗
免费发放的设备没有产生实际支出,也就没有可抵减的金额,自然不存在抵减问题,真正能抵的是你另行缴纳的技术维护费,以及过去自费购置的金税盘、税控盘等设备费用,凭发票在应纳税额中全额抵减即可。