蔬菜开票,核心看销售方身份和购买方需求:自产自销的免税,流通环节的一般纳税人按9%交税,小规模纳税人可开1%或3%的发票,而食堂、超市等企业要抵扣进项税,必须拿到增值税专用发票。这里面的门道不少,很多财务新人第一次接触蔬菜采购报销,常常被税率和免税政策绕晕,这篇文章帮你把蔬菜发票的来龙去脉、开具步骤和避坑要点讲透彻。
蔬菜发票税率到底是多少:免税与征税的分界线
先解决最敏感的问题——蔬菜发票几个点,很多采购员拿着菜市场开的发票回来,财务一看税率栏写着“免税”两个字就犯嘀咕,担心不能用,其实这分两种情况。
自产自销蔬菜:免征增值税
农民或者农业合作社销售自己种出来的菜,属于自产农产品,国家免征增值税,这类发票的税率栏显示“免税”,购买方如果是一般纳税人,可以按9%的扣除率计算抵扣进项税,这在增值税申报表里叫“加计扣除”或“计算抵扣”,具体操作是:取得免税的普票或收购发票,财务在申报时填入《增值税及附加税费申报表附列资料(二)》第6栏“农产品收购发票或者销售发票”,系统会自动计算抵扣。
但注意,这个抵扣资格只针对用于生产13%税率货物的,或者直接销售的农产品,如果买来蔬菜用于集体福利、个人消费,比如食堂免费给员工吃,那就不能抵扣,要做进项税转出。
流通环节销售蔬菜:正常缴税
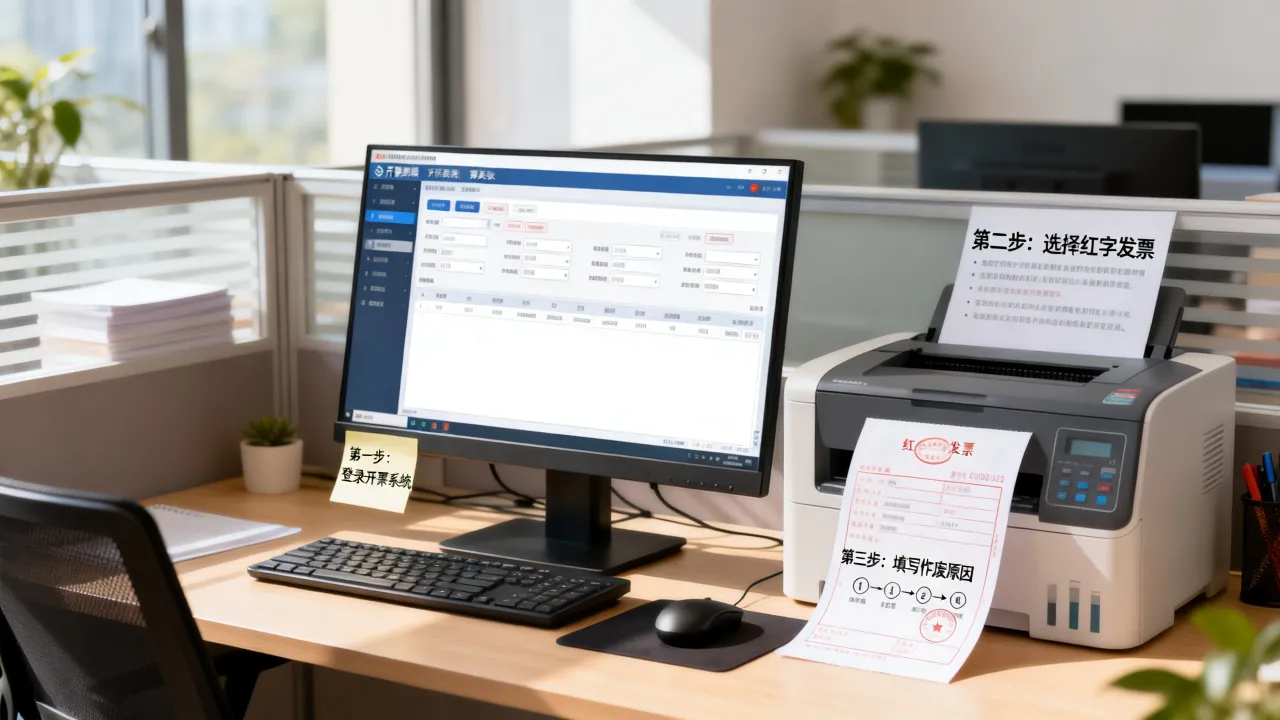
蔬菜从农民手里收上来,经过批发商、配送公司再卖给你,这时候就不是自产了,蔬菜批发零售环节虽然免征增值税,但这里有个关键区别:免税意味着不能开专票,如果对方是一家蔬菜配送公司,想给客户开增值税专用发票,必须放弃免税权,按9%缴纳增值税,才能开出税率为9%的专票,放弃免税权后,36个月内不得再申请免税,这是很多配送公司纠结的地方。
小规模纳税人的税率选择
如果销售方是注册的小规模纳税人(年销售额500万以下),疫情期间有阶段性优惠政策,近年来,小规模纳税人适用3%征收率的业务,可以减按1%征收,但这个政策通常按年度延期,具体要看当年文件,开票时,税率栏选“1%”或“3%”都可以,但一旦开3%就得按3%交税,不能享受减免。
蔬菜怎么开票:四种场景的操作路径
在菜市场或个体摊位采购
很多单位食堂的食材采购,都是在批发市场完成的,摊主大多是个人,没有税务登记,无法自开发票,这时候用 
- 在电子税务局申请“农产品收购发票”票种核定,需要提供购销合同或采购清单。
- 开具时,销售方栏填写卖菜农民的身份信息(姓名、身份证号),品名写“蔬菜”,单位选“公斤”,单价含税或不含税都行,但备注栏务必注明“自产农产品”和具体产地。
- 留存证明资料:采购清单、过磅单、付款凭证、农民身份证复印件,三流合一(货物流、资金流、发票流)是税务局核查重点。
向农业合作社批量采购
合作社属于自产农产品销售方,能开普票也能开专票,如果它们登记为一般纳税人,可以放弃免税开9%专票;如果没有放弃免税,就开免税普票,作为购买方,取得免税普票同样能计算抵扣,要注意,合作社开具的发票必须在备注栏注明“合作社自产”,否则有风险。
通过蔬菜配送公司采购
这类公司从各地收菜再配送,属于流通环节,选择供应商前,建议先问清楚三件事:能开专票还是普票?税率是9%还是免税?是否愿意放弃免税权开专票,如果对方的客户都是要专票抵扣的企业,通常已经放弃了免税,正常开9%专票,如果对方坚持开免税普票,你得确认自己能否做计算抵扣,或者干脆换一家能开专票的。
个人代开发票
个人临时卖菜给企业,可以去税务局代开普票或专票,个人代开专票适用3%征收率,疫情期间可减按1%,但个人代开需要缴纳增值税、个税和附加税,综合税负在1.5%左右,金额大的话成本不低。
蔬菜免税发票和征税发票的区别:哪个更划算
对比分析表
<表格式数据可放于表格中>
| 发票类型 | 税率栏 | 购买方抵扣方式 | 适用场景 |
|---|---|---|---|
| 自产免税普票 | 免税 | 计算抵扣9% | 农民、合作社自产直供 |
| 流通环节免税普票 | 免税 | 不可抵扣 | 批发市场卖菜,但非自产 |
| 放弃免税9%专票 | 9% | 凭票抵扣9% | 配送公司对有专票需求客户 |
| 小规模1%或3%专票 | 1%或3% | 凭票抵扣1%或3% | 小型配送公司 |
很多老板觉得专票税率高就不划算,行业共识认为,对采购方来说,能抵扣的专票实际成本更低,举个例子:买1万元蔬菜,9%专票意味着可以少交900元增值税,加上附加税和所得税,综合税负影响在1100多元,而免税普票虽然便宜,但没法抵扣,实际成本就是全额支出。
食堂和单位采购蔬菜怎么开票:合规与税负平衡
食堂采购蔬菜开票注意事项
食堂场景比较特殊,员工餐属于集体福利,即使拿到专票也不能抵扣,必须全部转出,这时候要专票反而没意义,一张合规的普票就行,但如果是对外经营的餐厅,专票就能抵扣,供应商的选择策略完全不同。
具体操作上,食堂采购应当建立进货查验制度,每笔采购要对应发票或收购凭证,并登记供货商信息、菜品名称、数量、单价,特别是用收购发票的,必须有完整的收购记录,否则税务检查时拿不出佐证,会面临补税和罚款。
北京上海等地蔬菜配送开票的务实建议
不同地区电子税务局操作略有差异,但核心逻辑一致,在北京地区,企业可以登录电子税务局提交“农产品增值税进项税额核定扣除”申请,适用于以农产品为原料生产货物的企业,如果只是采购蔬菜配送,不需要做核定扣除,直接凭票抵扣就行。
蔬菜开票常见的四个坑:踩中一个就得补税
坑一:免税发票当普通发票入账
购买方拿到免税普票,不做计算抵扣,白白浪费了进项税,很多小企业的会计不知道这个规则,导致税负偏高,正确做法是:取得自产免税普票后,在申报时手动填入抵扣栏。
坑二:收购发票没有三流合一
收购发票是给购买方的“权利”,但监管极严,付款走个人微信而不是对公转账、没有真实的采购清单、没有农民身份信息,都会被认定为虚开,尤其是同一农民身份证号多次开具大额收购发票,会被系统预警。
坑三:放弃免税后强行开专票
有些配送公司既想保留免税优惠,又想满足客户专票需求,就操作成“免税普票+私下收款”,这属于偷税行为,如果要放弃免税,必须向税务局备案,并且所有销售额都按征税处理,不能选择性放弃。
坑四:税率选错
蔬菜属于农产品,适用9%税率,但很多开票系统默认的“货物”类目里,如果选错为13%的高税率,多交税不说,下游还多抵扣,一旦发现补税滞纳金跑不了,开票时品名尽量用“蔬菜*具体品名”,不要笼统写“食材”或“农副产品”。
蔬菜怎么开票给个体户:特殊业务处理
个体户收购蔬菜再销售的开票方式
个体户从农民手里收菜再转卖,属于流通环节,如果是小规模纳税人,开普票能享受免税政策吗?不能,流通环节免税只针对从事蔬菜批发、零售的纳税人,但个体户从事蔬菜批发零售也是免征增值税的(不区分一般纳税人还是小规模),如果想开专票,就得放弃免税,按3%或1%缴税,个体户蔬菜店如果客户要专票,得算一笔账:开专票要交税,开票价格上涨一点客户也愿意接受的话,就放弃免税。
常见问题Q&A
菜市场买菜可以开发票吗?
菜市场摊贩大部分是个人,没有营业执照,开不了发票,如果单位为报销或个人需要开发票,可通过税务Ukey在“自然人代开”模块申请,税务局代开普票,资料需要身份证和买卖合同,线上申请后到办税大厅领票,也可以选择邮寄,不过多数菜市场的菜价不含税,个人去买菜开发票额外承担税款的情况比较常见。
收到蔬菜配送公司的免税发票,可以抵扣进项税吗?
这里做双重判断,先看销售方:如果这家配送公司是自产农产品销售,免税普票能计算抵扣;如果是从批发市场倒买倒卖,属于流通环节免税,不可抵扣,判断依据是发票备注栏是否注明“自产”,以及是否有农业合作社的产地证明,拿不准的话,直接索要对方放弃免税的专票最稳妥。
蔬菜流通环节免税,为什么有的公司还开9%专票?
因为免税意味着不能开专票,而下游企业想要抵扣,必须有专票,配送公司放弃免税、按9%缴税,目的就是绑定企业客户,这种情况在为企业食堂配送的供应商里非常普遍,增值税是价外税,实际还是采购方承担,但采购方抵扣后税负更低,双方都受益,最终的判断标准就一条:你的公司能不能抵扣、愿不愿意配合供应商放弃免税,如果能,认准9%专票;如果不能抵扣,拿免税普票降低成本更实在。
蔬菜开票只是第一步,企业真正要操心的是票货一致、资金流向清晰,特别是长期供货关系,最好在合同里写清楚发票类型和税率,避免每月为同样的问题扯皮,这些细节管理好了,蔬菜采购的税务风险就能控制在一个非常低的水平。