地税发票和国税发票缴销有什么区别?
很多人一听“地税发票”就以为要跑地税局,2018年国地税合并后,已经没有单独的地税局窗口,原地税发票缴销、国税发票缴销,现在都归主管税务机关统一办理,区别主要在票种和历史状态,不在办理机关。
地税发票的历史状态
营改增后,原地税局发放的营业税发票、通用机打发票、定额发票逐步停用,近年来,多数地区电子税务局已把这类发票归入“历史票种”管理,你不能再用它开票,也不能自行撕毁。
缴销不是销毁
缴销是税务机关核验发票号码、份数、开票数据,并在系统里把发票状态改成“已缴销”,销毁是保存期满后,报税务机关查验再处理,两者不是一回事。
三种常见缴销场景
- 空白发票未使用:需要交回,由税务机关剪角作废或收回。
- 已开具发票:先验旧,发票存根通常由你保存,不是直接交掉。
- 发票丢失或损毁:先报告,再提交说明,按税务机关要求办理。
原地税发票缴销需要什么材料?
材料准备是缴销里最容易卡住的环节,不同地区会有细微差别,但常规清单比较固定。
常规材料清单
- 营业执照或税务登记证件,多证合一后通常带营业执照即可。
- 经办人身份证原件,委托办理还要授权委托书和代理人身份证。
- 发票领用簿,部分地区已电子化,但现场仍可能核验。
- 未使用的空白地税发票原件,按票种、号码整理好。
- 已开具发票的存根、清单或开票数据汇总。
- 发票缴销申请表,大厅可领,电子税务局可下载。
- 公章、税控设备,涉及税控注销时一并带上。
特殊场景补充材料
- 发票丢失:书面报告、情况说明;被盗的,可准备报警回执。
- 发票损毁:损毁发票原件、损毁原因说明。
- 公司注销:清税申报表、注销申请、税控设备注销资料。
- 跨区迁移:迁出地缴销回执、迁入地接收材料。
业内专家指出,原地税发票缴销的关键不是把票面剪掉,而是让系统状态、税控设备和纸质发票三者一致。
地税发票缴销流程及注意事项
流程本身不复杂,难在顺序,先结清税款、滞纳金和罚款,再处理发票,最后注销税控设备,顺序反了,系统会提示异常。
电子税务局能办理地税发票缴销吗?
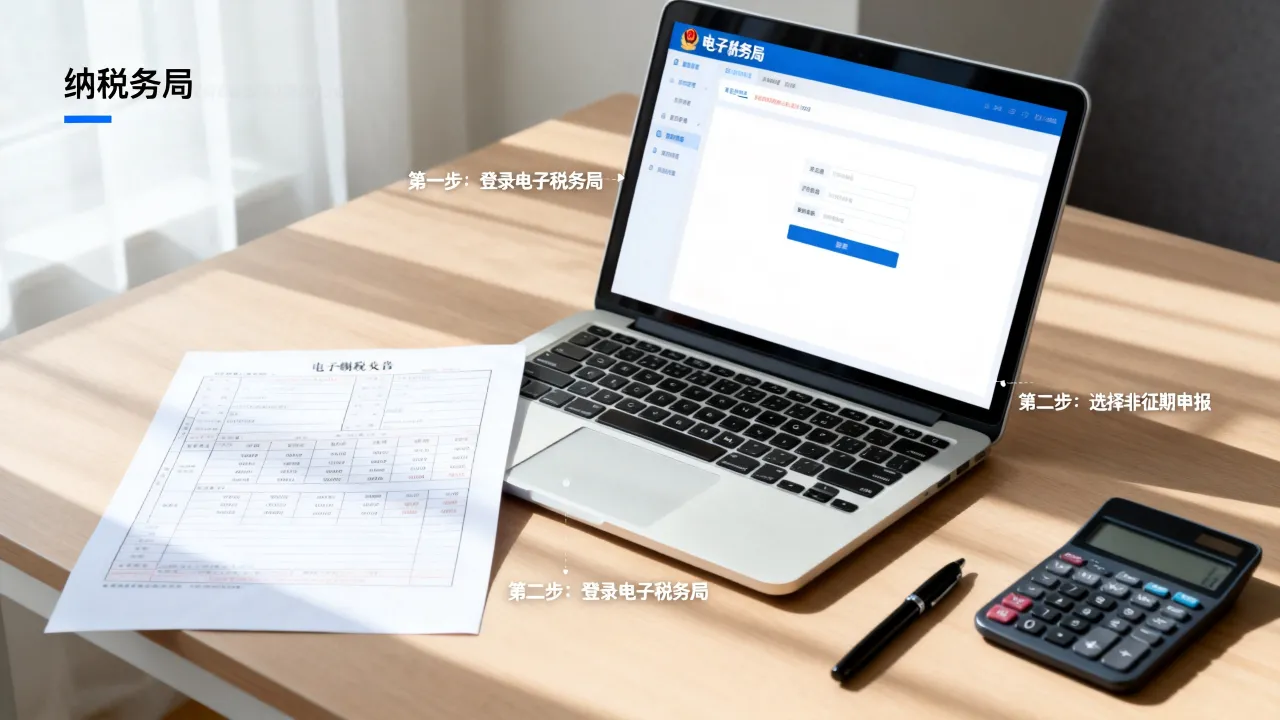
多数地区支持部分功能,但历史地税票种不一定全流程网办,你可以先试这条路径:
- 登录电子税务局,进入“我要办税”。
- 找到“发票业务”,选择“发票缴销”或“发票验旧”。
- 选择票种、发票代码、起止号码、缴销原因。
- 上传身份证、情况说明、存根清单等附件。
- 提交后查询进度,通过后打印缴销回执。
如果系统没有“地税发票缴销”模块,或者提示需实地核验,就预约办税服务厅综合服务窗口。
办税服务厅现场办理路径
- 提前预约,带齐材料,取号到综合服务窗口。
- 窗口核对发票号码、份数、开票数据和税控状态。
- 未使用空白发票当场剪角作废或收回。
- 税务机关在系统做缴销,更新发票领用簿。
- 领取缴销回执,确认税控设备是否需要注销。
公司注销时地税发票怎么缴销?
公司注销时,发票缴销是清税的前置动作,你要先完成申报、结清税款,再缴销所有未使用发票,包括原地税发票和现行发票,之后注销税控设备,再申请清税证明,若还有未缴销发票,注销流程通常会被卡住。
税控设备怎么处理
金税盘、税控盘、税务UKey不能随手扔,继续经营的,做票种变更;注销的,先抄报税、清卡,再办设备注销,设备状态未同步,系统里可能仍显示有可开票号段。
电子发票号段也要核销
电子发票没有纸质实体,缴销时核销的是号段和开票权限,通过电子税务局提交,不需要交回空白票。
费用、地域与保存期限
这部分是搜索里问得最多的,费用、地点、保存年限,直接决定你要不要跑大厅。
地税发票缴销要收费吗?
税务机关办理发票缴销不收取费用,但未按规定缴销,可能产生罚款,根据《发票管理办法》,未按照规定缴销发票的,税务机关可责令改正,并处一万元以下罚款,有违法所得的,还会依法处理。
北京地税发票缴销在哪里办理?
北京已实行国地税合并,原地税发票缴销到各区税务局办税服务厅,或通过北京市电子税务局办理,历史票种能否网办,以系统提示为准,现场办理前,建议先预约,带齐未使用发票、营业执照、经办人身份证和发票领用簿。
已开具发票存根保存几年?
已开具发票的存根和发票登记簿,通常要保存5年,保存期满,报税务机关查验后,才可以销毁,缴销空白发票时,不要把已开具存根一起当废纸处理。
| 对比项 | 地税发票(历史票种) | 国税发票(现行管理) |
|---|---|---|
| 发放机关 | 原地方税务局 | 国家税务总局各级税务机关 |
| 常见票种 | 营业税发票、通用机打发票、定额发票 | 增值税专票、普票、电子发票 |
| 当前状态 | 已停用,只缴销或留存 | 正常领用、开具、缴销 |
| 办理机关 | 主管税务机关 | 主管税务机关 |
| 办理渠道 | 电子税务局或办税服务厅 | 电子税务局或办税服务厅 |
缴销后还要做什么
- 保存缴销回执,注销、迁移、税务检查都可能用到。
- 核对税控设备状态,该注销的注销,该变更的变更。
- 确认发票领用簿或电子台账已更新。
- 把已开具存根按年份归档,保存5年。
- 若存在丢失、损毁,保留报告和说明材料。
行业共识认为,发票问题拖得越久,越容易和注销、申报、税控异常缠在一起,能早办就早办。
地税发票缴销并不复杂,难在分清票种、带齐材料、同步税控状态,按“停开—验旧—交票—取回执”的顺序走,注销和迁移都能顺利推进。
地税发票如何缴销:常见问答
原地税定额发票还能继续使用吗?
不能继续使用,营改增后原地税发票已停用,已领未用的应当缴销。
发票丢失了还能办理缴销吗?
可以,发现丢失当日书面报告税务机关,提交情况说明,按税务机关要求处理,再办理缴销。
地税发票缴销后存根要保存多久?
已开具发票存根和发票登记簿保存5年,期满报税务机关查验后销毁。