必须保存原始电子文件(OFD/PDF/XML),而不是打印件或截图,并按照会计档案要求保持文件可读取、可追溯。很多人以为把电子发票打印在纸上、用手机拍个照就算“留底”了,这其实埋下了隐患,电子发票既然叫“电子”,法律认可和税务监管的对象就是那个带有数字签名和结构化数据的文件,而不是纸上的图像,下面从保存方法、保存年限、常见误区和实际步骤几个方面,把这件事说透。
电子发票怎么保存才能既合规又方便?
先分清保存对象:原始文件而不是打印件
电子发票的“原始文件”分为两类常见格式:一是传统增值税电子发票,版式文件为OFD(增值税电子普通发票)或PDF;二是全面数字化电子发票(数电票),包含XML文件以及对应的PDF/OFD版式。其中XML文件是数电票的“数据本体”,里面记录了抬头、金额、税号、商品明细等结构化信息,也是税务系统查验的底层依据。
收到发票后,如果你只把邮箱里的附件下载下来、打印一份纸质版,然后把手机里的PDF删掉,那就等于把原始凭证丢了,财务报销时,审核人员要求你提供“电子发票原件”,通常指的就是OFD/PDF/XML文件,而不是你扫描或拍摄的那张图片。
手机收到的电子发票如何归档?
现在不少电子发票是通过微信、支付宝接收的,打开了只是看一个预览,并没有真正“保存到本地”,以微信为例,收到发票后应点击“下载”或“保存到手机”,在文件管理中找到该PDF/OFD文件,再通过网盘或邮箱备份,阿里系的“发票管家”会自动归集支付宝交易产生的发票,但同样需要手动导出原始文件,因为有些场景下应用内展示的是缩略图,无法提供完整的数字签名验证信息。
电子发票保存多久才符合规定?
这是很多人最关心的长尾问题,根据财政部、国家档案局发布的《关于规范电子会计凭证报销入账归档的通知》以及《会计档案管理办法》,电子会计凭证(包括电子发票)作为原始凭证,其保管期限应当与纸质会计凭证一致,通常为三十年,实务中一些企业按税务稽查要求的“五年备查期”来设置清理周期,但这是对开票系统数据的要求,不是对会计凭证的保管要求,稳妥的做法是:只要这笔业务还在企业经营期、相关合同和账簿还在,就保留电子发票的原始文件,不主动删除。
电子发票打印出来还有用吗?
打印出来的纸质件当然有用,它可以帮助报销流转、方便翻阅和线下审核,但它的“有用”是建立在原始文件“同时存在”的前提上,你可以把打印件交给财务作为附件,财务最终归档的仍然是电子文件,如果只拿着打印件、没有电子原件,那么打印件不能被认定为电子发票的合法原件,面临公司内控或税务抽查时可能难以自证,行业专家对此的态度很明确:打印件是“副本”,电子文件才是“正本”。
电子发票保存的三种主流方式与适用场景
本地保存法:下载后按规则命名归档
电脑端和手机端都建议建立固定文件夹,D:\电子发票\2026年”或手机相册专门设置“发票”分类,文件命名最好包含日期、销售方、金额、发票号码,20260115-某电商-328.50-发票号123456.pdf”,这样查找时一目了然,个人使用可以配合坚果云、OneDrive等云盘同步,企业则建议按财务制度统一管理,本地保存要求设备稳定,重要历史发票最好做双备份,比如电脑备份一份、网盘备份一份,避免硬盘损坏后无法恢复。
云端保存法:微信、支付宝与网盘组合
微信卡包和支付宝发票管家能够自动收集发票,适合零散场景,但这类应用本质是“归集展示”,不等于安全存档,具体操作上,每隔一段时间进入卡包,逐张点击“查看发票”并下载文件到手机,再同步到云端,企业网盘更好,可以按员工、日期、类目设置共享文件夹,报销时直接从网盘拉取原始文件,云端保存的优点是随时随地可访问,缺点是如果平台服务停止或账号注销,可能出现丢失,因此建议定期把云端文件夹整体打包下载到本地存档。
税务平台自动归集:数电票的一站式保存
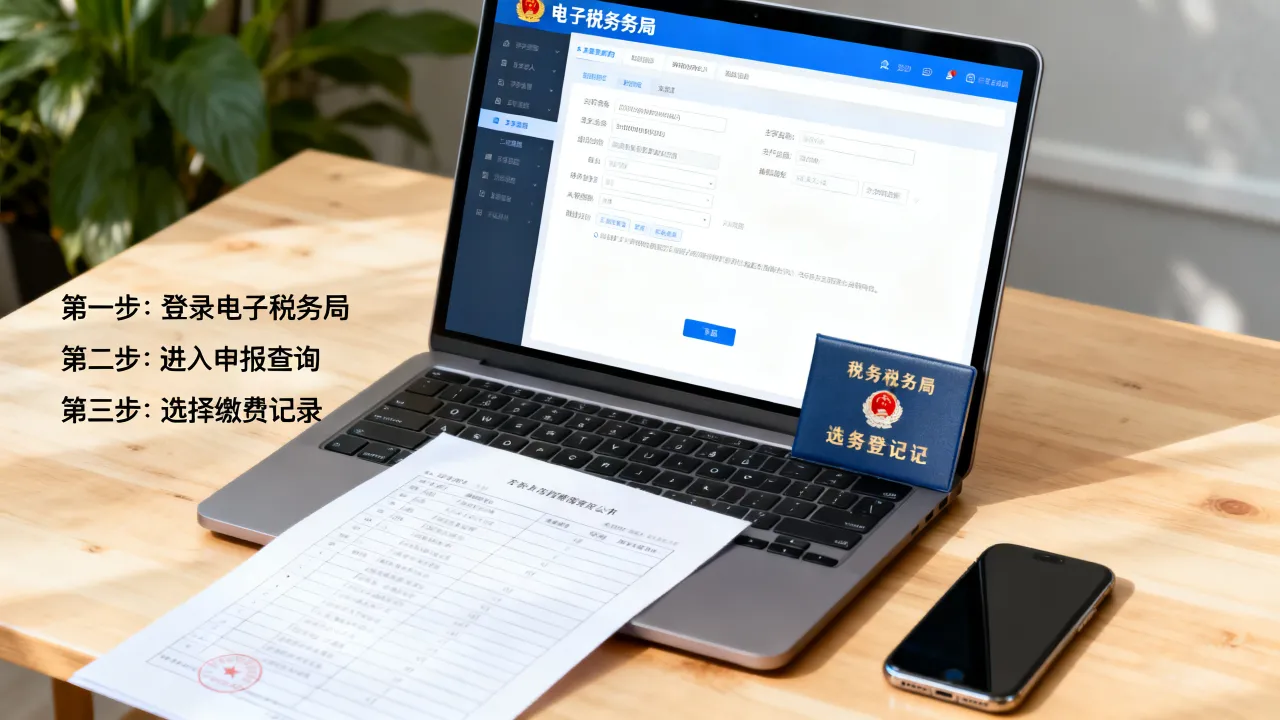
对数电票而言,开票方和受票方都能在全国电子发票服务平台看到完整的发票数据,企业登录电子税务局后,进入“税务数字账户”,可查询、下载、批量导出的发票明细,如果企业使用了电子会计档案系统,可以通过接口把数电票的XML文件自动同步到本地系统,不需要人工手工保存,这是面向未来的主流方式,对个体工商户来说,直接在电子税务局“发票查验”功能里,按发票号码和校验码调取票面信息,同时留存下载的XML/PDF文件,也能满足基本保存要求。
电子发票保存的常见误区与合规红线
电子发票可以截图保存吗?
截图不是电子发票的原始文件,只是像素点的集合,截图里没有嵌入数字签名,也无法显示完整的版式文件属性,更无法通过查验平台读取加密信息。如果遇到财务要求提供“电子发票原件”,截图一定会被打回,特殊情况是,截图可能作为“发票信息备忘”,方便你在发票未收到时先记录内容,但正式报销、入账、税务备查都要求使用原文件,简单做法:收到发票后第一时间下载原文件,然后截图同步到收藏夹,两者搭配。
哪些操作会让电子发票失效?
电子发票本身有防篡改机制,但以下几个操作会导致文件无法通过查验:一是用手机相册编辑功能给发票图片涂改、添加备注,改变了原始版式;二是把OFD文件转换为其他格式(比如用在线工具转成JPG)后替代原文件;三是删除了XML文件中的关键节点,需要注意的是,下载的PDF/OFD如果被微信传输助手等工具压缩或转码,也可能破坏文件结构,验证方法很简单:把文件上传到国家税务总局全国增值税发票查验平台,能通过则证明文件有效且未被篡改。
发票验真和保存有什么关系?
保存之前先验真,这是很多人忽略的环节,打开国家税务总局全国增值税发票查验平台,输入发票代码、号码、开票日期、不含税金额和验证码,平台会返回真伪结果,如果发票是假的,你保存得再完整也没有意义,合规流程应该是:收到电子发票→先查验真伪→下载原始文件→按规则命名→存入指定位置→登记台账,行业共识认为,验真环节是整个保存闭环的起点,不可跳跃。
实操:一个完整的电子发票保存流程
下面这套流程适合个人和企业,按顺序执行即能满足多数场景下的合规要求。
- 接收:从邮箱、微信、支付宝或电子税务局收到发票附件,先确认是原始文件(OFD/PDF/XML),不是预览或截图。
- 验收:登录全国增值税发票查验平台,逐张输入票面信息,确认发票真实、状态正常(未红冲、未作废)。
- 命名:统一格式“年月日-销售方-金额-发票号码”,20260108-北京某商贸有限公司-1260.00-发票号8942”。
- 存储:放入指定文件夹,本地电脑或企业服务器一份,云盘或外部存储备份一份。
- 登记:用Excel或专用台账工具记录发票号码、开具时间、销售方、金额、用途、实际保存路径,便于后续检索。
- 备份:每月或每季度将新增加发票打包成压缩文件,复制到移动硬盘,并记录备份时间。
对于小微企业,没有专门的档案系统时,可以直接在电子税务局下载数电票的批量导出文件,然后按年月分文件夹保存,并使用在线表格登记发票号,这样即使业务员离职,发票也不会散落。
电子发票保存的未来与数字化趋势
近年来,税务系统持续推进“以数治税”,电子发票的接收和存档环节越来越自动化,企业电子会计档案系统通过接口自动抓取数电票XML文件,并做完整性校验,人力介入越来越少,对个人用户来说,以后可能只需在手机上点一个“存到电子票夹”,系统就会自动关联云存储,但工具再智能,保存的基本原则没有变:原始文件、可读取、不可篡改、期限合规,只要掌握这个原则,无论未来格式怎么升级,你都不会走偏。
回到最核心的上文归纳:电子发票保存的关键不是“看起来保存了”,而是“保存了可验证的原始电子文件”。 打印、截图、拍照都只是辅助手段,不能替代真正的电子原件,从今天起,把“下载原文件”变成收到发票后的第一动作,你的报销和税务就稳了。
Q&A:电子发票保存常见问题
电子发票保存多久才能删掉?
作为会计原始凭证,电子发票应按《会计档案管理办法》的要求保存至少三十年,对于个人报销后已入账的发票,如果企业财务管理要求长期留存,不建议删除,若只是普通发票且已确认不再涉及售后或纠纷,至少保留五年税务稽查期,但最稳妥的做法是永久保存电子原件,因为存储成本极低。
电子发票打印出来还有用吗?
打印件可用于日常报销流转和线下审批,但不能替代原始电子文件,财务入账时应当将电子原件作为会计凭证保存,打印件作为附件可以一并归档,如果原始电子文件丢失,仅凭打印件无法通过税务系统的数字签名验证,因此打印件只能在“原件存在”的前提下发挥辅助作用。
电子发票可以截图保存吗?
截图无法保留数字签名和结构化数据,不能作为合法原始凭证,如果为了快速记录,截图可以作为备忘,但必须在后续补充下载原文件,并将两者一并归入发票台账,最终台账中的“附件”和“原始文件”缺一不可。