建筑劳务分包方如何纳税?先分清身份、计税方法和预缴地点
分包方可能是建筑公司、劳务公司、个体户,也可能是包工头带的班组,税务处理不会只看合同名字,而是看营业执照、纳税人资格、合同内容和资金流。
纳税人身份决定增值税怎么算
小规模纳税人和一般纳税人的差别,直接体现在税率、进项抵扣和申报表上,小规模纳税人通常按征收率计税,不能抵扣进项;一般纳税人如果适用一般计税,可以抵扣进项,但销项税率更高,对进项发票管理要求也更严。
- 小规模纳税人:建筑服务增值税征收率3%,据财政部、税务总局公告2023年第19号,2023年至2027年期间,适用3%征收率的应税销售收入可减按1%征收率征收。
- 一般纳税人一般计税:建筑服务适用税率9%,购进材料、设备、劳务等取得合规专票可以抵扣。
- 一般纳税人简易计税:清包工、甲供工程、老项目等符合条件时,可按3%征收率计算,不能抵扣对应进项。
计税方法决定合同报价和税负
分包方签合同时,要把含税价、税率、发票类型写清楚,甲方要求开9%专票,和只要求开1%普票,报价逻辑完全不同,一般计税看似税率高,但有进项抵扣;简易计税看似征收率低,但材料、设备进项不能抵。
业内专家指出,建筑服务增值税管理的关键是项目地预缴、机构地申报、总分包差额扣除三条线,分包方如果只盯着机构地申报,忽略项目地预缴,很容易产生滞纳金。
是否异地和预收款决定要不要先预缴
建筑服务发生地与机构所在地不在同一县(市、区),通常需要办理跨区域涉税事项报告,并在项目地预缴增值税,收到预收款时,也可能触发预缴义务,分包方要先看合同约定的施工地、收款节点和发票开具时间。
分包方增值税预缴和申报怎么做
分包方异地预缴增值税怎么操作
异地预缴不是把全部税款交给项目地,而是按项目地规定预缴,再回机构地申报抵减,基本步骤可以按下面走:
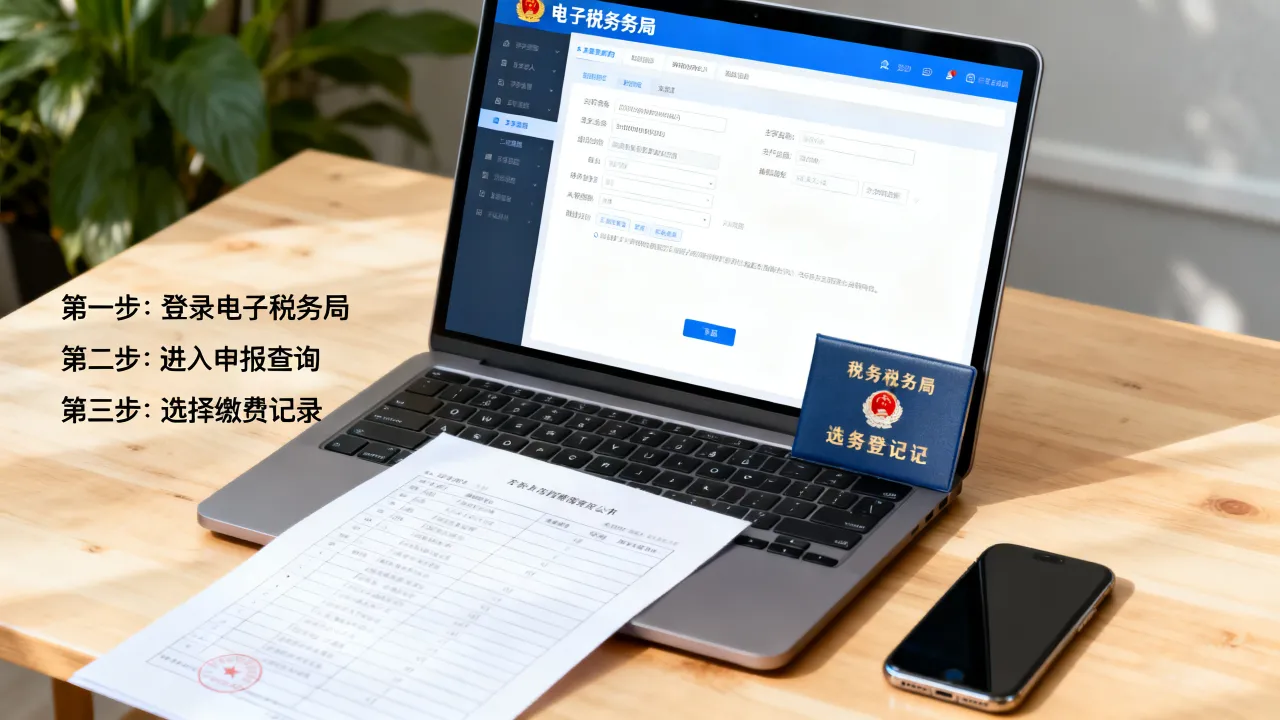
- 在机构地电子税务局填报《跨区域涉税事项报告表》,选择项目所在地、合同金额、经营方式。
到项目地电子税务局办理报验登记,部分地区已支持自动报验。
- 取得分包款发票、付款凭证、合同等资料,计算预缴税款。
- 在项目地申报预缴增值税及附加税费,取得完税凭证。
- 回机构地申报时,将已预缴税款填入申报表抵减,并办理跨区域涉税事项反馈。
预缴计算常用公式如下:
- 一般计税预缴:(全部价款和价外费用 - 支付的分包款)÷(1+9%)× 2%
- 简易计税预缴:(全部价款和价外费用 - 支付的分包款)÷(1+3%)× 3%
- 小规模纳税人跨地预缴:通常按3%预征率,2023年至2027年可减按1%预征率预缴;预缴地月销售额未超过10万元的,当期无需预缴。
扣除分包款时,需要取得备注栏注明建筑服务发生地县(市、区)和项目名称的增值税发票,没有合规发票,差额扣除很难被认可。
小规模纳税人与一般纳税人分包方纳税有什么区别
用一张表看清楚核心差异:
| 身份/场景 | 增值税计税 | 异地预缴率 | 开票能力 |
|---|---|---|---|
| 小规模纳税人 | 3%征收率,符合政策可减按1% | 3%预征率,符合政策可减按1%;预缴地月销售额未超10万可免预缴 | 可自开或代开专票、普票 |
| 一般纳税人一般计税 | 9%税率,可抵扣进项 | 2% | 自开9%专票或普票 |
| 一般纳税人简易计税 | 3%征收率,不可抵扣对应进项 | 3% | 自开3%专票或普票 |
选择哪种身份和计税方法,不能只看税率,要看上游能不能提供进项票、甲方要什么票、项目毛利有多高,毛利高且进项少,简易计税可能更省事;进项充足且甲方要求9%专票,一般计税更匹配。
分包方代开发票税率是多少
分包方如果是小规模纳税人或个体户,去税务机关代开发票时,增值税通常按1%或3%征收率处理,具体看是否享受减免、是否开具专票,代开时还可能随征附加税费、个人所得税等,不同地区、不同业务品目,随征方式不一样。
代开发票不是“开完票就结束”,发票备注栏要写项目名称和项目地址,品目要选建筑服务,不能开成材料、咨询或劳务派遣,开错品目,甲方入账和总包差额扣除都会受影响。
企业所得税、个税、附加税和印花税怎么处理
企业所得税看核算方式
分包方如果是公司,企业所得税通常回机构所在地申报,查账征收下,收入减成本费用后按适用税率缴纳,成本需要有合同、发票、付款记录、工资表、材料单等证据链,核定征收下,按收入乘以应税所得率再计算,具体以主管税务机关认定为准。
跨区域经营建筑企业还可能涉及项目地预缴企业所得税,近年来,一些地区对外来建安企业按项目经营收入的一定比例预征,具体比例和口径以项目地税务机关执行要求为准。
个人所得税看用工模式
分包方把活包给包工头,和直接雇佣工人,个税处理完全不同。
- 工人与分包公司签劳动合同:按工资薪金代扣代缴,企业做全员全额申报。
- 临时雇佣零散人员:通常按劳务报酬预扣预缴。
- 包工头承包经营:可能按经营所得处理,部分地区在代开发票时随征个人所得税。
行业共识认为,分包合同、工资表、考勤记录、材料发票和银行流水,是判断用工模式和成本真实性的基础资料,只有合同没有人员记录,个税和企业所得税都有风险。
附加税费和印花税别漏掉
增值税申报后,通常还要申报城市维护建设税、教育费附加、地方教育附加,小规模纳税人、小型微利企业和个体工商户,符合条件可享受“六税两费”减半等优惠。
印花税方面,建设工程合同属于应税凭证,税率通常为价款的万分之三,总包合同和分包合同如果分别签订,通常分别贴花,符合小规模、小微企业条件的,可关注减半征收政策。
上海建筑分包方异地预缴税款流程怎么走
上海项目地执行跨区域涉税事项报告和项目地预缴,分包方如果注册地在外地,一般先在外地机构地电子税务局开具《跨区域涉税事项报告表》,再到上海电子税务局办理报验和预缴。
资料清单
- 营业执照、经办人身份信息。
- 建筑分包合同、总包合同相关页。
- 跨区域涉税事项报告表。
- 已支付分包款的发票和付款凭证,用于差额扣除。
- 项目名称、项目地址、金额、计税方法说明。
电子税务局操作路径
常见路径是:机构地电子税务局—我要办税—综合信息报告—税源信息报告—跨区域涉税事项报告;项目地电子税务局—跨区域办税—增值税及附加税费预缴申报,各地菜单名称可能调整,但逻辑基本一致:报告、报验、预缴、反馈。
预缴完成后,保存完税凭证,回机构地申报增值税时,把项目地预缴税额填入相应栏次抵减,若项目结束,及时做跨区域涉税事项反馈,避免长期挂账。
关于分包方如何纳税的常见问答
分包方收到预收款需要交税吗
建筑服务收到预收款,通常需要按预收款扣除支付的分包款后的余额预缴增值税,一般计税预征率2%,简易计税预征率3%,小规模纳税人符合政策可减按1%预征率预缴,是否当期免除,还要看预缴地月销售额是否超过10万元以及当地执行口径。
分包方没有进项发票怎么纳税
如果分包方是小规模纳税人或选择简易计税,增值税本身不依赖进项抵扣,没有进项票对增值税影响较小,但如果是一般计税,没有进项票就意味着销项税几乎全额承担,企业所得税查账征收下,没有成本发票,相关成本可能无法税前扣除,利润会被调高,实操上要尽量取得材料、租赁、劳务、运输等合规发票,并保留合同、付款和物流记录。
分包方可以用总包发票抵税吗
不能,总包开给建设方的发票,是总包的销项凭证,不是分包方的进项凭证,分包方要抵扣,只能取得自己采购材料、设备、劳务等环节的合规专票,总包预缴时倒可以按规定差额扣除支付给分包方的款项,但前提是取得分包方开具的合规建筑服务发票。
分包方纳税说到底就是一条链:身份决定税率,合同决定义务,项目地决定预缴,发票决定扣除和抵扣,把这几件事按项目逐一归档,比事后找票、补申报更稳妥。