税务稽查的加强,核心不在于增加人手或搞突击检查,而在于让数据比对能力和跨部门信息共享机制真正跑起来,说白了,就是把“人查账”变成“系统查数”,把“事后追缴”变成“事中拦截”。
税务稽查如何利用大数据查账:从“翻凭证”到“跑模型”
过去查账,稽查人员得抱着凭证一本本翻,一天看不了几本,现在情况变了,金税四期系统上线后,企业的发票流、资金流、合同流被要求“三流一致”,系统自动比对,一旦某个月进项发票品名与销项发票品名严重背离,或者同一个法人名下多家企业频繁互开发票,风险预警就亮了。
金税四期下税务稽查有哪些变化
变化集中在三个层面:
- 数据来源更广:不再只看企业自己申报的报表,银行流水、社保缴纳、水电能耗、甚至物流单据都可能被纳入比对范围,比如一家制造企业申报的用电量是每月十万度,但开票收入却不到同行业平均水平的三成,系统就会标记异常。
- 比对速度更快:过去跨区域协查要发函、等回函,现在通过全国统一电子税务局,链条上的上下游企业数据可以秒级调取。
- 预警指标更细:不只是税负率偏低这种粗线条指标,库存周转天数、期间费用率、应付账款占收入比重等,都有行业动态阈值,偏了不一定有问题,但持续偏离就会触发人工介入。
税务稽查查账流程有哪些步骤:一个可跟下来的实操路径
很多财务人员问,稽查到底怎么进来、怎么查、怎么结束,按现行规定和实务操作,大致是这几步:
- 选案:系统自动生成或人工筛选,来源包括风险预警、举报、上级交办、随机抽查。
检查通知:一般提前下达《税务检查通知书》,但四类情形可以突击:涉嫌虚开、骗税、走逃失联、有明显转移证据迹象。
- 调取账簿:可以调取纸质账,也可以要求提供电子账套备份,实务中常直接拷贝财务软件数据库。
- 询问与取证:找法人、财务负责人、业务经办人分别谈话,注意,分开谈是为了交叉验证,不是走过场。
- 出具上文归纳:要么《税务处理决定书》补税加滞纳金,要么《税务行政处罚决定书》罚款,要么两者都有,涉嫌犯罪的移送公安。
整个流程走下来,短则几周,长则跨年,关键在于企业能不能在“选案”和“检查通知”之间的窗口期,自己先把问题理清楚。
中小企业税务稽查风险怎么防控:把功夫花在平时
大企业有税务总监、有外部顾问,中小企业往往一个会计兼着报税、社保、工资,底子薄,不代表只能被动等查,行业共识认为,多数稽查问题不是故意偷税,而是“账没做对、票没管好、钱没收清”。
日常账务里最容易踩的三个坑
- 私户收款不申报:老板个人卡收货款,以为不进公户就查不到,现在银税互动推进后,个人账户大额频繁进出同样在监控范围内,一旦被认定隐匿收入,补税加罚款,还可能影响法人征信。
- 暂估成本不冲回:采购没票先暂估,汇算清缴前票还没到,也不做纳税调整,系统比对时,暂估金额长期挂账会被标记。
- 工资表与社保人数对不上:个税申报了二十人,社保只交了五人,差异过大又没有合理说明,容易引发稽查延伸检查。
收到风险提示后该怎么处理
电子税务局弹出一条“低风险提示”,别急着关掉,按下面顺序操作:
- 截图保存提示内容和时间。
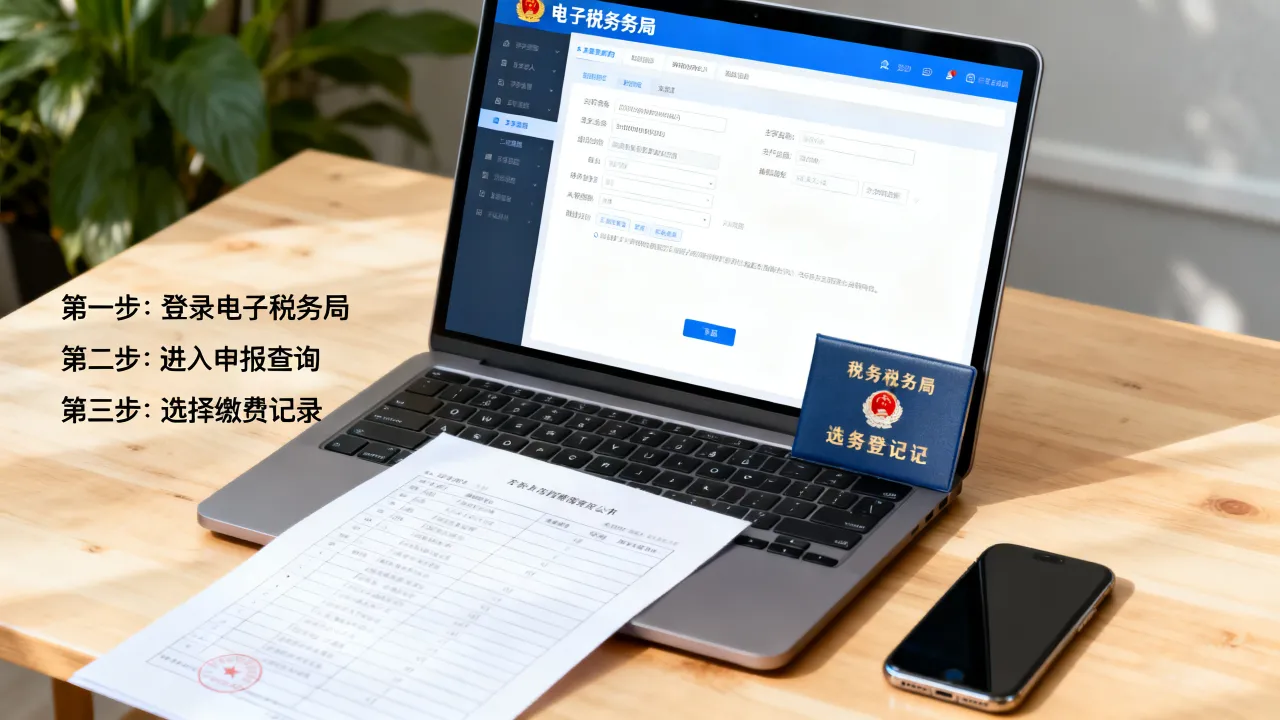
- 登录电子税务局,在“我的风险”模块查看具体指标,比如是税负率偏低还是进销项品名不符。
- 对照指标自查最近三个年度的账,重点看:收入是否完整、成本是否真实、发票是否合规。
- 如果确实有漏报,在提示期内主动更正申报并补缴税款,主动补缴通常只收滞纳金,不罚款。
- 如果自查后认为没问题,准备书面说明和证据链,通过系统反馈或等管理员联系时提交。
税务稽查中的价格问题:补税金额是怎么算出来的
企业最关心的往往是“要补多少”,补税不是拍脑袋定的,有一套可预期的计算逻辑。
补税金额的构成与谈判空间
| 项目 | 计算依据 | 是否有调整空间 |
|---|---|---|
| 增值税 | 隐匿收入×适用税率 | 税率固定,但收入认定金额可举证 |
| 企业所得税 | 调整后应纳税所得额×税率 | 成本扣除凭证补足后可降低 |
| 滞纳金 | 滞纳税款×万分之五×天数 | 无空间,但起算时间可争取 |
| 罚款 | 税款0.5倍到5倍 | 主动补缴、配合检查可从轻 |
业内专家指出,稽查局在确定偷税金额时,会区分“主观故意”和“计算错误”,比如同样是一笔未开票收入,有证据证明是忘了申报还是故意不入账,处理结果差别很大,前者补税加滞纳金,后者罚款可能到三倍以上。
跨区域经营的稽查管辖问题
一家公司在A市注册,在B市有项目,在C市有仓库,稽查谁来查?一般由注册地主管税务机关管辖,但如果B市项目被当地预警,B市也可能发起协查,实务中常见做法是:注册地稽查局牵头,项目地配合提供资料,企业要做的,是确保各地账套口径一致,别出现A市报表盈利、B市项目亏损却找不到合理理由的情况。
把稽查应对变成管理习惯:三个可落地的动作
与其等稽查来了手忙脚乱,不如把下面三件事变成季度动作:
- 每季度做一次“三流一致”自查:抽十份大额合同,核对发票、付款回单、物流签收单上的品名、金额、时间是否对得上,对不上就补说明。
- 每年汇算清缴前清理暂估和往来:暂估超过三个月的,要么催票,要么调增,其他应收款挂股东名下的,年底前归还或视同分红处理。
- 指定一个人盯电子税务局“风险提示”和“待办事项”:很多预警有十五天反馈期,错过就转人工,每天花五分钟看一眼,比事后补一堆材料轻松得多。