撤销前先分清申报状态,决定操作路径
很多财务人员一着急就点撤销按钮,结果发现系统提示不可操作,原因在于出口退税的申报状态决定了是否能自主撤销,根据国家税务总局金税三期出口退税系统的常规流程,申报数据要经过多个状态节点。
已申报未受理,可自行撤回
这是最简单的情况,企业在电子税务局或单一窗口完成数据申报,但税务机关尚未受理,此时系统处于“待受理”或“申报已受理”的缓冲期,企业可以在申报查询模块找到对应记录,点击“撤销申报”或“撤回申报”按钮,操作后数据状态会回到“草稿”状态,可以修改后重新申报。
已受理未审核,需联系税务人员退回
如果税务机关已经正式受理,申报状态变为“审核中”,系统通常不允许企业自行撤销,行业共识认为,这个节点企业应主动联系所属税务机关的退税审核岗人员,说明申报错误原因,申请将数据退回,多数情况下,审核人员会操作“不予受理”或“退回修改”,数据即可恢复到可编辑状态。
已审核通过未退库,走撤回流程
当审核流程走完,系统状态显示“审核通过”,但退库环节尚未完成,企业需要提交正式的撤回申请,此时需要向主管税务机关提交书面说明,附上撤销原因、原申报序号、企业退税账号等信息,税务人员会在系统中做“撤销审核”处理,但这里需要明确:撤回操作不可逆,一旦撤回,这笔申报数据相当于作废,需要重新走申报流程。
退库已办结或税款已到账,需走追回流程
税款已经退到企业账户的,就不叫“撤销”了,而是“追回”,这种情况多发于财务人员录入错误,比如报关单号填错、商品编码错报、退税率适用错误等,企业需要配合税务机关填写《出口退税追回通知书》,在限期内将已退税款退回国库,再重新申报正确数据,业内专家指出,部分企业存在侥幸心理,认为税到账就安全了,这是风险极高的认知误区。
出口退税申报错误怎么撤销,电子税务局实操步骤
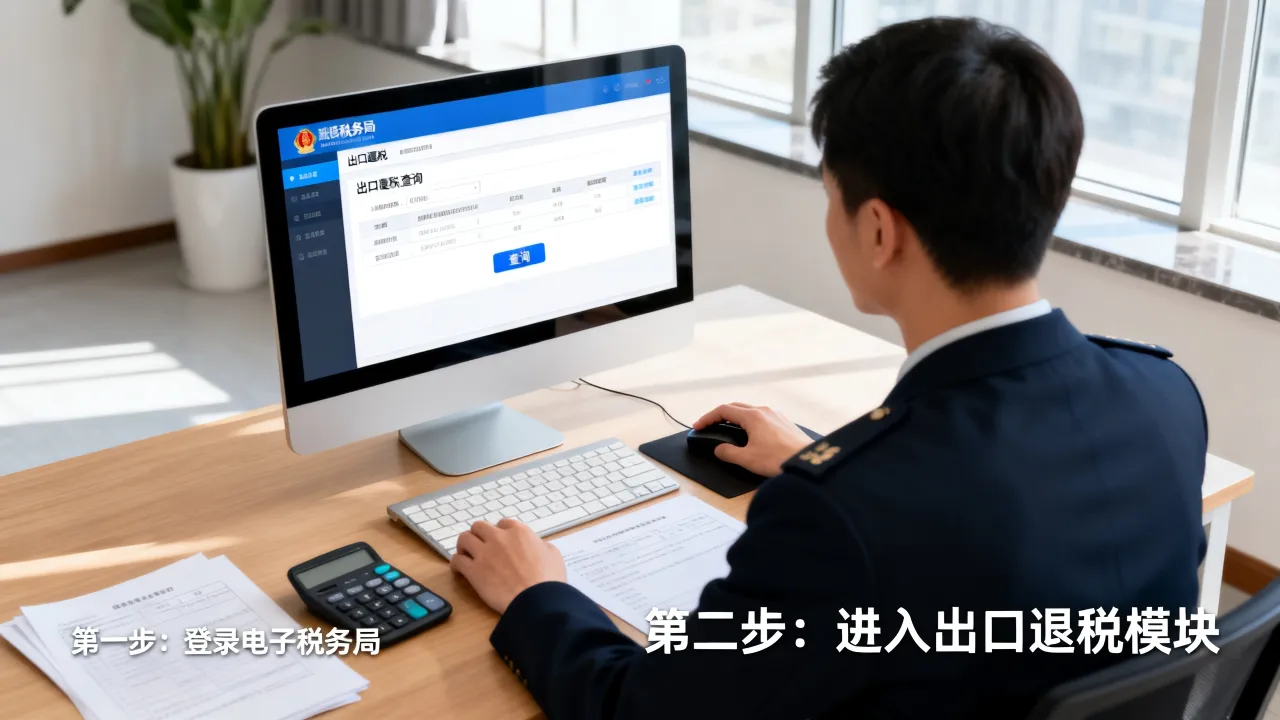
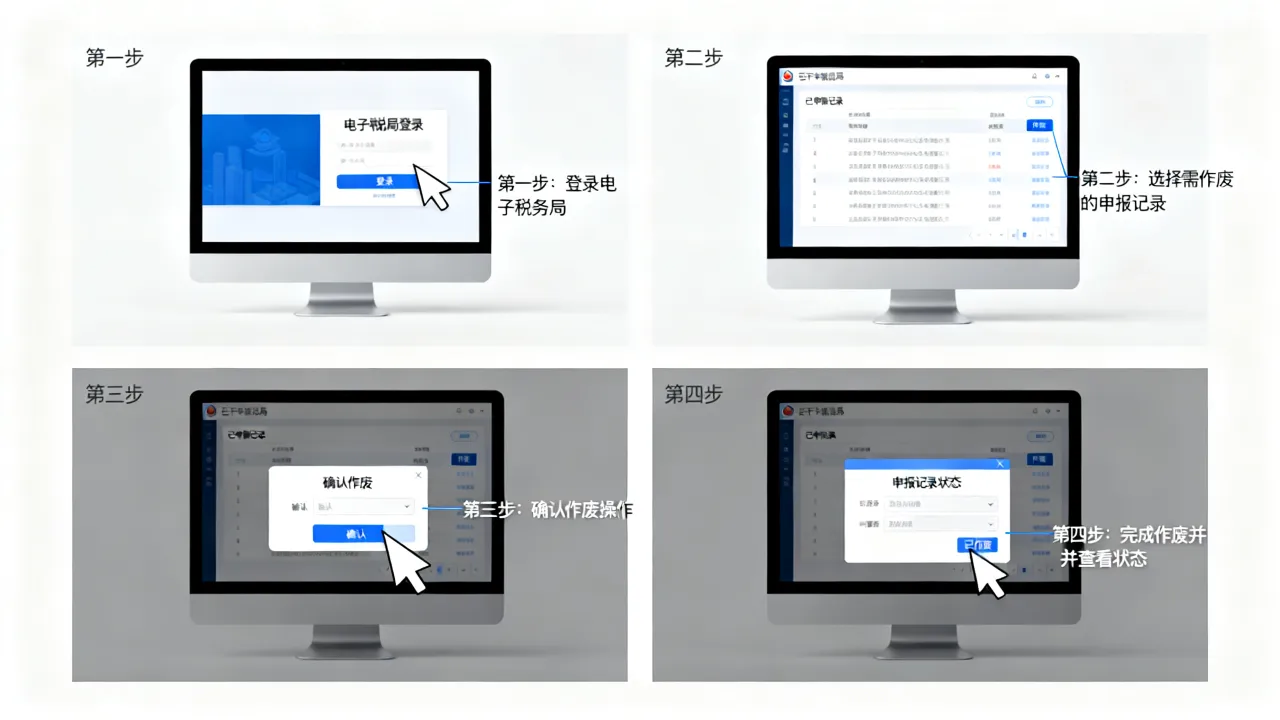
以当前全国通用的电子税务局出口退税管理模块为例,正常的撤销操作可以在“我要办税→出口退税管理→出口退(免)税申报”路径下完成,以下步骤适用于大多数省份的现行界面。
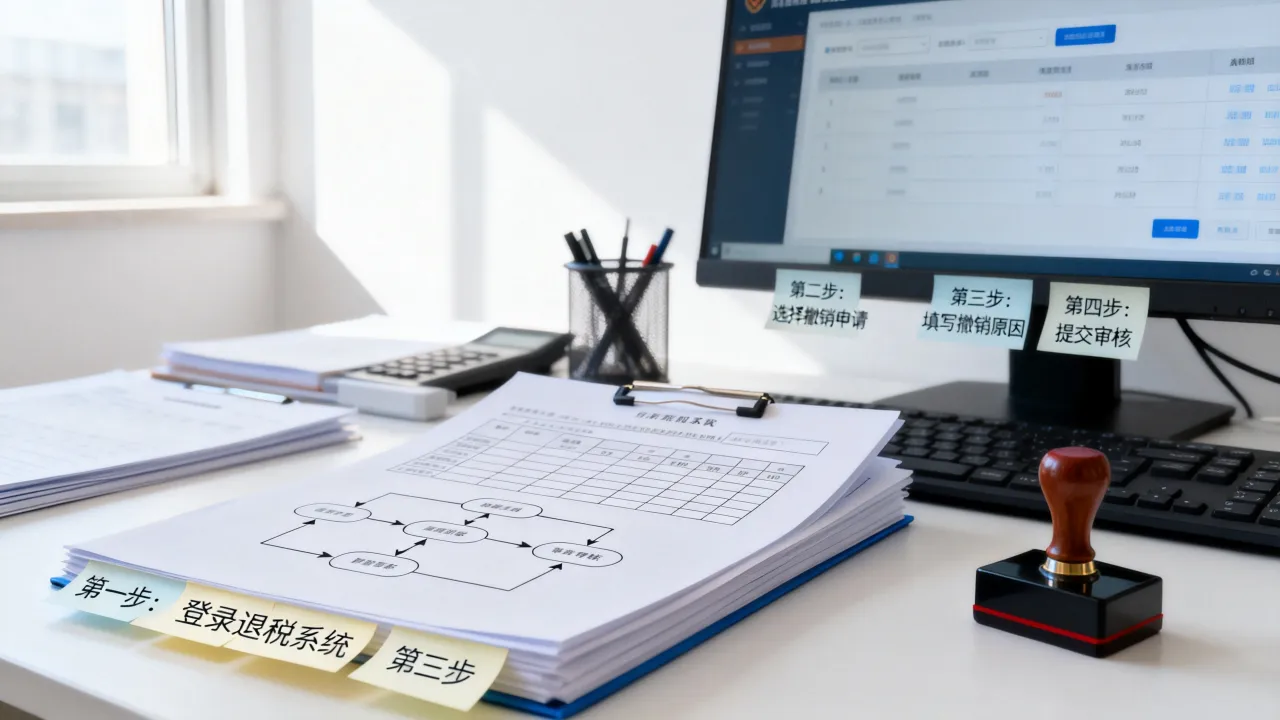
第一步:找到申报记录
进入出口退税管理模块后,选择“出口货物劳务免抵退税申报”或“免退税申报”,点击“申报查询”页签,录入申报年月或申报批次,点击查询,找到需要撤销的那一批次记录,注意查看明细状态列,确认当前是否为“已申报”状态。
第二步:发起撤销申请
在记录行右侧点击“撤销申请”按钮,系统弹窗要求填写撤销原因,这里要写清楚具体原因,报关单号录错”“商品代码与报关单不一致”“申报数据重复”等,不要只写“数据有误”这种模糊表述,原因类型选择不准确可能影响税务人员的审核判断。
第三步:确认数据回退
提交撤销后,系统提示操作成功,此时申报状态变为“撤销申报”,企业需要再次进入“申报明细采集”模块,检查原申报数据是否已回退到草稿状态,如果数据已回退,直接修改后再生成申报批次提交即可。
撤销出口退税需要多久才能重新申报
系统端的撤销操作是实时的,但税务端的人工审核环节通常需要1到3个工作日,如果遇到月初申报高峰期,处理时间可能会延长到一周左右,建议企业在申报前做好数据自查,而非依赖撤销功能来回修正,毕竟每撤销一次就多一次审核记录。
出口退税已申报未审核能撤销吗?这些情况不能撤
把这个问题单独拿出来说,是因为它踩中了高频误区,答案是:能撤,但不一定每次都能顺利撤。有几种情况即使状态显示“未审核”,系统也不支持简单撤销。
- 已经生成退税额抵减记录的,如果企业在同批次中使用了上期留抵税额抵减,撤销申报会联动影响留抵数据,系统会拦截撤销操作,需要先进行留抵抵减调整。
- 涉及海关缴款书比对异常的,部分业务的缴款书信息已上传海关系统比对,税务端会锁定数据,撤销时需要先解除异常标注。
- 跨年申报的批次,跨年度申报数据如果涉及上年度企业所得税汇算清缴,撤销操作会触发企业所得税申报表联动调整,建议在年度汇算清缴前完成撤销或更正。
遇到以上情况,仅靠线上按钮无法解决问题,需要向税务机关申请走线下异常数据处理流程,由管理岗出具《出口退税申报数据撤回处理单》,层层审批后才能退回数据。
出口退税撤销申请怎么写才不被驳回
很多企业提交的撤销申请被驳回,原因很简单:书面材料里没说清退税核算错误环节在哪,这里提供一个可直接套用的写作结构,逻辑清晰,税务人员看了能快速判断。
- 开头一句话定位:写明申报批次号、申报年月、涉及报关单数量。
- 第二段说明原因:引用具体错误字段,第2条报关单(报关单号:xxxxxxxxx)出口商品代码申报为8414.5110,经核对实际应为8414.5900,退税率适用差异导致多申报退税额”。
- 第三段说明业务真实性:强调该笔业务真实存在,只是申报数据填报有误,非涉嫌骗税情形。
- 结尾写诉求:请税务机关退回原申报数据,企业将在数据修正后重新申报。
切忌在申请里写“因操作失误请批准撤销”这种一句话文书,逻辑缺失的材料容易被退回补充。真实业务、数据错、纠正路径明确,这三点是撤销申请通过的关键。
撤销后重新申报,需要注意什么
数据撤销只是第一步,后续的重新申报才决定最终能否拿到退税款,根据操作实务经验,有四个环节容易踩坑。
报关单信息重新读取
在电子税务局中,原申报数据回退到草稿状态后,系统可能保留旧的报关单信息,此时应删除原明细,重新从“出口退税率文库”中调取最新版本的报关单电子信息,避免沿用旧数据导致错误重复出现。
换汇成本与关联号检查
部分生产企业在做免抵退税申报时,撤销申报会影响关联号编号顺序,重新申报时务必检查关联号是否重复使用或跳号,换汇成本是否在合理区间,行业共识认为,换汇成本高于合理上限的申报在审核环节会触发预警。
跨期申报的时间节点
如果撤销的申报批次所属期是上个月,重新申报时要用当前所属期生成新批次,此时要留意申报截止日期,避免逾期申报产生滞纳金或影响出口退税信用等级评定。
发票认证状态核实
重新申报前,检查原申报关联的增值税专用发票是否已认证且状态为“正常”,部分地区税务机关在数据撤销后,会同步将发票状态重置为“未申报”,需要重新勾选确认,避免出现发票被其他批次占用的提示,各地税务局操作界面存在差异,具体以当地系统的实际选项为准,但核心逻辑一致。
出口退税撤销的常见问题解析
撤销出口退税会影响企业信用等级吗
单次撤销一般不直接影响出口退税企业管理类别,但频繁撤销会被系统记录为申报质量异常,企业在年度分类管理评定时,申报数据的准确率是重要考核指标,多次非正常撤销可能触发管理等级下调。
撤销后原退税款如何账务处理
如果税款尚未到账,不需要做账务调整,只需在申报系统中删除原申报记录即可,如果税款已到账后撤回,企业需按税务机关的追回流程退回税款,账务上冲减“其他收益——退税”科目,同时调整“应交税费——应交增值税(出口退税)”科目。
同一笔业务最多能撤销几次
系统没有限制次数,但实际操作中,同一笔业务连续撤销两次以上,税务审核系统会自动推送风险预警信息,主管税务机关会约谈企业财务负责人,要求提供业务真实性的佐证材料,包括但不限于报关单、装箱单、提单、收汇凭证等,如果企业无法合理解释多次撤销的原因,这笔业务可能被转入核查流程,放慢整个审核进度。
出口退税申报的第一步决定后续走向,撤销是纠错机制而非试错工具,事前核对报关单、发票、商品编码三者信息一致,远比事后撤销更有效率,无论数据状态处于哪个环节,尽快与主管税务机关沟通,比对系统状态再决定操作路径,才能少走弯路。