加速折旧的计算核心在于先选对方法,再套定公式:常用的双倍余额递减法和年数总和法,都是以固定资产原值减去预计净残值为基础,在前几年多提折旧、后几年少提,最终在税法规定的年限内提足总额。下面用具体算例拆解每一步,并说清哪些资产适用、哪些门槛需要注意。
固定资产加速折旧计算方法,到底有几种
行业共识认为,加速折旧不是一套单一公式,而是两类思路:一类是“前期多提、后期少提”的递减法,另一类是“按剩余年限占比分摊”的级数法,企业会计准则和税法认可的加速折旧方法,绝大多数场景下就是下面两种。
双倍余额递减法:前期折旧率固定为直线法的两倍
这种方法用“直线法折旧率×2”作为固定年折旧率,再乘以逐年递减的账面净值,得出当年折旧额,计算要点有两个:一是不考虑预计净残值(减值准备也不影响折旧基数),二是最后两年改为直线法,把剩余账面净值扣掉残值后平均摊销。
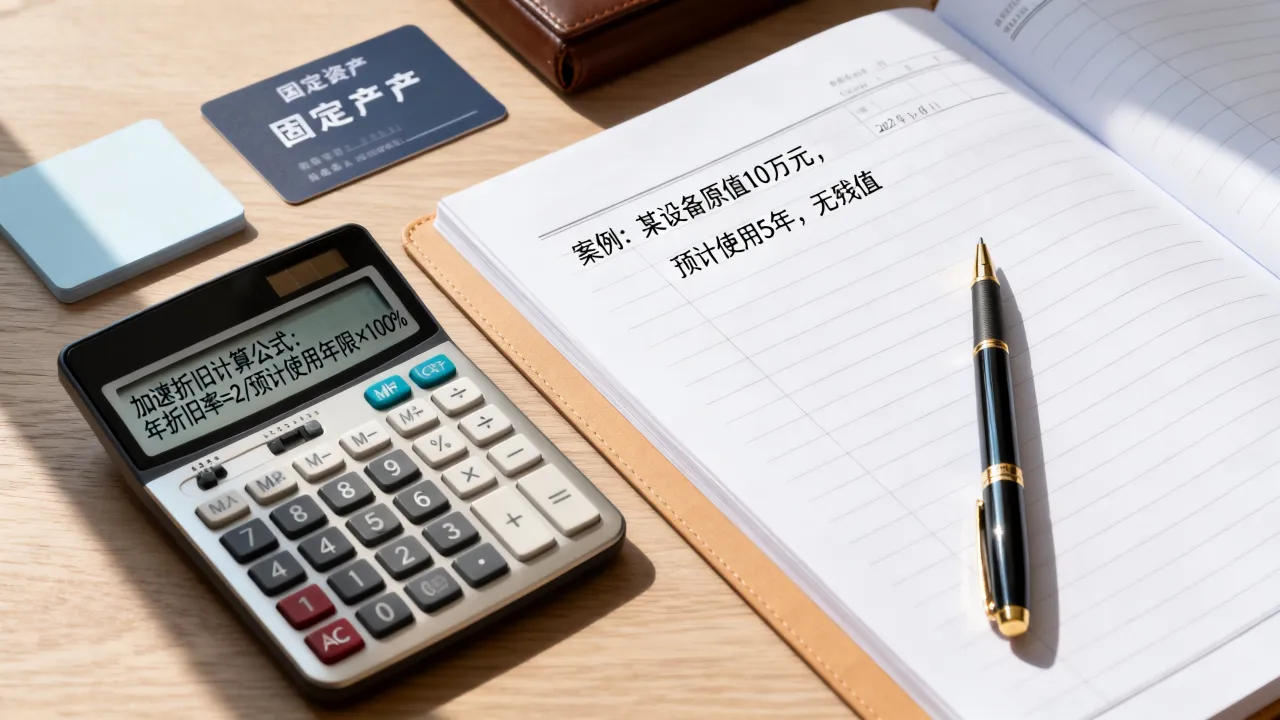
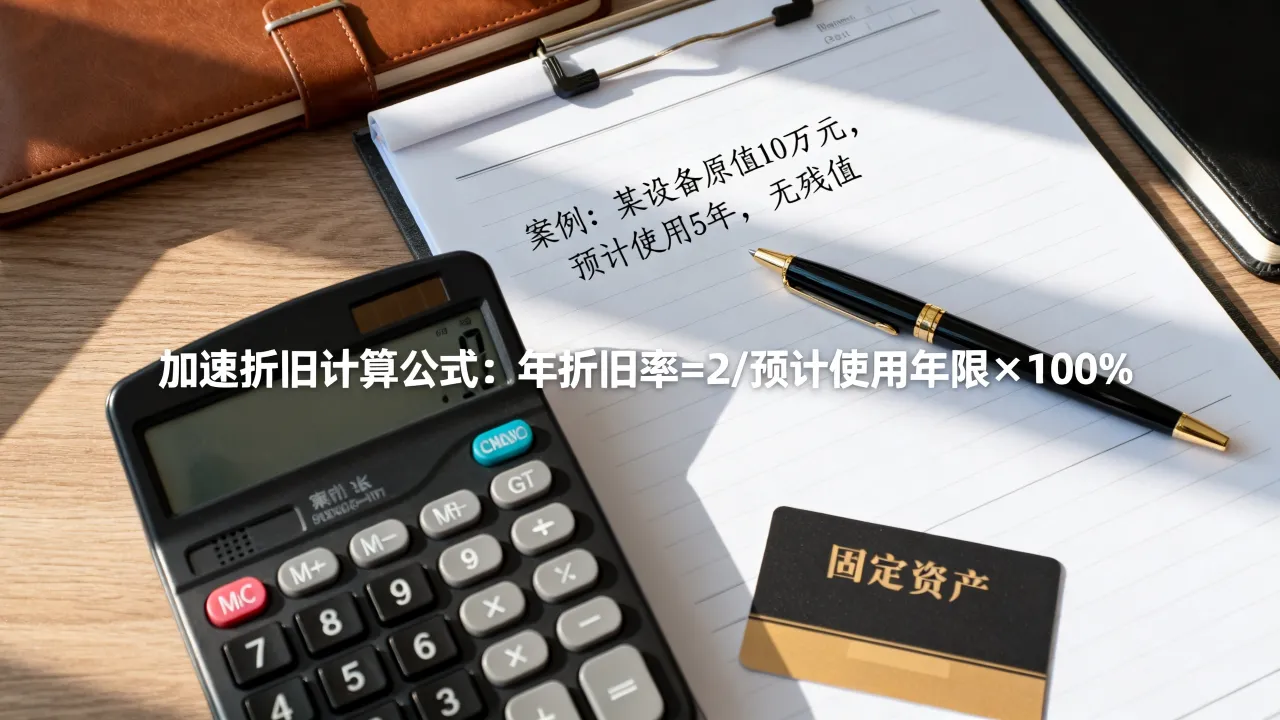
计算公式:年折旧率=2÷预计使用年限×100%;年折旧额=固定资产账面净值×年折旧率;最后两年年折旧额=(账面净值-预计净残值)÷2。
双倍余额递减法举例:一台设备原值100万元
假设设备原值100万元,预计使用年限5年,预计净残值率5%(即残值5万元),按双倍余额递减法,年折旧率先算出来:2÷5×100%=40%。
第一年:折旧额=100万×40%=40万,账面净值变为60万。
第二年:折旧额=60万×40%=24万,账面净值变为36万。
第三年:折旧额=36万×40%=4万,账面净值变为21.6万。
第四年、第五年改为直线法:(21.6万-5万)÷2=3万。
五年累计折旧正好40+24+14.4+8.3+8.3=
年数总和法:折旧率逐年递减,基数始终不变
年数总和法又叫年限合计法,折旧基数是原值减去预计净残值,这个基数全程不变,变化的是年折旧率,年折旧率是一个分数,分子是“尚可使用年限”,分母是“预计使用年限的数字之和”。
计算公式:年折旧率=尚可使用年限÷预计使用年限的年数总和×100%;年折旧额=(固定资产原值-预计净残值)×年折旧率。
年数总和法举例:还是那台100万元的设备
同样按5年、残值5万元算,年数总和=1+2+3+4+5=15,每年折旧率依次是1/15、2/15、3/15、4/15、5/15(注意:从第一年到第五年,分子从大变小)。
第一年:折旧率5/15,折旧额=95万×5/15≈67万。
第二年:折旧率4/15,折旧额=95万×4/15≈33万。
第三年:折旧率3/15,折旧额=95万×3/15=19万。
第四年:折旧率2/15,折旧额=95万×2/15≈67万。
第五年:折旧率1/15,折旧额=95万×1/15≈33万。
五年合计也是95万。
加速折旧怎么算才不出错:核心操作路径与政策门槛
算加速折旧,最怕的不是套公式,而是没搞清“能不能用”和“从哪年开始算”,实际操作中,先确认资产范围,再确认政策年度,最后进入计算。
哪些资产可以考虑加速折旧
根据企业所得税法及其实施条例,允许加速折旧的主要有三类情况:一是由于技术进步,产品更新换代较快的固定资产;二是常年处于强震动、高腐蚀状态的固定资产;三是制造业、信息传输业等特定行业新购进的固定资产,其中第三类有一定的政策时效,据财政部、税务总局近年来陆续发布的公告,制造业领域对单位价值
加速折旧时间点怎么定
折旧从固定资产投入使用月份的次月起计算,停止使用的从次月起停止计算,这里有个容易忽略的细节:如果是自行建造的固定资产,完工投入使用的时间,以竣工结算时间或实际使用时间孰早来确定,新购进的资产,则要区分货币形式购进的,以发票开票日期为准;非货币形式购进的,以固定资产交付使用时间为准。
对比两种方法,哪个对企业更划算
用表格对比最直观:
| 对比维度 | 双倍余额递减法 | 年数总和法 |
|---|---|---|
| 折旧基数 | 账面净值逐年递减 | 原值减残值固定不变 |
| 折旧率 | 固定(直线法两倍) | 逐年递减 |
| 首年折旧额 | 更高 | 次高 |
| 后期处理 | 最后两年转直线法 | 无特殊处理 |
| 计算难度 | 略有跳跃,容易忘最后两年 | 相对直观,但每年分母易错 |
如果追求首年抵税效应最大化,多数情况下双倍余额递减法更激进;如果希望折旧额平滑递减、便于财务预测,年数总和法更稳妥。
加速折旧计算的三个高频疑问解答
加速折旧计算时,净残值必须考虑吗
必须考虑,除非企业能提供合理证明资产报废后无残值,双倍余额递减法前期不算残值,但最后两年要把残值从账面净值里扣掉再平分;年数总和法从一开始就把残值从原值中减去,实务中残值率一般按原值的5%以内确定,一旦确定,不能随意变更。
小型企业会计做账,能直接用加速折旧吗
注意区分会计折旧和税务折旧,会计准则允许企业在符合条件时采用加速折旧,税法也允许符合条件的企业享受加速折旧税收优惠,但如果企业会计上采用直线法,税务上想享受加速折旧,可以在汇算清缴时做纳税调减,反过来,会计上用了加速折旧,税务上不符合加速折旧条件的,需要纳税调增,实际操作中,小企业最稳妥的做法是:会计上保持与税务一致,同时满足享受优惠的条件,避免产生暂时性差异的调整工作量。
加速折旧算错年份,怎么更正申报
发现折旧算错年度,先别急着改账,如果尚未进行企业所得税汇算清缴,直接在当年度调整折旧计算即可;如果已完成汇算清缴,需要在发现当年的汇算清缴中做专项申报,通过纳税调整表修正,多提的折旧做纳税调增,少提的做纳税调减,不需要追溯重述以前年度的财务报表。
加速折旧的实际价值:不只是省税,更是现金流管理
从财务角度看,加速折旧并不改变资产在整个寿命期内的折旧总额,它改变的是税款缴纳的时间分布,前几年多提折旧,意味着前几年少交企业所得税,相当于从税务局获得了一笔无息贷款,这笔钱用于采购原材料、支付工资、扩大再生产,企业运营的现金流压力会明显缓解。
业内专家指出,真正要把加速折旧用好,关键是每季度末审视一次固定资产台账,凡是新购入的设备,在入账当月就评估是否满足加速折旧条件,不要等到年底汇算清缴才发现漏算。
最后收束一句:无论选双倍余额递减法还是年数总和法,只要抓住折旧基数、折旧年限、残值率三个要素,加速折旧计算就能做到分毫不差。