备注栏是第二个重点。“买一赠一”“无偿赠送”“积分兑换”等场景信息必须写清楚,别小看这一行字,稽查时它就是你的自证材料,尤其在一线城市,备注入库比对已经是税务风险控制系统的常规动作。
价格明显偏低时税务机关怎么处理
如果赠品的单价写得异常,比如成本200元的商品,发票金额写1元,税务机关有权按同类商品售价或组成计税价格核定销售额,核定额与申报额之间的差额,需要补税并加收滞纳金,涉及恶意少报的还可能被罚款。
要么干脆写0并备注清楚,要么按公允价值分摊,不要玩“三分钱、一块钱”的文字游戏,这类数据在税控系统比对中很容易触发预警。
无票赠送的补救路径
以前送出去的商品都没开票,能不能补?可以。增值税发票补开在法规层面没有障碍,一般纳税人可以补开蓝字发票并补申报视同销售收入,企业所得税方面,补开佐证后对应成本也能在税前正常列支。
建议趁稽查还没找上门,主动回到金税系统里把历史赠品数据梳理一遍,该补的税补上,在税务上,主动补缴和被动查补,处理结果天差地别。
电商、零售、餐饮行业赠品开票差异
不同行业的赠品玩法不一样,发票处理侧重点也不同,下面用一张表说明差异:
| 行业 | 常见赠品场景 | 开票要点 |
|---|---|---|
| 电商 | 店铺满赠、直播间抽奖 | 订单系统自动开票,赠品行价格填0,备注标注“赠品”,发票品名与发货明细保持完全一致 |
| 线下零售 | 买一送一、加价换购 | 换购属于有价赠送,不能按0元处理,需在发票上分摊金额 |
| 餐饮 | 赠菜、送果盘、寿星免单 | 按折扣销售处理,发票总额按实收金额,备注写明赠菜明细 |
| 医药 | 买药赠电子秤、赠送体检 | 器械类赠品注意资质合规,发票品名按实际商品开具,不能用服务类别代替 |
电商平台的特殊开票规则
电商和线下不一样的地方在于:订单生成即触发开票,买家下单付款,系统自动推送电子发票,如果你人工去改赠品行价格,可能导致发票与订单数据不一致,平台校验直接报错。
正确做法是,商品详情页写清赠品规则,后台设置中开启“赠品行价格置零”的选项,发票按系统默认逻辑开具,消费者如果单独要求开赠品发票,你可以直接拒绝——赠品没有支付对价,不属于可单独开票的商品。
跨期退货时赠品发票怎么处理
7天无理由退货,主商品退了,赠品已经拆封不能退回,这是电商客服最常见的纠纷,税务上的处理相对明确:消费者只需退回主商品,赠品视为已经实现的销售费用;企业不用对0元金额的赠品行开红字发票,但要在退货记录里备注“赠品未收回”,如果主商品发生部分退款,则按实际退款金额开红字发票,赠品的0元行保持不变。
北京赠品开票规定与全国口径的差异
有些在北京做生意的老板会专门问:北京是不是有特殊规定?坦率说,增值税和企业所得税的法规全国统一,北京没有单独立法权。但在实际执行中,北京各区级税务机关对赠品发票备注信息的查验频率明显更高,尤其朝阳、海淀等企业密集区域。
业内专家指出,一线城市几乎都有这个特点:系统比对发票备注栏、业务单据与企业申报表的频度和口径更严格。这不是政策差异,而是执行尺度的差异。
北京企业开赠品发票的实操建议
如果你的公司在海淀、朝阳或丰台,给你三条可落地的建议:
- 赠品发票一律在备注栏写清“买一赠一”“无偿赠送”“积分兑换”等具体场景
- 保留活动方案、订单记录、赠品出库单、入库单,形成完整闭环证据链
- 每个申报期末批量筛查当月赠品发票,核对品名、金额、备注是否与业务单据一致
做到这三条,即便被抽中检查,你也能在半天之内拿出全部证据链,证据齐了,主动权就在自己手里。
赠品开票常见问题Q&A
赠送商品开票税率是多少?
卖货物的商业企业,赠送商品的税率跟主商品完全一致,一般纳税人销售货物适用13%税率,赠品不单独适用更低档位,如果赠送的是服务,按服务所属税率计算,例如现代服务适用6%。
买一赠一发票能把赠品单价写成0吗?
能,但有两个前提:赠品行与主商品行在同一张发票上开具;赠品销项税额按公允价值计算并纳入当期销项申报,如果你把赠品行单独拆成一张0元税率的发票,在税控系统中会直接触发异常比对。
北京赠品开票没写备注栏会被罚款吗?
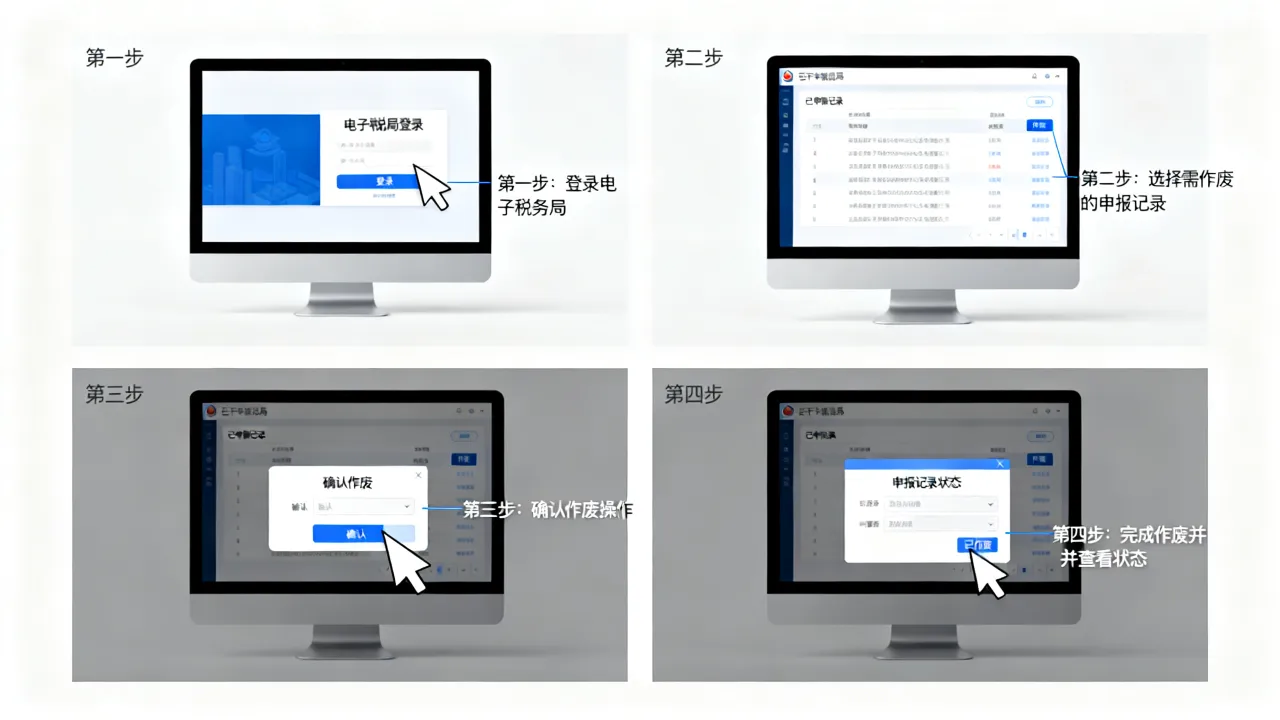
多数情况下不会直接处罚,但遇到专项检查时,税务机关会要求限期补正,出示赠送业务对应的活动方案和出库记录,逾期不提供,则按视同销售追缴增值税,滞纳金从申报期届满次日起算,补齐备注后可重新开具合规发票,原发票作废处理。