计提销项税,核心操作是在确认销售收入的同时,按适用税率计算并确认“应交税费—应交增值税(销项税额)”负债,不能等开票或收款后才想起这笔账。
在实务中,不少财务人员容易把“计提”和“实际缴纳”混为一谈,计提是账务动作,缴纳是资金动作,两个动作之间隔着完整的申报周期,这篇文章把销项税计提这件事,从底层逻辑到分录细节,完整梳理一遍。
计提销项税怎么做?先搞懂底层逻辑
销售收入的确认与销项税的计提,在会计准则和税法体系里是一对“连体婴”,收入确认了,纳税义务通常同步产生,只不过,两者的判定标准不完全一致——会计讲究“控制权转移”,税法讲究“纳税义务发生时间”。
纳税义务发生时间:决定你何时计提
行业共识认为,增值税纳税义务发生时间的核心判定标准是“收讫销售款项或取得索取销售款项凭据的当天,先开具发票的,为开具发票的当天”。
这意味着,实务中存在三种常见情况:
- 先开票后收款:开票当天就是纳税义务发生时间,此时即便一分钱没收到,也必须计提销项税
- 先发货后开票:货物发出且取得收款凭据的当天,判断是否达到纳税义务发生条件
- 分期收款:按合同约定的收款日期确认,不是按实际到账日期
很多小企业主困惑,为什么货发出去了、钱没收到,还要交税?这就是增值税的“链条逻辑”——销项税对应的是你卖出商品这个动作的增值部分,而非你的现金流入。
含税价拆分:别把税基算错
合同上签的金额,可能是含税价,也可能是不含税价,计提销项税前,先确认合同价款是否含税,这是最基础也最容易出错的环节。
不含税销售额 = 含税销售额 ÷(1 + 适用税率)
举个例子,某企业签订销售合同金额为113万元(含税),适用13%税率,
- 不含税销售额 = 113 ÷ 1.13 = 100万元
- 销项税额 = 100 × 13% = 13万元
如果合同约定的是不含税价100万元,那么销项税额 = 100 × 13% = 13万元,价税合计113万元,两种方式,殊途同归,但拆分逻辑必须在账面上清晰体现。
销项税和进项税的区别,决定你的分录方向
不少刚入行的会计会把销项税和进项税混在一个科目里处理,最后账目一团乱,其实两者方向相反、性质不同。
两者对冲关系
销项税是你卖出商品时向购买方收取的增值税,属于负债;进项税是你购买商品或服务时支付的增值税,属于可抵扣的债权,月末结转时,两者可以相互抵减:
- 销项 > 进项:需要缴纳差额给税务局
- 销项 < 进项:形成留抵税额,留待下期抵扣
这两个科目的方向天然相反,体现在分录上就是:销项税永远在贷方,进项税永远在借方。
常见搞错的场景
有相当一部分企业会犯同一个错误:把“实际缴纳的增值税”反推去倒挤销项税,完全忽略账面记录,比如某公司本月交了15万元增值税,就直接做一笔“借:应交税费—未交增值税 15万,贷:银行存款 15万”,但账面上“应交税费—应交增值税(销项税额)”余额根本对不上。
正确路径是:先确认账面销项税余额,再核对申报表,最后核对银行缴款回单,三步之间任何一步出现差异,都要停下来查原因。
销项税计提分录怎么写:实务拆解
到了最关键的分录环节,不同纳税人类型,分录框架有差异。
一般纳税人标准分录
一般纳税人计提销项税,标准动作是在确认收入时同步进行:
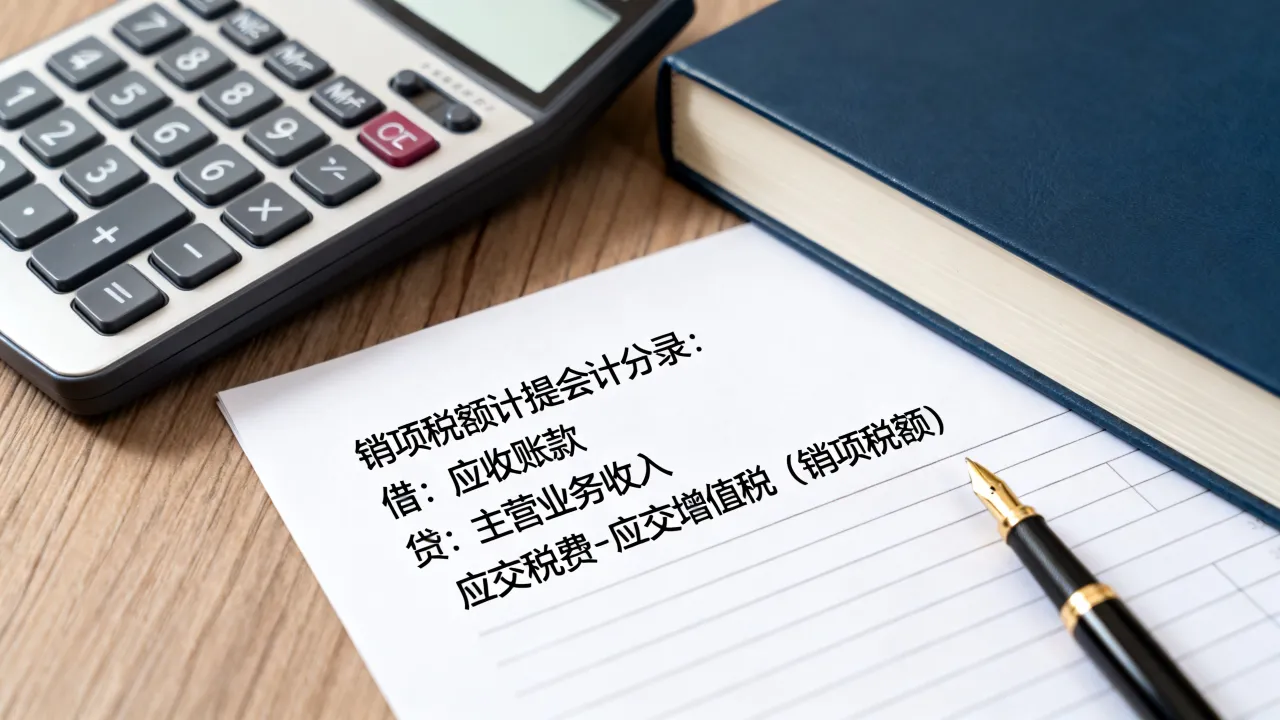
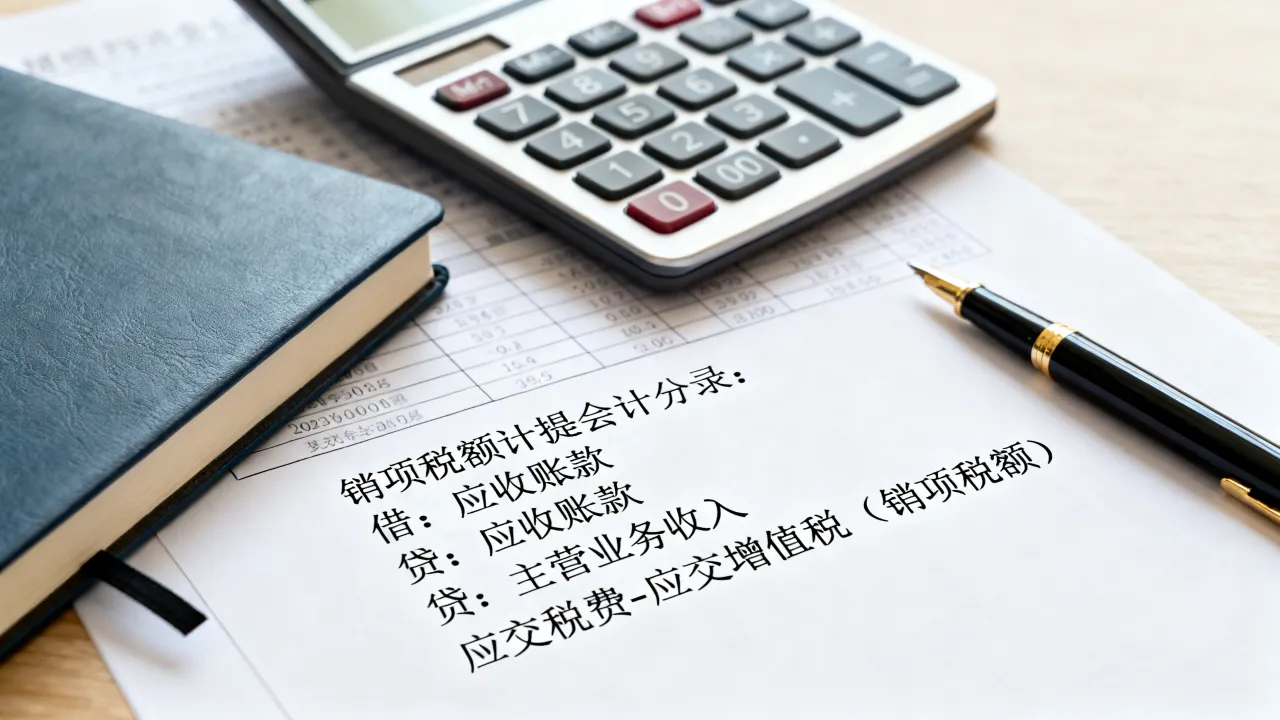
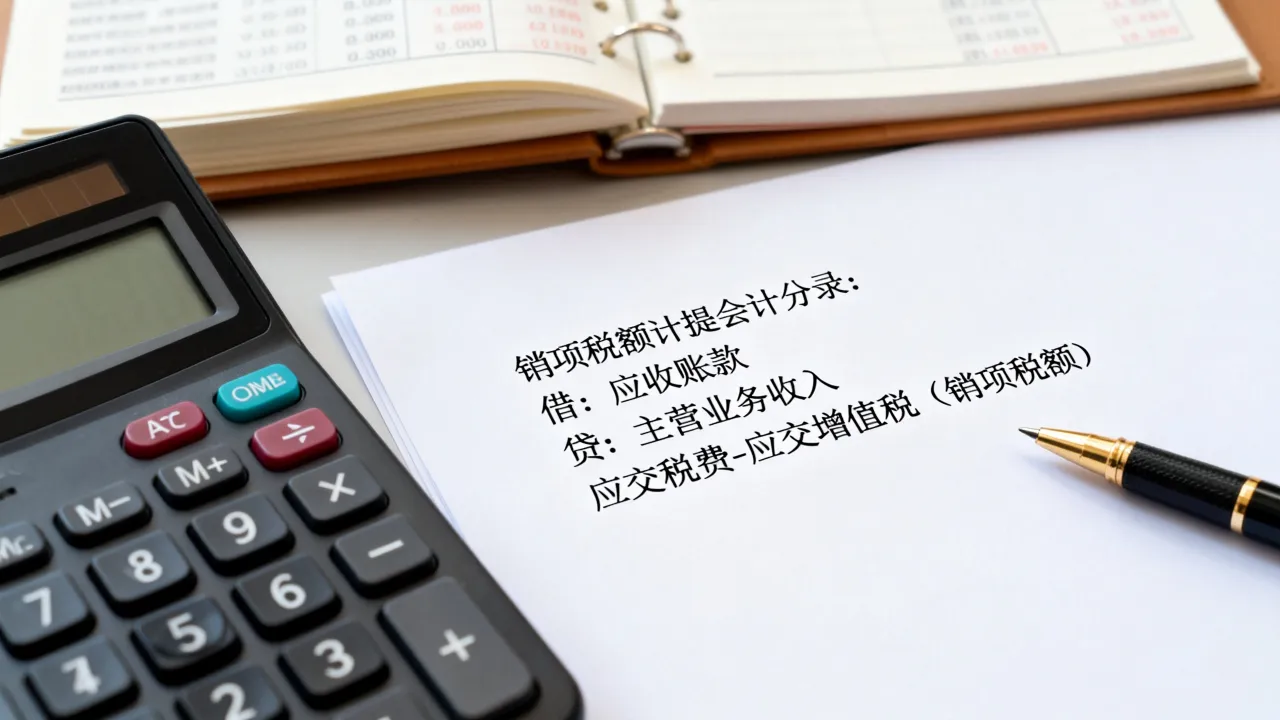
借:应收账款 / 银行存款 贷:主营业务收入 应交税费—应交增值税(销项税额)
月末,结转未交增值税时:
借:应交税费—应交增值税(转出未交增值税) 贷:应交税费—未交增值税
次月申报缴纳时:
借:应交税费—未交增值税 贷:银行存款
这套流程的关键在于第一笔分录,许多财务软件在开具发票时会自动生成收入凭证,但手动账务处理时务必确保发票金额、税率、税额三要素与账面一致。
小规模纳税人处理差异
小规模纳税人计提销项税的账务处理略有不同,适用简易计税,征收率通常为3%(部分行业有减免政策),分录上,贷方科目为“应交税费—应交增值税”,不设置三级明细科目。
小规模纳税人的季度销售额未超过免征额时(近年来政策标准多次调整,具体以当地税务局认定为准),对应的增值税免征,转入“其他收益”科目:
借:应交税费—应交增值税 贷:其他收益
需要留意的是,享受免征政策不代表不用做账,而是账务处理上多了结转这一步。
特殊场景:视同销售与红冲
视同销售是计提销项税时容易被忽略的场景,将自产或委托加工的货物用于集体福利、个人消费、无偿赠送等情形,虽然没有真实的资金流入,但税法上视为销售行为,必须计提销项税。
分录通常为:
借:应付职工薪酬 / 销售费用 / 营业外支出 贷:应交税费—应交增值税(销项税额)
红冲则发生在销售退回或折让时,开具红字发票后,做一笔负数分录或反向分录,冲减原来确认的销项税。
结账前自查:销项税计提易错点
结账前花几分钟自查,能省下后续大量沟通成本,以下是高频排查点:
- 税率是否选对:13%、9%、6%、3%分别对应不同应税行为,混用税率是申报表与账面对不上的首要原因
- 价外费用是否入税:延期付款利息、包装费、运输费等价外费用,需要并入销售额计算销项税
- 简易计税项目是否单独核算:一般纳税人存在简易计税项目时,需要单独核算,否则可能导致进项税抵扣混乱
- 未开票收入是否计提:即便客户不要发票,只要纳税义务已发生,就必须计提销项税并申报
- 时间节点是否一致:纳税义务发生时间、收入确认时间、发票开具时间三者之间存在差距时,以税法的纳税义务发生时间为准
不同地区的政策差异
不同地区的税收征管细节存在差异,比如某些特定行业的开票规则、农产品核定扣除办法,以及地方性税收优惠的适用条件,实操中遇到拿不准的情形,建议拨打12366税务服务热线,或咨询属地主管税务机关的专管员,各行各业的具体适用税率,可以参考国家税务总局官网发布的《增值税税率表》等公开文件。
关于销项税计提的常见疑问
问:计提销项税后,账面上一直有余额,是不是忘记交税了?
大概率是,查明“应交税费—应交增值税(销项税额)”贷方余额是否与当期申报表相符,如果相符,说明已计提未缴纳,需要安排资金缴税或申请延期,如果不相符,要逐笔核对发票、凭证和申报记录,找出差异原因。
问:客户要求先开票后发货,如何做账?
开票当天即产生纳税义务,需要先做一笔“借:应收账款,贷:主营业务收入,贷:应交税费—应交增值税(销项税额)”,待实际发货时,不再重复确认收入,只需进行库存商品的出库结转。
问:销项税多久计提一次?科目余额什么时候需要结转?
销项税的计提频率与收入确认频率一致,一般按月在收入确认时同步计提,月末将“销项税额”和“进项税额”的余额分别转入“转出未交增值税”明细科目,再转入“未交增值税”科目,完成当月的增值税账务处理闭环。