营业税取消后,代扣代缴增值税到底扣什么
先厘清一个事实:营业税和增值税不是并存税种,财政部、国家税务总局财税〔2016〕36号文件推开全面营改增,营业税暂行条例随后废止,到2026年,税务系统里没有营业税申报表,也没有营业税代扣代缴入口,业内专家指出,营改增后营业税征管系统已停止使用,老合同、旧账稽查才会涉及营业税。
“如何代扣代缴营业税”在今天的准确问法是:原来营业税覆盖的服务,现在如何代扣代缴增值税。
哪些场景还会听到“代扣代缴营业税”
- 2016年前签订的老合同,付款拖到之后,可能涉及历史营业税补缴。
- 税务稽查查旧账,发现以前年度少缴营业税。
- 境内公司向境外支付服务费,财务人员沿用旧叫法。
- 内部培训或老会计交接,仍用“代扣营业税”表达。
扣缴义务人是谁
境外单位或个人在境内发生应税交易,且未在境内设立经营机构,境内购买方为扣缴义务人,依据《中华人民共和国增值税法》,这个义务是法定的,合同写“税费由境外方承担”,也不能改变境内购买方的扣缴责任。
营业税取消后,境外服务代扣代缴增值税怎么操作
这是最常见场景,境内公司向境外公司支付软件服务费、咨询费、广告费、特许权使用费,操作通常分五步。
第一步:判断是否属于境内应税交易
看服务是否在境内消费,或销售方是否在境内,境外云服务给境内用户使用,通常在境内消费,属于应税交易,完全在境外发生的现场服务,可能不属于,拿不准时,向主管税务机关确认。
第二步:确定扣缴义务发生时间和税率
扣缴义务发生时间通常为支付款项或应当支付款项的当天,先看合同付款日,税率按服务类型确定:现代服务、金融服务、生活服务等常见6%;交通运输、建筑、不动产租赁等9%;销售货物等13%,跨境特定服务可能免税,境外单位一般不按小规模征收率处理。
第三步:计算应扣缴税额
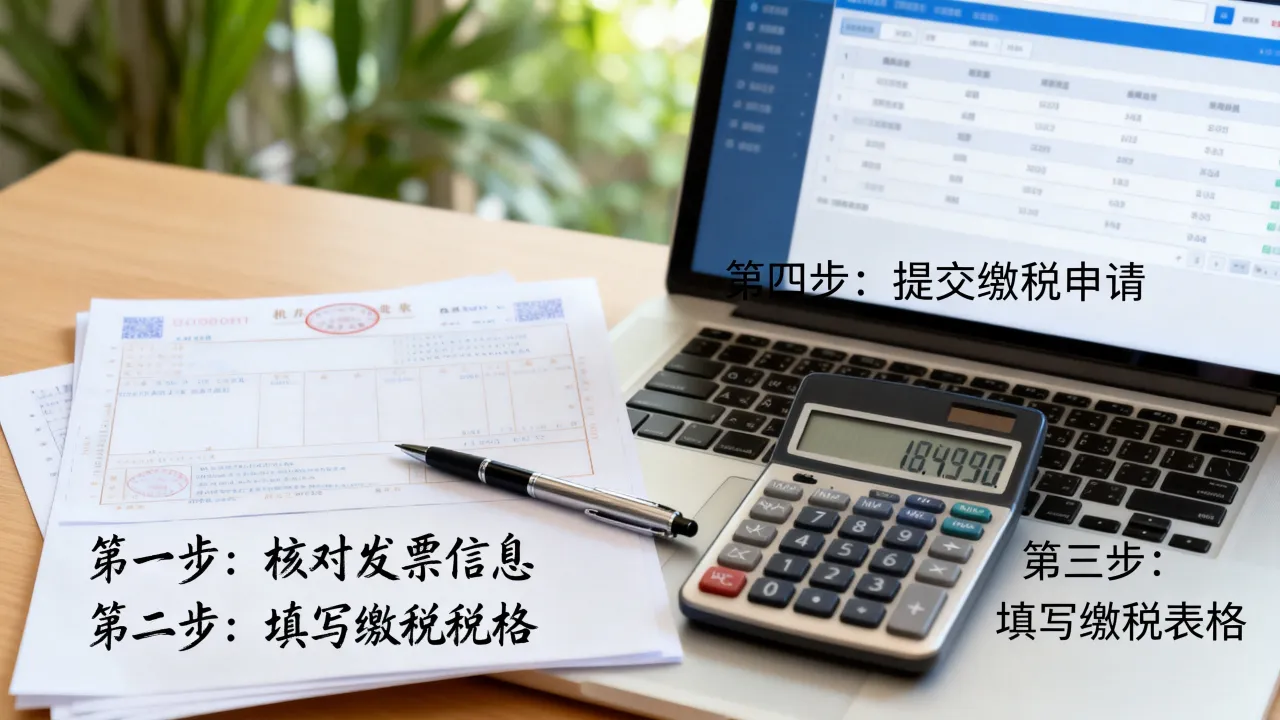
公式是:应扣缴增值税=支付价款÷(1+税率)×税率,举例:境内公司支付境外咨询费106万元,假设税率6%,不含税价=106÷1.06=100万元,应扣缴增值税=6万元,附加税费按当地规定同步申报。
第四步:申报与缴款
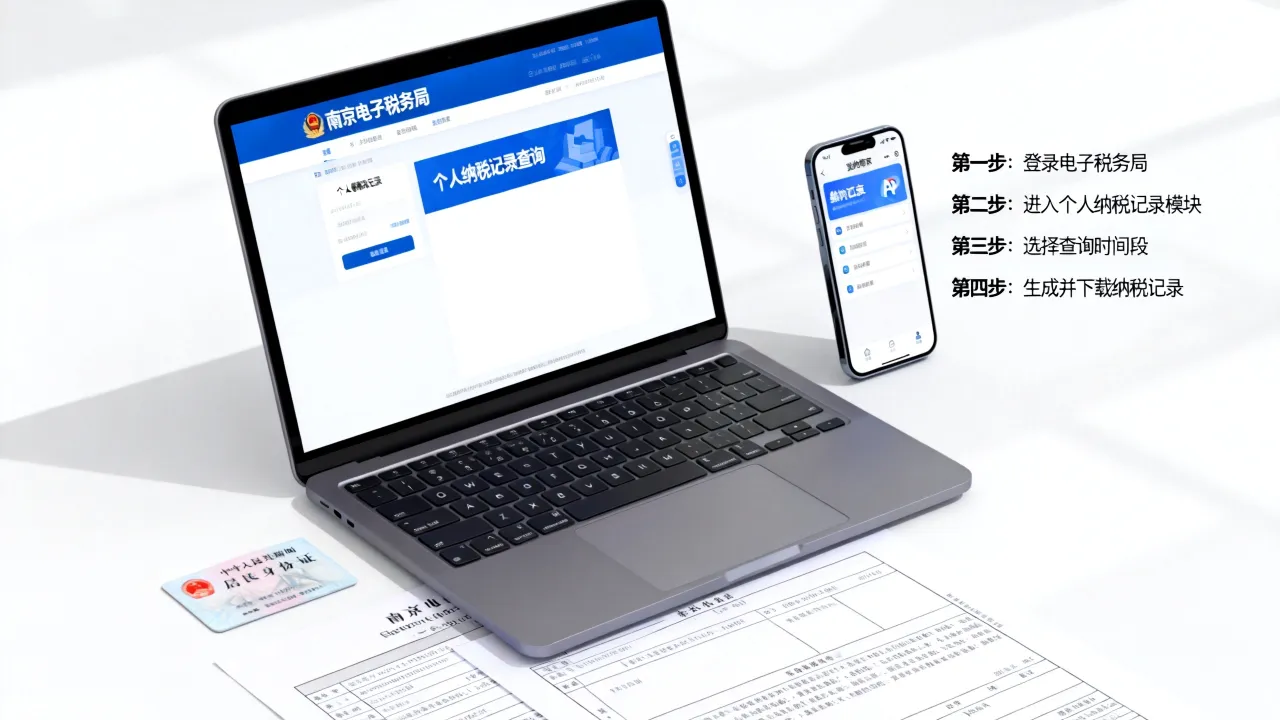
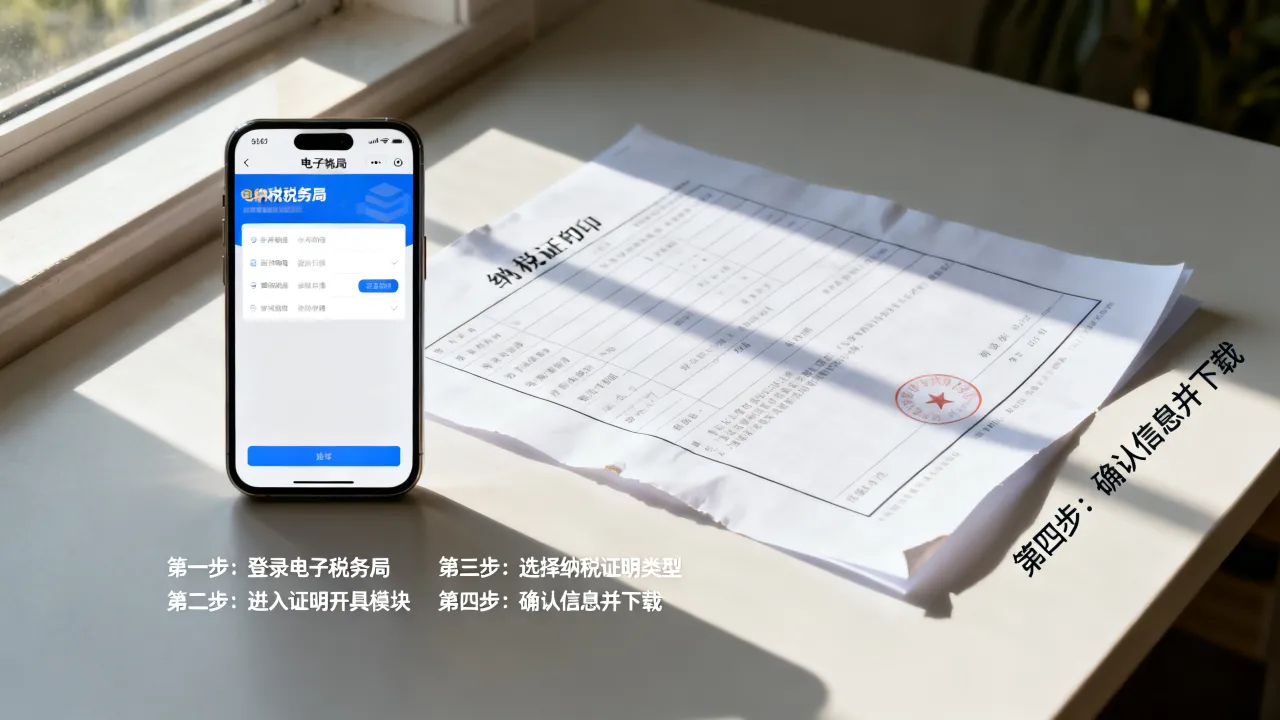
以电子税务局为例,路径通常为:登录电子税务局—我要办税—税费申报及缴纳—增值税及附加税费申报—增值税及附加税费代扣代缴申报,填写《代扣代缴增值税申报表》,选择境外纳税人识别号,录入合同号、支付金额、税率,提交后生成应缴税款,通过三方协议扣款或银行端查询缴税,期限是自扣缴义务发生之日起十五日内,逾期会产生滞纳金。
第五步:完税凭证和对外支付备案
缴款后开具税收完税证明,向境外单笔支付等值5万美元以上外汇资金,通常需办理对外支付税务备案,备案在电子税务局“服务贸易等项目对外支付税务备案”模块,银行凭备案信息和完税凭证办理付汇,若合同约定税费由境外方承担,计算时要把税基换算清楚,避免少扣。
代扣代缴营业税和增值税有什么区别
两者不是同一税种,申报表、计税方式、抵扣规则都不同。
| 维度 | 营业税(历史) | 增值税(现行) |
|---|---|---|
| 法律状态 | 已取消,营业税暂行条例废止 | 2026年《增值税法》施行 |
| 计税方式 | 含税价×税率,价内税 | 价外税,需价税分离 |
| 常见税率 | 3%、5%、5%-20%等 | 6%、9%、13%等 |
| 扣缴申报 | 营业税代扣代缴申报 | 增值税及附加税费代扣代缴申报 |
| 进项抵扣 | 一般不能抵扣 | 符合条件的可抵扣 |
行业共识认为,扣缴增值税后取得完税凭证,境内购买方用于应税项目,通常可按规定抵扣进项税额,历史营业税不存在抵扣链条。
北京企业代扣代缴境外服务增值税在哪里申报
地域上,电子税务局全国通用,但入口名称有差异,北京企业通常登录北京市电子税务局,路径为:我要办税—税费申报及缴纳—增值税及附加税费申报—代扣代缴增值税申报,也可去主管税务机关办税服务厅办理,线下需带合同、发票、付款凭证、境外纳税人信息,银行端可查询缴税,北京部分地区要求先做对外支付备案,再申报扣缴,顺序别弄反。
申报前准备材料
- 合同或协议扫描件
- 境外形式发票或账单
- 付款计划或已付款凭证
- 境外纳税人名称、地址、纳税人识别号
- 扣缴税款计算表
代扣代缴营业税税率是多少?现行扣缴税率怎么定
问“代扣代缴营业税税率是多少”,要分历史与现行,历史营业税税率看行业:交通运输、建筑、邮电通信等3%;金融保险、服务业、销售不动产等5%;娱乐业5%-20%,但2026年不能再按这些税率申报营业税,现行扣缴增值税税率看应税交易:现代服务、金融服务、生活服务等
价格谈判时,要区分含税价和不含税价,公式同上:支付价款÷(1+税率)×税率,合同只写一个总价,容易把税算错。
实操风险清单
合同条款
写清价款是否含税、谁承担税费、是否需要代扣代缴、发票类型,不要只写“税费由境外方承担”,法定扣缴义务仍在境内购买方。
凭证留存
留存合同、付款流水、代扣代缴申报表、完税证明、对外支付备案表,保存期限按征管法及会计档案规定执行。
逾期后果
未扣或少扣,税务机关可向扣缴义务人追缴税款,加收滞纳金,并可能处罚,境外方无法联系时,境内方先承担。
2026年谈代扣代缴营业税,实质是处理历史营业税和现行增值税扣缴,核心上文归纳:营业税不再申报,境外服务等场景按增值税代扣代缴,期限、税率、完税凭证一个都不能少。
关于代扣代缴营业税的常见问题答疑
2026年还能代扣代缴营业税吗?
不能,营业税已取消,征管系统不再受理营业税申报,发现历史欠税,由税务机关按旧法核定,通过更正申报或稽查补缴处理。
境外公司提供的服务,需要代扣代缴增值税还是营业税?
现行是增值税,若服务在境内消费,境内购买方代扣代缴增值税及附加,若完全在境外发生,不属于境内应税交易,通常不扣缴。
代扣代缴增值税后,境内企业能否抵扣进项税额?
取得完税凭证,且服务用于增值税应税项目,不属于不得抵扣情形,通常可以按规定抵扣,用于集体福利、个人消费等,不能抵扣。