农民卖自产农产品到底要不要交税
这是最核心的问题,也是搜索量最大的疑问,天然林地里砍的竹子、自家地里摘的蔬菜、池塘里捞的鱼,这些都属于“自产农产品”,行业共识认为,只要是你自己种、养、采、捕的,并且没有经过深度加工,销售额无论大小,增值税一律免征。
自产农产品免税的硬性条件
免税不是口头说了算,得满足两个硬杠杠。
- 必须是“自产”,承包别人的地种,也算自产,但低价从邻居家收菜再高价卖出去,这就变成“购销”了,性质完全不同。
- 必须是“初级农产品”。挑拣、清洗、包装、冷藏这些操作属于初级加工,不影响免税资格,但如果你把土豆做成了薯片,把鲜鱼腌成了咸鱼干,那就超出了初级范围,要按深加工产品缴税。
实操路径:销售自产农产品怎么开票
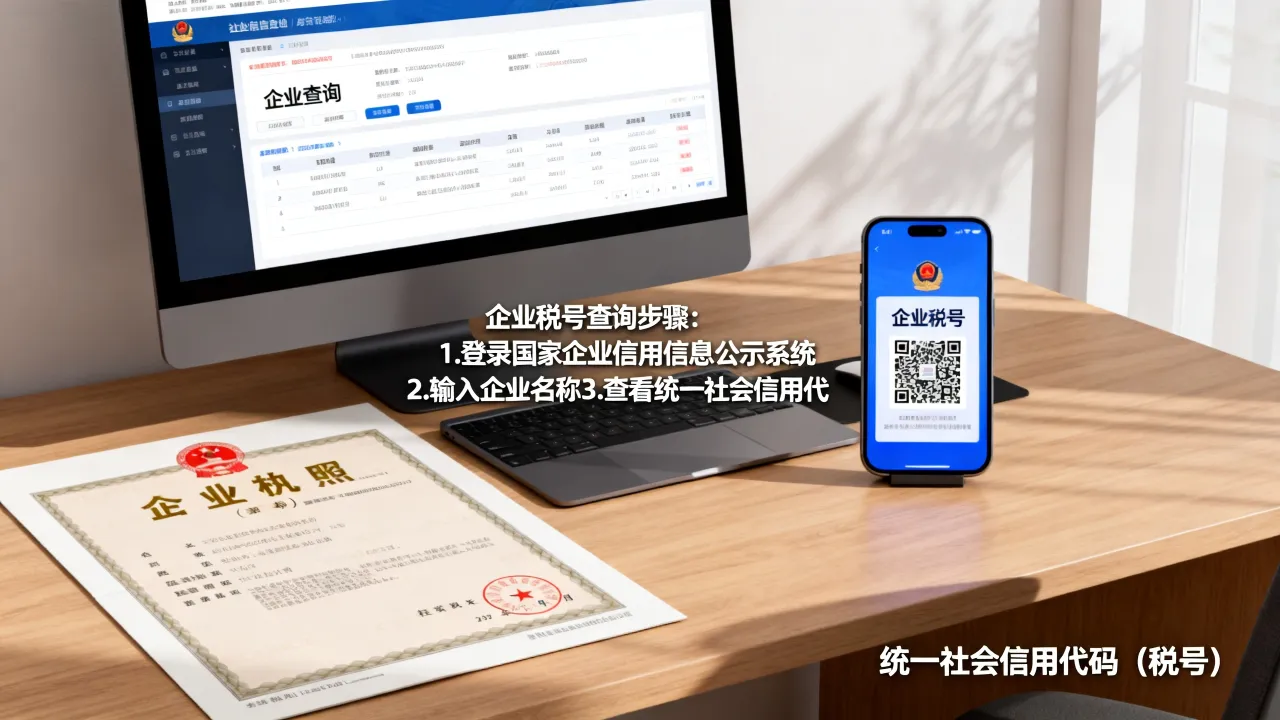
免税不代表不用管发票,实际操作中,你需要去税务大厅做“农业产品生产者”备案登记,备案之后,可以在税务UKey里自行开具免税增值税普通发票,受票方如果是深加工企业,他们还能按买价的9%或10%计算抵扣进项税额,这对你的采购方是实打实的好处,也是你谈判价格的筹码。
农民专业合作社交什么税
合作社是农户抱团的主要载体,税务规则和个体农户有些微差别,很多农友关心“农民专业合作社交什么税”,答案是:合作社销售本社成员生产的农业产品,同样视同农业生产者销售自产农产品,免征增值税。
合作社免税的账务处理要点
合作社和个体户最大的不同在于,它要建账,即便免税,每笔收入也要正常记账。
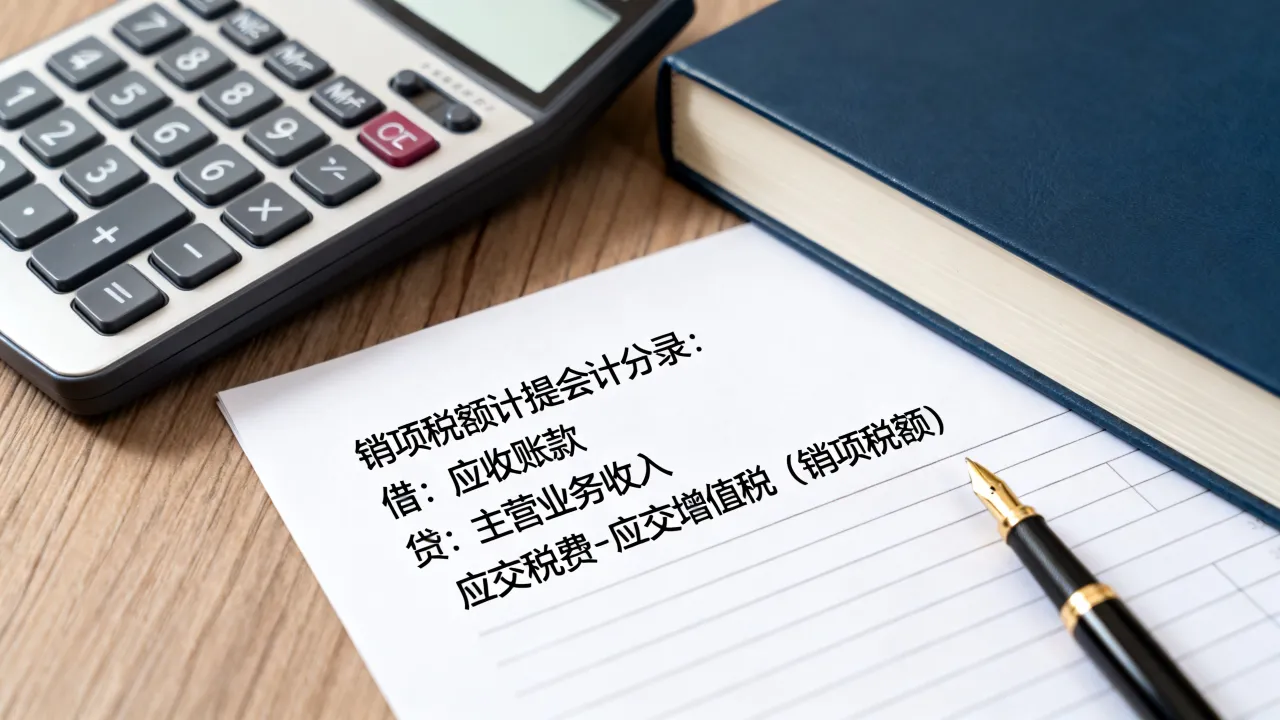
- 收入确认:按实际收到的销售款借记“银行存款”,贷记“主营业务收入”。
- 税金体现:因为免征,所以不需要计提“应交税费——应交增值税”,很多人在这里犯错,非要做一笔免税申报的会计分录,反而把账搞乱。
- 成员分红:合作社给社员分红时,涉及“盈余返还”,这笔钱在社员端属于“利息、股息、红利所得”,由合作社代扣代缴20%的个人所得税,但据国家税务总局公告,对合作社成员取得的“盈余返还”,暂不征收个人所得税,前提是返还比例必须符合章程约定。
合作社对外购销的纳税临界点
合作社如果收购非本社成员的产品再销售,那部分收入就不免税了,此时的身份转换很关键,小规模纳税人标准是年销售额500万元以内,征收率目前是1%或3%;超过标准会被强制转为一般纳税人,按9%税率计算销项税,业内专家指出,合作社想控税负,最稳妥的办法是把非成员采购控制在总采购量的相对较小比例,并分账核算,避免被税务部门要求全额转一般纳税人。
农产品初加工和深加工的税负分水岭
同一个产品,加工深度不同,税负天壤之别,这是农产品交税中最容易踩坑的地方。
常见农产品的免税初加工目录
国家有明确的《农业产品征税范围注释》,里面列了哪些算初级产品,实操中记住几个高频品类即可:
- 粮食:稻米去壳、磨粉,属于初加工,做成米饼、米线,是深加工。
- 蔬菜:清洗、切段、保鲜,算初加工,做成酸菜、泡菜、蔬菜罐头,算深加工。
- 畜禽:屠宰、分割、冷藏,算初加工,做成腊肉、香肠、肉松,算深加工。
深加工后的一般纳税人增值税计算
一旦进入深加工,增值税就从“免征”跳转到“13%基本税率”(部分食品饮料适用9%),这时的计税方式是销项减进项。
应纳增值税 = 当期销项税额 - 当期进项税额
农产品深加工企业有个特殊痛点:采购原材料时,从农户手里拿到的免税发票,进项抵扣怎么算?规则是按买价乘以10%(购入农产品用于生产13%货物)计算抵扣,比如花
个人销售农产品怎么开票
散农户和城市周边采摘园,经常遇到买家要发票的情况,个人销售农产品是无法自行开具发票的,只能去税务局代开,这是个高频实操问题,这里给出具体步骤。
代开免税发票的现场流程
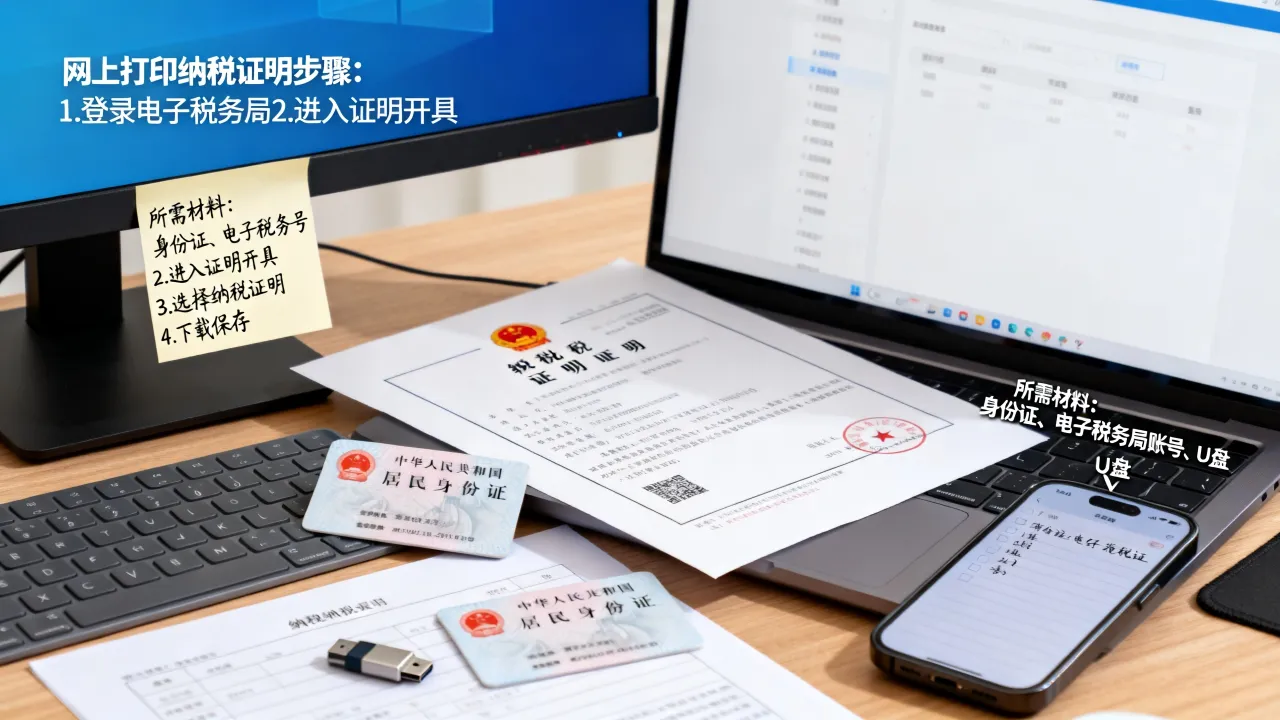
- 携带本人身份证原件、采购方出具的《购货证明》(写明品名、数量、金额)以及村委会或合作社出具的自产自销证明。
- 到办税服务厅填写《代开增值税发票缴纳税款申报单》。
- 税务人员审核材料无误后,现场开具免税增值税普通发票。
线上代开路径
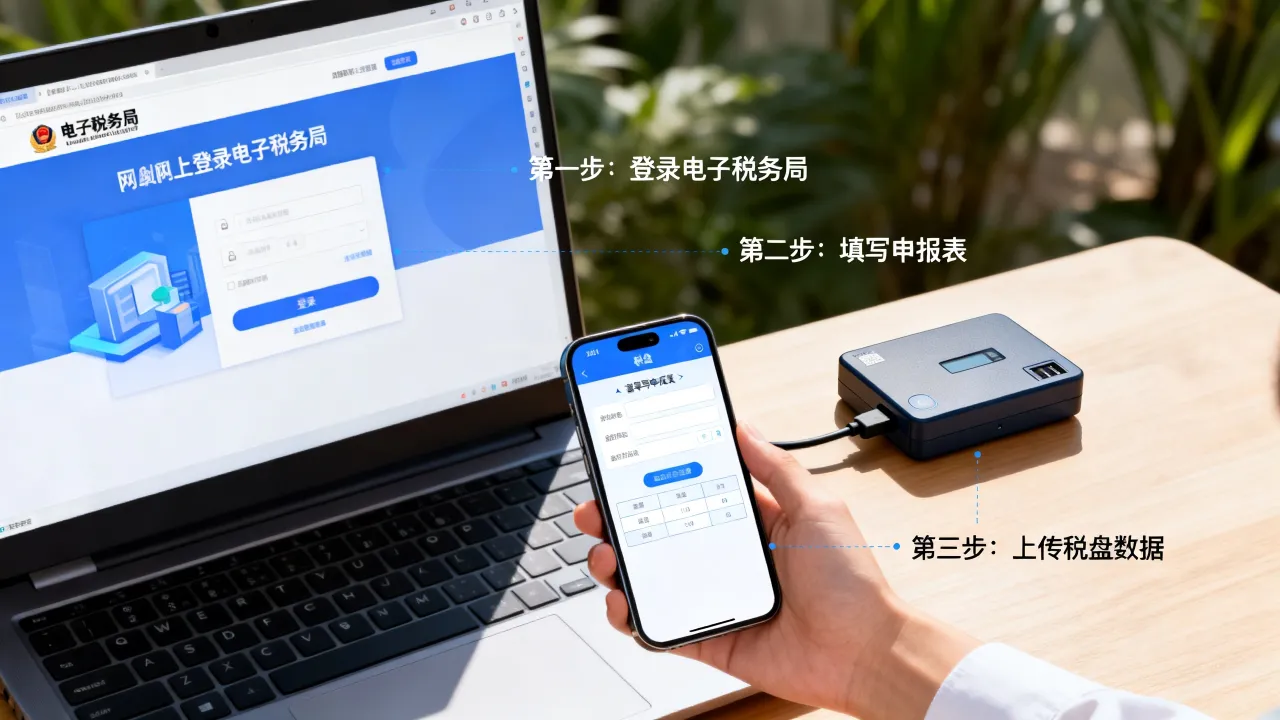
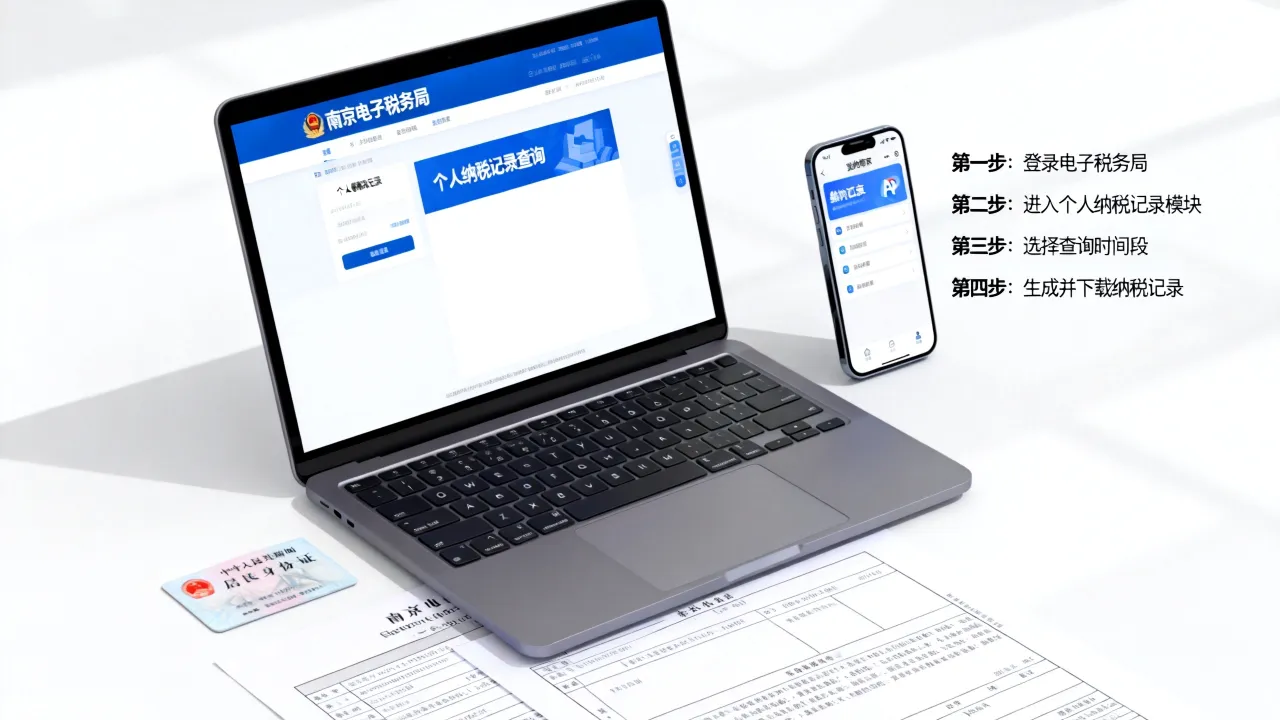
大部分省份的电子税务局已支持线上代开,路径通常是:登录电子税务局 → 我要办税 → 发票使用 → 代开增值税发票 → 选择“自产农产品免税”,填好采购方税号和货物名称,系统自动判定免税,生成电子发票后发送到邮箱或手机,整个流程无需跑大厅。
重点提醒:交税环节里的其他小税种
增值税和所得税解决后,还有两个小税种容易被忽略,但实际业务中躲不开。
印花税与购销合同
农产品购销合同不属于印花税应税凭证,但运输合同和仓储保管合同要缴印花税,税率分别是运输费用的万分之三、仓储费用的千分之一,如果你的合作社和物流公司签了年度运输框架协议,记得按合同金额申报。
房产税和城镇土地使用税
直接用于农产品生产的厂房、冷库、烘干房,免征房产税和城镇土地使用税,但用于办公、接待、员工宿舍的房屋,要按规定缴纳,税率通常是房产原值一次减除10%-30%后的余值乘以1.2%,土地使用税则按当地等级标准计算。
常见问题:农产品交税的5个具体疑问
农产品收购发票怎么开
一般纳税人向农户收购自产农产品时,可以自行开具农产品收购发票,在开票系统里选择“收购”类发票,填写农户姓名、身份证号、货物名称、数量、单价,凭此发票按9%或10%计算抵扣进项税,注意务必留好过磅单、付款凭证、农户身份证明复印件备查,否则进项转出是常态。
公司+农户模式如何交税
公司提供种苗、技术,农户养殖或种植,成品由公司回收销售,这种模式下,公司销售产品属于自产农产品免税情形,但前提是公司与农户签订委托养殖合同,并且农户按公司要求生产,如果公司只是单纯收购农户产品再卖,免征增值税的待遇就享受不到了。
免税收入需要做所得税申报吗
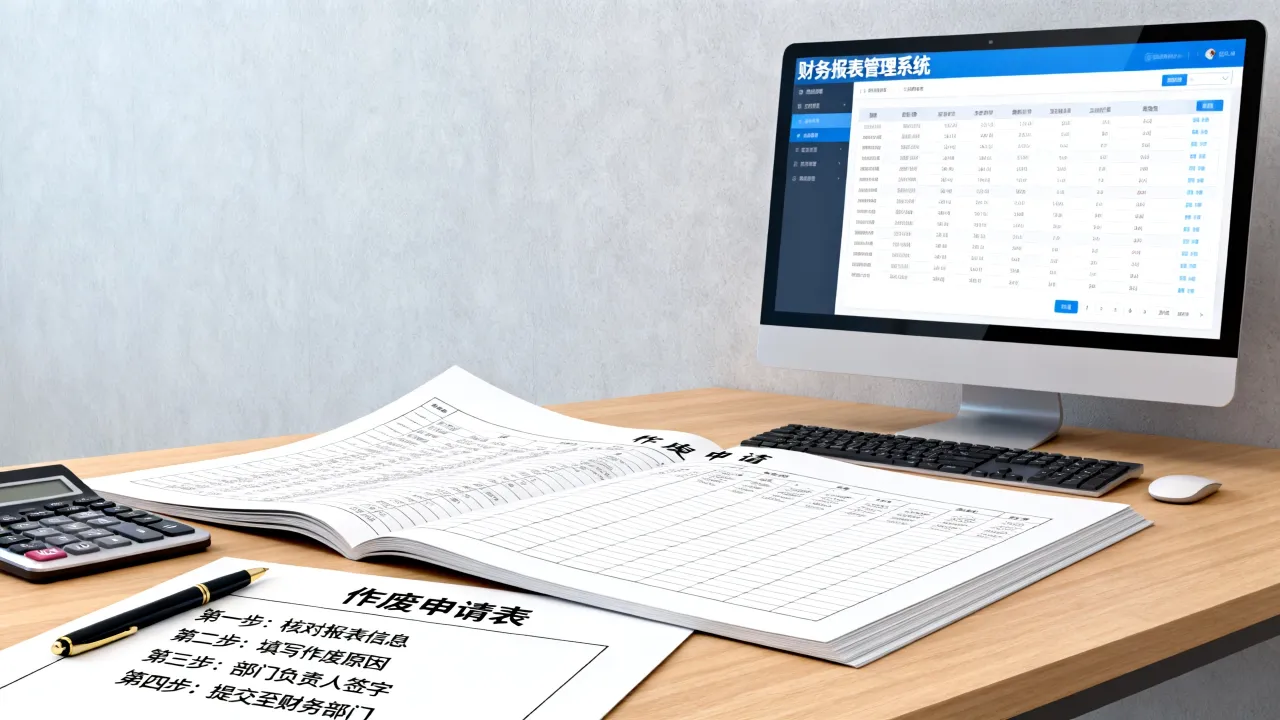
需要,即使增值税和企业所得税全免,也要在年度汇算清缴时进行“免税收入”申报,在《企业所得税年度纳税申报表》的“免税收入、减计收入”栏如实填写,不申报则系统默认你放弃了优惠资格,申报表填错或漏填,后续退税和留抵操作都无法进行。
针对农产品交税的补充提醒
海关对进出口农产品的征税规则与内销不同,涉及出口退税和进口关税配额,环节更复杂,建议单独咨询省级税务局12366热线,农产品的核定扣除办法适用于部分行业,不同省份执行口径存在差异,跨省经营时需提前备案确认。免税不等于不申报,按时申报是底线,把证据链做扎实,才能安心享受政策红利,农产品税收的本质,是让生产者轻装上阵,这套规则用好了,就是实实在在的纯利润。