现在还谈“营业税怎么交”,实际上绝大多数业务早已改征增值税,真正要看的,是“增值税怎么交”以及背后的附加税费,营业税这个词挂在嘴上可以,办税时得按增值税来操作。
营改增全面落地已经好几年,单独按行业征一道营业税的日子早已过去,你搜“营业税怎么交”,大概率是脑子里还留着旧印象,或者网上看到老资料,这篇文章直接给你捋清楚,什么情况下还涉及营业税,什么情况下其实走的是增值税流程,每一步具体怎么操作,申报表填哪栏,扣款怎么完成,一次说透。
营业税怎么交?先分清场景再谈流程
新业务老说法:现在交的是增值税
2016年5月1日之后,所有行业都从营业税转成了增值税,意味着日常开票、申报、缴税,全部按增值税规则走。增值税和营业税区别的核心在于:营业税是“全额征税”,卖多少按全额乘税率交,中间买的材料、设备本身还承担过税负;增值税是“增值征税”,只对新增价值部分计税,上游交过的税可以抵扣,避免重复征税,行业共识认为,这是税制改革中最关键的一步。
大多数个体工商户、小企业日常见到的申报表,抬头早就变成“增值税及附加税费申报表”,你那个“营业税怎么交”的疑问,实际处理时得转换成“我这个业务怎么申报增值税”。
唯一还要碰营业税的:历史欠税清缴
有一种场景,确实还能跟营业税打交道:2016年4月30日之前发生的业务,如果当时没申报、没结清营业税,现在被税务稽查或自查发现,需要补缴,这种情况下才真正面临营业税怎么交的问题。
处理方式不难但麻烦:找主管税务机关办税服务厅,说明情况,调取当年的纳税鉴定表,按照原营业税税率(比如建筑3%、娱乐5%-20%)计算补缴金额,同时缴纳滞纳金,补申报后完税,普通经营主体极少碰到,真遇到了,直接问税管员拿流程清单照着办,比自己瞎琢磨靠谱。
个体户申报增值税流程:三步硬核实操
把曾经问“营业税怎么交”的脑子,换成“增值税怎么报”的节奏,以最常见的查账征收小规模纳税人为例,整个过程线上完成。
第一步:确认税种认定与申报周期
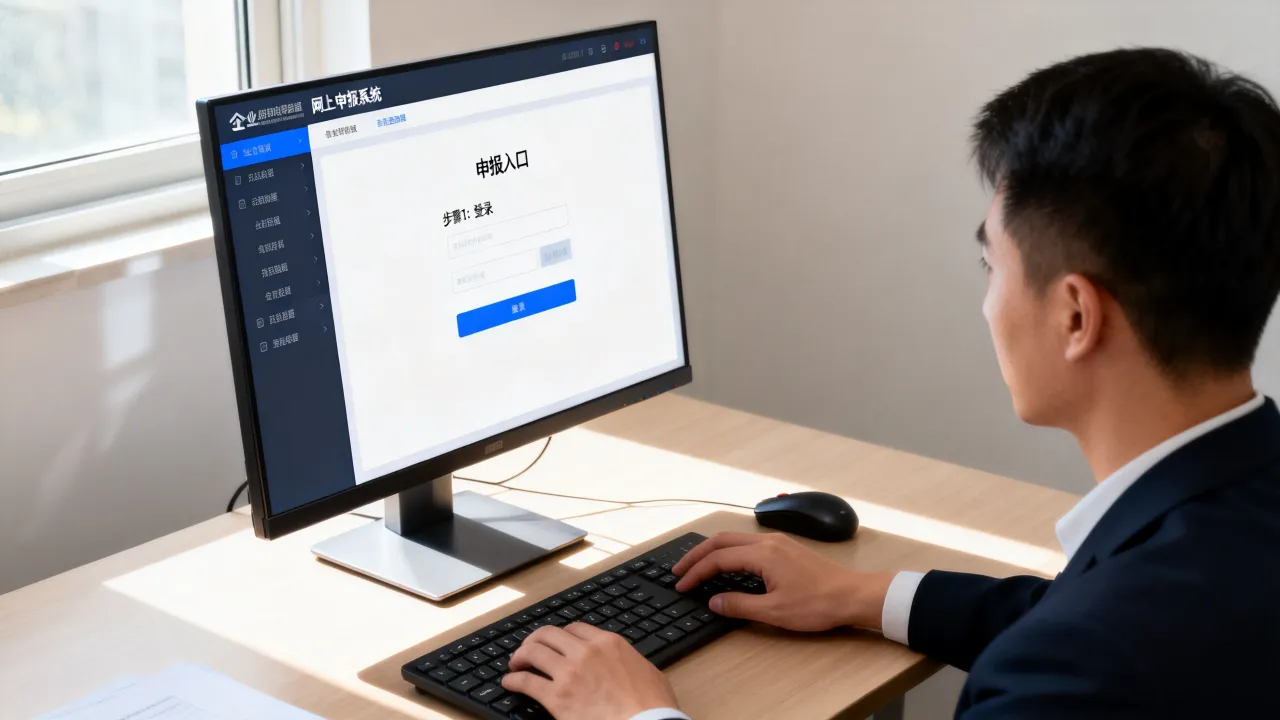
登录电子税务局(各省网址不同,搜索“国家税务总局XX省电子税务局”),进入“我的信息-纳税人信息-税费种认定”菜单,看两个关键信息。
- 税种:认定的是“增值税”,不是营业税。
- 申报周期:大多数小规模纳税人按季申报,少数按月度申报,按季申报的截止日为季度结束次月15日。
第二步:整理收入和开票数据
申报增值税,得先知道自己这个季度卖了多少钱。
- 打开增值税发票税控开票软件(UKey版或税控盘版),导出本季度“发票汇总表”,看你开了多少“不含税销售额”。
- 除了开票收入,还有没开票的收入,比如零售小票、微信收款、对私转账收款,加起来才是本季总销售额。
第三步:填写申报表并扣款
回到电子税务局,点击“我要办税-税费申报及缴纳-增值税及附加税费申报表(小规模纳税人适用)”,系统会自动预填部分开票数据,你重点核对以下栏目。
- 第1栏“应征增值税不含税销售额(3%征收率)”:填入你开票+未开票的合计销售额。
- 第2栏“税务机关代开的不含税销售额”:如果有去大厅代开发票,单独填这栏。
- 第23栏“本期应纳税额减征额”:小规模纳税人有减征政策时,这块自动或手动填减半部分。
提交申报后,系统直接跳转扣款,从你绑定的对公账户或三方协议账户划走税款,扣款成功后申报流程结束。
申报不通过的常见自查点
少数情况下提交失败,屏幕会弹提示代码,不用慌,顺序检查三件事:
- 开票汇总表与申报表预填数是否一致:手工改过数据,系统比对不通过,需要返回重填。
- 减免税明细表有没有填:享受小微免税或减征税额时,必须同步填写《增值税减免税申报明细表》,只填主表不够。
- 附加税费是否联动申报:增值税申报成功后,附加税费(城建税、教育费附加)是一并申报的,确认“附加税费自动预填”没有被手动改成0。
增值税税率是多少?不同场景下各有范围
最新适用税率概览
老营业税按行业分多档,增值税同样分档,只是逻辑变了,按现行政策,一般纳税人基本税率和征收率如下:
| 业务类型 | 增值税适用税率/征收率 | 备注 |
|---|---|---|
| 销售货物(工业、商业零售) | 13% | 最常见的一档 |
| 建筑、交通运输、不动产租赁 | 9% | 建筑服务、车辆运输等 |
| 现代服务、金融、生活服务 | 6% | 咨询、餐饮、住宿、设计等 |
| 小规模纳税人简易计税 | 3% | 部分时期有减免政策 |
建筑服务比较特殊,老项目、清包工、甲供材这类,一般纳税人也可以选择简易计税,按3%征收率纳税,这种情况跟以前交营业税的负担接近。
含税价换算,算清你实际交多少
报价谈的是含税价还是不含税价,直接影响税额计算,比如你给客户报了个价,总共收100元,这是含税价,换算方式:
- 不含税销售额 = 100 ÷(1 + 适用税率)
- 应纳税额 = 不含税销售额 × 适用税率
拿13%举例:100 ÷ 1.13 ≈ 88.5元,税额约11.5元,这跟以前营业税地“价内税”直接拿100乘5%完全不同,算利润的时候要注意基数差异。
小规模纳税人季度申报怎么操作最省事
近年来,小规模纳税人免税额度多次调整,不同阶段政策门槛有差异,判断你本季度要不要交税,先做一步:看季度不含税销售额是否超过免税标准,没超过就不用交增值税,超过的话,按上述流程正常申报,系统里那个“是否享受小微企业免税”按钮,点开看条件,符合就自动算免税,大多数省份电子税务局申报向导有智能判断功能,按提示勾选即可。
切莫漏掉附加税费:报完增值税就得算它
申报增值税时,下面的附加税费是联动的,可不能分开处理。
三档税费一个基数
附加税费以实际缴纳的增值税税额为计税依据,有了增值税,就有这三笔:
- 城市维护建设税:市区按7%,县城、镇按5%,其他地区按1%。
- 教育费附加:统一按3%。
- 地方教育附加:多数省份按2%。
小规模纳税人还能享受附加税费减半征收的优惠,这里是几个常见的减半具体算例:
- 某小店本季应交增值税1000元,位于市区,城建税应缴70元,减半征收实缴35元。
- 教育费附加原应缴30元,减半实缴15元;地方教育附加原应缴20元,减半实缴10元。
- 三笔合计减半后实缴60元,比原来少了60元。
零申报也得走完这个动作
如果你的季度销售额完全没超免税门槛,增值税税额为0,附加税费也为0,但申报动作必须完成,系统里确认附加税费为零,点击提交,统计口径上这算零申报,但你的申报义务已经履行完毕,不用等税务局提醒,长期不申报,开票系统会被锁定,到时候解锁又是一堆流程。
结尾收束
营业税已经是历史词汇,但每个月的申报动作不会停,生意照做,发票照开,交税按增值税那张申报表来,下次再想问“营业税怎么交”,直接打开电子税务局,按增值税流程走完,事就结了,处理后就已经完成纳税义务明确申报。
营业税怎么交”的三个高频疑问
现在去办税大厅说交营业税,窗口能办吗?
常规业务窗口办不了,税费种认定里面根本没有营业税,你人为选择“营业税”会卡在系统报错阶段,只有两种情况能办:一是补缴2016年4月30日前的欠税,走特殊流程;二是到了办税大厅,窗口人员帮你把旧税种后台关联处理,其他业务一律按增值税流程申报。
小规模纳税人季度申报怎么操作?
电子税务局路径:登录后点“我要办税-税费申报及缴纳-增值税及附加税费申报(小规模纳税人适用)”,系统先预填开票数据,你确认未开票收入后提交,然后核对附加税费栏,确认无误后点击申报,最后直接扣款完成,全程大约五分钟。
增值税和营业税区别只体现在税率上?
不是,最大区别在计税逻辑:营业税是销售额全额乘以税率,不管你的成本是多少;增值税是销项减进项的差额计税,你买材料、付服务费时拿到的专用发票可以抵扣,正因为这个区别,同一笔业务在营业税时代的税负跟现在没有直接可比性。