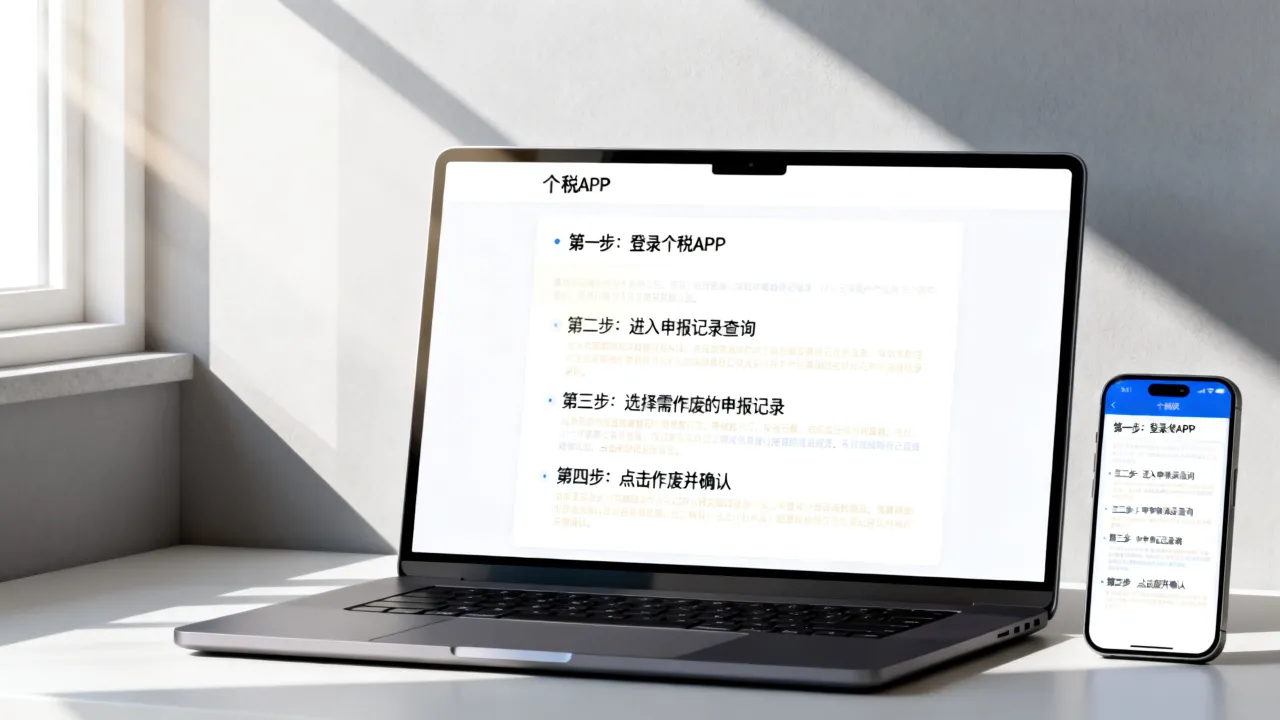
登录个人所得税APP,进入“办税查账”或“申报记录”模块,在汇算清缴申报结束前,对尚未完成缴款或退税的申报记录点击“作废”或“更正”,即可撤销原申报。超过申报截止日期或已完成税款缴纳的申报,通常无法直接作废,只能通过“更正”或“退税”流程处理,这个操作逻辑不仅适用于年度汇算清缴,也适用于当月工资薪金预扣预缴申报的差错修正,但具体路径和权限稍有不同。
撤销个税申报前必须确认的场景与限制
不是所有个税申报都能一键撤销,操作前先对照自己的情况,避免白忙活。
年度汇算清缴申报(综合所得)状态判断
2025年度汇算清缴已在2026年3月1日启动,6月30日截止,在这个时间段内,你登录个人所得税APP,进入“办税查账”模块,找到“综合所得年度汇算”下的“申报记录”,系统会根据你的申报进度显示以下几类状态,不同状态对应的处理方式完全不同:
| 申报状态 | 能否撤销 | 推荐操作 |
|---|---|---|
| 未提交(草稿) | 直接删除 | 删除不需要额外操作 |
| 已申报待缴税 | 可作废或更正 | 在申报记录详情页点击“作废” |
| 已申报待退税/已退税 | 先撤销退税申请,再作废或更正 | 撤销退税路径在“退税记录”里 |
| 已缴纳税款(补税成功) | 无法作废 | 只能更正申报,申请退还多缴税款 |
| 税务局已审核通过 | 无法作废 | 按更正流程提交 |
操作路径提醒:个人所得税APP首页 → 办税查账 → 申报记录(查询) → 选择对应年度的“综合所得年度汇算” → 查看详情 → 下方“作废”或“更正”按钮。
扣缴义务人代扣代缴申报(工资薪金)撤销
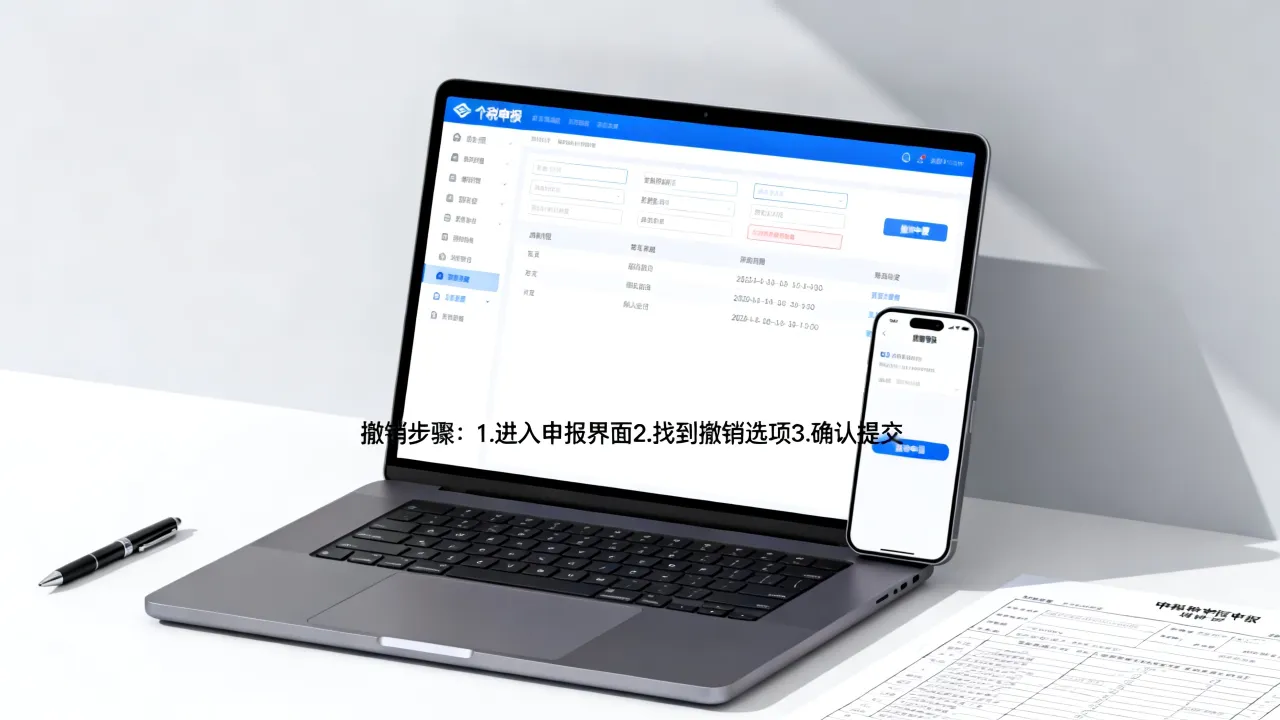
如果你是企业财务人员,发现为员工做的工资薪金个税申报有误,撤销路径不在APP,而是在自然人电子税务局(扣缴端),这里需要区分“当月数据未报送”和“已报送未缴款”两种状态,当月申报数据尚未点
个税申报错误如何更正:区分“作废”与“更正”的本质差异
“作废”和“更正”是两个完全不同的概念,搞混了容易导致申报记录混乱或产生滞纳金。
作废申报的适用边界与操作后果
作废相当于把这张申报单从系统里抽走,恢复成你未申报的状态,适用于申报内容错得离谱、数据完全不对、或者你压根不想享受这个退税或补税的情况,但作废有硬性限制:
- 本年度汇算清缴只能作废,申报期结束后作废通道关闭。
- 作废后如果重新申报,收入和扣除信息需全部重新填写,系统不会保留原草稿。
- 同一笔收入在作废期间可能被系统标记为“异常申报”,影响个税完税证明开具。
更正申报的适用边界与操作后果
更正申报是在原申报基础上修改部分数据,不会删除申报记录,实操中,更正比作废更常用,因为绝大多数申报错误只是某一项数据填错(比如漏填了专项附加扣除、填错了年终奖计税方式),更正的好处在于:历史申报记录完整保留,税务审核比对时更容易通过。
具体操作步骤是:进入申报记录详情页 → 点击“更正” → 系统自动带出原申报数据 → 修改需调整的项目 → 重新计算税额 → 提交,更正后的申报会覆盖原申报,如果涉及退税,退税流程重新走一遍;如果涉及补税,需补缴差额及对应滞纳金。
个税申报撤销后多久能重新申报?操作时间窗口拆解
这一问题常出现在汇算清缴集中申报期。
作废后立即重报的时间限制
作废操作成功后,系统即时释放申报名额,也就是说,作废后无需等待,可以立刻重新发起申报,但需要注意的是,如果你在多个设备登录过APP,作废后需完全退出账号并重新登录,确保缓存被更新,否则系统可能提示你“已提交申报,请勿重复操作”。
更正后重新提交的审核周期
更正申报提交后,进入税务审核流程,退税申请状态下,审核周期通常在3到10个工作日,个别情况可能延至15天,如果系统提示“税务审核中”,表示税务机关正在手动校验数据,此时不能撤回报税申请,只能等待审核结果,若审核不通过,系统会推送“审核未通过”消息,你还可以再次发起更正;若审核通过,退款会进入退税打款阶段。
工资薪金个税申报作废:企业财务人员必看的操作差异
企业端处理个税申报错误比个人情况更麻烦,因为涉及整个企业的员工数据一致性。
自然人电子税务局扣缴端作废操作细节
- 登录自然人电子税务局(扣缴端),进入“综合所得申报”模块。
- 查看“申报状态”列,当月申报状态显示“已申报待缴款”,右侧会出现“作废申报”按钮。
- 点击“作废申报”,系统弹出提示框说明作废后需重新生成申报表,点击“确定”后进入作废流程。
- 作废成功后,即可重新填写或导入正确的收入、扣除、专项附扣数据,重新计算并发送申报。
已缴税后发现错误的补救方式
如果公司已完成税款缴纳,作废申报通道已关闭,此时唯一的合法路径是“退抵税”处理,在扣缴端的“退抵税费申请”模块填写误征税款退回申请,附上正确的申报明细表,由税务机关审核后退回多缴税款,这一过程处理周期较长,一般需要15至30个工作日,行业共识认为,财务人员应当养成在每月申报前手动备份申报数据的习惯,避免因系统异常导致全员申报数据丢失。
个税汇算清缴怎么不交滞纳金?撤销与更正时的税负计算
不少纳税人担心撤销或更正申报会额外产生滞纳金,这里要澄清一个关键概念:滞纳金只在补税逾期时产生,与申报作废本身无关。
退税场景下的时间成本
如果你原申报显示应退税,你作废后重新申报,退税金额减少甚至变为补税,此时需要在新的申报期限(6月30日)前补缴税款差额,在期限内补缴不涉及滞纳金,若在6月30日后才发现需要更正,更正后产生的补税差额将从逾期之日起按日加收万分之五的滞纳金。
补税场景下的操作策略
原申报显示需补税但未及时缴款,此时你发现申报数据算错了(比如漏填了捐赠扣除),应直接选择更正申报,而不是先缴款再更正,直接更正后,系统重新计算应纳税额,按新税额缴纳,行业内普遍建议:生产时间充足的情况下,尽量在申报截止前完成复查,集中时间段内多次更正仍然可行,但过度频繁的无理由更正可能触发系统风险提示,后续审核会更严格。
常见撤销问题快查手册(Q&A)
撤销个税申报后,之前已缴的税款怎么退?
如果作废申报时税款已从银行卡扣除,作废操作不会自动触发退款,你需要通过“退税记录”模块提交退税申请,按要求补充银行卡信息,税务机关审核确认后,税款将原路退回或退至你指定的本人银行卡账户,2019年以前年度符合条件的退税申请受3年追溯期限制,逾期不予受理。
个税申报撤销是否影响个人征信?
撤销或作废申报本身不会影响个人信用记录,个税征信联动针对的是经税务机关催缴后仍不缴纳的严重失信行为,正常行使撤销权属于法定权利,但多次作废后长期不重新申报,可能被纳入风险监控名单,年度内申报状态停留在“未申报”,对后续涉税事项办理产生不利影响。
扣缴端已申报成功但不想缴税,可以直接删除吗?
不能直接删除,申报成功即代表纳税义务已确认,即使不缴款,申报记录也会保留在系统中,此时需要走“作废申报”流程或更正数据,将应纳税额调整为0或正确金额,若放任不缴,申报期结束后系统自动生成欠税记录,按日加收滞纳金并可能影响企业纳税信用等级。
什么情况下系统不允许点击“作废”按钮?
多数情况下,出现三种状态时作废按钮会变灰:其一,税务机关已开启退税审核或已发起退税打款流程;其二,上一年度汇算清缴申报已过6月30日截止期,系统关闭所有作废通道;其三,当前申报数据正在参与其他涉税流程(如减免税备案核查),遇到上述情况,通过“更正申报”功能完成数据调整是唯一合法途径。