房产税不是所有房子都交,先分清“住宅自用免征”和“商用出租必须交”两条线:个人名下唯一住宅自住不交,但企业名下的商业、办公、厂房以及用于出租的房子,按年从价或从租缴纳。把计算逻辑、申报路径和试点城市的特殊政策讲透,照着操作即可。
房产税怎么计算?两种方式别搞混
房产税的计算方法看起来复杂,但核心只有两把尺子:从价计征和从租计征,这里先看一张对比表,再拆开讲。
| 计税方式 | 适用场景 | 计税依据 | 税率 | 年应纳税额 |
|---|---|---|---|---|
| 从价计征 | 自用或闲置的房产(未出租) | 房产原值一次减除10%~30%后的余值 | 2% | 房产原值×(1-减除比例)×1.2% |
| 从租计征 | 出租的房产(取得租金收入) | 租金收入(不含增值税) | 12%(个人出租住房4%) | 租金收入×12%(或4%) |
从价计征:自用办公、厂房、仓库的算法
如果房子登记在企业名下,自己办公、放货或空置着没出租,就按“从价计征”来算,它的逻辑是:地方政府允许你把房产原值打个折,再按1.2%的税率交。
具体的减除比例由各省自己定,常见的是减除30%,也就是按房产原值的70%来算,行业共识认为,这个减除比例的设计初衷,是覆盖房屋的自然损耗折旧,减少企业的持有成本。
举个例子:某公司有一栋写字楼账面原值1000万元,当地减除比例是30%,那么年应纳税额就是1000万×(1-30%)×1.2%=4万元,这笔钱按年计算,通常分两次缴纳。
从租计征:出租房屋按租金算,税率差一倍
房子一旦出租了,计税依据就从“账面余值”切换成“租金收入”,税率也直接跳到12%,注意,这里的租金收入指不含增值税的口径。
企业出租商铺办公室给其他公司,按12%交;个人把住宅租给别人住,按4%交;个人把商铺租出去,各地执行口径略有差异,多数地区按12%,但也有地方按实际综合征收率简化处理,建议以当地电子税务局为准。
从价和从租的临界点怎么选
很多企业在出租和自用之间切换时容易忽略一点:同一套房产,在一个纳税期间内不能同时按两种方式计税,如果上半年自用、下半年出租,通常按月或按季分别折算。
企业房产税如何申报?实操流程拆解
申报房产税,现在绝大多数地区都走电子税务局,不需要跑大厅,下面按操作路径说清楚。
第一步:先确认纳税义务发生时间
很多人第一次交房产税栽在时间上,记住这几个节点:
- 购置新建商品房,自房屋交付使用之次月起计征
- 购置存量房,自办理房屋权属转移、变更登记手续之次月起计征
- 出租、出借房产,自交付出租、出借房产之次月起计征
- 改扩建房屋导致原值变化的,自验收或投入使用之次月起调整
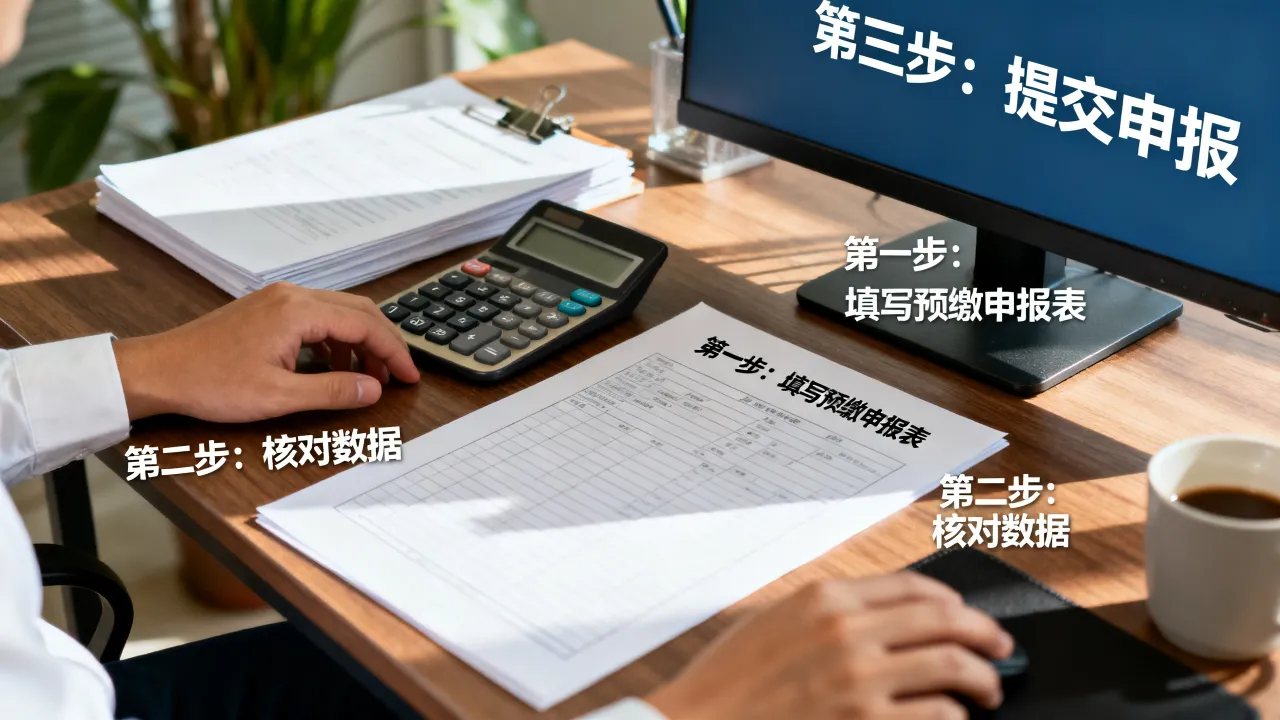
第二步:进入模块并采集税源信息
登录各省的电子税务局,按这个路径走:我要办税 → 税费申报及缴纳 → 财产和行为税合并纳税申报 → 房产税申报。
第一次申报时,系统会提示先做“税源信息采集”,这一步很重要,你需要录入房产坐落地址、房产原值、出租面积、租金收入这些基础信息,录错会导致后面的计税依据全部出错。
第三步:核对数据并完成申报扣款
税源采集完成后,系统会自动带出本期应缴税额,这时你要核对几个关键字段:房产原值有没有录入正确、减除比例是否和当地政策一致、出租的合同租金是否录入完整。
确认无误后点击申报,系统会跳转到扣款页面,房产税按年计算、分期缴纳,以半年或季度为主,具体频率各地不一样,扣款后可以打印完税证明。
常见申报错误自查清单
- 房产原值没有包含地价和配套设施——这是税企争议最多的点
- 出租合同签了但没交从租计征——税务系统会比对发票和申报表
- 无租使用其他单位房产——应由使用人代缴房产税
商业地产房产税怎么交?自用和出租的差异不小
与个人住宅不同,商业地产(商铺、写字楼、公寓)无论自用还是出租,都在房产税征收范围内,很多买了公寓自住的个人最容易踩坑:住宅自住免税,但公寓如果被认定为商业用途,即使住着,照样要交房产税。
个人持有的商业地产怎么交
个人名下的商铺或公寓,如果自己开工作室或空关着,按从价计征,房产原值的70%乘以1.2%来算,如果是租给别人,就按租金收入的12%来交,要注意的是,个人出租商业物业还涉及增值税、个人所得税和印花税,综合税负远不止房产税这一项。
写字楼的房产税能否转嫁给租户
实务操作中,写字楼的业主通常会在租赁合同里写明“房产税由承租方承担”,这种做法法律上有效,但税务上纳税义务人仍然是产权人,如果租户不付,税务局只找业主收。
住宅房产税与上海、重庆试点的特殊口径
个人自住的住宅免征房产税,这在全国范围内是一样的,上海试点的做法是:上海居民家庭新购二套及以上住房、以及非上海居民家庭新购住房,须按年缴纳房产税,计税依据是按市场交易价格打七折,税率分两档:交易单价不超过上年度新建商品住宅均价两倍的按0.4%,超过则按0.6%,免税面积按人均60平方米扣除,一家三口有180平方米的免税额度,超出部分才要交钱,重庆试点则聚焦在“高档住宅”和“无户籍、无企业、无工作的三无人员新购普通住宅”上。
上海房产税试点政策常见疑问
上海居民购买首套房永远不涉及房产税,但二套房只要人均面积没超60平方米,也能避开,非上海户籍人员在上海买房,先按全部面积计税,等落户或持有居住证满三年后,已缴的税款可以退还,这个退税机制是上海房产税试点政策比较特殊的地方。
房产税缴纳的高频问题速览
房产税每年都要交吗?
是的,房产税按年计征,纳税人应在规定的纳税期限内缴清全年税款,而不是一次性交完就永久结清,只要房产持有状态不变,每年都会产生纳税义务。
个人住宅什么时候才要交房产税?
绝大多数个人住宅自住不用交,只有三种情况例外:房屋用于经营(比如开民宿、办公司)、出租且属于应税范畴、以及位于上海重庆试点范围内且触发征收条件,个人名下的商住两用房,如果土地性质是商业,也是要交的。
房产原值包含土地和装修费吗?
按现行规定,房产原值应包括与房屋不可分割的附属设备和配套设施,比如电梯、中央空调,土地成本方面,计入房产原值的地价是指取得土地使用权时支付的总成本,业内的共识是“房随地走”,地价必须并入房产原值计税。
缴房产税这件事,核心是把“自用”和“出租”两条线分开算,申报前先在电子税务局做好税源采集,后续每年核对一次数据就不会出错,说得直接点,大多数漏缴都发生在房产用途转换的时候——今天自用明天出租,记得更新税源信息就行。