残保金的计提本质是“先算账、后入账”,需要在每年申报期前,依据上年工资总额和残疾人就业比例,提前将应缴金额计入当期费用。很多财务人员一到年底就发愁,生怕漏提或者算错,其实只要抓住两个核心变量——职工人数和年平均工资,整个计提逻辑就清晰了,这篇文章会从计提规则、分录处理、申报实操到减免条件,把残保金这件事讲透。
残保金怎么计提最合规
残保金(全称“残疾人就业保障金”)的计提,通俗说就是“把该交的钱先预提出来”,让当期利润能真实反映这项负担,行业共识认为,计提环节最容易出错的地方不在计算,而在对“上年用人单位在职职工人数”的界定上。
计算公式里的两个关键数
残保金年缴纳额的计算公式是:(上年用人单位在职职工人数 × 1.5% - 上年实际安排的残疾人就业人数)× 上年用人单位在职职工年平均工资,这里的1.5%是大多数省份执行的安置比例,部分地区会有上下浮动,比如北京按1.5%、部分省份对小微企业有特殊折算规则。
在职职工人数不是简单的“年底在册人数”,它指全年平均人数,也就是每月在岗职工人数之和除以月份数,劳务派遣人员、临时聘用人员是否计入,各地口径存在差异——多数情况下,只要用人单位直接支付工资或缴纳社保,就要计入,行业内一个比较朴素的判断标准是:谁发工资就计入谁的名下,这也是不少地区税务局的执行口径。
计提时间点和会计处理
残保金按年度申报缴纳,但会计处理讲究“权责发生制”,假如2025年申报的是2024年的残保金,那么这笔费用应当计入2024年的损益,实际操作中,大多数企业会在次年3-4月拿到残联核定的应缴数据后,再补提入账。
分录并不复杂,常见做法是:
借:管理费用——残保金
贷:其他应付款——残保金
等到实际缴纳时:
借:其他应付款——残保金
贷:银行存款
如果你的企业执行《小企业会计准则》或者资产负债表日后调整事项不多,那就不必额外走“以前年度损益调整”,直接补提在当期也是被接受的,业内专家指出,残保金不像所得税那样有严格的汇算清缴节点,只要在申报缴纳前入账,通常不会引起太大异议。
计提基数的税务口径差异
这里的“年平均工资”可不是简单的财务账面工资,它具体指用人单位上年度发放给在职职工的税前工资总额除以在职职工年平均人数,奖金、津贴、加班费都要算进去,但不包括单位缴纳的社保和公积金部分,很多企业容易少算年终奖,导致计提基数偏低,最终被税务风控提示补缴。
残保金计提后怎么申报和缴纳
计提只是第一步,真正让人头疼的是申报环节,残保金的申报不像增值税那样每月固定日期,而是按年度、由用人单位所在地的残联审核、税务征收。
申报流程和操作路径
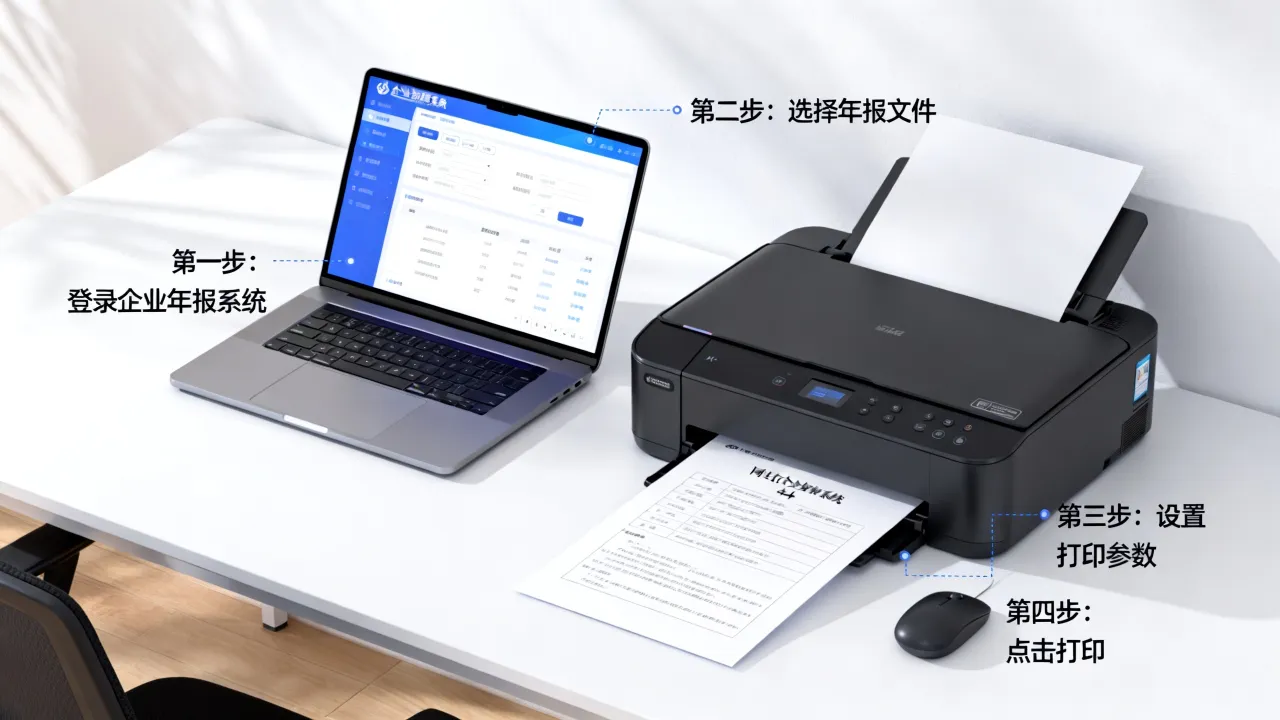
目前绝大多数省份都已实现“零跑腿”,通过电子税务局就能完成,具体路径一般是:登录电子税务局 → 我要办税 → 税费申报及缴纳 → 残疾人就业保障金申报,系统会自动带入上年度用人单位工资总额和人数的预填数据(源自你之前的企业所得税汇算清缴信息),你只需要核对并修正残疾人安置人数。
这里要提醒一句,如果企业实际安置了残疾人,必须先在当地残联进行按比例就业情况认定,拿到认定结果后再去税务系统申报,未经认定的安置人数,在税务系统里是无效数据,认定时间通常在每年4-6月,各地不同,比如 
缴纳期限与逾期成本
各省缴纳期限集中在每年8月到11月之间,具体日期以当地税务局公告为准,逾期不缴不仅有滞纳金,还可能面临罚款,滞纳金按日加收,比例是万分之五——别小看这笔钱,拖上半年,滞纳金就接近本金的十分之一。
申报表里容易填错的三处
第一处是“上年在职职工工资总额”,务必与个税申报数据、汇算清缴的工资薪金支出保持一致,第二处是“上年实际安排残疾人就业人数”,这里填的是经过残联认定的有效人数,不是看着像或者签了合同就算,第三处是“上年用人单位在职职工年平均工资”,注意除以的是人数,不是月份数。
残保金能不能减免,怎么合法少交
计提是义务,但减免是权利,很多企业不知道,残保金并不是“一刀切”必须全额缴纳。
免征与缓缴条件
主要有两类减免:第一类是小微企业免征,大多数省份规定,上年度在职职工人数在30人以下的企业,直接免缴残保金,注意这里看的是人数门槛,不是营收规模,第二类是安置残疾人达标,即实际安置比例达到1.5%,就不需要缴纳;如果安置比例不足,但超过了一半,比如安置了1%,可以按差额比例的50%缴纳,这是不少中型企业容易忽略的优化空间。
另一个实操细节:因不可抗力或经营困难,企业可以申请缓缴或减免,但需要提前向当地残联提交书面申请和财务报表,不能等税务催缴了才去解释。
安置残疾人的真实成本对比
既然残保金和安置比例挂钩,很多老板会算一笔账:到底是交钱还是招人?以一家100人、年平均工资10万元的企业为例:
| 方案 | 年直接成本 | 说明 |
|---|---|---|
| 不安置,全额缴纳 | 100×1.5%×10万=15万 | 纯支出,无回报 |
| 安排1名残疾人 | (1.5%×100-1)×10万=5万 | 成本降三分之二 |
| 安排2名残疾人 | 0 | 但需承担工资社保 |
看上去只剩一名残疾人,省下10万残保金,但企业要额外支付该员工的工资、社保、岗位适配成本,多数情况下,安排1名轻度残疾人员工,总体支出与缴纳残保金相差不大,但多了一份社会责任口碑,真正划算的做法,是结合企业实际岗位,评估后勤、客服、数据标注等适合的岗位后再决定。