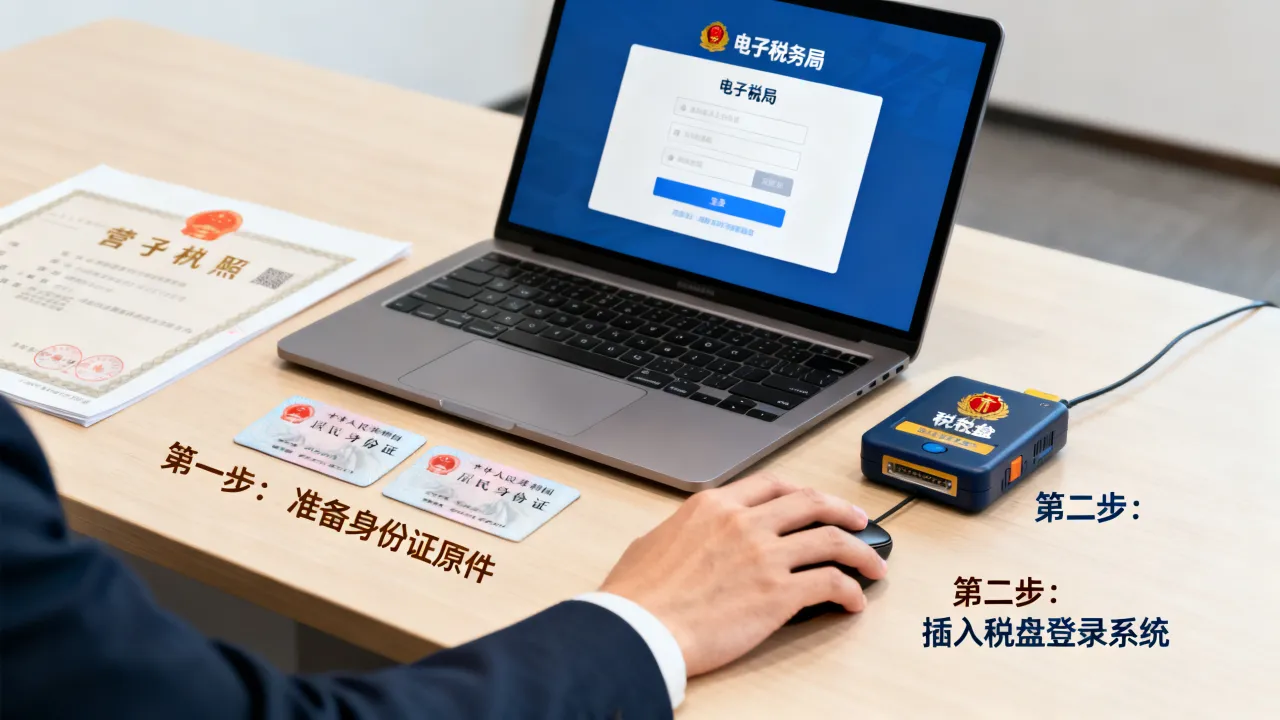
这是法定强制义务
根据《税收征收管理法》及其实施细则规定,纳税人必须按照规定的期限,将财务报表报送税务机关,这里的“财务报表”主要指资产负债表、利润表、现金流量表,以及附注资料(部分企业要求),电子税务局里通常有“月报”“季报”和“年报”三个入口,具体报送频率由主管税务机关核定。
工商年报:只填关键数字,不报全表
工商年报里需要填的“资产总额”“负债总额”“营业收入”等数据,来源确实是财务报表,但报送的对象是市场监督管理部门,实务中常见误区是:工商年报的数据直接在公示系统里手填,不经过税务局系统,部分企业因财务人员交接疏忽,两边数据不一致,后续被大数据比对发现异常,建议每次做完汇算清缴,顺手核对一下工商年报和税务申报表里相同指标是否一致。
财务报表报送截止时间:月报、季报和年报的窗口期差异
时间是很多会计人的痛点,尤其是新成立的公司,可能因为没留意期限,被列入“非正常户”,咱们把时间线捋清楚。
按月报送与按季报送的分界
绝大多数增值税一般纳税人按月申报财务报表,申报期通常为次月15日之前;小规模纳税人按季申报,截止时间同样为季度终了后的次月15日,遇到法定节假日,征期会顺延,具体日期以电子税务局首页的“办税日历”为准,行业共识认为,与其记日期,不如设置日历提醒——每月15日、每季15日这两个节点,是财务人逃不掉的生物钟。
年度财务报表报送:与汇算清缴同步进行
年度报表报送窗口一般安排在次年1月1日至5月31日,与企业所得税汇算清缴期重合,这里有个操作上的先后顺序:先报送年度财务报表,再申报企业所得税年度申报表,原因是系统会自动提取财务数据作为汇算清缴的基础信息,如果你反着来,申报表里弹出的“利润总额”就可能是空的,还得手动敲一遍,容易出错。
| 企业类型 | 报送频率 | 常规截止日 | 年度报送 |
|---|---|---|---|
| 增值税一般纳税人 | 月度 | 次月15日 | 次年5月31日前 |
| 小规模纳税人 | 季度 | 次月15日 | 次年5月31日前 |
| 新设立企业 | 首次申报 | 按月/按季核定后 | 次年5月31日前 |
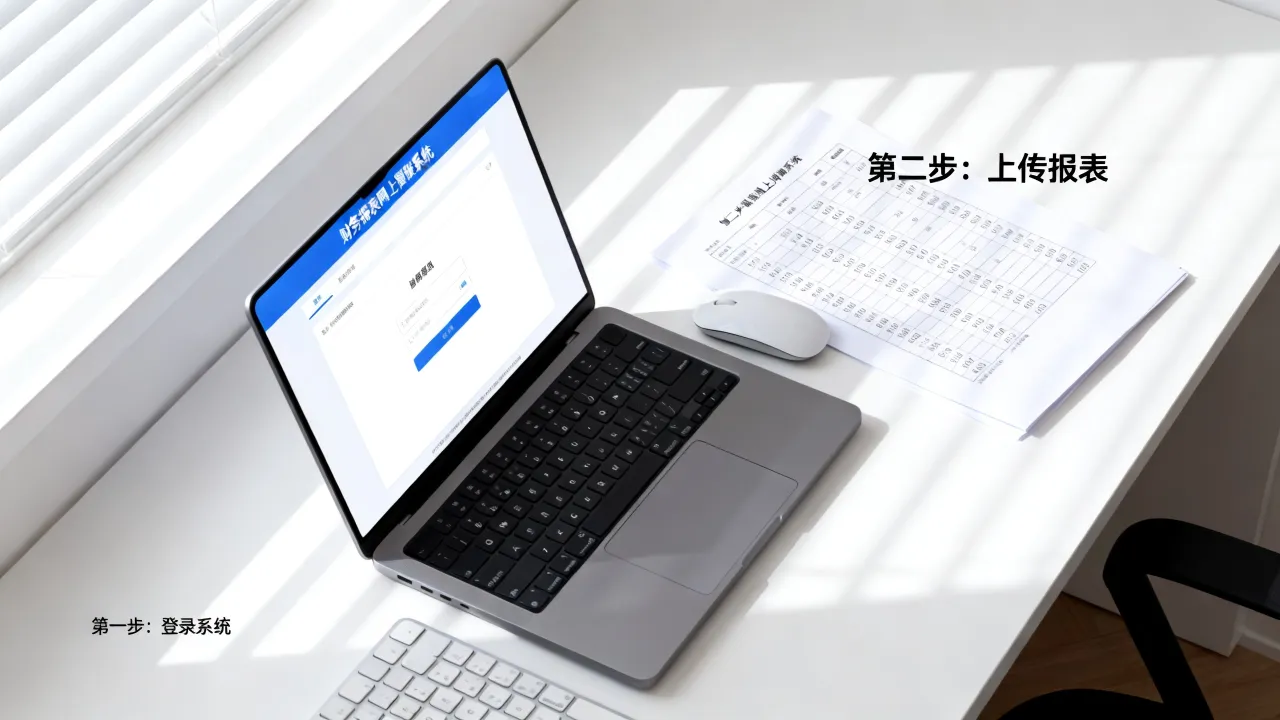
如果你问的是“财务报表报送截止时间有没有延期的窗口”,那么答案是有,但需要提前向主管税务机关申请延期申报,并且要在规定期限内预缴税款,别指望事后补报能免责,逾期申报会按日加收滞纳金,还可能影响纳税信用等级。
小微企业财务报表报送:电子税务局完整操作流程
小微企业的财务团队通常精简,很多还依赖代账公司,自己动手报一次,心里得有底,下面这套路径,覆盖大多数省份的电子税务局(个别地区界面按钮名称略有不同)。
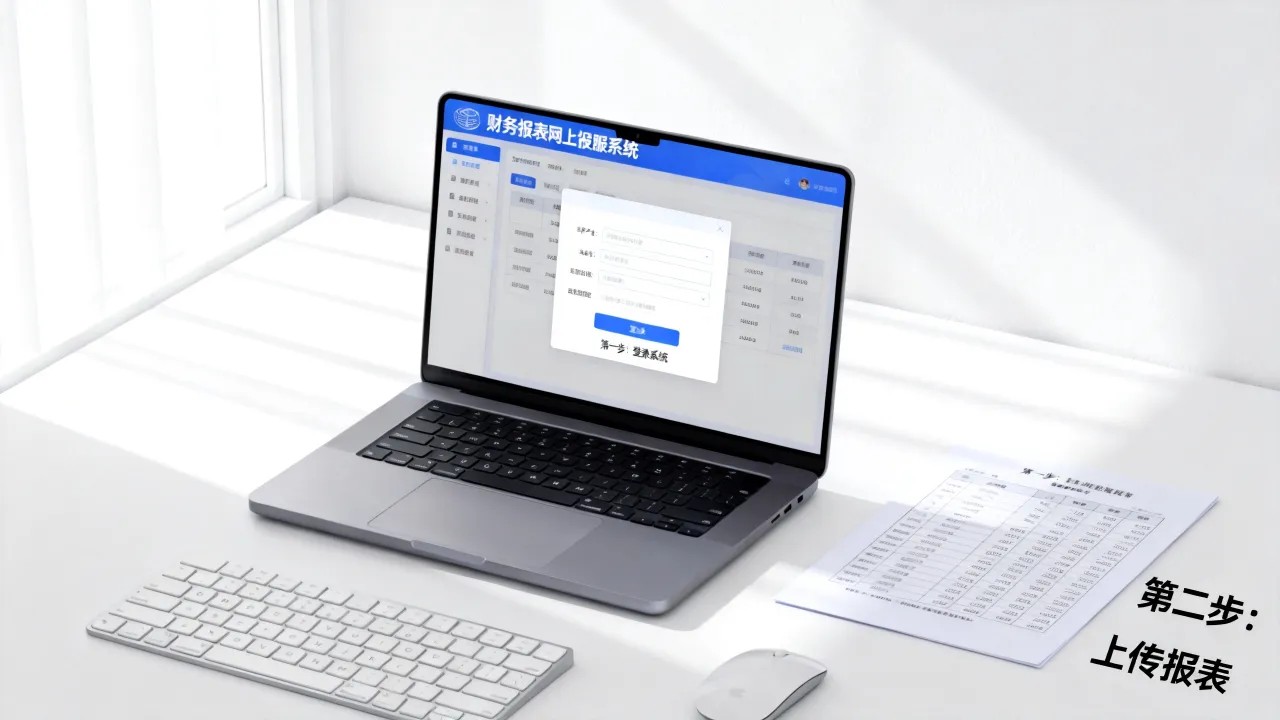
第一步:登录并找到报送入口
打开所在省份的电子税务局官网,推荐使用“企业业务”登录,登录成功后,首页搜索栏输入关键词“财务报表报送”,或者依次点击路径:“我要办税” → “税费申报及缴纳” → “财务报表报送”,你会看到三个卡片:月报、季报、年报,按当期实际应报的打开。
第二步:填表的核心关注点
填报界面通常自动预填部分数据(比如上期数),你需要重点核对以下项目的本期数:
- 资产总计:必须等于负债和所有者权益总计,差一分钱都提交不了。
- 营业收入:应与同期增值税申报表填报的销售额比对,差异较大时系统会提示。
- 利润总额:这是企业所得税预缴申报表“实际利润额”的起点,两者口径要一致。
- 现金流量表:小企业会计准则下现金流量表属于可选报送,但多数电子税务局默认必须填写,可以从“现金及现金等价物净增加额”倒推检查:期初余额+本期净增加=期末余额。
第三步:提交与回执确认
填完点击保存,系统会做表间逻辑校验,校验通过后点击“提交”,稍等片刻会生成一张“报送回执”,上面有受理时间和文号,这里提醒一句:提交后务必返回“申报查询”界面确认状态为“申报成功”
报表数据与纳税申报表的“勾稽关系”怎么核对
如果只把填报当任务完成,忽略了数据的内在逻辑,后续检查时容易出麻烦,税务系统现在很聪明,会把财务报表里的数字和增值税申报表、企业所得税预缴表做交叉比对。
利润表与所得税申报表的关联
企业所得税预缴申报表第三行“利润总额”,应该等于你报送的利润表“利润总额”本年累计数,这个数不一致,可能触发疑点核查,业内专家指出,多数被税务局“请喝茶”的情形,不是故意偷税,而是财务人员把利润总额填错了,导致预缴税款少交。每季度报送后,花两分钟把报表利润总额和所得税预缴申报表重新核对一遍。
资产负债表与资产总额的对应
企业所得税年报基础信息表里填写的“资产总额”,是全年四个季度末资产负债表中“资产总计”的平均值,计算方式是:(一季度末+二季度末+三季度末+四季度末)÷4,这个数字一旦超过5000万元,你就自动被划出小型微利企业范围,所得税税负直接升高,填报前建议先算好,再决定是否需要调整账务处理(必须是真实业务范围内的调整)。
报错、漏报以后怎么办:更正申报的正确姿势
流程再熟练,也难免手抖填错,发现错误后不用慌,电子税务局支持“报表更正”。
当期报表的更正路径
登录电子税务局,找到“我要办税” → “税费申报及缴纳” → “申报作废”或“更正申报”,选择对应的财务报表报送记录,点击“更正”,系统会重新打开填报界面,修改后再次提交即可,这里区分一下两个概念:申报作废是删掉整条记录重新报,适用于完全报错的极端情况;更正申报是保留原记录,直接修改差额部分,大多数场景下用更正更稳妥。
跨年度报表如何更正
如果发现上一年度的财务报表需要更正,且汇算清缴已经结束,不能直接在电子税务局修改已封存的年度报表,正确做法是:携带加盖公章的纸质财务报表、更正说明(写明差异原因和调整事项),到主管税务机关办税服务厅办理“补充申报”,这比线上更正更正式,也会触发后台的审核流程,但是别嫌麻烦——总比在检查中被发现强。
写给代账会计和刚接手的同行几句体己话
很多小微企业会把财务报表报送外包给代账公司,自己完全不碰,这可以理解,但至少每月要让代账会计发一份“报送截图”给你留档,原因很简单:一旦代账公司换人导致漏报,税务局找的是企业而不是代账个人。
如果你刚接手一家老公司的账,发现之前已经逾期未报送,不要心存侥幸,也别自己私下补,老老实实联系主管税务机关的税管员,说明情况,按照指引完成补充申报,多数情况下,首次逾期且情节轻微的,税务机关会给予责令限改处理,不会直接罚款;但是同一申报期多次逾期,处罚力度就上来了。
最后把这条经验记住:报送财务报表不是税会差异的开始,而是税会一致性的起点。坚持做到报表数据与申报表数据同源,你的财务基础工作已经超过相当一部分从业者了。
常见问题解答
财务报表报送截止时间是每月几号?为什么我的朋友15号报不了?
常规规定是次月15日前,遇节假日顺延,你朋友15号报不了,大概率是赶上征期最后一天系统拥堵,税务系统会在当天24点关闭申报通道,建议至少提前一个工作日完成报送,如果确实因系统原因无法申报,可以截图留证并联系12366运维报障。
个体户需要报送财务报表吗?
个体工商户目前大多数省份不强制要求报送财务报表,但核定征收个税的个体户仍需按季度填写经营所得申报表,收入总额”“成本费用”其实就是简化版的利润表数据。
财务报表报送和汇算清缴是不是一回事?
不是一回事,但紧密相连,财务报表是会计口径的反映,汇算清缴是税务口径的调整,前者报送给税务机关,后者是计算全年应纳税所得额的过程,两者利润总额起步一致,但汇算清缴会通过纳税调整增加或减少应税所得,做年度汇算之前,建议先出具经核对无误的年度财务报表,再以此为基础填写汇算清缴申报表。