营改增作为我国税制改革的重要举措,对地方税收体系产生了深远影响,这一改革将原本属于地方税种的营业税改为增值税,不仅改变了税收征管模式,更重塑了地方财政收入结构和税务部门职能,本文将从多个维度分析营改增对地税的具体影响,探讨改革带来的挑战与机遇。

财政收入结构的深刻变革
营业税曾是地方税收的支柱税种,占地方财政收入比重较高,营改增后,增值税成为中央与地方共享税,打破了原有的地方财政收支平衡,为弥补地方财力缺口,我国实施了增值税五五分享方案,并逐步建立以房产税、城镇土地使用税等财产税为主体的地方税体系,这一转变促使地方政府从依赖间接税转向培育直接税源,推动财政体制向更加可持续的方向发展。
征管体系的全面重构
营改增后,地税部门面临职能转型的关键时期,原本负责营业税征管的地税机关,需逐步转向以个人所得税、社会保险费和非税收入征管为主的业务格局,征管范围的调整要求地税部门优化业务流程,更新征管系统,加强风险防控能力,部分地区试点社保费征管职能划转,进一步凸显了地税部门在公共服务和社会治理中的新角色。
纳税服务的转型升级
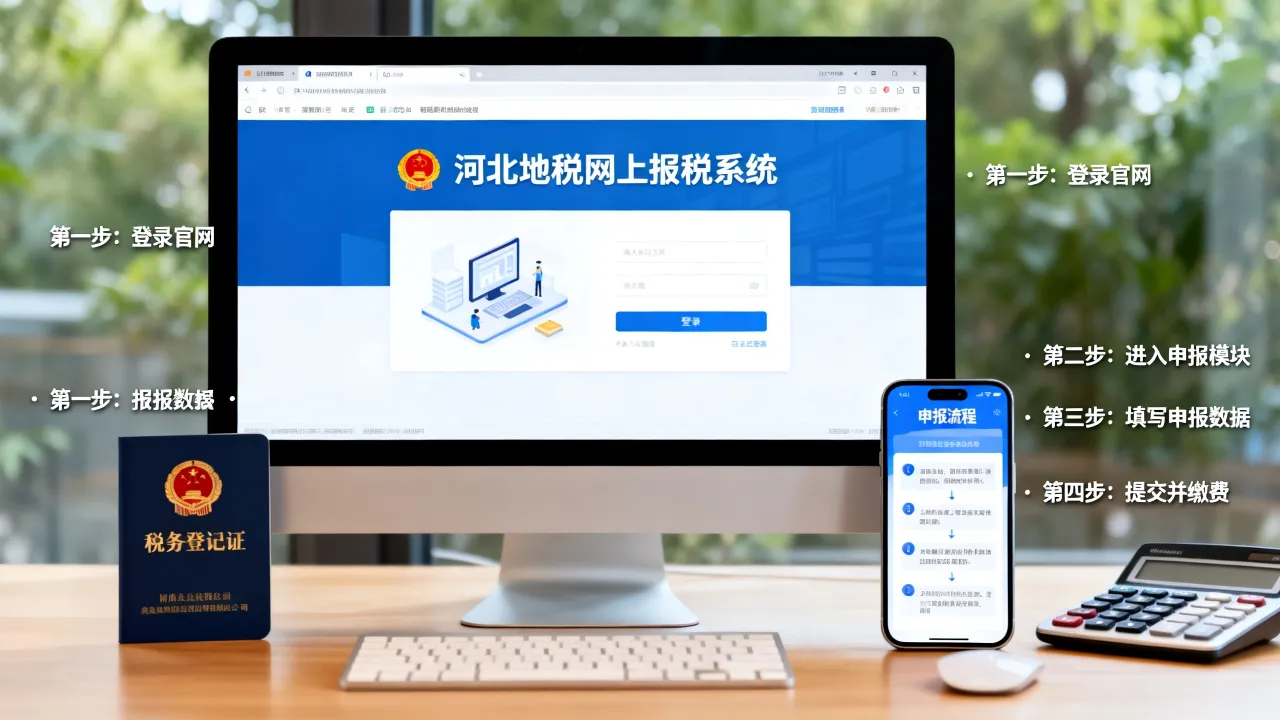
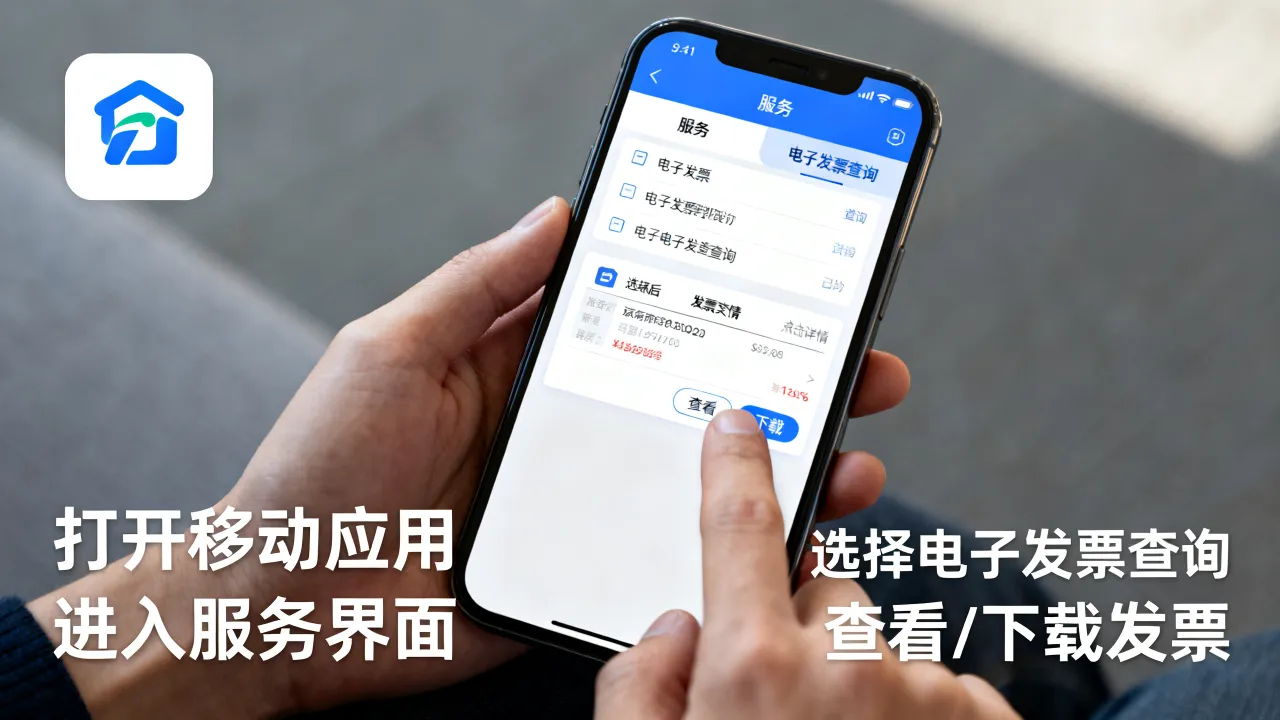
随着征管职能的变化,地税部门的纳税服务模式也随之革新,营改增初期,为保障改革平稳过渡,地税与国税部门建立了联合办税服务机制,实现了"一窗受理、通办业务",金税三期系统的全面上线,打破了部门信息壁垒,实现了税收数据的互联互通,地税部门借此契机,拓展了"互联网+税务"服务模式,推广电子发票、手机申报等便捷办税渠道,显著提升了纳税人的办税体验。
地方经济发展的政策导向
营改增通过消除重复征税,减轻了企业税负,特别是对服务业、建筑业等行业产生了积极影响,地税部门在改革过程中,积极配合地方政府落实各项税收优惠政策,通过税收杠杆引导产业结构优化,针对小微企业、科技创新企业的税收减免政策,有效激发了市场主体活力,促进了地方经济转型升级。

税务队伍建设的挑战与机遇
职能调整对地税干部队伍提出了新的要求,面对全新的税种征管业务和日益复杂的涉税事项,地税部门需要加强干部培训,提升专业素养,部分地区通过国税地税征管体制改革,实现了人员编制的优化配置,形成了更加专业高效的税务队伍,改革也推动了地税部门向风险管理、纳税服务等领域拓展,为税务干部提供了更广阔的职业发展空间。
税收治理现代化的推进
营改增加速了税收治理体系和治理能力现代化的进程,地税部门依托大数据、云计算等技术手段,构建了现代化的税收征管模式,通过加强与工商、银行、住建等部门的信息共享,实现了税收征管的精准化、智能化,税收违法"黑名单"制度的实施,进一步增强了税法威慑力,营造了公平公正的税收环境。
营改增对地税的影响是全方位、深层次的,这一改革不仅改变了地方税收的格局,更推动了税务部门职能的深刻转型,在新的发展阶段,地税部门需继续深化改革创新,优化纳税服务,强化税收征管,为地方经济社会高质量发展提供坚实的财力保障和优质的税收环境。
相关问答FAQs
Q1:营改增后地方财政收入如何得到保障?
A:营改增后,为确保地方财力不受影响,我国建立了增值税中央与地方五五分享机制,并逐步培育以房地产税、个人所得税等为主体的地方税体系,中央通过转移支付方式对地方予以适当补助,改革过渡期间还设立了专项财政资金,确保地方财政平稳运行。

Q2:地税部门在营改增后主要承担哪些职责?
A:改革后,地税部门主要负责个人所得税、社会保险费、房产税、城镇土地使用税、土地增值税等税费的征管工作,同时承担非税收入征管职责,部分地区还承接了部分社保费征管职能,并负责纳税服务、税收风险管理和税收政策落实等工作。