银行营业税如何申报

银行营业税的申报是银行业务运营中的重要环节,涉及税务合规与财务管理,本文将详细介绍银行营业税申报的基本流程、所需材料、注意事项及相关政策,帮助银行从业人员顺利完成申报工作。
营业税申报的基本概念
营业税是以纳税人从事生产经营活动的营业额为征税对象的一种流转税,虽然我国已全面实施“营改增”政策,将营业税改征增值税(VAT),但在特定情况下,部分金融业务仍可能涉及营业税申报,对信托投资公司、财务公司等非银行金融机构的某些业务,可能仍需按照营业税相关规定进行纳税申报。
申报前的准备工作
明确纳税义务
银行需根据自身业务类型,确认是否需要缴纳营业税,贷款利息、手续费收入等传统银行业务,在“营改增”后已纳入增值税征收范围,但部分特定业务(如转贷业务、金融商品转让等)可能仍需按营业税处理。核算应税营业额
准确计算应税营业额是申报的核心,银行需将利息收入、手续费收入、金融服务收入等汇总,扣除允许扣除的支付款项后,得出实际应税营业额,转贷业务的营业额为贷款利息收入减去借款利息支出。核对适用税率
营业税税率通常为5%,但不同业务可能适用不同政策,对农村信用社、村镇银行等金融机构的某些业务,可能享有税收优惠,银行需根据最新政策确认适用税率。
申报流程详解
申报时间
营业税申报通常按月或按季进行,具体期限由税务机关规定,银行需在纳税期满后15日内完成申报,如遇节假日可顺延。申报方式
- 线上申报:通过电子税务局或税务部门指定的网上办税平台提交申报表及附表。
- 线下申报:前往主管税务机关办税服务厅,提交纸质申报材料。
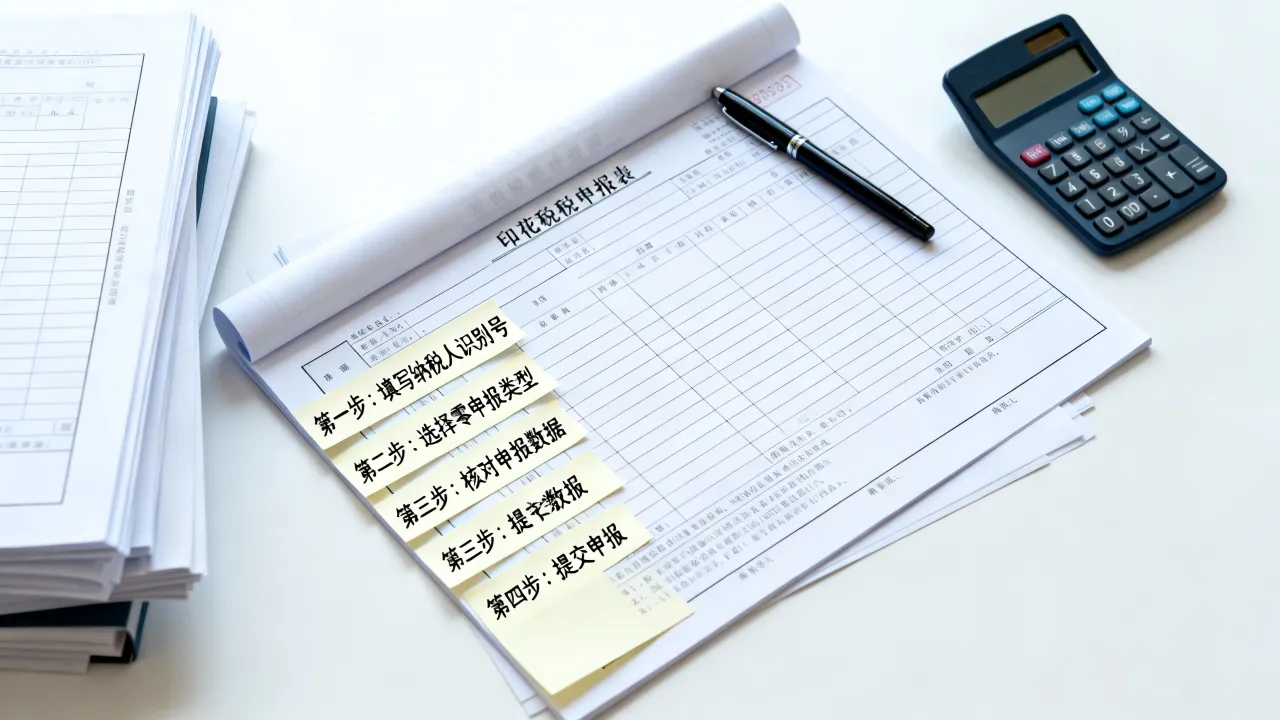
填写申报表
银行需根据业务类型填写《营业税纳税申报表》及附表,如实反映应税营业额、已缴税额、应补(退)税额等信息,申报表需加盖银行公章并由财务负责人签字。
所需材料清单
- 《营业税纳税申报表》及附表;
- 营业额计算明细表(如利息收入、手续费收入台账);
- 税务机关要求的其他证明材料(如合同、发票等);
- 已缴税款的完税凭证(如有)。
注意事项
- 政策更新:银行需密切关注税收政策变化,特别是“营改增”后的过渡政策,避免因政策调整导致申报错误。
- 资料留存:申报材料需妥善保存至少5年,以备税务机关核查。
- 逾期申报:未按时申报或申报不实可能面临滞纳金和罚款,情节严重者将被纳入税务失信名单。
常见问题与解决方案
如何区分应税与免税业务?
银行需对照《营业税暂行条例》及财政部、税务总局的补充规定,明确免税范围(如国债利息收入、同业往来利息收入等),如有疑问,可向税务机关咨询或申请政策辅导。申报后发现数据错误如何处理?
若申报数据有误,需在申报期内通过电子税务局作废并重新申报,或向税务机关申请更正,逾期发现的,需填写《纳税申报错误更正表》并补缴税款及滞纳金。
相关问答FAQs
Q1:银行哪些业务仍需缴纳营业税?
A1:根据“营改增”政策,大部分银行业务已纳入增值税征收范围,但部分非银行金融机构(如信托公司、金融租赁公司)的特定业务,以及银行的外汇转贷业务、金融商品转让等,可能仍需按营业税申报,具体需结合业务性质和当地税务机关要求确定。
Q2:营业税申报时可以扣除哪些项目?
A2:营业税的扣除项目主要包括:
- 转贷业务的借款利息支出;
- 金融商品转让的卖出价;
- 支付给其他单位的代理费用等。
扣除项目需提供合法凭证(如发票、合同),且不得超过应税营业额的合理比例。