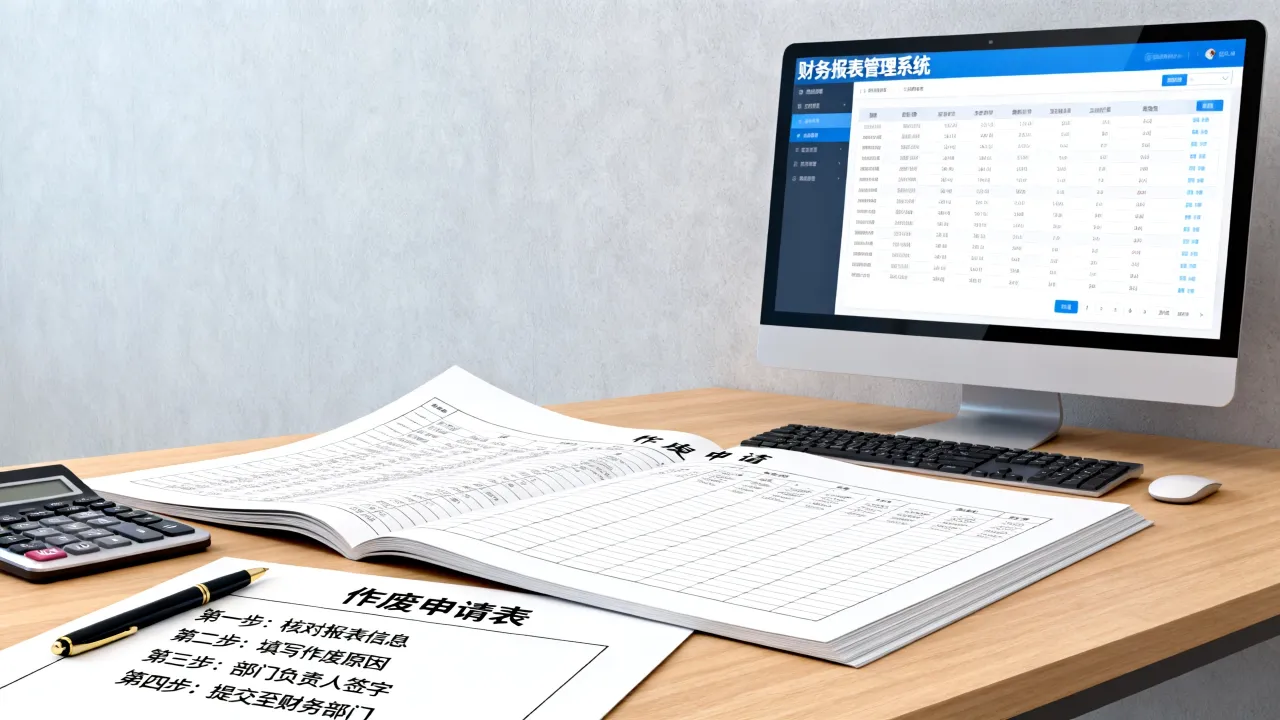
个体户个人所得税申报的核心在于首先明确自身的征收方式(查账征收或核定征收),然后依据所属期的经营数据,通过自然人电子税务局或当地办税服务厅按期完成纳税申报,对于绝大多数个体工商户而言,申报并非简单的填写数字,而是需要建立规范的财务台账,区分生产经营所得与其他类别所得,并严格遵守月度(或季度)预缴与年度汇算清缴的法定流程,以确保税务合规并降低潜在的稽查风险。

明确征收方式是申报的前提
在进行具体的申报操作前,个体户经营者必须先厘清税务机关核定的征收方式,这是决定计算方法和申报路径的根本依据,个体户个人所得税主要分为“查账征收”和“核定征收”两大类。
查账征收适用于会计账簿健全、收入成本资料完整的个体户,这种方式下,纳税额的计算逻辑与企业所得税类似,即以每一纳税年度的收入总额,减除成本、费用及损失后的余额为应纳税所得额,适用5%至35%的五级超额累进税率,这种方式对财务管理要求较高,但能真实反映经营成果。
核定征收则适用于会计账簿不健全或未按规定建立账簿的个体户,具体又分为定期定额征收和核定应税所得率征收,定期定额征收通常由税务机关直接核定一个每月的固定税额;核定应税所得率征收则是先核定应税所得率,再通过公式计算应纳税所得额,随着税收征管系统的升级,目前对核定征收的管控日益严格,越来越多的个体户正逐步转向查账征收。
实操流程详解:从登录到缴纳
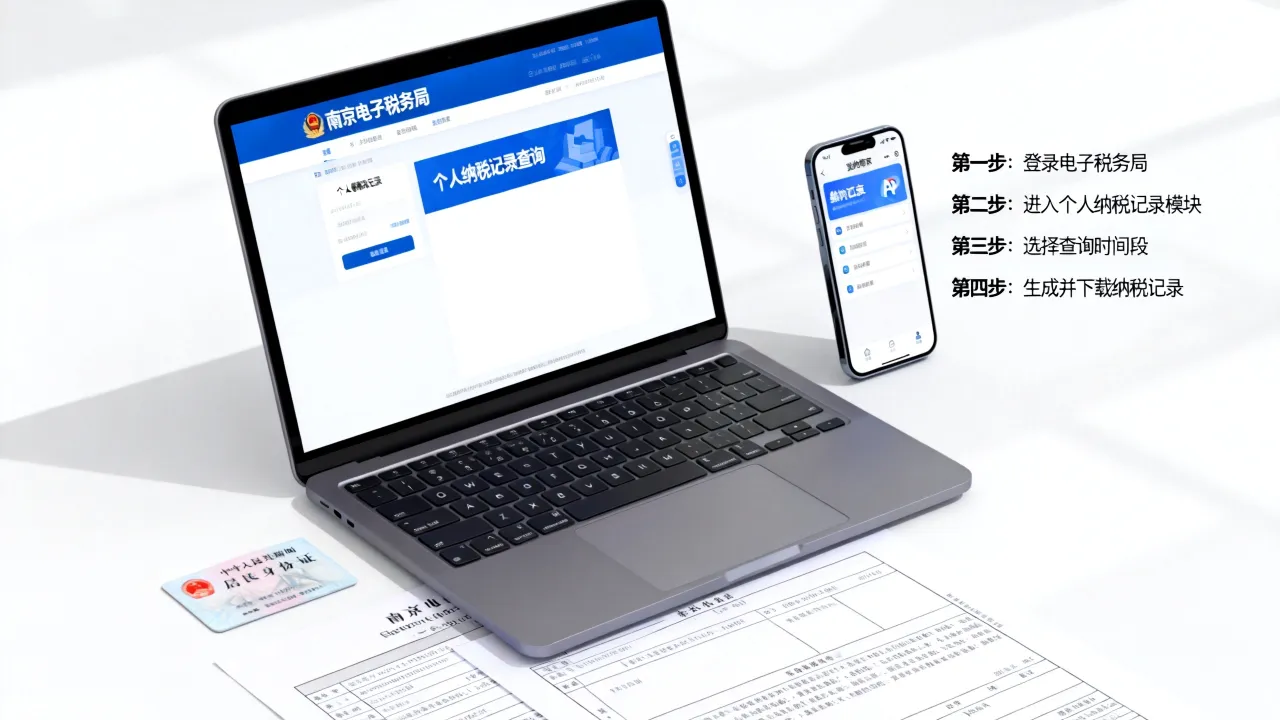
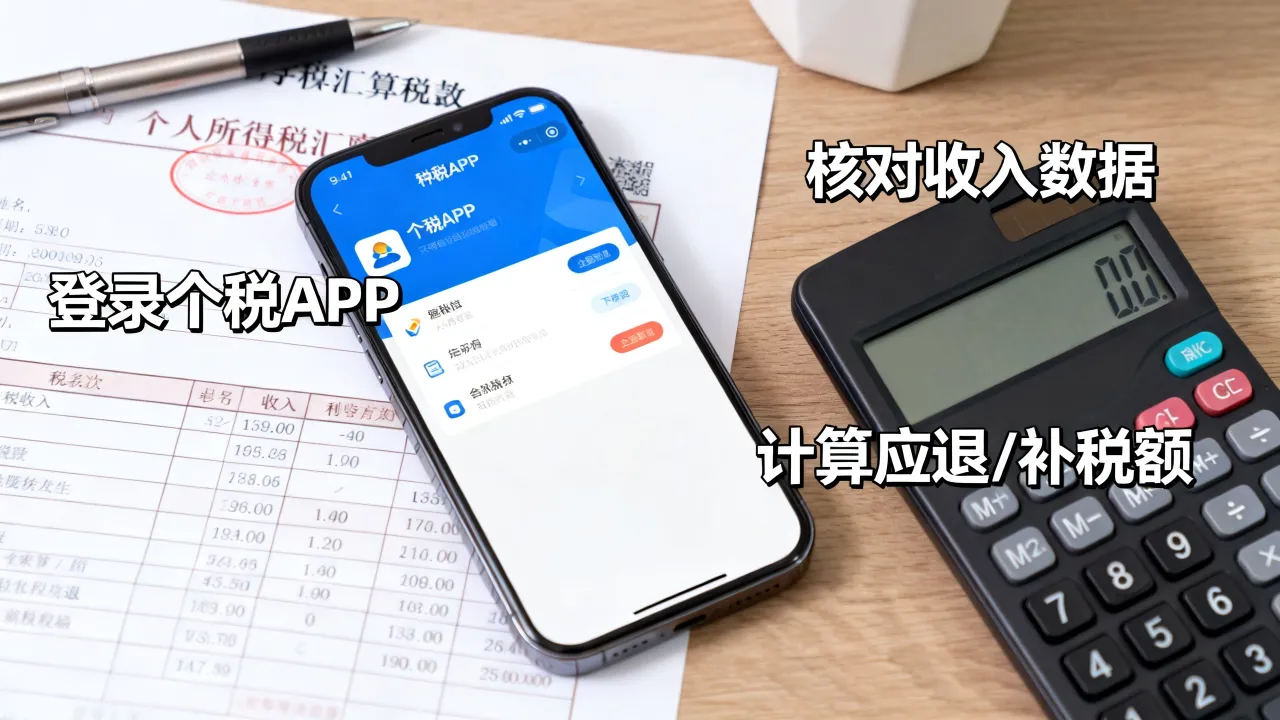
在明确了征收方式后,具体的申报操作主要依托“自然人电子税务局”完成,对于查账征收的个体户,流程相对复杂,需细致填报。
登录自然人电子税务局(Web端或扣缴客户端),进入“经营所得”申报模块,对于月度或季度预缴,需填报《个人所得税经营所得纳税申报表(A表)》,在此环节,经营者需准确录入收入总额、成本费用等相关数据,系统会自动根据五级累进税率表计算当期应预缴税额,需要注意的是,这里的“收入”并非指开票金额,而是指实际的含税销售收入,成本费用需取得合法合规的凭证。
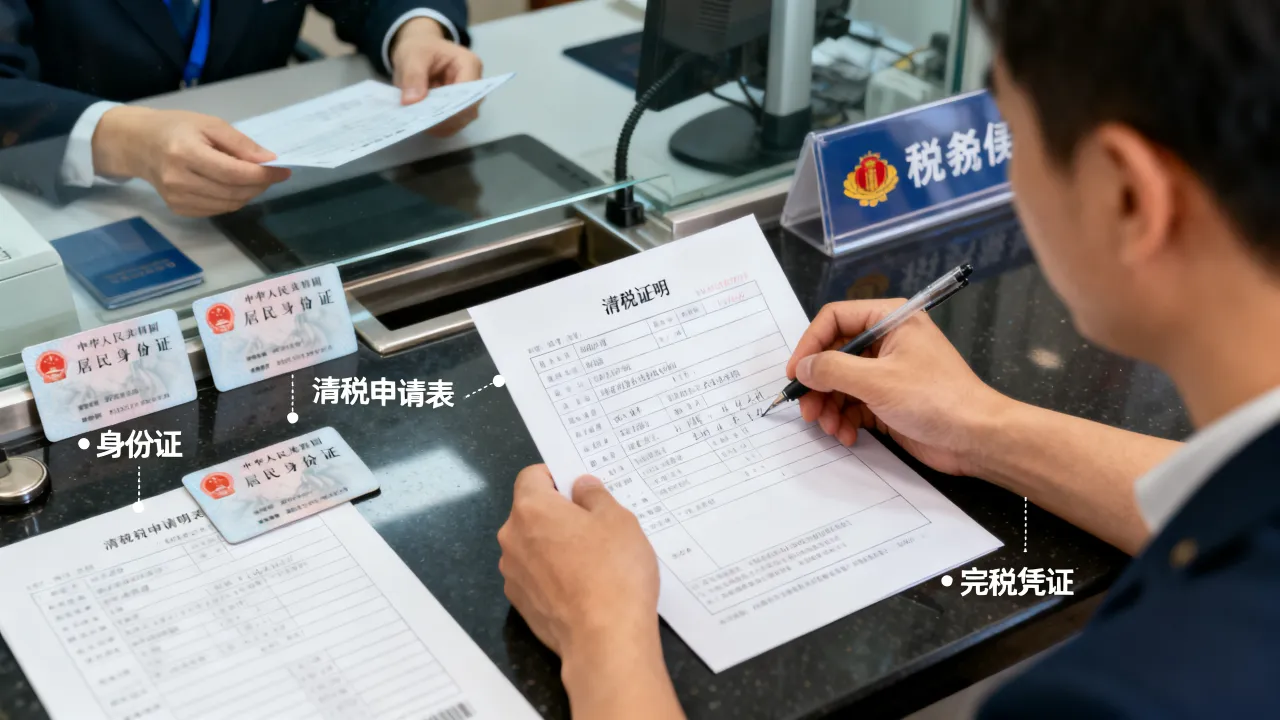
对于年度汇算清缴,无论平时是预缴还是核定,查账征收户必须在次年3月31日前填报《个人所得税经营所得纳税申报表(B表)》,这一环节至关重要,它是对全年经营情况的“算总账”,系统会将全年的预缴数据与汇总数据进行比对,多退少补,若个体户存在从两处以上取得经营所得的情况,还需填报《个人所得税经营所得纳税申报表(C表)》以进行汇总申报。

关键时间节点与汇算清缴
个体户个人所得税的申报有着严格的时间限制,逾期将面临滞纳金及行政处罚,对于实行查账征收的个体户,通常实行“按月预缴,年终汇算”的模式,纳税人需在每月或每季度终了后的15日内,向税务机关报送纳税申报表并预缴税款,1月份的税款需在2月15日前申报缴纳。
年度汇算清缴是个体户税务管理的重中之重,不同于综合所得(工资薪金等)的次年3月至6月的汇算期,经营所得的汇算清缴截止日期为次年的3月31日,在此期间,经营者需要全面梳理全年的资产、负债和利润情况,核对税前扣除项目,特别是业主本人的工资薪金不得在税前扣除,但可以扣除每年6万元的减除费用(即生计费)、专项附加扣除等,这一点常被个体户经营者忽略,导致多缴税款。
专业税务筹划与合规建议
从专业的税务合规角度来看,个体户在申报过程中极易出现公私不分、票据管理混乱等问题,为了实现税务优化与合规并行,建议经营者建立独立的财务制度,严格区分家庭支出与经营支出,很多个体户习惯将家庭消费(如孩子学费、家庭旅游)计入经营成本,这在税务稽查中属于典型的“与取得收入无关的支出”,面临被调增补税的风险。
随着金税四期的推进,税务机关对银行流水的监控力度加大,个体户应确保申报收入与银行流水、开票金额的大致匹配,避免出现大额未申报收入,对于核定征收的个体户,若年度实际经营额远超核定定额,应及时主动向税务机关申报调整,以免被认定为偷逃税款。
在税负优化方面,合理利用税收优惠政策是关键,国家对小规模纳税人有增值税减免政策,虽然增值税与个税不同,但增值税附加税的减少会间接降低经营成本,个体户业主可以按规定享受与综合所得相同的专项附加扣除(如子女教育、赡养老人、住房贷款利息等),在年度汇算清缴时填报,能有效降低应纳税所得额,从而减轻税负。
相关问答
问:个体户如果当月没有收入,还需要申报个人所得税吗?

答:需要,个体工商户在工商登记后,无论当月是否有经营收入,都必须按时进行纳税申报,如果当月无收入,在大多数地区可以进行“零申报”,即申报收入总额为0,但必须在申报系统中如实填报,不能因为无收入就不申报,连续零申报超过一定期限(通常为6个月)可能会引起税务机关的关注,并可能面临税务核查或发票降版降量的风险。
问:个体户经营者的个人所得税是否可以享受专项附加扣除?
答:可以,根据《个人所得税法》规定,取得经营所得的个人,没有综合所得的,计算其每一纳税年度的应纳税所得额时,应当扣除减除费用6万元以及专项附加扣除等项目,这意味着,如果个体户经营者没有在其他单位领取工资薪金,其本人的子女教育、继续教育、大病医疗、住房贷款利息、住房租金、赡养老人、3岁以下婴幼儿照护等专项附加扣除,都可以在经营所得年度汇算清缴时扣除,从而降低税负。 能帮助各位个体户经营者理清申报思路,税务合规是经营的生命线,如果您在申报过程中遇到具体的疑难问题,欢迎在评论区留言,我们将为您提供更针对性的解答。