先判断劳务性质属于“独立提供劳务”还是“任职受雇”,再决定计入“劳务费”还是“职工薪酬”,同时扣缴个税并留存完整凭证,否则可能被认定为虚开或漏税。
劳务发票入账这件事,看似简单,实际踩坑的人不少,我见过不少老板把个人劳务费直接计入工资,也见过财务把劳务派遣发票当成外包处理,最后都补税罚款,今天不讲理论,直接按实际业务场景拆开揉碎说清楚。
劳务发票怎么入账?先分清这四种情况
不同业务形态下,劳务发票的入账科目和税务处理完全不同,下面这四种情况基本覆盖了90%的企业实务,请对号入座。
个人直接提供劳务
比如你公司请了个设计师做个LOGO,对方以个人身份去税务局代开了“劳务报酬所得”发票,这类发票的备注栏通常会注明“个人所得税由支付方代扣代缴”。
入账处理:
- 借:管理费用/销售费用/生产成本——劳务费
- 贷:银行存款
这里有两个关键点,第一,不能计入“应付职工薪酬”,因为对方不是你公司的雇员,第二,即使发票上没打印个税金额,你公司依然负有代扣代扣义务,实务中很多财务忽略这点,结果汇算清缴时被查。
劳务派遣公司派出人员
劳务派遣发票开的是“人力资源服务*劳务派遣服务”,税率可能是5%差额征税,也可能是6%全额征税,收到这种发票,入账要看合同约定。
如果派遣人员在你公司直接管理下工作,且你公司直接支付工资给派遣人员,那么派遣公司只收服务费,此时你支付给派遣人员的工资,应计入“应付职工薪酬——劳务派遣人员工资”,只有支付给派遣公司的服务费,才计入“管理费用——劳务派遣服务费”。
如果工资由派遣公司发放,你公司只向派遣公司支付总费用,则全部计入“劳务费”或“外包服务费”。
劳务外包
劳务外包本质是“服务采购”,比如保洁外包、装卸外包,对方通常开具“人力资源服务劳务外包服务”或“商务辅助服务”发票,入账时计入“管理费用——服务费”或“主营业务成本”,不需要代扣个税,也不需要并入工资薪金。
但请注意,外包和派遣最容易混淆,一个看“管理权归属”:外包人员不受你公司考勤和直接指挥,派遣人员则听你安排,如果合同写的是“外包”,但实际你公司直接给外包人员排班、考核、发补贴,税务机关可以认定为“假外包、真派遣”,届时补缴社保和个税的风险非常大。
临时工或季节工
临时工如果按小时结算、接受公司日常管理、工作场所固定,原则上属于“非全日制用工”,这种情况下,你可能不需要发票,直接造工资表入“应付职工薪酬”,按工资薪金申报个税,但注意,非全日制用工每日工作不超过4小时,每周累计不超过24小时,且以小时计酬,超过这个标准,就应当取得劳务发票,按劳务报酬处理。
劳务费发票入账需要什么附件?凭证清单要齐全
很多财务只拿一张发票就做账,这是大忌,发票只是其中一环,完整的附件链才是税务稽查时自证清白的核心。
第一个附件是合同或协议,合同里要写清服务内容、金额、结算方式、劳务人员是否受甲方管理,这里有个细节:如果合同条款里出现“遵守甲方规章制度”“接受甲方考勤”等字眼,哪怕你开的是劳务发票,也可能被认定存在雇佣关系。
第二个附件是付款凭证,银行转账回单上最好注明“某项目劳务费”,收款人名称必须与发票上销售方名称一致。委托收款、现金支付、第三方代付都是税务稽查重点,尽可能避免。
第三个附件是劳务成果证明,比如验收单、工作量确认单、工时记录表,这部分容易被忽略,但恰恰是证明业务真实性的关键,举个例子:你公司支付3万元设计费,发票、合同都有,但没有交付稿件的确认记录,那这笔费用在税务眼中就相当于“只有票证,没有业务”,不进项转出、不补税才怪。
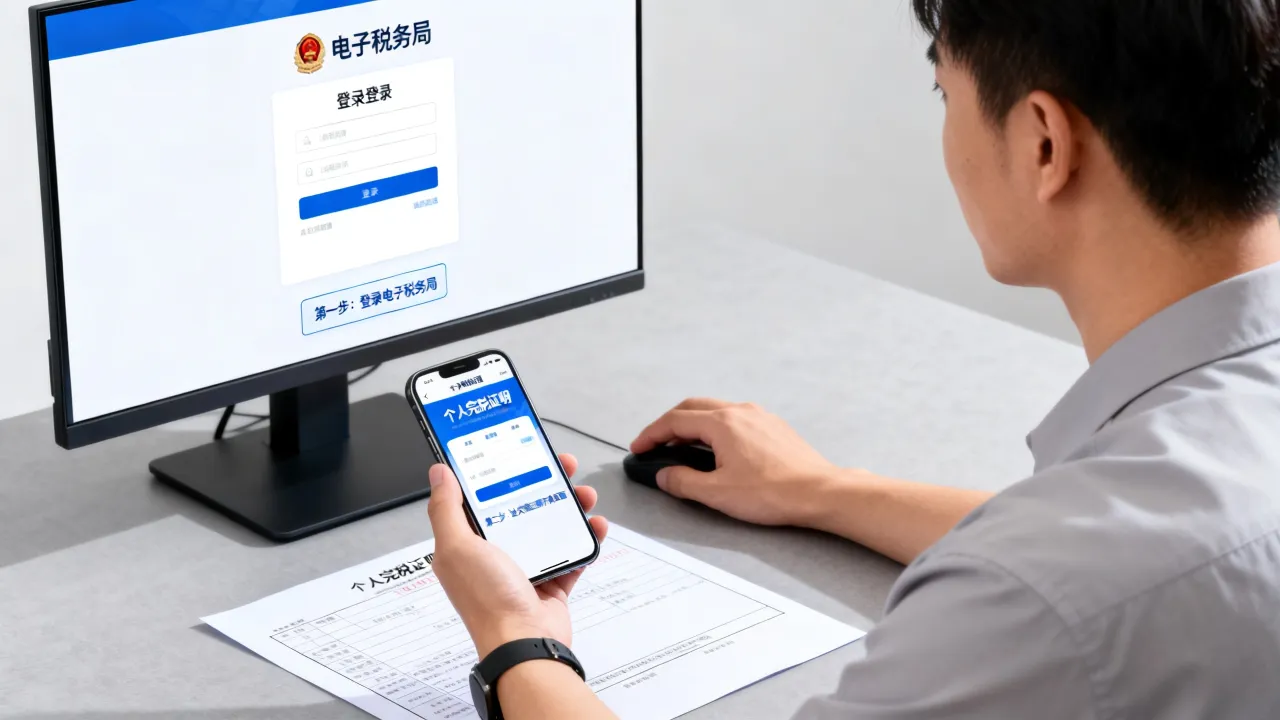
第四个附件是个税申报记录,对于个人代开的劳务费发票,支付方代扣个税后要保留完税证明,现在自然人电子税务局扣缴端可以打印,入账时把这东西一起附上,才算闭环。
个人劳务发票入账税率怎么算?个税代扣别搞错
个人去税务局代开劳务发票,增值税通常按1%征收(2023年政策延续后,具体的征税率以当地执行为准),附加税随增值税附征,但增值税只是“过路财神”,真正的大头是个税,这个必须由付款方代扣代缴。
劳务报酬预扣预缴税率是三级累进:每次收入不超过4000元的,减除费用800元后按20%预扣;超过4000元的,减除20%费用后,按20%-40%的三级超额累进预扣率计算,举例:你付给个人1万元劳务费,个税预扣金额为10000×(1-20%)×20%=1600元,实际到手只有8400元。
合同里若约定“税后金额”,那么代扣的个税实质由公司承担,但这部分税款不能在企业所得税前扣除,需要纳税调增,所以签约时务必写明“税前金额”还是“税后金额”,避免财务做账时进退两难。
劳务派遣发票入账和劳务外包的区别,别踩进同一个科目
这两者发票品名相似,但入账逻辑天差地别,用一张表说明:
| 对比项 | 劳务派遣 | 劳务外包 |
|---|---|---|
| 发票品名 | 人力资源服务*劳务派遣服务 | 人力资源服务*劳务外包服务(或商务辅助服务) |
| 计税方式 | 可差额征税(5%)或全额纳税(6%) | 通常按全额纳税(6%或9%) |
| 管理权归属 | 用工单位直接管理 | 外包公司自主管理 |
| 入账科目 | 派遣人员工资计入应付职工薪酬,服务费计入劳务费 | 全部计入服务费或主营业务成本 |
| 个税申报 | 谁发工资谁申报 | 外包人员个税由外包公司申报 |
| 社保缴纳 | 派遣公司缴或用工单位代缴 | 外包公司负责 |
实务中有一个高频错误:拿到“劳务派遣”发票,直接全部计入“劳务费”,没有拆分工资部分,这样做会导致工会经费、职工福利费的计提基数不准确,同时差遣人员工资未入薪酬表,也可能影响残保金计算,行业共识认为,派遣人员工资必须通过“应付职工薪酬”核算,哪怕该科目只过一道手也应当区分。
劳务发票入账的常见风险点与自查清单
每年汇算清缴时,劳务费是税务抽检的重灾区,下面这五个风险点,中招任何一个都可能引发补税和滞纳金。
- 劳务费长期挂账:账上挂着大额劳务费却长期不支付,或者支付周期异常,容易触发“虚列成本”预警。
- 频繁支付给同一自然人:比如同一个自由职业者每月都给公司开劳务发票,超过一定频率和金额会视为存在雇佣关系的嫌疑,要求补缴社保。
- 未代扣个税:这是最常见的罚款理由,即使发票上注明“个人所得税由纳税人自行申报缴纳”,支付方仍负有法定义务,如果对方不配合,你可以扣留款项并代扣。
- 发票备注栏不完整:自然人代开发票备注栏要求注明“劳务报酬所得,由支付方代扣代缴”等字样,若备注栏空白或随意填写,需要退回重开。
- 用收据或白条代替发票:部分临时零星劳务,单次不超过500元可以用收据税前扣除,但需要注明收款人姓名、身份证号、收款项目等,超过500元没有发票,成本不得扣除。
为了不踩坑,每个月劳务费入账前,对照这张自查清单过一遍:
- 合同是否明确服务性质、工作内容、是否存在管理关系。
- 发票品名是否与实际业务一致,备注栏是否合规。
- 收款人身份与付款对象是否一致。
- 是否申报了代扣代缴个税。
- 附件里是否有验收记录或工作量证明。
- 劳务费金额与业务规模是否匹配。
劳务发票如何入账?常见问题解答
员工报销的劳务发票,比如请人临时搬货,怎么入账?
如果搬运工是个人且单次金额在500元以下,可以凭收据入账,写成“搬运费”计入管理费用,无需代开发票,超过500元,需要让搬运工去税务局代开“装卸搬运服务”发票,入账计入管理费用——劳务费,同时按劳务报酬代扣个税,注意,员工不能直接以“替票”报销,比如用餐饮票顶替搬运费,一经查出属于虚开发票。
劳务发票入账后,企业所得税税前扣除有没有限额?
只要业务真实、凭证齐全、与收入相关,劳务费可以全额税前扣除,不受工资薪金14%、8%等比例限制,但如果劳务费被认定为以“劳务费”名义发放工资,比如将公司内部员工工资拆分成劳务费发票,则不得税前扣除,并可能面临罚款,判断标准就是是否存在雇佣关系。
收到跨年的劳务发票,比如去年干的活今年才开票,怎么入账?
按照权责发生制,如果劳务发生在去年但发票今年到,金额较小的可简化处理计入当年费用,金额较大的,应通过“以前年度损益调整”科目处理,同时调整去年企业所得税汇算清缴申报表,已超过汇算期的,税务机关可追溯追补确认,但最长时间不得超过5年,建议劳务合同与发票金额、时间尽量保持同步,避免跨年扯皮。
劳务发票入账没有统一模板,核心是看清业务实质和证据链条,把每一笔劳务费都当成一个小型投资项目来管理,合同、资金、票据、个税、成果五要素齐全,才能经得起查,财务人员在做账时,多问一句“钱付给谁、干了什么活、为什么没有实发工资单”,很多风险自然就避开了。